
Ngày 18/10, Ngân hàng Nhà nước (NHNN) ban hành công văn số 9608/NHNN-CSTT về các giải pháp hoạt động của tổ chức tín dụng. Trong đó có một yêu cầu trực tiếp với người gửi tiền: điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5% đối với các kỳ hạn từ 6 tháng trở lên.Thời báo Ngân hàng Hồi tháng 4, các ngân hàng cũng đã hứa giảm lãi. Lần này có thêm mức tối thiểu, phạm vi kỳ hạn và chế tài, và đó là lý do văn bản đáng đọc kỹ hơn những lần trước.
Từ lời kêu gọi tháng 3 đến cuộc họp 9/4
Theo ông Phạm Thanh Hà, Phó Thống đốc NHNN, phát biểu tại họp báo quý I chiều 14/4, ngày 30/3 NHNN đã có công văn yêu cầu các tổ chức tín dụng ổn định mặt bằng lãi suất thị trường.CafeF Văn bản đó nói tới ổn định, chưa nói tới giảm.
Ngày 9/4, NHNN họp với các ngân hàng thương mại. Theo Tạp chí Thị trường Tài chính Tiền tệ, các ngân hàng "cam kết đồng thuận giảm lãi suất tiền gửi và lãi suất cho vay sau cuộc họp này".TC Thị trường Tài chính Tiền tệ Các nguồn tường thuật không ghi nhận một mức giảm tối thiểu chung hay một hạn chót chung. Kết quả đo được đến 14/4: khoảng 26 ngân hàng giảm lãi niêm yết 0,1–0,5%/năm, chủ yếu ở kỳ hạn từ 6 tháng trở lên, và mỗi nơi tự chọn mức giảm của mình.CafeF Khi đó 0,5%/năm là đầu trên của khoảng giảm, chỉ một số ngân hàng chọn.
Mặt bằng lãi không đi xuống
Tại họp báo quý III chiều 7/10, NHNN cho biết đến 20/9, lãi tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, cao hơn cuối năm 2025 là 1,15 điểm phần trăm.Báo Đấu thầu Ông Hà nhận định tốc độ tăng đang chậm lại và mặt bằng lãi suất về cơ bản đang xoay quanh mặt bằng mới.Tiền Phong
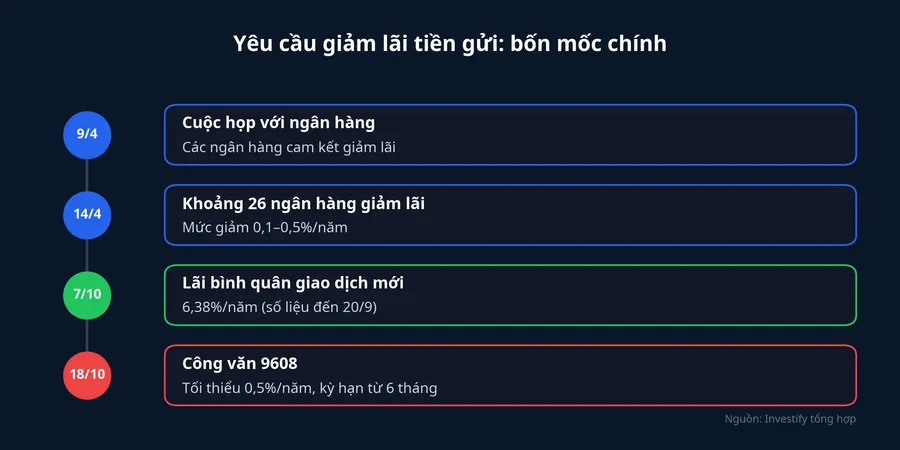
Đặt hai mốc cạnh nhau, đợt giảm tự nguyện hồi tháng 4 chưa đủ kéo lãi huy động về mức đầu năm. Dữ liệu hiện có không cho phép tách riêng từng nguyên nhân. Tuy nhiên, tường thuật cuộc họp 9/4 cho thấy chính NHNN khi ấy đã nêu tình trạng một số ngân hàng cạnh tranh huy động vốn, đẩy mặt bằng lãi suất lên.TC Thị trường Tài chính Tiền tệ Công văn 9608 nhắm đúng vào hành vi này bằng cụm "tuyệt đối không đua tăng lãi suất huy động".
Trong suốt thời gian đó, lãi suất điều hành vẫn đứng ở 4,5%/năm. Nghĩa là NHNN không dùng công cụ lãi suất điều hành để kéo chi phí vốn xuống, mà đi bằng yêu cầu trực tiếp với từng ngân hàng.
Cuộc họp ở cấp Chính phủ và công văn 9608
Chiều 16/10, Phó Thủ tướng Nguyễn Văn Thắng chủ trì cuộc họp về điều hành chính sách tiền tệ những tháng cuối năm, với trọng tâm là giảm lãi suất để hỗ trợ doanh nghiệp, người dân và thúc đẩy tăng trưởng.Thời báo Ngân hàng Hai ngày sau, NHNN ban hành công văn 9608. Theo Thời báo Ngân hàng, câu then chốt của văn bản là: "Trước mắt, điều chỉnh giảm lãi suất tiền gửi niêm yết tối thiểu 0,5% đối với các kỳ hạn từ 6 tháng trở lên, tuyệt đối không đua tăng lãi suất huy động, cạnh tranh không lành mạnh, gây bất ổn đến an ninh tài chính - tiền tệ". Cùng câu đó, văn bản yêu cầu giảm lãi cho vay, tập trung giảm 1,5–2% cho sản xuất, kinh doanh và các lĩnh vực ưu tiên.Thời báo Ngân hàng
So với ngày 9/4, văn bản có ba điểm mới, và mỗi điểm chạm tới người gửi tiền theo một cách riêng.
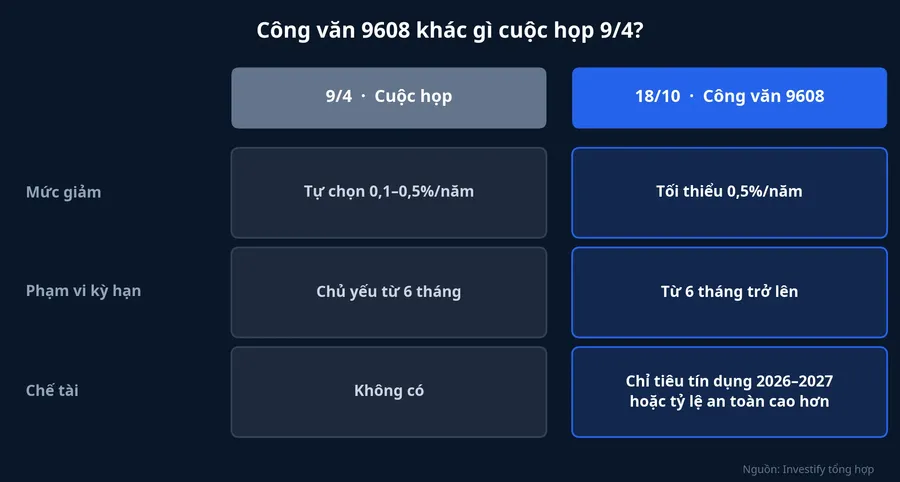
Mức tối thiểu. Mức 0,5% từng là đầu trên của khoảng giảm mà một số ngân hàng tự chọn. Nay nó là mức thấp nhất phải giảm. Các báo như Thời báo Ngân hàng và Người Quan Sát đều viết là 0,5%/năm, cùng đơn vị với chính lãi suất.Người Quan Sát Theo cách đọc đó, mức giảm trừ thẳng vào lãi niêm yết: kỳ hạn đang niêm yết 6%/năm sẽ về tối đa 5,5%/năm.
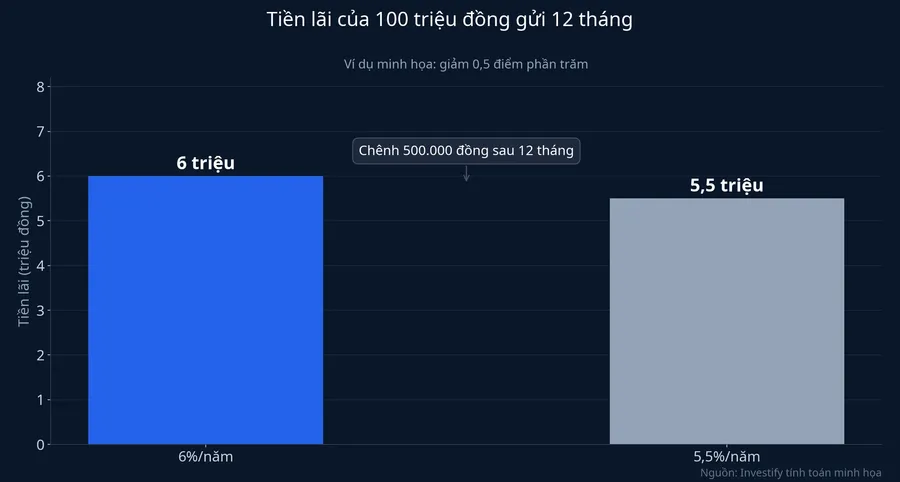
Với 100 triệu đồng gửi 12 tháng, mỗi 0,5 điểm phần trăm tương ứng 500.000 đồng tiền lãi mỗi năm. Đây là phép tính minh họa, không phải biểu lãi của một ngân hàng cụ thể.
Phạm vi kỳ hạn. Yêu cầu chỉ ghi các kỳ hạn từ 6 tháng trở lên. Văn bản không đặt mức giảm cho kỳ hạn dưới 6 tháng, nên các kỳ hạn 1–5 tháng nằm ngoài phần "tối thiểu 0,5%" này.
Chế tài. Theo Thời báo Ngân hàng, từ nay đến cuối năm 2026, với tổ chức tín dụng không tuân thủ chỉ đạo về lãi suất hoặc cạnh tranh không lành mạnh gây bất ổn thị trường, NHNN căn cứ tính chất và mức độ rủi ro để xem xét các biện pháp: xem xét lại chỉ tiêu tăng trưởng tín dụng còn lại của năm 2026, giao chỉ tiêu thấp cho năm 2027, hoặc yêu cầu áp dụng tỷ lệ bảo đảm an toàn cao hơn mức quy định.Thời báo Ngân hàng Với ngân hàng, chỉ tiêu tín dụng là trần của việc cho vay thêm, cũng là nguồn tạo ra phần lớn thu nhập. Đây là cái giá mà lời cam kết ngày 9/4 không có.
Văn bản dùng chữ "trước mắt" và không ghi ngày áp dụng riêng cho mức giảm tiền gửi. Ngày cụ thể vì thế sẽ do từng ngân hàng quyết khi công bố biểu lãi mới.
Sổ đang gửi và sổ gửi mới
Câu hỏi đầu tiên của người gửi tiền là sổ đang có có bị hạ lãi giữa chừng không. Theo quy định về tiền gửi tiết kiệm (Thông tư 48/2018/TT-NHNN), lãi suất được ghi trong thỏa thuận khi mở sổ. Với sổ kỳ hạn có lãi suất cố định, ngân hàng không thể tự đổi mức lãi trước ngày đến hạn chỉ vì biểu lãi niêm yết thay đổi. Công văn 9608 cũng chỉ nói tới "lãi suất tiền gửi niêm yết", tức biểu lãi áp cho giao dịch mới. Từ đó có ba trường hợp:
- Sổ kỳ hạn từ 6 tháng đang gửi, chưa đến hạn: giữ mức lãi đã thỏa thuận đến ngày đáo hạn. Ngoại lệ là sản phẩm có điều khoản lãi suất thả nổi theo công thức ghi trong hợp đồng.
- Sổ đến hạn và tự động tái tục: thường tính theo biểu lãi niêm yết tại ngày tái tục. Nếu ngày đó rơi sau khi ngân hàng đổi biểu lãi, sổ nhận mức mới, thấp hơn.
- Sổ mở mới: áp biểu lãi đang niêm yết vào ngày mở.
Rút sổ trước hạn để tìm nơi lãi cao hơn cũng có giá: phần tiền rút chỉ được hưởng lãi không kỳ hạn của ngân hàng, theo Thông tư 04/2022/TT-NHNN, thấp hơn nhiều so với lãi kỳ hạn đã thỏa thuận.
Với người cầm cổ phiếu ngân hàng
Công văn 9608 không chỉ nói về lãi suất. Theo Thời báo Ngân hàng, NHNN yêu cầu các tổ chức tín dụng kiểm soát chặt các khoản lãi dự thu lớn, kéo dài hoặc khó thu hồi, kiểm soát việc chia cổ tức và phân chia lợi nhuận để kết quả kinh doanh phản ánh thực chất, kiểm soát hợp lý chi phí lãi phải trả, đồng thời theo dõi sát nợ nhóm 2 và nợ xấu.Thời báo Ngân hàng Văn bản không nêu tên ngân hàng nào, cũng không đặt hạn mức cổ tức cụ thể.
Điều có thể nói chắc là việc tuân thủ yêu cầu lãi suất nay gắn với chỉ tiêu tín dụng, biến số trực tiếp của tăng trưởng tài sản. Giảm lãi tiền gửi làm chi phí vốn hạ, còn giảm lãi cho vay 1,5–2% ở nhóm ưu tiên lại kéo thu nhập lãi xuống. Biên lãi thuần (NIM) của từng ngân hàng đi lên hay đi xuống tùy hai chiều này bù trừ ra sao, và báo cáo tài chính quý IV là nơi có câu trả lời đầu tiên.
Điều cần theo dõi trong tuần tới
Đến tối 18/10, các nguồn tin chưa ghi nhận ngân hàng nào công bố biểu lãi tiền gửi mới theo công văn 9608. Điều đã rõ là người mở sổ mới hoặc tái tục kỳ hạn từ 6 tháng sau khi ngân hàng đổi biểu lãi sẽ gặp mức lãi thấp hơn biểu cũ của chính ngân hàng đó ít nhất 0,5 điểm phần trăm. Sổ đang gửi giữ nguyên mức đã thỏa thuận đến ngày đáo hạn.
Hai điều chưa biết là mỗi ngân hàng giảm bao nhiêu, vì 0,5% chỉ là mức tối thiểu, và giảm từ ngày nào. Biểu lãi các ngân hàng công bố trong tuần 19–23/10 sẽ trả lời cả hai. Với người có sổ sắp đến hạn, ngày đáo hạn ghi trên sổ là con số cần đặt cạnh ngày ngân hàng mình đổi biểu lãi.