
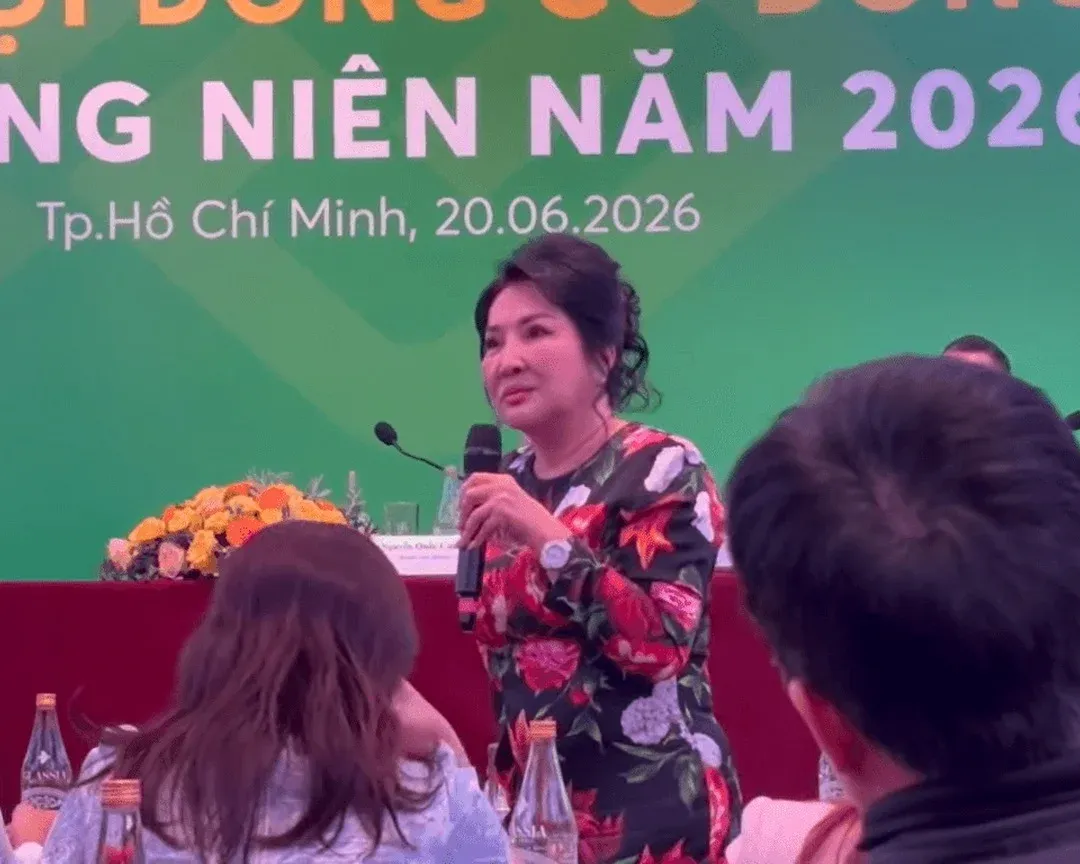
Tại đại hội cổ đông thường niên tháng 6/2026, bà Nguyễn Thị Như Loan đặt ra câu hỏi khi nói về chuyện vay ngân hàng: "Lấy cái gì trả lãi?". Ngày 14/10, Công ty CP Quốc Cường Gia Lai (QCG) thông qua chủ trương vay, nhận hạn mức tín dụng hoặc bảo lãnh từ ngân hàng với tổng mức tối đa 1.500 tỷ đồng, và người được giao đàm phán, ký kết chính là bà Loan.Người Quan Sát
Rủi ro thực sự nằm ở đoạn giữa hai thời điểm đó. Bài viết này đi tìm lý do công ty đổi hướng, rồi chỉ ra phần chi phí mà người đang cầm cổ phiếu QCG có thể phải gánh nếu hạn mức được dùng tới.
Nghị quyết ngày 14/10 thông qua những gì
Theo Người Quan Sát, nghị quyết HĐQT ngày 14/10/2026 do Chủ tịch HĐQT Lại Thế Hà của QCG ký, gồm ba nội dung chính.
Nội dung thứ nhất là hạn mức. Công ty được tiếp cận ngân hàng thương mại và tổ chức tín dụng để vay vốn, cấp hạn mức tín dụng hoặc bảo lãnh, tổng cộng không vượt quá 1.500 tỷ đồng, phục vụ sản xuất, kinh doanh và đầu tư.Báo Đầu tư Chứng khoán
Nội dung thứ hai là tài sản bảo đảm. QCG chấp thuận dùng tài sản thuộc quyền sở hữu hoặc sử dụng hợp pháp của công ty, hay của bên thứ ba, để thế chấp, cầm cố hoặc ký quỹ theo yêu cầu của bên cho vay.
Nội dung thứ ba là người thực hiện. HĐQT ủy quyền toàn bộ cho bà Nguyễn Thị Như Loan, Tổng giám đốc kiêm người đại diện theo pháp luật của QCG, đàm phán lãi suất, chọn tổ chức tín dụng, hoàn thiện hồ sơ và ký các hợp đồng tín dụng, hợp đồng thế chấp. Bà Loan được bổ nhiệm lại vào ghế Tổng giám đốc từ ngày 12/10, thay con trai là ông Nguyễn Quốc Cường.
Có ba điều nghị quyết chưa cho biết: ngân hàng nào cho vay, số tiền thực vay và tài sản cụ thể nào được đem thế chấp. Đến nay chưa có hợp đồng tín dụng nào được công bố. Con số 1.500 tỷ đồng còn gộp cả vay lẫn bảo lãnh, nên đây là trần tối đa chứ chưa phải dư nợ.
Điều ban lãnh đạo đã nói với cổ đông hồi tháng 6
Báo chí chú ý nhiều vì nghị quyết này đi ngược điều công ty nói trước cổ đông chưa đầy bốn tháng trước. Theo Người Quan Sát thuật lại, khi cổ đông hỏi vì sao không vay thêm ngân hàng, ông Nguyễn Quốc Cường, khi đó là Tổng giám đốc, trả lời rằng công ty vẫn có tài sản và khả năng tiếp cận vốn. Tuy nhiên, quan điểm của ban lãnh đạo là hạn chế tối đa phụ thuộc vào vốn bên ngoài khi chưa có nguồn thu thật sự chắc chắn, đồng thời giảm áp lực trả nợ và chi phí lãi vay.Người Quan Sát
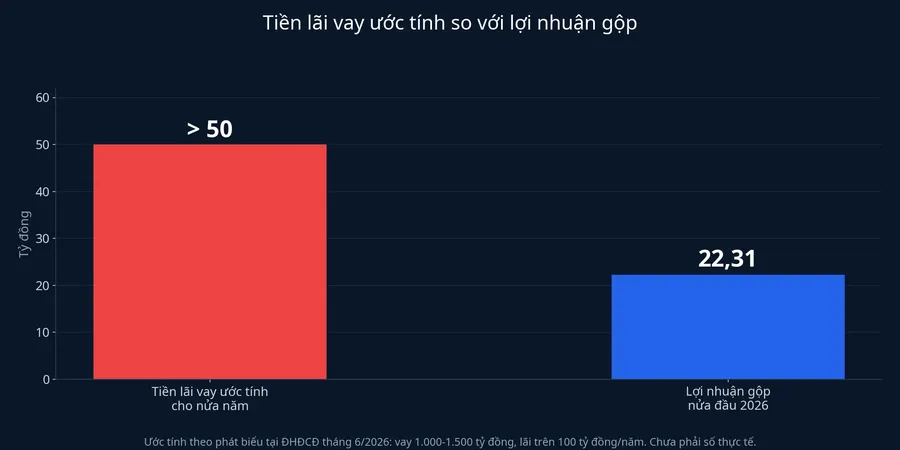
Bà Loan khi đó đưa ra một phép tính cụ thể: nếu vay từ 1.000 đến 1.500 tỷ đồng, mỗi năm công ty phải gánh thêm hơn 100 tỷ đồng tiền lãi. Thay vì vay ngân hàng, bà dùng tài sản riêng cho công ty mượn không tính lãi.
Hạn mức vừa thông qua nằm đúng ở đầu trên của khoảng vay mà chính bà Loan từng dùng để giải thích vì sao không nên vay. Nghị quyết mới không phủ nhận phép tính ấy. Nó cho thấy ban lãnh đạo nay chấp nhận khả năng phải trả mức chi phí đó.
Vì sao đổi hướng: khoản tiền còn thiếu cho Bắc Phước Kiển
Động lực được báo chí nhắc nhiều nhất là nghĩa vụ trong vụ Vạn Thịnh Phát. Theo bản án phúc thẩm ngày 3/12/2024, QCG phải hoàn trả 2.882,8 tỷ đồng đã nhận từ CTCP Đầu tư Sunny Island. Toàn bộ hồ sơ đền bù giải phóng mặt bằng gốc của dự án Khu dân cư Bắc Phước Kiển đang do cơ quan thi hành án tạm giữ, và chỉ được trả lại khi công ty nộp đủ số tiền này.Người Quan Sát
Tiến độ nộp tiền được báo chí ghi nhận như sau. Hết quý I/2026, công ty đã hoàn trả 1.300 tỷ đồng. Ngày 21/7 nộp thêm 11,4 tỷ đồng và ngày 22/7 nộp thêm 100 tỷ đồng, nâng lũy kế lên 1.411,4 tỷ đồng tính đến cuối tháng 7/2026. Phần còn thiếu vì vậy là khoảng 1.471,4 tỷ đồng.
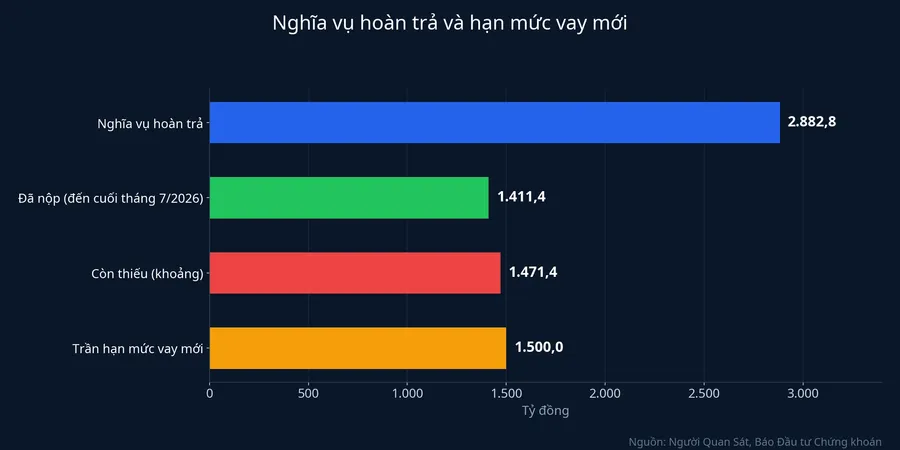
Khoản còn thiếu khoảng 1.471,4 tỷ đồng nằm rất sát trần 1.500 tỷ đồng của hạn mức mới, và sự trùng khớp đó là lý do báo chí nối hai con số với nhau. Cần nói rõ đây là cách đọc của báo chí. Nghị quyết chỉ ghi mục đích chung là sản xuất, kinh doanh và đầu tư, không nhắc tới Bắc Phước Kiển.
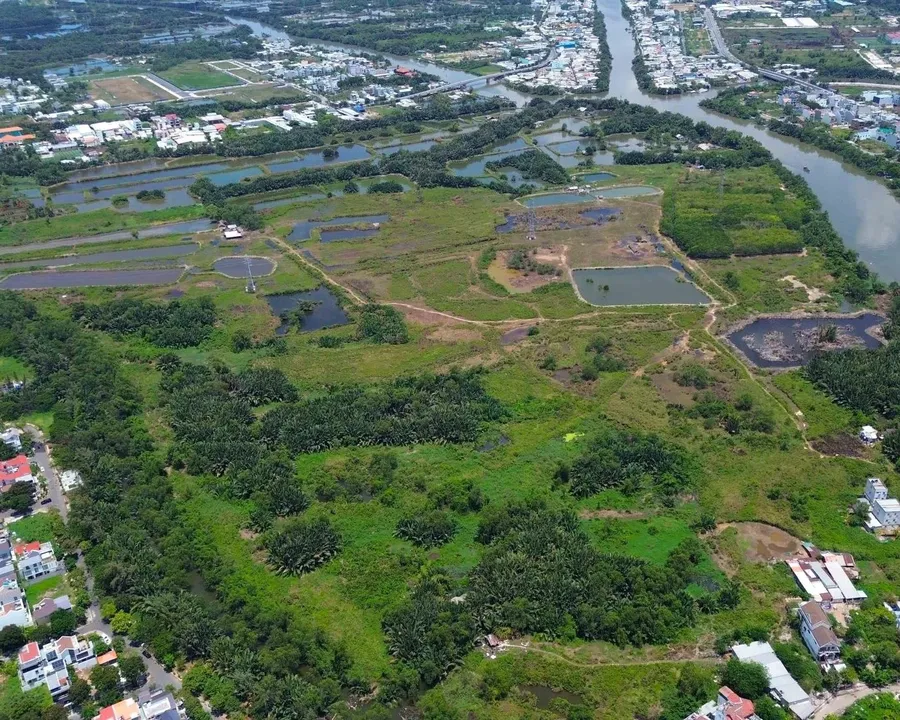
Cách đọc này có cơ sở, nhưng không phải lời giải duy nhất. Một phần hạn mức có thể dùng cho bảo lãnh thay vì rút tiền mặt. Một phần khác có thể dùng để trả bớt các khoản mượn từ người nhà ban lãnh đạo, hoặc làm vốn cho dự án khác. Khi chưa có hợp đồng và báo cáo dòng tiền, chưa thể biết tỷ trọng giữa các mục đích. Điều có thể nói chắc là áp lực Bắc Phước Kiển lớn nhất về quy mô, và đó là khoản duy nhất được công khai số tiền cụ thể.
Vì sao đổi hướng: kinh doanh chính chưa tự tạo ra đủ tiền
Động lực thứ hai nằm trong kết quả kinh doanh. Nửa đầu năm 2026, QCG ghi nhận doanh thu 80,78 tỷ đồng, giảm 66,7% so với cùng kỳ năm 2025.Báo Đầu tư Chứng khoán
Lợi nhuận sau thuế đạt 181,69 tỷ đồng, nhìn qua thì tăng mạnh. Nhưng lợi nhuận gộp chỉ đạt 22,31 tỷ đồng, thấp hơn tổng chi phí tài chính, bán hàng và quản lý doanh nghiệp là 38,34 tỷ đồng. Công ty có lãi nhờ khoản lợi nhuận khác 242,42 tỷ đồng, trong khi cùng kỳ năm trước khoản này âm 18,32 tỷ đồng. Phần lợi nhuận khác đến từ việc bán tài sản, là khoản chỉ có một lần.
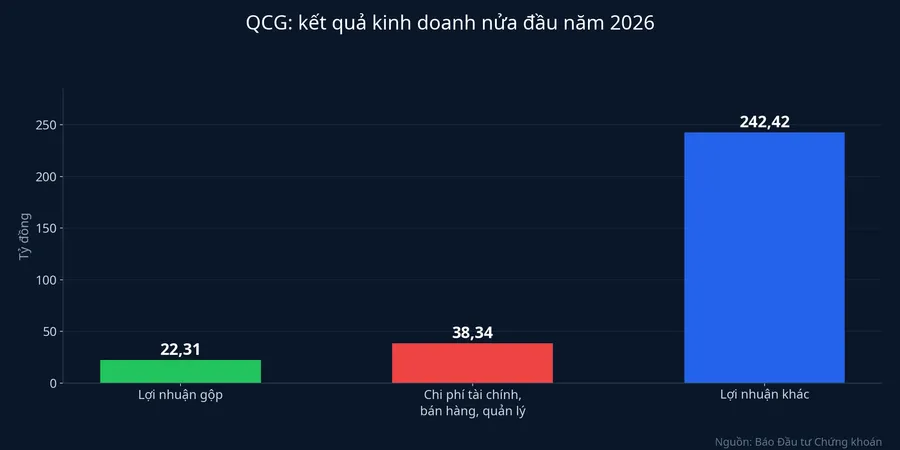
Nói cách khác, hoạt động bán hàng trong sáu tháng đầu năm chưa đủ trả chi phí vận hành. Một công ty ở tình trạng đó khó dồn đủ hơn 1.400 tỷ đồng chỉ từ tiền kinh doanh.
Đơn vị kiểm toán UHY cũng đã nhiều lần cảnh báo về khả năng hoạt động liên tục của QCG, vì nợ ngắn hạn vượt tài sản ngắn hạn.Người Quan Sát Loại cảnh báo này thường khiến ngân hàng đòi tài sản bảo đảm chắc chắn hơn khi cho vay, và đó có thể là một lý do nghị quyết mở sẵn khả năng dùng cả tài sản của bên thứ ba.
Vì sao đổi hướng: nguồn mượn không lãi có giới hạn
Động lực thứ ba ít ồn ào hơn. Công ty đã gom tiền từ nguồn lực nội bộ và từ các khoản mượn không lãi suất của người thân ban lãnh đạo, nhưng tiến độ thanh toán vẫn chưa khép lại được. Mốc lũy kế có ngày rõ ràng gần nhất mà báo chí ghi nhận vẫn là cuối tháng 7.
Tiền mượn không lãi của người nhà rất rẻ với cổ đông, vì công ty gần như không phải trả chi phí. Tuy vậy, nguồn này phụ thuộc vào khả năng tài chính của vài cá nhân. Khi phần còn thiếu vẫn ở mức gần 1.500 tỷ đồng, cánh cửa ngân hàng trở thành nguồn lớn còn lại.
Trong ba động lực, khoản còn thiếu cho Bắc Phước Kiển quyết định quy mô hạn mức. Hai yếu tố còn lại giải thích vì sao công ty không tự xoay được khoản đó bằng tiền kinh doanh hoặc tiền mượn người nhà.
Hệ quả với người đang cầm cổ phiếu QCG
Chuyển từ tiền mượn không lãi sang nợ ngân hàng thay đổi hai thứ trong bảng tài chính của QCG.
Thứ nhất là chi phí lãi. Theo chính phép tính của bà Loan, vay 1.000 đến 1.500 tỷ đồng sẽ tốn hơn 100 tỷ đồng tiền lãi mỗi năm, tương đương hơn 50 tỷ đồng cho mỗi nửa năm. Con số đó gấp hơn hai lần lợi nhuận gộp 22,31 tỷ đồng của nửa đầu năm 2026. Nếu hạn mức được rút gần hết, chi phí lãi sẽ trừ thẳng vào lợi nhuận thuộc về cổ đông, ở một công ty mà kinh doanh chính chưa đủ bù chi phí hiện tại.
Thứ hai là tài sản bảo đảm. Tài sản của công ty có thể bị đem thế chấp hoặc cầm cố cho ngân hàng, và khi đó phần tài sản này không còn tự do để bán hoặc góp vốn cho đến khi khoản vay được trả.
Mặt có lợi cũng cần được nói rõ. Nếu khoản vay giúp QCG nộp đủ tiền và nhận lại hồ sơ Bắc Phước Kiển, công ty lấy lại quyền phát triển một dự án đang bị treo. Lợi ích đó chỉ thành tiền khi dự án được triển khai và bán hàng, còn chi phí lãi bắt đầu chạy từ ngày giải ngân.
Cổ phiếu QCG đóng cửa phiên 16/10/2026 ở mức 10.800 đồng.
Văn bản nào sẽ cho biết khoản vay thực tế lớn đến đâu
Báo cáo tài chính quý III của QCG chốt số liệu tại ngày 30/9, tức trước khi nghị quyết vay ra đời. Báo cáo này sẽ cho biết công ty đã nộp thêm tiền cho Bắc Phước Kiển trong quý hay chưa, và nợ vay hiện có trước khi có hạn mức mới. Nó chưa thể phản ánh khoản vay ngân hàng nào ký sau ngày 14/10.
Vì vậy có hai mốc đáng theo dõi. Mốc đầu tiên là bất kỳ công bố thông tin nào về hợp đồng tín dụng hoặc hợp đồng thế chấp, nơi sẽ lộ ra tên ngân hàng, số tiền, lãi suất và tài sản bảo đảm. Mốc thứ hai là báo cáo tài chính quý IV, dự kiến ra vào khoảng cuối tháng 1/2027, kỳ đầu tiên cho thấy dư nợ ngân hàng thực tế tăng bao nhiêu và chi phí lãi vay đi vào kết quả kinh doanh ở mức nào.
Nếu dư nợ ngân hàng tăng mạnh mà khoản nộp cho Bắc Phước Kiển cũng tăng tương ứng, cách đọc của báo chí được xác nhận, và cổ đông đổi chi phí lãi lấy cơ hội nhận lại dự án. Nếu dư nợ tăng mà khoản nộp đứng yên, câu hỏi về mục đích sử dụng vốn sẽ cần được trả lời rõ hơn nhiều.