
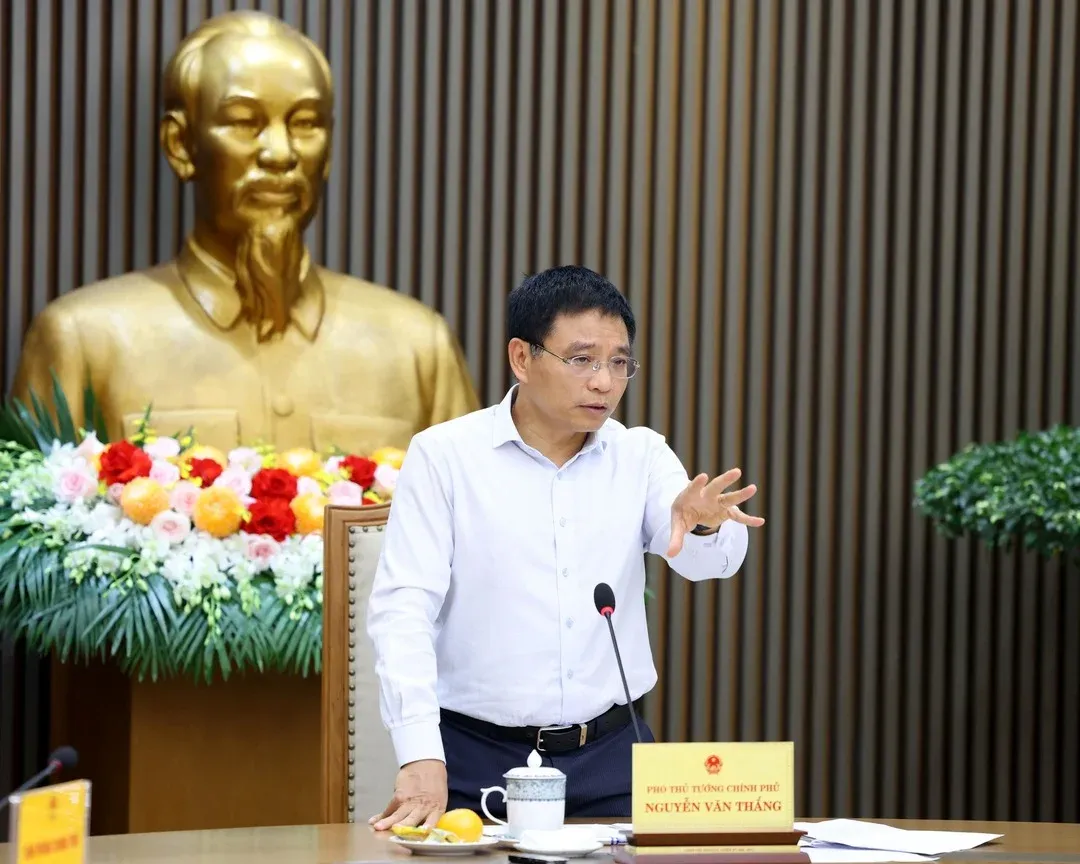
Tại cuộc họp về điều hành chính sách tiền tệ chiều 16/10, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đánh giá mặt bằng lãi cho vay còn cao, ảnh hưởng đến chi phí vốn, sản xuất, kinh doanh và khả năng tiếp cận tín dụng. Ông yêu cầu Ngân hàng Nhà nước (NHNN) sớm có biện pháp để lãi cho vay giảm từ 1,5–2% với sản xuất, kinh doanh và các lĩnh vực ưu tiên, đồng thời giao Thống đốc trực tiếp chỉ đạo và chịu trách nhiệm về hiệu quả giải pháp.
Đây là chỉ đạo tại cuộc họp, do báo chí thuật lại. Đến nay chưa có văn bản nào của NHNN nêu mức giảm cụ thể cho từng nhóm khoản vay. Vì vậy câu hỏi "mình được giảm bao nhiêu, từ khi nào" chưa có đáp án. Điều trả lời được ngay là lãi vay đã lên vì đâu, và mức giảm phải đi qua những khâu nào ở ngân hàng.
Lãi vay đã cao hơn khoảng 3 điểm phần trăm so với một năm trước
Theo số liệu NHNN mà VnExpress dẫn, lãi cho vay bình quân tháng 8/2026 là 10,7%, cao hơn tháng 7 là 0,2 điểm phần trăm và cao hơn khoảng 3 điểm phần trăm so với các khoản vay giải ngân một năm trước. Nói đơn giản, với mỗi 1 tỷ đồng dư nợ, người vay hôm nay trả thêm khoảng 30 triệu đồng tiền lãi mỗi năm so với người vay cùng số tiền năm ngoái.
Con số từng ngân hàng công bố lại thấp hơn mức bình quân đó. BIDV và Vietcombank công bố lãi cho vay bình quân khoảng 7,4–7,6%, còn một số ngân hàng tư nhân như Eximbank, KienlongBank, MBV ở mức 8,4–9,5%. Tuy nhiên, khảo sát của VnExpress cho thấy nhóm Big4 đang cho vay thực tế 9–10,5%, còn ở ngân hàng tư nhân có thể tới 12%.
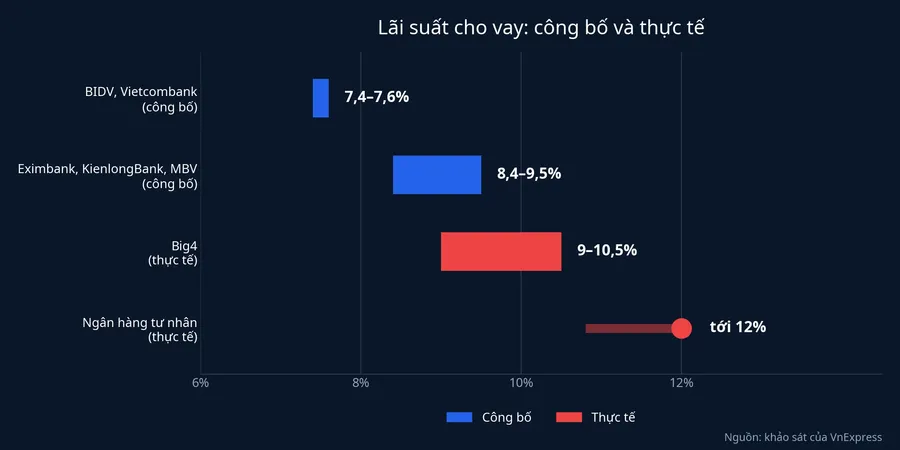
Khoảng cách này không hẳn là mâu thuẫn. Lãi bình quân do ngân hàng công bố được tính trên toàn danh mục, gồm cả khoản vay ngắn hạn ưu đãi, khoản có tài sản thế chấp tốt và khách hàng lớn. Một hộ kinh doanh hay doanh nghiệp nhỏ đi vay lần đầu sẽ nhận mức lãi tùy thời hạn, mục đích vay, tài sản bảo đảm và lịch sử tín dụng của chính mình. Vì thế, khi đọc tin "lãi vay bình quân 7,5%", bạn nên hiểu đó là mức trung bình của cả ngân hàng, không phải mức mình sẽ được chào.
Lãi vay lên vì chi phí vốn của ngân hàng lên trước
Bạn có thể hình dung lãi cho vay như giá bán của ngân hàng. Giá đó gồm chi phí để có tiền cho vay, chi phí vận hành, dự phòng rủi ro và phần lợi nhuận. Muốn hạ giá bán một cách bền vững, ngân hàng phải hạ được ít nhất một trong các khoản đó, và khoản lớn nhất thường là chi phí huy động tiền gửi.
Lạm phát là một lực kéo chi phí này đi lên. CPI tháng 9/2026 tăng 5,08% so với cùng kỳ, trong khi tháng 1 chỉ tăng 2,53%. Khi giá cả tăng nhanh, người gửi tiền đòi lãi cao hơn để giữ sức mua, và ngân hàng khó hạ lãi huy động. Trong báo cáo trước Quốc hội sáng 17/10, Thủ tướng Chính phủ Lê Minh Hưng cũng nêu nhu cầu vốn đầu tư lớn và áp lực lạm phát khiến mặt bằng lãi suất huy động, cho vay còn cao.
Cạnh tranh hút tiền gửi giữa các ngân hàng là lực thứ hai, nhưng bài này chưa có số liệu đủ mới để đo mức độ của nó. Vì vậy, không thể nói lực nào đóng góp nhiều hơn vào việc lãi vay tăng. Điều chắc chắn là cả hai cùng đẩy chi phí vốn lên, và mọi cuộc giảm lãi cho vay đều phải bắt đầu từ chỗ chi phí đó dừng tăng.
Lãi điều hành đứng yên, nên mức giảm phải đến từ chính ngân hàng
Lần yêu cầu này khác ở chỗ chưa đi kèm một đợt hạ lãi điều hành. Theo dữ liệu nội bộ của Investify, lãi suất điều hành của Việt Nam đứng ở 4,5% suốt từ tháng 6 đến tháng 10/2026. Khi lãi điều hành không giảm, chi phí ngân hàng vay vốn từ NHNN cũng không giảm, nên một khoản cắt 1,5–2% ở lãi cho vay không thể tự đến từ phía cơ quan điều hành.
Nội dung cuộc họp 16/10 cho thấy mức giảm được kỳ vọng đi qua ba khâu ở chính các ngân hàng.
Khâu thứ nhất là lãi huy động. Nếu chi phí huy động không giảm, ngân hàng chỉ còn cách cắt vào phần chênh lệch giữa lãi cho vay và lãi huy động của mình. Đó là lý do khâu này quyết định việc mức giảm có bền hay không.
Khâu thứ hai là chi phí vận hành. Phó Thủ tướng yêu cầu các ngân hàng tiếp tục tiết giảm chi phí, đẩy mạnh chuyển đổi số, nâng hiệu quả hoạt động để giảm lãi vay, đồng thời công khai, minh bạch lãi suất theo quy định.
Khâu thứ ba là thanh khoản và kỷ luật thực thi. Thống đốc được giao chịu trách nhiệm cả về giảm lãi cho vay lẫn bảo đảm thanh khoản cho các ngân hàng thương mại. Phó Thủ tướng cũng yêu cầu tăng cường thanh tra, kiểm tra, xử lý nghiêm các tổ chức tín dụng không chấp hành chỉ đạo về lãi suất hoặc cạnh tranh lãi suất không lành mạnh. Riêng mảng nhà ở xã hội, NHNN tái cấp vốn với lãi suất hợp lý cho các ngân hàng tham gia cho vay. Đây là khoản duy nhất trong cuộc họp có nguồn vốn rẻ từ NHNN đi kèm.
Sáng 17/10, Thủ tướng Lê Minh Hưng cho biết Chính phủ đã chỉ đạo NHNN điều hành và yêu cầu hệ thống tổ chức tín dụng thống nhất giảm lãi cho vay từ 1,5–2% đối với sản xuất, kinh doanh và các lĩnh vực ưu tiên. Như vậy chỉ đạo được nhắc lại ở cấp cao nhất của Chính phủ trong hai ngày liên tiếp, nhưng mức giảm của từng ngân hàng vẫn chưa được công bố.
Con số 1,5–2% nên đọc thế nào
Các báo đều ghi "giảm từ 1,5–2%" mà không nói rõ đơn vị. Có hai cách hiểu, và độ chênh giữa chúng rất lớn.
Nếu hiểu là 1,5–2% của mức lãi, khoản vay đang chịu 10,7% chỉ giảm khoảng 0,16–0,21 điểm phần trăm. Mức đó xấp xỉ phần lãi vay bình quân đã tăng riêng trong tháng 8, khó tương xứng với một chỉ đạo giao Thống đốc trực tiếp chịu trách nhiệm.
Nếu hiểu là 1,5–2 điểm phần trăm, khoản vay 10,7% sẽ về khoảng 8,7–9,2%. Mức này bù được một nửa tới hai phần ba khoảng 3 điểm phần trăm lãi vay đã tăng trong một năm, chưa đưa lãi về mặt bằng năm ngoái. Cách hiểu điểm phần trăm hợp với bối cảnh cuộc họp hơn, nhưng chỉ khi NHNN hoặc các ngân hàng công bố biểu lãi mới, người vay mới biết chắc mức giảm của mình.
Ai được nhắc tên, ai không
Yêu cầu giảm lãi nhắm vào khoản vay sản xuất, kinh doanh và các lĩnh vực ưu tiên. Hộ kinh doanh, chủ doanh nghiệp nhỏ và người vay vốn lưu động nằm trong nhóm được nhắc trực tiếp.
Vay tiêu dùng và vay mua nhà thông thường không có tên trong vế giảm lãi. Bất động sản xuất hiện ở một vế khác: Phó Thủ tướng lưu ý kiểm soát chất lượng tín dụng, hạn chế nợ xấu phát sinh, nhất là trong bất động sản. Không được nhắc tên không có nghĩa lãi vay mua nhà chắc chắn đứng yên. Nếu chi phí vốn chung của ngân hàng giảm, mọi khoản vay đều có cơ sở để hạ. Nhưng với nhóm này, mức giảm sẽ đi theo đà chung của thị trường, không theo con số 1,5–2%.
Người đang vay lãi thả nổi cần nhớ rằng chỉ đạo ngày 16/10 không tự sửa hợp đồng của họ. Lãi thả nổi thường được tính lại theo kỳ điều chỉnh ghi trong hợp đồng, bằng lãi cơ sở của ngân hàng cộng biên độ cố định. Biên độ gần như không đổi suốt khoản vay, còn lãi cơ sở chỉ đi xuống khi chi phí vốn của ngân hàng đi xuống. Do đó, kể cả khi ngân hàng hạ lãi cho khoản vay mới ngay trong tháng 10, người đang có dư nợ cũ chỉ thấy thay đổi ở kỳ điều chỉnh tiếp theo.
Tác động tới người gửi tiết kiệm và cổ đông ngân hàng
Với người gửi tiết kiệm, chiều tác động khá rõ. Nếu ngân hàng muốn giảm lãi vay mà vẫn giữ được lợi nhuận, lãi huy động sẽ khó đứng yên, đặc biệt ở các chương trình ưu đãi. Ngược lại, nếu lãi huy động không giảm, khó có ngân hàng nào giảm lãi vay đủ 1,5–2 điểm phần trăm mà không cắt sâu vào lợi nhuận.
Với người cầm cổ phiếu ngân hàng, câu chuyện xoay quanh chênh lệch giữa lãi cho vay và lãi huy động, thể hiện qua chỉ số NIM. Nếu lãi cho vay giảm nhanh hơn lãi huy động, NIM bị thu hẹp và lợi nhuận quý tới chịu áp lực. Nếu hai mức giảm đi cùng nhịp, phần chênh lệch được giữ và tác động dồn sang người gửi tiền. Ngân hàng có nhiều tiền gửi không kỳ hạn, chi phí vốn thấp, sẽ có nhiều dư địa hấp thụ hơn ngân hàng phải hút tiền bằng lãi ưu đãi cao.
Ba dữ kiện sẽ cho biết chỉ đạo đã đi vào thực tế chưa
Kết luận của bài là mức giảm 1,5–2% có cơ sở đến với khoản vay sản xuất, kinh doanh mới trước, và mức giảm thực tế sẽ đúng bằng phần chi phí vốn mà ngân hàng hạ được. Lãi điều hành đứng yên nên không có cú giảm đồng loạt từ phía NHNN. Khoản vay mua nhà, vay tiêu dùng và dư nợ thả nổi cũ sẽ đi sau, theo đà chung.
Dữ kiện thứ nhất là văn bản hoặc biện pháp cụ thể NHNN đưa ra sau cuộc họp, nhất là việc có thay đổi lãi điều hành hay chỉ dừng ở yêu cầu với ngân hàng. Dữ kiện thứ hai là biểu lãi tiền gửi kỳ hạn dài trong vài tuần tới: nếu các chương trình cộng thêm lãi rút dần, chi phí vốn đang giảm thật. Dữ kiện thứ ba là lãi cho vay bình quân NHNN công bố cho tháng 9 và tháng 10. Nếu con số vẫn quanh 10,7%, yêu cầu giảm lãi chưa đi qua được khâu chi phí vốn.