
Trong rổ dư nợ bất động sản của các ngân hàng có hai nhóm khoản vay với quy mô gần bằng nhau. Nhóm thứ nhất là tiền cho doanh nghiệp và cá nhân vay để kinh doanh bất động sản. Nhóm thứ hai là tiền cho người dân vay để tiêu dùng hoặc tự sử dụng bất động sản, trong đó có vay mua nhà để ở. Mỗi nhóm có số dư khoảng 2,6 triệu tỷ đồng.CafeF Nhưng trong 8 tháng đầu năm 2026, hai nhóm này tăng với tốc độ rất khác nhau.
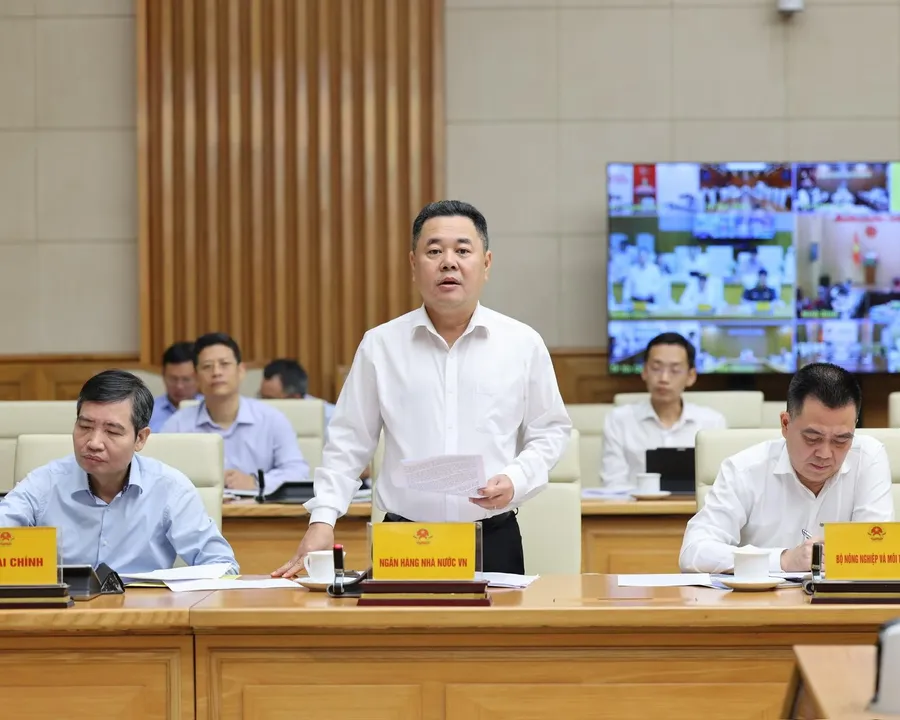
Số liệu do Phó Thống đốc Ngân hàng Nhà nước Việt Nam (NHNN) Nguyễn Ngọc Cảnh báo cáo tại Phiên họp thứ nhất của Ban Chỉ đạo Trung ương về chính sách nhà ở và thị trường bất động sản sau khi kiện toàn, sáng 13/10 tại Trụ sở Chính phủ.
Cùng một rổ, hai tốc độ
Nhìn vào con số tổng trước. Đến 31/8/2026, dư nợ tín dụng bất động sản của các tổ chức tín dụng đạt 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025.CafeF Con số này chiếm 25,39% dư nợ tín dụng toàn nền kinh tế.Người Quan Sát Nói cách khác, cứ bốn đồng ngân hàng cho vay trong cả nền kinh tế thì hơn một đồng gắn với nhà đất.
Khi tách rổ này làm hai, bức tranh khác hẳn:
| Tiêu chí | Vay kinh doanh bất động sản | Vay tiêu dùng, tự sử dụng bất động sản |
|---|---|---|
| Số dư đến 31/8/2026 | 2,59 triệu tỷ đồng | 2,61 triệu tỷ đồng |
| Tỷ trọng trong rổ | 49,85% | 50,15% |
| Tăng so với cuối 2025 | 19,59% | 1,02% |
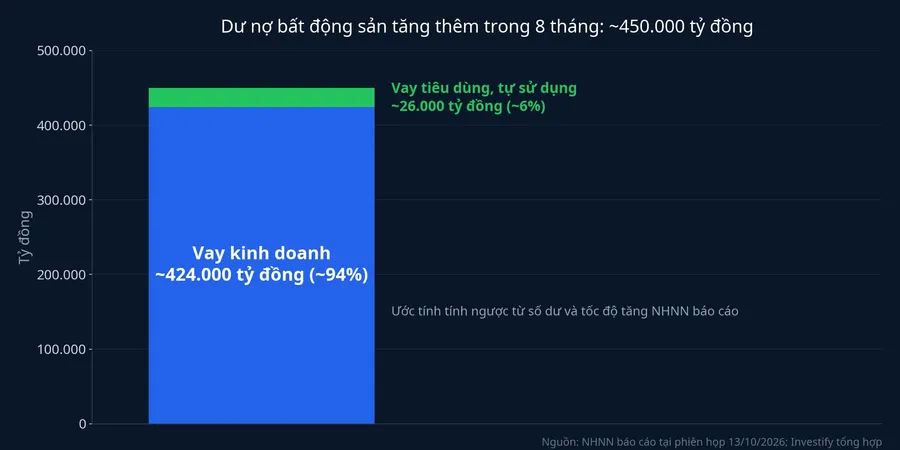
| Phần tăng thêm (ước tính) | khoảng 424.000 tỷ đồng | khoảng 26.000 tỷ đồng |
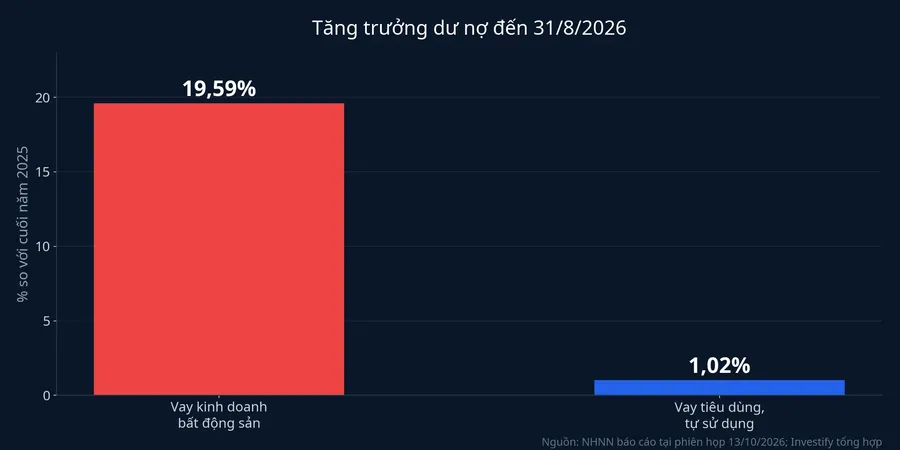
Cần nói rõ dòng cuối của bảng: đây không phải số NHNN công bố. Đó là phép tính ngược từ số dư và tốc độ tăng được báo cáo. Nếu vay kinh doanh đạt 2,59 triệu tỷ sau khi tăng 19,59%, số dư cuối năm 2025 của nhóm này vào khoảng 2,17 triệu tỷ đồng. Làm tương tự với nhóm vay tiêu dùng, tự sử dụng, số dư cuối năm 2025 vào khoảng 2,58 triệu tỷ đồng.
Từ đó, cả rổ đã tăng thêm khoảng 450.000 tỷ đồng trong 8 tháng. Khoảng 94% phần tăng này thuộc nhóm vay kinh doanh, còn nhóm vay tiêu dùng, tự sử dụng chỉ chiếm khoảng 6%.
Hệ quả là thứ tự trong rổ gần như bị đảo lại. Theo ước tính trên, cuối năm 2025 vay kinh doanh chỉ chiếm khoảng 46% rổ dư nợ bất động sản. Đến 31/8/2026, tỷ trọng này lên 49,85%, chỉ còn thấp hơn nhóm vay để ở và tiêu dùng chưa tới nửa điểm phần trăm. Nếu hai tốc độ tăng giữ như 8 tháng qua, vay kinh doanh sẽ sớm thành nhóm lớn hơn.
Giới hạn tín dụng 2026 cho biết gì, chưa cho biết gì
Theo Phó Thống đốc Cảnh, trong năm 2026 NHNN đã chỉ đạo các tổ chức tín dụng kiểm soát tốc độ tăng tín dụng bất động sản không vượt quá tốc độ tăng tín dụng chung của chính ngân hàng đó.CafeF Đi kèm là một ngoại lệ: phần dư nợ tăng thêm so với cuối năm 2025 của nhà ở xã hội, khu công nghiệp, khu chế xuất, và nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng được loại trừ khỏi dư nợ bất động sản khi tính giới hạn này.
Quy định đó giúp đọc con số 19,59% thận trọng hơn. Ngân hàng được cho các phân khúc trên vay thêm mà không bị tính vào trần tăng trưởng bất động sản. Vì vậy, một phần tiền tăng thêm của nhóm vay kinh doanh có thể đã đi vào khu công nghiệp, khách sạn, khu nghỉ dưỡng hay dự án nhà ở xã hội.
Tuy nhiên, báo cáo tại phiên họp không tách phần tăng 19,59% theo từng phân khúc. Người đọc không biết bao nhiêu trong khoảng 424.000 tỷ đồng thuộc nhóm được loại trừ, bao nhiêu thuộc dự án nhà ở thương mại. Do đó, số liệu chưa đủ để gọi phần tăng của vay kinh doanh là đầu cơ. Nó chỉ cho thấy vốn ngân hàng vào nhà đất trong 8 tháng đã đi chủ yếu qua bên làm dự án và kinh doanh, thay vì qua người vay mua nhà.
Còn có những cách đọc khác. Có thể nhiều dự án đang ở giai đoạn xây dựng, nên vốn đi vào chủ đầu tư trước rồi mới tới người mua khi bàn giao. Cũng có thể phần được loại trừ khỏi giới hạn đã kéo dư nợ kinh doanh lên nhanh. Số liệu hiện có chưa cho phép phân định cách đọc nào đúng hơn.
Nhà ở xã hội: nhỏ so với rổ, và cũng nghiêng về chủ đầu tư
Dư nợ cho vay nhà ở xã hội của các ngân hàng đạt hơn 51.000 tỷ đồng, trong đó Ngân hàng Chính sách xã hội cho vay hơn 26.000 tỷ đồng và các ngân hàng thương mại hơn 25.000 tỷ đồng.Người Quan Sát Đặt cạnh rổ 5,21 triệu tỷ đồng, con số này chưa tới 1%.
Trong chương trình cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP, đến 31/8/2026 các ngân hàng đã giải ngân khoảng 17.500 tỷ đồng. Khoảng 15.000 tỷ đồng đi vào chủ đầu tư và 2.500 tỷ đồng dành cho người mua nhà. Chương trình cho người dưới 35 tuổi vay mua nhà ở xã hội mới giải ngân khoảng 577 tỷ đồng.Người Quan Sát
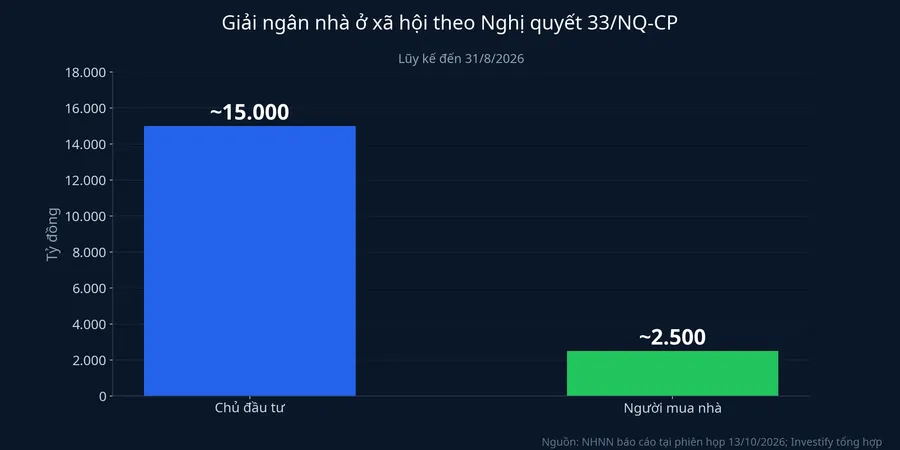
Với nhà ở xã hội, tỷ lệ nghiêng về chủ đầu tư có lời giải tương đối rõ: dự án phải xây xong thì người mua mới vay để nhận nhà. Điều đáng theo dõi là khoảng chênh này có thu hẹp khi các dự án bắt đầu bàn giao hay không.
Với người đang cầm cổ phiếu ngân hàng
Tại phiên họp, Phó Thống đốc Cảnh nhấn mạnh đầu tư bất động sản mang tính trung và dài hạn, trong khi vốn ngân hàng huy động chủ yếu là ngắn hạn. Theo ông, chênh lệch kỳ hạn này có thể dẫn tới rủi ro thanh khoản nếu khách vay không trả nợ đúng hạn, nên cần đa dạng các kênh huy động vốn cho lĩnh vực bất động sản.CafeF
Với cổ đông ngân hàng, rủi ro này không chia đều. Ngân hàng nào có tỷ trọng cho vay bất động sản cao, đặc biệt là cho doanh nghiệp làm dự án lớn, sẽ chịu ảnh hưởng nhiều hơn khi dòng tiền bán hàng của dự án chậm lại. Khoản vay mua nhà của cá nhân thường được trả dần hằng tháng bằng thu nhập của người vay. Khoản vay dự án thì phụ thuộc vào việc dự án bán được hàng và thu tiền đúng tiến độ.
Vì vậy, khi đọc báo cáo tài chính quý III của ngân hàng, phần đáng xem là thuyết minh cơ cấu dư nợ theo ngành: tỷ trọng bất động sản là bao nhiêu và thay đổi thế nào so với cuối năm 2025. Đây là chỉ số để đọc rủi ro, không phải tín hiệu mua hay bán một mã cụ thể.
Với người đang vay hoặc định vay mua nhà để ở
Con số 1,02% là mức tăng của số dư, không phải lượng giải ngân mới. Dư nợ gần như đứng yên không có nghĩa là không ai vay mới. Nó có nghĩa là phần người dân vay thêm trong 8 tháng gần bằng phần họ đã trả bớt.
Báo cáo tại phiên họp không giải thích vì sao nhóm này tăng chậm. Nguồn tin cũng không tách riêng vay mua nhà để ở khỏi các khoản vay tiêu dùng khác có gắn với bất động sản. Vì vậy bài viết dừng ở điều số liệu cho thấy: trong 8 tháng đầu năm, phần dư nợ nhà đất tăng thêm gần như không đến từ nhóm người vay này.
Kết luận
Từ đầu năm đến 31/8/2026, vốn ngân hàng vào nhà đất đã đi chủ yếu qua doanh nghiệp và cá nhân kinh doanh bất động sản. Khoảng 94% phần dư nợ tăng thêm thuộc nhóm này, còn khoản vay của người mua nhà để ở và tiêu dùng gần như đứng yên. Một phần trong đó có thể thuộc các phân khúc được NHNN cho phép loại trừ, như khu công nghiệp hay nhà ở xã hội, nhưng nguồn chưa tách được bao nhiêu.
Khoảng chênh này là kết quả của khung 8 tháng, chưa đủ để gọi là xu hướng lâu dài. Số liệu tín dụng các tháng cuối năm sẽ cho biết hai tốc độ có xích lại gần nhau hay không. Nếu nhóm vay để ở vẫn quanh mức tăng 1% trong khi vay kinh doanh tiếp tục tăng gần 20%, vay kinh doanh sẽ vượt lên thành nhóm lớn hơn trong rổ bất động sản. Khi đó, rủi ro chênh lệch kỳ hạn mà chính Phó Thống đốc nêu tại phiên họp sẽ dồn nhiều hơn vào các khoản vay dự án.