
CTCP Thép tấm lá Thống Nhất (UPCoM: TNS) là doanh nghiệp thép đầu tiên công bố kết quả quý III/2026. Theo báo cáo tài chính được CafeF thuật lại ngày 14/10, công ty lãi sau thuế gần 9,95 tỷ đồng, gấp khoảng 10 lần mức 985 triệu đồng của quý III/2025.CafeF Người Quan Sát ghi con số này là hơn 9,5 tỷ đồng.Người Quan Sát Dù lấy số nào, mức lãi vẫn gần 10 tỷ đồng.
Nhìn vào con số, ba chỉ tiêu trong cùng một quý đi ngược hướng nhau. Sản lượng tiêu thụ tăng 96% so với cùng kỳ, tức gần gấp đôi. Doanh thu thuần lại giảm 31,4%, còn gần 125 tỷ đồng.CafeF Lợi nhuận thì tăng gấp khoảng 10 lần. Câu trả lời nằm ở việc TNS đã đổi cách kiếm tiền trong quý này.
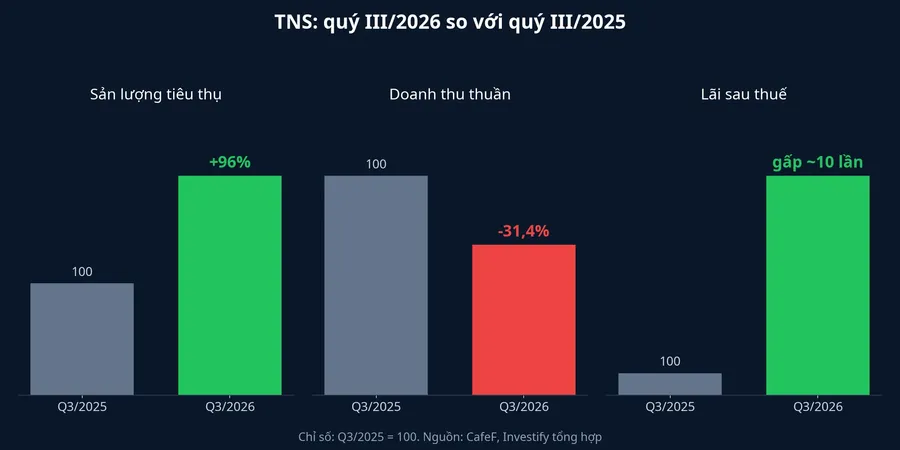
Bán gần gấp đôi lượng thép mà thu ít tiền hơn
Doanh thu của TNS gồm ba nguồn, và mỗi nguồn đi một hướng.
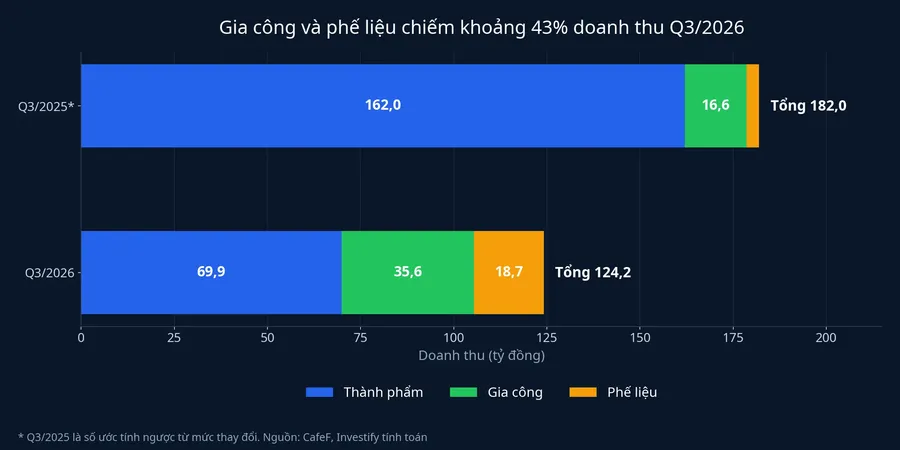
Mảng bán hàng hóa, thành phẩm là mảng truyền thống: nhà máy tự mua nguyên liệu, cán thành thép cuộn cán nguội rồi bán với giá trị đầy đủ của cuộn thép. Mảng này giảm gần 57%, còn 69,9 tỷ đồng.CafeF Tính ngược từ mức giảm, cùng kỳ năm ngoái mảng này mang về khoảng 162 tỷ đồng.
Dịch vụ gia công tăng khoảng 114%, đạt 35,6 tỷ đồng. Gia công là làm thép theo đơn cho khách: khách thường giao nguyên liệu, nhà máy cán và thu phí. Doanh thu ghi nhận chỉ là phần phí đó, không phải cả giá trị cuộn thép. Vì vậy một tấn thép gia công vẫn được tính vào sản lượng như một tấn thép tự bán, nhưng mang về ít doanh thu hơn nhiều.
Bán phế liệu đạt 18,7 tỷ đồng, gấp 5,5 lần cùng kỳ.CafeF Đây là nguồn thu đi theo sản lượng: nhà máy chạy nhiều hơn thì thép vụn, đầu cuộn phát sinh cũng nhiều hơn. Theo doanh nghiệp, sản lượng sản xuất quý III tăng 95%.
Cộng lại, gia công và phế liệu chiếm khoảng 43% doanh thu quý III, trong khi cùng kỳ năm ngoái hai mảng này chỉ chiếm khoảng một phần chín. Đây là phép tính của Investify từ số liệu CafeF đưa. Phép tính giải được mâu thuẫn đầu tiên: sản lượng gần gấp đôi nhưng phần tăng chủ yếu rơi vào loại hàng ghi doanh thu thấp, còn mảng ghi doanh thu cao lại co hơn một nửa. Báo chí chưa công bố sản lượng theo từng mảng, nên chưa thể nói chính xác bao nhiêu tấn là gia công.
Giá vốn giảm nhanh hơn doanh thu
Mâu thuẫn thứ hai nằm ở lợi nhuận. Giá vốn hàng bán giảm gần 40%, xuống 106,5 tỷ đồng, nhanh hơn mức giảm 31,4% của doanh thu. Lợi nhuận gộp vì thế tăng từ 4,9 tỷ lên 18,5 tỷ đồng, và biên lãi gộp từ 2,7% lên 14,8%.CafeF Nói đơn giản, cùng kỳ năm ngoái mỗi 100 đồng doanh thu chỉ để lại chưa tới 3 đồng lãi gộp, quý này để lại gần 15 đồng.
Trong văn bản giải trình, TNS cho biết công ty đã thay đổi cơ cấu sản phẩm, tập trung vào nhóm có biên lợi nhuận cao hơn, đồng thời sản lượng tăng giúp nâng hiệu quả khai thác năng lực sản xuất. Đó là lời doanh nghiệp. Logic này khớp với cơ cấu doanh thu ở trên: mảng gia công thường không phải bỏ tiền mua nguyên liệu nên giá vốn chủ yếu là điện, nhân công và khấu hao, còn phế liệu phát sinh từ chính quá trình sản xuất.
Tuy nhiên, thông tin công bố chưa tách được lợi nhuận gộp theo từng mảng, nên mức đóng góp của từng yếu tố vẫn là suy luận. Có ít nhất hai lời giải khác cần đặt cạnh lời giải trình:
- Chi phí cố định được chia mỏng hơn. Nhà máy chạy gần gấp đôi sản lượng thì khấu hao và chi phí vận hành tính trên mỗi tấn giảm xuống. Đây chính là ý "hiệu quả khai thác năng lực" mà doanh nghiệp nêu, và nó tác động lên mọi mảng chứ không riêng gia công.
- Giá nguyên liệu. Nếu giá thép cuộn cán nóng, nguyên liệu đầu vào của thép cán nguội, thấp hơn cùng kỳ, mảng thành phẩm cũng có biên tốt hơn. Báo cáo được thuật lại không nêu yếu tố này, nên không thể xác nhận hay loại trừ.
Dữ liệu hiện có nghiêng về lời giải cơ cấu, vì đó là thay đổi duy nhất có số liệu cụ thể đi kèm: tỷ trọng gia công và phế liệu tăng từ khoảng một phần chín lên khoảng 43% doanh thu. Phần đóng góp của hai lời giải còn lại chỉ rõ khi có thuyết minh chi tiết hơn.
Chi phí cũng tăng theo quy mô hoạt động. Chi phí bán hàng tăng 155%, lên 1,3 tỷ đồng. Chi phí quản lý doanh nghiệp tăng gần gấp đôi, lên 4,4 tỷ đồng, chủ yếu do nhân công. Phần tăng này vẫn nhỏ so với 13,6 tỷ đồng lãi gộp tăng thêm, nên lợi nhuận trước thuế đạt hơn 12 tỷ đồng, tăng 824%.CafeF
Vì sao gần 10 tỷ đồng lại thành "gấp 10 lần"
Con số gấp 10 lần phần lớn đến từ cái nền. Quý III/2025, TNS chỉ lãi sau thuế 985 triệu đồng. Trên mẫu số dưới 1 tỷ đồng, chỉ cần lãi thêm vài tỷ là tỷ lệ tăng đã nhảy lên nhiều lần.
Nhìn cả 9 tháng, bức tranh bình thường hơn nhiều. Doanh thu thuần lũy kế đạt 794,3 tỷ đồng, giảm 13,6%. Lợi nhuận sau thuế đạt 13,3 tỷ đồng, chỉ tăng 3,6% so với cùng kỳ.CafeF Riêng quý III đóng góp gần 75% lợi nhuận 9 tháng, nghĩa là cả nửa đầu năm công ty chỉ lãi khoảng 3,4 tỷ đồng.
Kế hoạch năm cũng cho thấy kỳ vọng ban đầu thấp thế nào. TNS đặt mục tiêu tiêu thụ 100.000 tấn sản phẩm và lợi nhuận trước thuế 1 tỷ đồng cho năm 2026, trong khi lợi nhuận trước thuế 9 tháng đã đạt 16,8 tỷ đồng.Người Quan Sát Vượt một kế hoạch 1 tỷ đồng chủ yếu cho biết kế hoạch được đặt rất thận trọng, chưa cho biết sức kiếm tiền bền vững của nhà máy.
Bảng cân đối nói gì với người đang cầm TNS
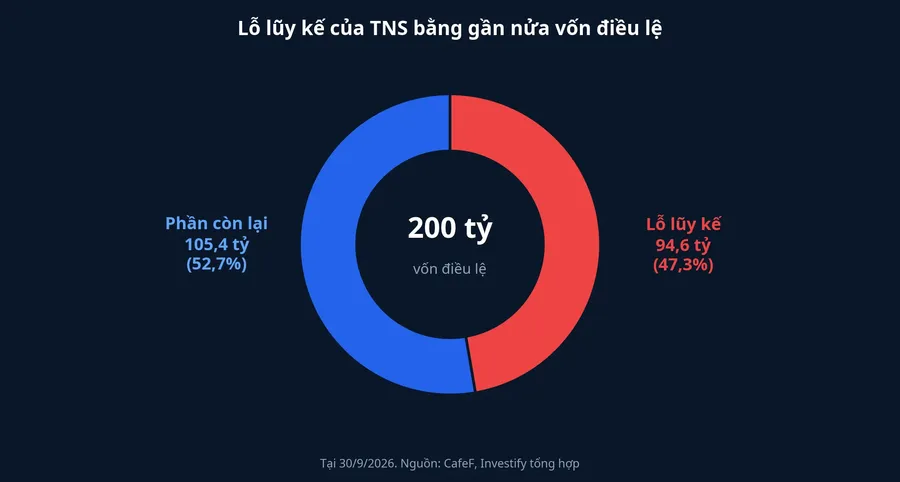
Tại ngày 30/9/2026, vốn chủ sở hữu của TNS tăng từ 92,9 tỷ lên 106,2 tỷ đồng. Dù vậy, công ty vẫn còn lỗ lũy kế gần 94,6 tỷ đồng, tương đương hơn 47% vốn điều lệ 200 tỷ đồng.CafeF Mức lãi gần 10 tỷ đồng của quý III mới bù được khoảng một phần mười khoản lỗ này. Cổ đông lớn nhất là Tổng công ty Thép Việt Nam, nắm 31,25% vốn.
Hai khoản mục khác thay đổi mạnh trong 9 tháng và đi cùng hướng với câu chuyện cơ cấu:
- Hàng tồn kho giảm từ 170 tỷ xuống 86,7 tỷ đồng, tương đương giảm 49%. Điều này khớp với việc nhà máy dựa nhiều hơn vào gia công, mảng không cần dự trữ nhiều nguyên liệu của chính mình.
- Phải thu khách hàng tăng từ 989 triệu lên gần 33,9 tỷ đồng, gấp hơn 34 lần, và hiện chiếm gần 10% tổng tài sản. Phần lớn doanh thu tăng thêm vẫn nằm trên sổ dưới dạng tiền khách còn nợ.CafeF
Tiền và tương đương tiền cuối quý đạt 8,7 tỷ đồng, còn vay và nợ thuê tài chính ở mức 32,8 tỷ đồng. Quy mô này cho thấy TNS là doanh nghiệp rất nhỏ, với tổng tài sản 344,2 tỷ đồng và 93 lao động.CafeF
Cách đọc con số này trong mùa báo cáo quý III
Mức lãi gấp khoảng 10 lần của TNS là kết quả của ba yếu tố cộng lại: cơ cấu doanh thu dịch sang gia công và phế liệu, nhà máy chạy gần gấp đôi sản lượng, và một nền so sánh dưới 1 tỷ đồng. Cả ba đều là chuyện riêng của một nhà máy cán nguội nhỏ đang tự xoay xở với khoản lỗ lũy kế gần nửa vốn điều lệ. Không yếu tố nào trong đó đo được biên lợi nhuận của các nhà sản xuất thép lớn, vốn bán chủ yếu thành phẩm của chính mình.
Vì vậy, con số này chưa phải tín hiệu về sức khỏe của cả ngành thép. Câu trả lời cho ngành sẽ đến từ báo cáo quý III của các doanh nghiệp thép lớn trong các tuần tới, khi biên lãi gộp của họ cho biết chênh lệch giữa giá bán và chi phí nguyên liệu có thực sự nới ra hay không.
Với riêng TNS, mức lãi quý III chỉ được xác nhận khi khoản phải thu khách hàng gần 33,9 tỷ đồng chuyển thành tiền trong các quý tới, và khi tỷ trọng gia công giữ được ở mức cao. Nếu phải thu tiếp tục phình ra trong báo cáo quý IV, phần lãi trên sổ sách cần được đọc thận trọng hơn.