
Năm năm áp thuế chống bán phá giá đã làm sợi polyester từ Ấn Độ, Indonesia và Malaysia vào Việt Nam giảm đáng kể. Riêng sợi xuất xứ Trung Quốc, nơi mức thuế thấp nhất chỉ 3,36%, vẫn tiếp tục tăng.Tạp chí Thuế Hải quan Từ thứ Sáu 16/10, lớp thuế ấy được giữ thêm 5 năm.
Ngày 13/10/2026, Bộ Công Thương đã ký, ban hành Quyết định 2652/QĐ-BCT về kết quả rà soát cuối kỳ vụ việc ER01.AD10.Báo Chính phủ Biện pháp áp dụng với một số sản phẩm sợi dài làm từ polyester xuất xứ từ bốn nước, có hiệu lực từ 16/10/2026 đến hết 15/10/2031.Doanh nhân Bài viết này đi theo ba câu hỏi: vì sao thuế được giữ, vì sao hai nhóm nước có kết quả khác nhau, và ai là người được, ai là người trả.
Quyết định áp với sản phẩm nào, mức thuế ra sao
Phạm vi gồm ba dòng sợi quen thuộc của ngành dệt: sợi định hướng một phần (POY), sợi dún (DTY) và sợi định hướng toàn phần (FDY), thuộc sáu mã HS từ 5402.33.10 đến 5402.47.90.Tạp chí Thuế Hải quan Đây là loại sợi tổng hợp dùng để dệt vải may quần áo thể thao, đồ bơi, vải lót.
Mức thuế chênh nhau rất xa giữa bốn nước. Ấn Độ chịu 54,9%, cao nhất trong bốn thị trường. Indonesia chịu 21,94% và Malaysia chịu 21,45%.Doanh nhân Với Trung Quốc, thuế tính theo từng nhà sản xuất, xuất khẩu và dao động từ 3,36% đến 17,45%. Toray Fibers (Nantong) cùng các công ty thương mại đi kèm chịu 3,36%, nhóm nhà sản xuất ở mục 14 của bảng thuế chịu 3,57%, mọi doanh nghiệp Trung Quốc còn lại chịu 17,45%.Tạp chí Thuế Hải quan
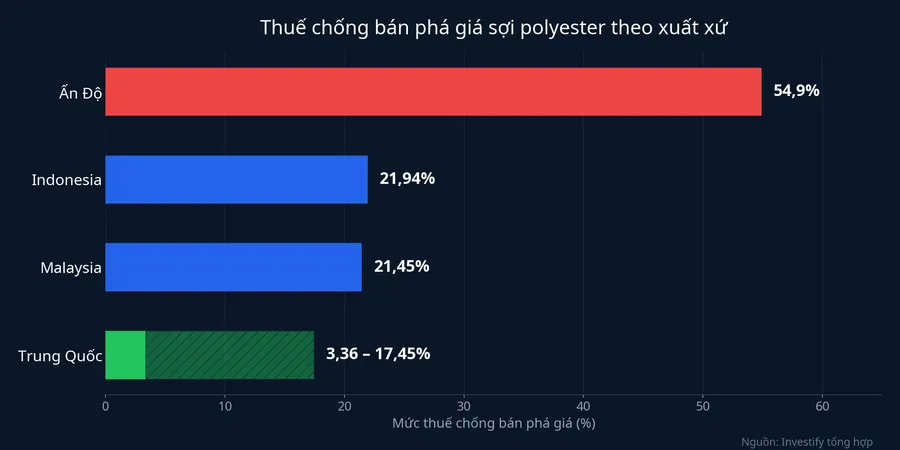
Mức thuế cụ thể của từng nhà xuất khẩu nằm trong phụ lục quyết định. Vì vậy bài này không ước tính tác động lên lợi nhuận của một doanh nghiệp cụ thể nào.
Biện pháp này không mới. Thuế chính thức được áp lần đầu theo Quyết định 2302/QĐ-BCT ngày 13/10/2021, có thời hạn năm năm.Báo Chính phủ Ngày 16/10/2025, Bộ Công Thương mở rà soát cuối kỳ theo Quyết định 3013/QĐ-BCT để xem có nên gia hạn hay không. Quyết định 2652 là câu trả lời.
Năm năm đầu: ba nước giảm, Trung Quốc thì không
Theo đánh giá của Cơ quan điều tra mà Báo Chính phủ dẫn lại, trong thời gian áp dụng, lượng nhập khẩu sản phẩm thuộc diện điều tra đã giảm đáng kể so với đầu thời kỳ rà soát. Phần giảm rõ nhất đến từ Ấn Độ, Indonesia và Malaysia.Doanh nhân Cùng lúc, tổng sản lượng thành phẩm trong nước tăng, doanh nghiệp làm sợi có điều kiện đầu tư và mở rộng công suất.
Bức tranh ấy có một mảng ngược chiều. Cũng theo kết luận rà soát, lượng nhập khẩu từ các nước bị điều tra tiếp tục gia tăng trong thời kỳ rà soát, đặc biệt là hàng có xuất xứ Trung Quốc.Báo Chính phủ Nguồn chính thức không công bố số lượng nhập khẩu theo từng nước, nên ở đây chỉ nói được hướng đi, chưa nói được độ lớn.
Vì sao cùng một biện pháp lại cho hai kết quả khác nhau? Có ít nhất ba lời giải hợp lý.
Lời giải thứ nhất đến từ chính bảng thuế. Sợi Ấn Độ phải gánh 54,9%, mức đủ để đẩy giá về Việt Nam lên cao hơn hẳn sợi sản xuất trong nước. Trong khi đó, một số nhà máy Trung Quốc chỉ chịu 3,36% hoặc 3,57%, mức mà chênh lệch giá vốn có thể đã bù được. Thuế càng thấp thì lớp rào càng mỏng.
Lời giải thứ hai là quy mô. Báo Chính phủ dẫn đánh giá rằng Trung Quốc có năng lực sản xuất và xuất khẩu sợi polyester lớn.Báo Chính phủ Một nguồn cung lớn sẽ tìm đường ra ở thị trường còn mở, kể cả khi phải nộp thêm thuế.
Lời giải thứ ba là nhu cầu của chính ngành dệt Việt Nam. Khi xưởng dệt, nhuộm cần thêm sợi mà trong nước chưa sản xuất đủ chủng loại, hàng nhập vẫn phải về, và Trung Quốc là nguồn gần nhất.
Dữ liệu công khai chưa đủ để cân xem lời giải nào nặng nhất. Tuy vậy, chính bảng thuế gợi ý lời giải thứ nhất đáng tin: những nước chịu mức thuế cao đều giảm, còn nước có những nhà xuất khẩu chịu thuế rất thấp thì vẫn tăng. Đây là giới hạn của cách tính thuế theo từng doanh nghiệp: nó chặn mạnh ở nơi thuế cao, nhưng để lại khe hở ở nơi thuế thấp.
Vì sao Bộ Công Thương giữ thuế thêm năm năm
Kết luận rà soát dựa trên ba nhóm lý do, đều được Báo Chính phủ thuật lại từ Cục Phòng vệ thương mại.
Thứ nhất là hành vi bán phá giá. Cơ quan điều tra xác định hàng từ bốn nước vẫn được bán phá giá vào Việt Nam trong thời kỳ rà soát, và có khả năng tiếp tục hoặc tái diễn nếu thuế chấm dứt.Báo Chính phủ
Thứ hai là sức khỏe ngành trong nước. Dù một số chỉ số đã cải thiện, ngành sợi vẫn ghi nhận diễn biến bất lợi về sản lượng, hiệu quả sử dụng công suất, thị phần, hàng tồn kho, lợi nhuận, năng suất lao động, đầu tư và dòng tiền.
Thứ ba là nguy cơ chuyển hướng thương mại. Một số thị trường nước thứ ba đang duy trì biện pháp phòng vệ với cùng loại sợi. Nếu Việt Nam bỏ thuế, sợi bị chặn ở nơi khác có thể dồn sang đây. Nguồn chính thức gọi đây là nguy cơ, không phải hành vi đã xảy ra.
Ai được giữ lớp bảo vệ, ai tiếp tục trả phần thuế
Thuế chống bán phá giá không làm biến mất chi phí. Nó chuyển chi phí giữa các mắt xích của chuỗi dệt may.
Phía được bảo vệ là doanh nghiệp kéo sợi POY, DTY, FDY trong nước. Thuế giữ giá sợi nhập từ bốn nước không xuống quá thấp, nên sợi nội địa có chỗ đứng về giá. Sợi Thế Kỷ (STK) là doanh nghiệp niêm yết làm đúng ba dòng sợi này.
Tuy vậy, lớp bảo vệ giá không chữa được mọi vấn đề của nhà làm sợi. STK lỗ ròng trong cả quý 1 và quý 2/2026, chi phí lãi vay quý 2 khoảng 53,2 tỷ đồng, và lợi nhuận hoạt động quý này chỉ bằng 0,61 lần chi phí lãi vay. Cổ phiếu STK đóng cửa phiên 14/10/2026 ở 7.810 đồng, so với 15.674 đồng cùng ngày năm ngoái, tức giảm khoảng 50%. Phiên 13/10, ngày quyết định được ký, cổ phiếu chỉ khớp 4.200 đơn vị, và giá đóng cửa vẫn là 7.810 đồng. Thị trường gần như chưa phản ứng.
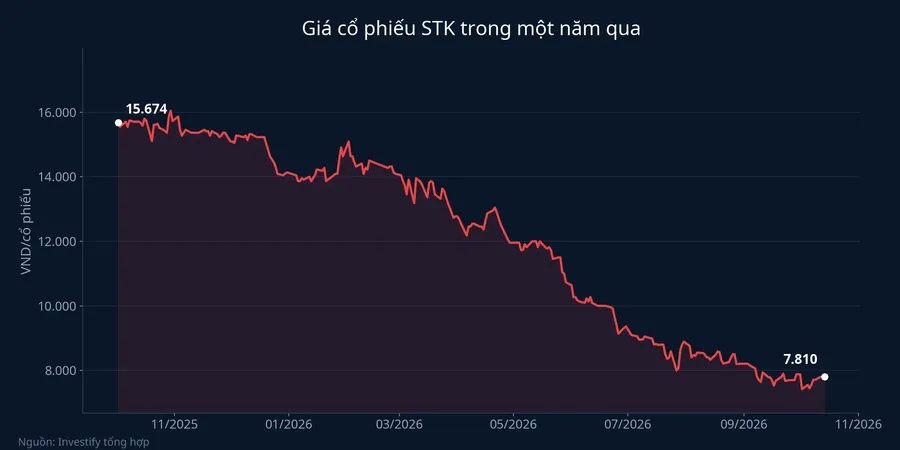
Điều này cho thấy thuế chỉ gỡ một phần áp lực: áp lực giá từ hàng nhập. Chi phí nguyên liệu, gánh nặng lãi vay và nhu cầu đầu ra là những thứ chính sách thuế không chạm tới.
Phía trả thêm chi phí là doanh nghiệp dệt, nhuộm dùng sợi nhập từ bốn nước. Phần thuế đi thẳng vào giá nguyên liệu của họ đến năm 2031. Với nguồn hàng Trung Quốc, mức chi trả phụ thuộc vào nhà máy cụ thể: mua từ nhà sản xuất chịu 3,36% khác hẳn mua từ nhà sản xuất chịu 17,45%. Bởi vậy Tạp chí Thuế Hải quan lưu ý hải quan sẽ kiểm tra ba lớp chứng từ: chứng nhận xuất xứ, giấy chứng nhận nhà sản xuất và tên tổ chức xuất khẩu.Tạp chí Thuế Hải quan Hồ sơ không khớp thì mức thuế riêng thấp hơn không được áp.
Doanh nghiệp dệt cũng có một van xả: các quyết định miễn trừ đã ban hành trước khi Quyết định 2652 có hiệu lực vẫn tiếp tục được thực hiện đến hết thời hạn của từng quyết định.Tạp chí Thuế Hải quan Miễn trừ thường dành cho loại sợi mà trong nước chưa sản xuất được.
Doanh nghiệp có cả khâu kéo sợi lẫn dệt nhuộm thì đứng ở giữa: mảng sợi được bảo vệ, mảng dệt nhuộm trả thêm chi phí nếu phải mua sợi nhập. Còn doanh nghiệp may mặc thuần, mua vải chứ không mua sợi, chịu tác động gián tiếp và khó đo hơn.
Tín hiệu cần theo dõi
Thuế thêm năm năm là quyết định đã ban hành. Phần còn để ngỏ là quyết định ấy có đổi được kết quả kinh doanh của bên được bảo vệ hay không. Theo lộ trình của quyết định, lớp thuế này giữ nguyên đến hết 15/10/2031, nên câu trả lời sẽ hiện dần qua từng kỳ báo cáo.
Với nhà làm sợi, báo cáo tài chính quý 3/2026 sắp tới là tín hiệu đầu tiên. Biên lợi nhuận gộp cải thiện thì lớp bảo vệ giá đang có tác dụng. Biên vẫn mỏng và lãi vay vẫn ăn hết lợi nhuận hoạt động thì gánh nặng chính của doanh nghiệp là chi phí và nợ vay, chứ không phải hàng nhập.
Với toàn ngành, tín hiệu đáng theo dõi là số liệu hải quan về sợi polyester từ Trung Quốc. Nếu hàng từ những nhà máy chịu thuế thấp vẫn tiếp tục tăng, áp lực giá lên sợi nội địa sẽ còn, dù thuế đã kéo dài đến năm 2031.