
Công ty Cổ phần Đầu tư F88 (mã F88, giao dịch trên UPCoM) vừa công bố kết quả quý III và 9 tháng năm 2026. Lãi trước thuế 9 tháng đạt 1.087 tỷ đồng, tăng 80,1% so với cùng kỳ, hoàn thành khoảng 96% kế hoạch năm mà đại hội cổ đông thông qua. Tổng doanh thu tăng 54,2% lên 4.349 tỷ đồng.Tin nhanh chứng khoán
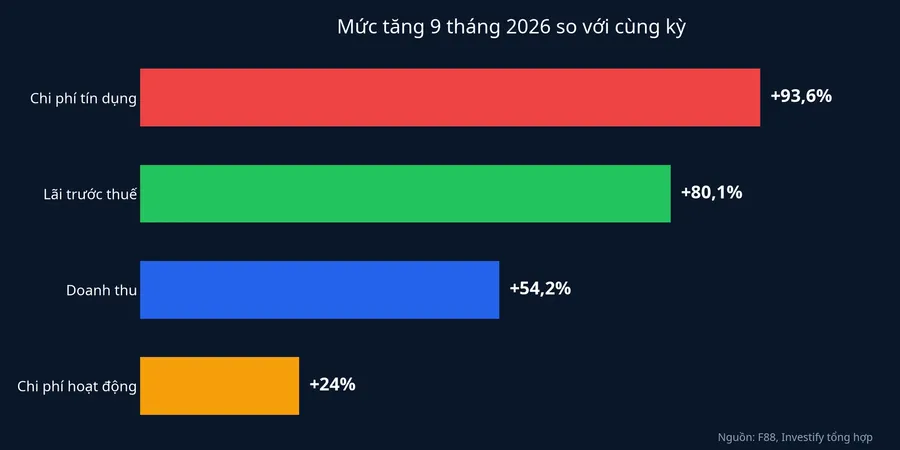
Lãi nhanh hơn doanh thu là chuyện thường gặp ở doanh nghiệp đang mở rộng. Nhìn vào con số, điều đáng chú ý nằm ở chỗ khác: khoản chi gắn trực tiếp với rủi ro của mô hình cầm cố cũng tăng nhanh hơn doanh thu. Theo số liệu công ty công bố, chi phí tín dụng 9 tháng khoảng 1.316,5 tỷ đồng, tăng 93,6%.Công luận Một khoản chi tăng gần gấp đôi mà lợi nhuận vẫn tăng 80% thì phần bù phải đến từ chỗ khác.
Doanh thu tăng thêm đã chia cho những khoản nào
Muốn biết lãi đến từ đâu, cách dễ nhất là xem phần doanh thu tăng thêm đi về những ngăn nào. Từ mức tăng 54,2%, có thể suy ra doanh thu 9 tháng 2025 vào khoảng 2.820 tỷ đồng, tức năm nay F88 thu thêm khoảng 1.530 tỷ đồng. Cũng theo cách tính từ số công bố, chi phí tín dụng tăng thêm khoảng 636 tỷ đồng, còn lãi trước thuế tăng thêm khoảng 484 tỷ đồng so với mức khoảng 603 tỷ đồng của 9 tháng 2025.
Nói cách khác, trong phần doanh thu tăng thêm, chi phí rủi ro tín dụng lấy đi nhiều hơn phần chảy vào lợi nhuận. Tính trên cả kỳ, cứ 100 đồng doanh thu thì khoảng 30 đồng dành cho chi phí tín dụng, so với khoảng 24 đồng ở 9 tháng năm ngoái. Lợi nhuận vẫn tăng mạnh vì các khoản chi lớn còn lại tăng chậm hơn nhiều.
Bộ máy tốn tiền chậm hơn tốc độ kiếm tiền
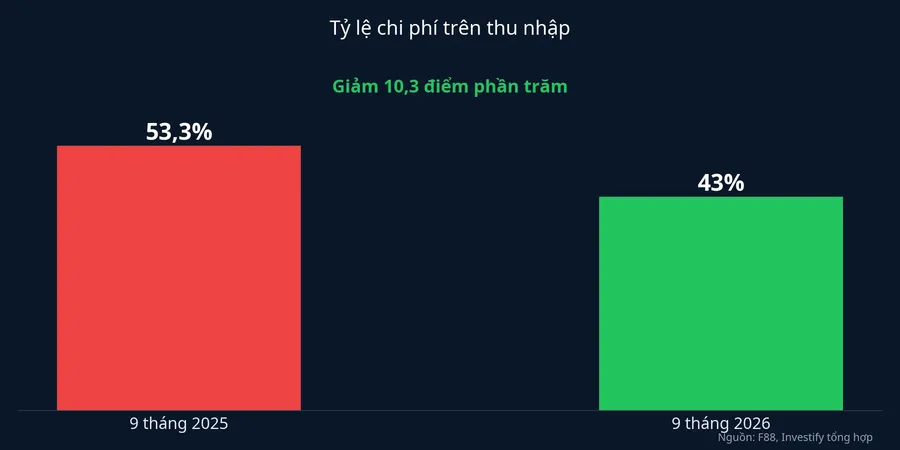
Khoản bù rõ nhất nằm ở chi phí hoạt động, gồm tiền thuê mặt bằng, lương nhân viên và chi phí vận hành mạng lưới phòng giao dịch. Trong 9 tháng, khoản này tăng 24%, chưa bằng một nửa mức tăng của doanh thu. Tỷ lệ chi phí trên thu nhập vì vậy giảm còn 43%, thấp hơn 10,3 điểm phần trăm so với cùng kỳ.Thị trường Tài chính Tiền tệ
Điều này khớp với cách một chuỗi cầm cố lớn lên. Mạng lưới F88 đã đạt 1.000 phòng giao dịch, đúng chỉ tiêu đầu năm. Khi một phòng giao dịch đã trả xong chi phí mở mới, mỗi khoản vay phát sinh thêm ở đó gần như không kéo theo thêm tiền thuê hay thêm người. Riêng quý III, công ty có khoảng 95.500 khách vay mới, và 68% khách là người quay lại vay tiếp.Thị trường Tài chính Tiền tệ Khách quay lại thì không tốn tiền tìm kiếm, và lịch sử trả nợ của họ đã có sẵn trong hệ thống.
Tiền vay rẻ hơn, nguồn vốn rộng hơn
Khoản bù thứ hai đến từ giá vốn. Chi phí vốn tính trên 12 tháng gần nhất ở mức 13,3%, so với 14,4% cùng kỳ năm trước.Thị trường Tài chính Tiền tệ Với một công ty sống bằng việc đi vay để cho vay lại, giảm hơn một điểm phần trăm trên dư nợ hàng nghìn tỷ đồng là khoản tiết kiệm đáng kể, dù số liệu công bố không cho phép quy ra tiền chính xác.
Chi phí vốn giảm trong lúc F88 phải tìm thêm rất nhiều vốn. Dư nợ vay ròng tại 30/9 đạt 9.540 tỷ đồng, tăng 32,2% so với đầu năm và 48,8% so với cùng kỳ, tức tăng thêm khoảng 2.320 tỷ đồng chỉ trong 9 tháng. Phần vốn mới công ty nêu cụ thể gồm 833,5 tỷ đồng trái phiếu đại chúng và 781,9 tỷ đồng từ chào bán cổ phiếu ra công chúng. Hai nguồn này cộng lại khoảng 1.615 tỷ đồng, tương đương khoảng 70% phần dư nợ tăng thêm. Trong quý III, Hội đồng quản trị còn phê duyệt các khoản vay nước ngoài với quy mô tới 50 triệu USD.Báo Đầu tư
Có một chi tiết dễ bị bỏ qua trong con số 9.540 tỷ đồng: theo công bố, chỉ tiêu này gồm cả các khoản vay do ngân hàng đối tác giải ngân.Tin nhanh chứng khoán Với những khoản này, F88 quản lý tài sản bảo đảm, hưởng phí dịch vụ và vẫn chịu rủi ro tín dụng liên quan. Tiền là của ngân hàng nên phần dư nợ này không đẩy chi phí vốn của F88 lên, nhưng khách nào không trả được nợ thì F88 vẫn gánh rủi ro. Đây có thể là một lý do khiến chi phí vốn giảm cùng lúc với chi phí tín dụng tăng mạnh, dù công bố chưa tách riêng phần này.
Mảng bảo hiểm nhỏ nhưng lớn nhanh
Ngoài cho vay, F88 phân phối bảo hiểm, một phần qua thương hiệu Ngôi Nhà Xanh. Doanh thu mảng này trong 9 tháng đạt gần 583 tỷ đồng, tăng 74,6%, nhanh hơn mảng cho vay với gần 3.728 tỷ đồng, tăng 52,4%.Thị trường Tài chính Tiền tệ
Tính ra, bảo hiểm chiếm khoảng 13,4% tổng doanh thu 9 tháng năm nay, nhích lên từ khoảng 11,8% cùng kỳ. Mảng này không cần vốn cho vay và không có nợ khó đòi, nên mỗi đồng doanh thu bảo hiểm thường giữ lại được nhiều lợi nhuận hơn một đồng lãi cho vay. Dù vậy, với tỷ trọng quanh 13%, bảo hiểm mới là động lực phụ. Phần lớn lợi nhuận vẫn phụ thuộc vào chất lượng các khoản vay.
Quý III: lãi tăng chậm hơn doanh thu
Đặt riêng quý III cạnh nửa đầu năm sẽ thấy nhịp lợi nhuận đã đổi. Quý III, doanh thu đạt 1.591 tỷ đồng, tăng 48%, còn lãi trước thuế đạt 401 tỷ đồng, tăng 42,1%.Tin nhanh chứng khoán Lấy lũy kế 9 tháng trừ quý III, lãi trước thuế nửa đầu năm vào khoảng 686 tỷ đồng, hơn gấp đôi mức khoảng 321 tỷ đồng của nửa đầu 2025. Nửa đầu năm lãi tăng nhanh hơn hẳn doanh thu, sang quý III lãi lại tăng chậm hơn doanh thu.
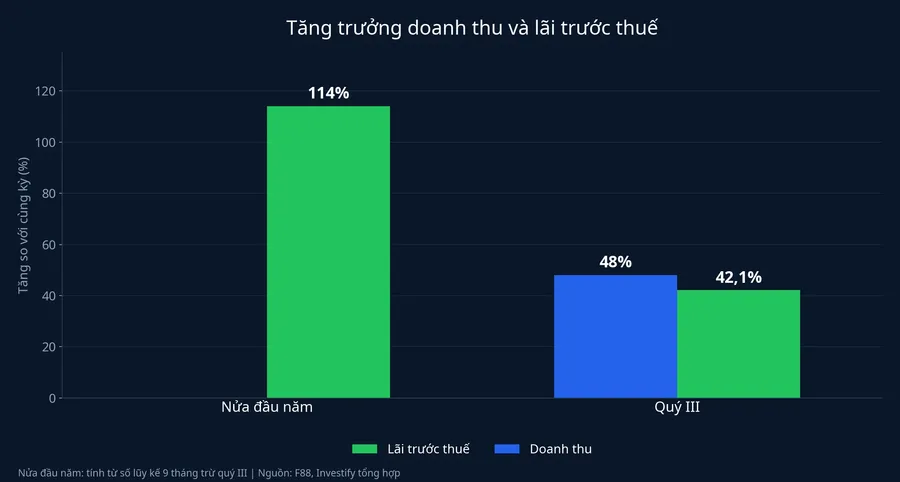
Có hai cách giải thích, và chúng không loại trừ nhau. Cách thứ nhất là nền so sánh: quý III năm ngoái F88 đã lãi khoảng 282 tỷ đồng, gần bằng cả nửa đầu 2025 cộng lại, nên mức tăng phần trăm so với một quý cao như vậy tự nhiên thấp hơn. Cách thứ hai đến từ chính công ty. Trong thông cáo, F88 nói tăng trưởng doanh thu, hiệu quả vận hành và tối ưu nguồn vốn đã hỗ trợ lợi nhuận, trong khi chi phí tín dụng vẫn chịu áp lực. Công ty cho biết đang điều chỉnh chính sách theo từng nhóm khách hàng và địa bàn, theo dõi các chỉ báo rủi ro sớm và nâng chất lượng thẩm định.Thị trường Tài chính Tiền tệ
Số liệu công bố chưa tách chi phí tín dụng riêng quý III, nên chưa thể nói cách giải thích nào nặng ký hơn. Tuy vậy, khi chi phí tín dụng cả 9 tháng đã tăng 93,6% và công ty tự nhắc tới áp lực này, có cơ sở để cho rằng rủi ro nợ là một phần lý do khiến quý III chậm lại, bên cạnh nền so sánh cao.
Nợ quá hạn đi đâu
Cách F88 xử lý nợ xấu giải thích vì sao chi phí tín dụng lớn và nhạy như vậy. Theo chính sách của công ty, khoản vay quá hạn trên 90 ngày được xóa khỏi danh mục nội bảng và tiếp tục được theo dõi, thu hồi. Nợ xấu vì thế không nằm chờ trên sổ sách mà đi vào chi phí khá sớm, còn phần thu hồi về sau được ghi nhận riêng. Trong 9 tháng, thu từ nợ đã xử lý rủi ro đạt 289 tỷ đồng, tăng 9,1%.Thị trường Tài chính Tiền tệ
Hai con số này đi theo hai tốc độ rất khác nhau: chi phí tín dụng tăng 93,6%, còn tiền thu lại từ nợ đã xóa chỉ tăng 9,1%. Công ty cho biết tỷ lệ xóa nợ ròng vẫn nằm trong ngưỡng kiểm soát, nhưng thông cáo không công bố tỷ lệ cụ thể.
Mô hình đang dựa vào điều gì
Ghép các phần lại, lợi nhuận 9 tháng của F88 tăng nhanh chủ yếu nhờ hiệu quả vận hành: bộ máy 1.000 phòng giao dịch tốn tiền chậm hơn nhiều so với tốc độ nó tạo ra doanh thu. Chi phí vốn giảm và mảng bảo hiểm lớn nhanh đóng góp thêm ở mức nhỏ hơn. Cả ba đủ lớn để bù cho chi phí tín dụng tăng gần gấp đôi, và vẫn còn dư để lãi tăng 80,1%.
Tuy nhiên, hiệu quả vận hành có giới hạn tự nhiên. Tỷ lệ chi phí trên thu nhập đã giảm hơn 10 điểm phần trăm trong một năm và khó giảm mãi với tốc độ đó. Khi phần tiết kiệm này chậm lại, chi phí rủi ro tín dụng sẽ là biến số quyết định lợi nhuận, nhất là khi dư nợ đã tăng 32,2% chỉ từ đầu năm và các khoản vay mới cần thêm thời gian mới lộ rõ khả năng trả nợ của khách.
Ban lãnh đạo kỳ vọng lãi trước thuế cả năm đạt 1.500 tỷ đồng, cao hơn khoảng 32% kế hoạch đại hội cổ đông đã duyệt.Báo Đầu tư Đây là kỳ vọng của doanh nghiệp, chưa phải con số đã đạt. Để chạm mức này, riêng quý IV cần lãi khoảng 413 tỷ đồng, cao hơn quý III.
Dữ kiện cho biết phần lãi này bền đến đâu nằm trong báo cáo tài chính quý III đầy đủ, ở các dòng chi phí dự phòng và xóa nợ riêng quý III, quy mô nợ quá hạn trước khi bị xóa khỏi nội bảng, và phần dư nợ do ngân hàng đối tác giải ngân mà F88 chịu rủi ro. Nếu chi phí tín dụng quý III tăng chậm hơn dư nợ, mức chậm lại của lợi nhuận chủ yếu do nền so sánh cao. Nếu vẫn tăng nhanh hơn dư nợ, phần tiết kiệm từ vận hành đang bị rủi ro nợ ăn dần, và kỳ vọng 1.500 tỷ đồng sẽ phụ thuộc nhiều hơn vào việc F88 siết thẩm định khách vay.
Điều này chạm tới nhiều nhóm người. Cổ đông F88 cần biết lợi nhuận bền đến đâu. Người mua trái phiếu đại chúng của F88 được trả lãi từ chính dòng lợi nhuận và chất lượng khoản vay đó. Còn với khách vay cầm cố xe máy, điện thoại tại 1.000 phòng giao dịch, chi phí vốn và rủi ro nợ của công ty đứng sau mức lãi và phí họ phải trả.