
Ngày 9/10, Thanh tra Chứng khoán Nhà nước thuộc UBCKNN ra quyết định phạt CTCP Địa ốc Sài Gòn Thương Tín (TTC Land, mã SCR) 85 triệu đồng vì đăng ký, lưu ký trái phiếu phát hành riêng lẻ không đúng thời hạn.Vietstock Căn cứ xử phạt là điểm đ khoản 2 Điều 8 Nghị định 156/2020/NĐ-CP.
Nói đơn giản thì đây là khoản phạt nhỏ so với lô trái phiếu bị nhắc tên: SCR12401, 850 tỷ đồng, 8.500 trái phiếu, kỳ hạn 60 tháng, phát hành xong ngày 30/12/2024 và đáo hạn ngày 30/12/2029.Vietstock Khoản phạt ít nói lên điều gì về sức khỏe của lô này. Phần đáng đọc nằm ở chỗ khác: tiền lãi đã tăng mạnh sau năm đầu, có một ngân hàng đứng bảo lãnh thanh toán, và số tiền huy động đã đi vào một dự án nghỉ dưỡng ở Phú Quốc.
Khoản phạt là lỗi thời hạn, không phải lỗi trả nợ
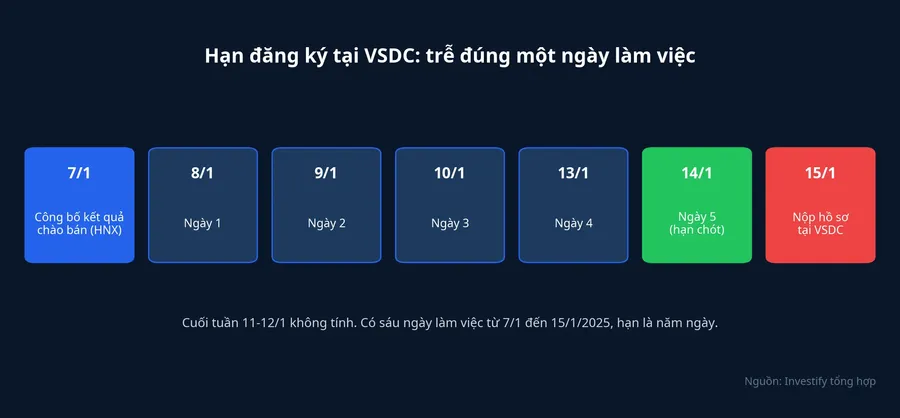
Theo nội dung quyết định, TTC Land công bố kết quả chào bán trái phiếu tại HNX ngày 7/1/2025, nhưng đến ngày 15/1/2025 mới nộp hồ sơ đăng ký lần đầu tại Tổng Công ty Lưu ký và Bù trừ chứng khoán Việt Nam (VSDC).Vietstock Quy định cho trái phiếu riêng lẻ đặt thời hạn đăng ký tại VSDC là 5 ngày làm việc kể từ ngày công bố kết quả chào bán.Báo Đấu thầu Từ 7/1 đến 15/1/2025 có sáu ngày làm việc, nên TTC Land trễ đúng một ngày. Công ty giải thích rằng việc đối chiếu thủ tục giữa các bên làm hồ sơ chậm một ngày làm việc, và đã chấp hành quyết định.Vietstock
Vì sao một ngày chậm lại bị phạt? Đăng ký, lưu ký tại VSDC là bước đưa quyền sở hữu trái phiếu vào hệ thống ghi sổ tập trung. Từ đây, ai đang cầm bao nhiêu trái phiếu được ghi nhận ở một nơi độc lập với doanh nghiệp phát hành, và việc chuyển nhượng phải đi qua hệ thống giao dịch trái phiếu riêng lẻ của HNX. Trước khi bước này hoàn tất, người mua chỉ dựa vào sổ sách của bên phát hành và tổ chức tư vấn. Thời hạn ngắn được đặt ra để khoảng trống đó không kéo dài.
Cũng cần hiểu đúng giới hạn của bước này. Việc đăng ký tại VSDC không xác nhận đợt chào bán là hợp lệ hay doanh nghiệp đủ sức trả gốc lãi.LuatVietnam Quyết định phạt vì thế chỉ nói về kỷ luật thủ tục của TTC Land, không nói gì về khả năng trả nợ. Về phía đó, công ty cho biết không có khoản nợ gốc hoặc lãi trái phiếu nào quá hạn.Vietstock Đây là lời của doanh nghiệp, và báo cáo thanh toán gửi HNX là nơi kiểm lại được.
Lãi thả nổi đã đưa chi phí vay lên 11,7%/năm
SCR12401 trả lãi 8,5% trong năm đầu, các kỳ sau thả nổi.Vietstock Theo báo cáo tình hình thanh toán gốc, lãi giai đoạn 1/1 đến 30/6/2026 gửi HNX, TTC Land đã trả gần 49 tỷ đồng tiền lãi, tương ứng mức lãi 11,7%/năm. Công ty nói kỳ trả lãi ngày 30/6/2026 tốn hơn 48,9 tỷ đồng.Vietstock
Để thấy mức chênh, có thể làm một phép tính đơn giản. Nếu lãi vẫn giữ 8,5%/năm, nửa năm trên 850 tỷ đồng chỉ tốn khoảng 36 tỷ đồng. Ở mức 11,7%/năm, kỳ vừa qua tốn gần 49 tỷ đồng. Phần tăng thêm vào khoảng 13 tỷ đồng mỗi sáu tháng, tức tiền lãi tăng hơn một phần ba so với năm đầu trong khi số tiền vay không đổi.
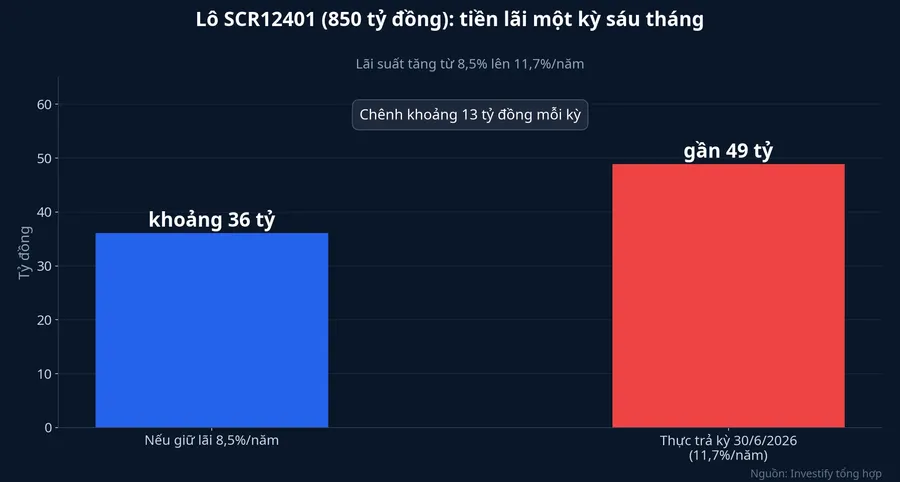
Lãi thả nổi của trái phiếu doanh nghiệp thường được tính bằng một lãi suất tham chiếu cộng một biên độ cố định, trong đó lãi tham chiếu hay là bình quân lãi tiền gửi kỳ hạn 12 tháng của một nhóm ngân hàng. Các nguồn công khai về SCR12401 mà chúng tôi đọc được chưa nêu lãi tham chiếu và biên độ cụ thể, nên chưa tách được mức 11,7% đến từ lãi tham chiếu tăng hay từ biên độ rộng. Hệ quả thì rõ hơn: với cấu trúc thả nổi, mặt bằng lãi tiền gửi đi lên thì kỳ lãi sau của TTC Land đi lên theo, và ngược lại. Chi phí vay của lô này không còn nằm trong tay doanh nghiệp.
Cổ đông SCR là người cuối cùng trả khoản lãi này
Gần 49 tỷ đồng tiền lãi nên được đặt cạnh kết quả kinh doanh cùng kỳ. Sáu tháng đầu năm 2026, TTC Land có doanh thu thuần hợp nhất hơn 336 tỷ đồng, giảm 35% so với cùng kỳ. Chi phí tài chính tăng 10% lên hơn 143 tỷ đồng. Lãi trước thuế gần 24 tỷ đồng, giảm 53%. Kế hoạch cả năm là lãi trước thuế 100 tỷ đồng, nghĩa là sau nửa năm công ty mới đi được khoảng 24% chặng đường.Vietstock
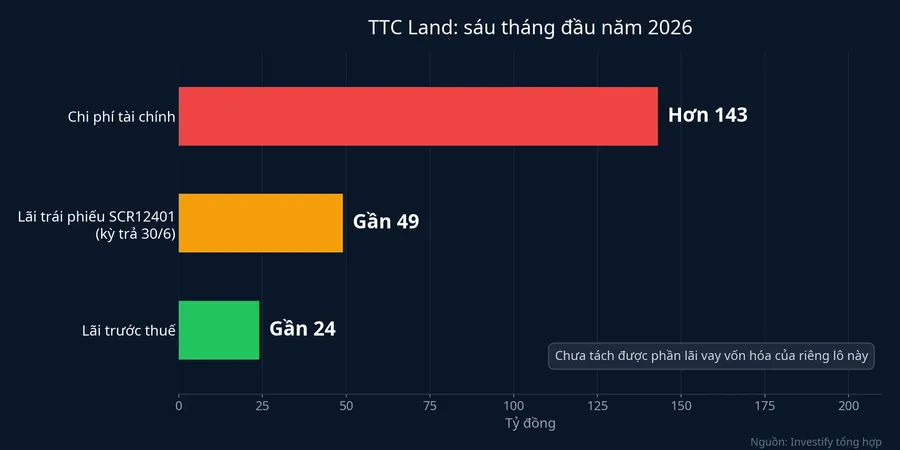
Có một điều cần làm rõ trước khi so hai con số 49 tỷ và 24 tỷ. Gần 49 tỷ là tiền mặt đã trả cho người cầm trái phiếu. Trên báo cáo kết quả kinh doanh, khoản này có thể nằm trong chi phí tài chính hơn 143 tỷ đồng, hoặc được vốn hóa, tức cộng vào giá trị khoản hợp tác dự án thay vì trừ ngay vào lợi nhuận. Dữ liệu công bố mà chúng tôi có chưa tách được phần lãi vay vốn hóa của riêng lô này, nên nói khoản lãi trái phiếu "gấp đôi lợi nhuận" là chưa đủ cơ sở.
Cách hạch toán chỉ quyết định thời điểm chi phí hiện lên báo cáo. Nếu ghi ngay vào chi phí tài chính, lợi nhuận từng quý mỏng đi. Nếu vốn hóa, giá trị khoản đầu tư phình ra, và chi phí sẽ quay lại khi dự án được ghi nhận doanh thu hoặc khi khoản đầu tư phải trích lập. Đường nào thì tiền lãi vẫn là tiền của doanh nghiệp, và người chịu cuối cùng là cổ đông SCR. Cổ phiếu SCR đóng cửa phiên 12/10 ở mức 4.020 đồng, không xa đáy 3.860 đồng của giữa tháng 11/2022.Vietstock
OCB bảo lãnh thanh toán: người cầm trái phiếu có thêm một lớp đỡ
Theo Vietstock, SCR12401 được Ngân hàng TMCP Phương Đông (OCB) bảo lãnh thanh toán.Vietstock Trong phần giải trình, TTC Land chỉ nêu có một tổ chức tín dụng bảo lãnh mà không gọi tên.Vietstock
Bảo lãnh thanh toán nghĩa là ngân hàng cam kết trả thay khi doanh nghiệp phát hành không trả được nghĩa vụ đến hạn, trong phạm vi hợp đồng bảo lãnh. Với người cầm trái phiếu, rủi ro chính chuyển từ sức khỏe của một doanh nghiệp bất động sản đang giảm lãi sang khả năng chi trả của một ngân hàng. Đây là khác biệt lớn so với nhiều lô trái phiếu bất động sản chỉ có tài sản bảo đảm là cổ phần hoặc quyền tài sản dự án.
Phạm vi của lớp đỡ đó thì chưa rõ. Các nguồn công khai hiện có không cho biết OCB bảo lãnh toàn bộ gốc và lãi hay chỉ một phần, thời hạn bảo lãnh có trùng với kỳ hạn trái phiếu đến năm 2029 hay không, và người cầm trái phiếu phải làm thủ tục gì để yêu cầu ngân hàng trả thay. Với người đang cầm lô này, đó là những điều khoản cần đọc trong bản công bố thông tin trước đợt chào bán.
850 tỷ đồng đã đi đâu
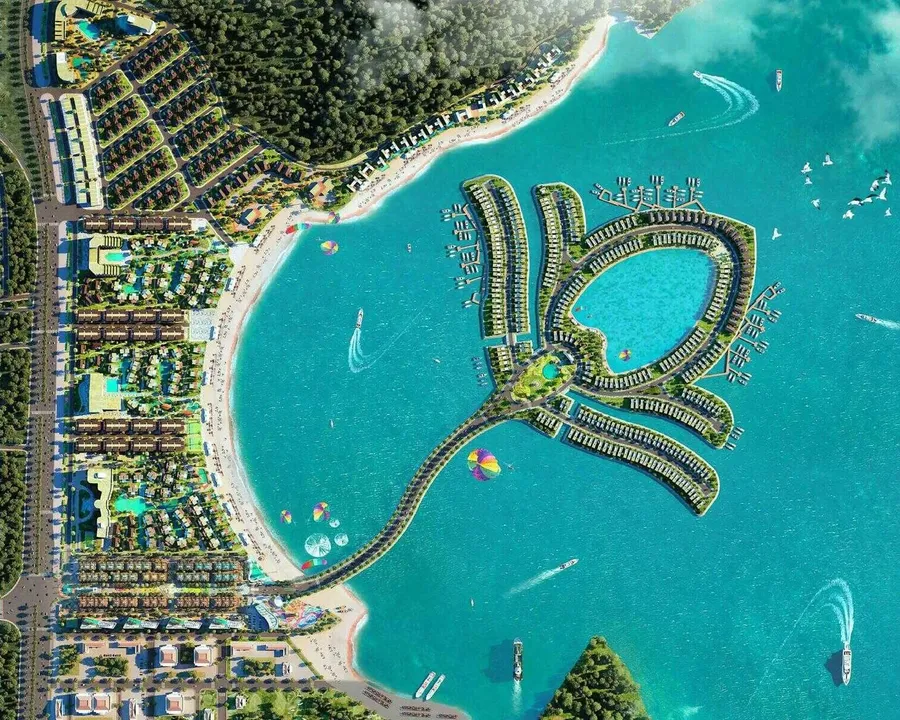
Theo phương án được HĐQT thông qua ngày 24/12/2024, tiền thu từ lô trái phiếu dùng để đầu tư khu resort nghỉ dưỡng A4-1 và đất phức hợp dịch vụ du lịch, lưu trú B1-9 thuộc khu phức hợp Vịnh Đầm (Selavia Phú Quốc).Vietstock Chủ đầu tư là CTCP Toàn Hải Vân, thành viên Tập đoàn TTC. Cùng ngày, HĐQT thông qua chủ trương hợp tác với Toàn Hải Vân, trong đó TTC Land dự kiến góp 2.245 tỷ đồng, thời gian hợp tác 5 năm, lợi nhuận chia theo tỷ lệ góp thực tế của mỗi bên.
Như vậy, 850 tỷ đồng trái phiếu chỉ là một phần của cam kết lớn hơn nhiều. Khi đó, TTC Land ước tính khoản đầu tư này mang lại lãi khoảng 690 tỷ đồng và cho biết sẽ giải ngân chậm nhất hết quý I/2025. Selavia Phú Quốc có tổng vốn đầu tư 12.664 tỷ đồng theo giấy chứng nhận đầu tư tháng 12/2025, quy mô 290 ha, khởi công từ ngày 1/4/2021.Vietstock
Tiền đã giải ngân hơn một năm rưỡi, nhưng dấu hiệu sinh lãi chưa hiện rõ trên báo cáo. Sáu tháng đầu năm 2026, doanh thu tài chính của TTC Land giảm 31% còn gần 116 tỷ đồng.Vietstock Con số này gộp nhiều nguồn thu nên không đọc được riêng phần từ Selavia. Có thể dự án chưa đến giai đoạn chia lợi nhuận. Cũng có thể phần lợi nhuận được ghi nhận theo tiến độ khác với kỳ báo cáo. Hoặc khoản hợp tác thực sự chưa đem về lãi. Dữ liệu hiện có chưa đủ để chọn cách giải thích nào.
Hệ quả cho hai nhóm người nắm giữ
Với cổ đông SCR, lô trái phiếu này đã biến thành một khoản chi phí đi theo mặt bằng lãi suất, trả đều mỗi sáu tháng cho đến năm 2029, trong khi lợi nhuận từ nơi nhận tiền vẫn chưa hiện trên báo cáo. Chừng nào khoản hợp tác ở Selavia chưa cho thấy lãi, mỗi kỳ trả lãi sẽ là một khoản trừ vào giá trị doanh nghiệp, dù được ghi ngay hay ghi sau. Mặt bằng lãi tiền gửi hạ xuống thì gánh nặng này nhẹ bớt, đi lên thì nặng thêm.
Với người cầm trái phiếu, bức tranh dễ chịu hơn. Họ nhận lãi 11,7%/năm ở kỳ gần nhất, cao hơn hẳn lãi tiền gửi, và nghĩa vụ trả nợ có thêm một ngân hàng đứng sau. Khoản phạt ngày 9/10 không làm thay đổi điều đó. Điều cần kiểm tra là phạm vi bảo lãnh của OCB, vì đó quyết định khoản tiền của họ được che chắn đến đâu nếu TTC Land gặp khó.
Lô SCR12401 cũng cho người đang tìm hiểu trái phiếu doanh nghiệp riêng lẻ một khung đọc gọn: lãi thả nổi tính theo công thức nào, ai đứng bảo lãnh và bảo lãnh đến đâu, trái phiếu đã được đăng ký lưu ký tại VSDC đúng hạn hay chưa. Khoản hợp tác ở Selavia đã đem về lãi hay chưa thì dữ liệu chưa đủ để kết luận. Báo cáo tài chính quý III sắp công bố của SCR, cùng phần thuyết minh về hợp đồng hợp tác với Toàn Hải Vân, sẽ là dữ kiện đầu tiên thu hẹp câu hỏi đó.