
Ngân hàng TMCP Sài Gòn (SCB) vừa chấm dứt hoạt động hai chi nhánh tại TP HCM và Đồng Nai trong tuần 5–9/10, và sẽ đóng thêm hai chi nhánh nữa trong tuần 12–16/10. Theo VnExpress và Znews cùng ngày 11/10, mạng lưới của SCB giờ chỉ còn 10 chi nhánh tại TP HCM, Hà Nội, Đà Nẵng, Gia Lai, Lâm Đồng và Vĩnh Long.VnExpressZnews
Đặt riêng, đây chỉ là thêm hai bố cáo đóng cửa. Đặt lên dòng thời gian bốn năm kể từ khi SCB vào diện kiểm soát đặc biệt, nó cho thấy ngân hàng đang đứng ở chặng nào. Mạng lưới co lại dồn dập nhất từ giữa tháng 7/2026, còn việc mà chính ngân hàng gọi là trọng tâm đã chuyển sang xử lý tài sản bảo đảm để thu hồi nợ.
Năm 2022: điểm xuất phát gần 240 điểm giao dịch
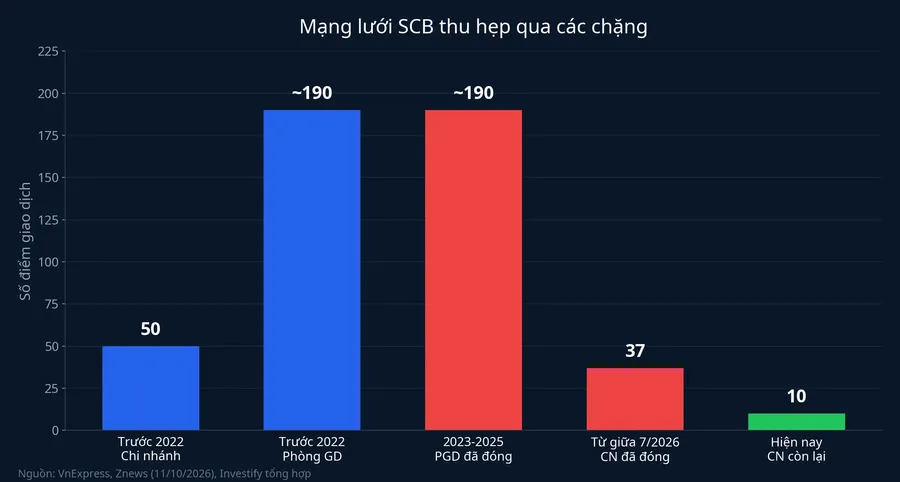
Trước khi bị Ngân hàng Nhà nước đưa vào diện kiểm soát đặc biệt từ tháng 10/2022, SCB có gần 240 điểm giao dịch, gồm 50 chi nhánh và khoảng 190 phòng giao dịch ở 28 tỉnh, thành theo địa giới trước sáp nhập.VnExpress Riêng TP HCM từng có 16 chi nhánh và 100 phòng giao dịch.
SCB là ngân hàng gắn với vụ án Vạn Thịnh Phát. Bài này không đi lại diễn biến vụ án, chỉ theo dõi những gì xảy ra với mạng lưới và với công việc của chính ngân hàng.
2023–2025: rút dần phòng giao dịch
Chặng đầu của việc thu hẹp diễn ra ở tầng nhỏ nhất. Trong ba năm 2023–2025, SCB đóng gần 190 phòng giao dịch trên cả nước.VnExpress Gần như toàn bộ lớp phòng giao dịch biến mất, trong khi phần lớn chi nhánh vẫn còn.
Hai loại điểm này khác nhau nhiều với người dùng. Chi nhánh là đơn vị phụ thuộc trực tiếp của ngân hàng, làm được nhiều nghiệp vụ như huy động vốn, cho vay, thanh toán. Phòng giao dịch nhỏ hơn và do chi nhánh quản lý. Đóng phòng giao dịch là bớt điểm tiếp khách. Đóng chi nhánh là thu hẹp cả bộ máy hoạt động ở địa phương đó.
Từ giữa tháng 7/2026: đến lượt chi nhánh
Chặng thứ hai bắt đầu từ giữa tháng 7/2026 và nhịp đổi hẳn. Từ đó đến nay, 37 chi nhánh đã ngừng hoạt động, riêng tháng 8 ngân hàng thông báo đóng 13 chi nhánh.Znews Chặng trước mất khoảng ba năm để đóng gần 190 phòng giao dịch. Chặng này chỉ mất khoảng ba tháng để đóng 37 chi nhánh, đưa con số từ 50 xuống 10.
Vì sao nhịp đóng chi nhánh tăng vọt từ giữa tháng 7? Trong các bài báo ngày 11/10, cả SCB lẫn Ngân hàng Nhà nước đều không nêu lý do riêng cho nhịp mới này. Các báo chỉ đặt nó trong bối cảnh chung là quá trình tái cơ cấu dưới sự giám sát của Ngân hàng Nhà nước. Vì vậy bài này không gán cho nhịp mới một nguyên nhân cụ thể nào.
Sau khi đóng cửa, SCB thông báo thanh lý nhiều tài sản của các chi nhánh, phòng giao dịch đã ngừng hoạt động.VnExpress
15/9 và tuần 5–9/10: trụ sở dời đi, mạng lưới còn 6 địa phương
Từ ngày 15/9/2026, trụ sở chính của SCB chuyển từ số 19-21-23-25 Nguyễn Huệ sang số 242 Cống Quỳnh, phường Bến Thành, TP HCM.CafeF Tòa nhà trên phố đi bộ Nguyễn Huệ từng là hình ảnh nhận diện của ngân hàng.
Ba tuần sau, hai chi nhánh tại TP HCM và Đồng Nai đóng cửa, hai chi nhánh khác sẽ đóng trong tuần 12–16/10. Tên cụ thể của bốn chi nhánh này, cùng nơi khách hàng của chúng được chuyển sang giao dịch, chưa xuất hiện trong các bài báo đã kiểm tra. Thông tin đó sẽ nằm trong bố cáo của chính SCB.
Cần nói rõ một chỗ lệch số. Bản tin của Người Đưa Tin do CafeF đăng lại cùng ngày ghi SCB còn 12 điểm giao dịch ở 7 địa phương, có thêm Tây Ninh, và tuần tới chỉ đóng thêm một chi nhánh.CafeF Bài này dùng bộ số của VnExpress và Znews: 10 chi nhánh ở 6 địa phương, đóng thêm hai. Người có giao dịch ở Tây Ninh nên đối chiếu trực tiếp với bố cáo của ngân hàng.
Việc chính đã đổi chiều: xử lý 1.120 mã tài sản bảo đảm
Trong lúc mạng lưới co lại, SCB cho biết công việc trọng tâm của mình nằm ở chỗ khác. Trong bản tin đăng trên website trung tuần tháng 9, ngân hàng gọi việc xử lý tài sản bảo đảm để thu hồi nợ là một trong những nhiệm vụ trọng tâm hàng đầu.CafeF
Theo bản tin đó, SCB đã lập bộ phận quản lý độc lập, rà soát, chuẩn hóa dữ liệu và gửi hơn 7.200 lượt văn bản tới các cơ quan chức năng để xác lập quyền quản lý, xử lý đối với 1.120 mã tài sản.VnExpress Ngân hàng chia việc xử lý làm hai giai đoạn. Giai đoạn đầu là chọn đơn vị tư vấn để khảo sát, xây dựng tiêu chí, mời thầu và đánh giá hồ sơ dự thầu. Giai đoạn sau là chọn đơn vị có năng lực định giá và tổ chức đấu giá công khai. Với những tài sản giá trị lớn hoặc vướng pháp lý phức tạp, SCB cho biết đang hoàn thiện thủ tục dưới sự hướng dẫn, giám sát của Ngân hàng Nhà nước và Ban Kiểm soát đặc biệt.
Nghĩa là phần lớn công việc vẫn đang ở khâu giấy tờ và chọn đơn vị thực hiện. Từ các nguồn đã dẫn, chưa thể biết bao nhiêu trong 1.120 mã đã được định giá hay đưa ra đấu giá.
Chính phủ cũng đã gọi tên việc này. Nghị quyết 262/NQ-CP về phiên họp Chính phủ thường kỳ tháng 8, ban hành ngày 5/9/2026, yêu cầu Ngân hàng Nhà nước tăng cường giám sát, triển khai hiệu quả phương án xử lý các tổ chức tín dụng yếu kém thuộc diện kiểm soát đặc biệt, và phối hợp với các đơn vị liên quan đẩy nhanh tiến độ xử lý tài sản bảo đảm của SCB.Znews Trong các nội dung báo chí đã dẫn, nghị quyết không đặt hạn chót riêng cho SCB.
Điều báo cáo không nói: người gửi tiền và người vay đang đứng ở đâu
Với người còn tiền gửi tại SCB, có hai thay đổi đã thấy rõ.
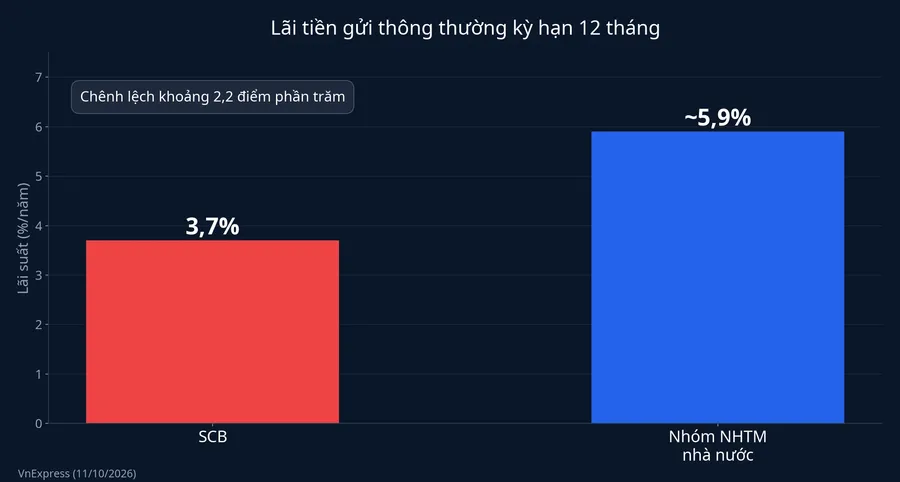
Thay đổi thứ nhất là mức lãi. SCB niêm yết lãi tiền gửi thông thường kỳ hạn 12 tháng là 3,7%/năm, thấp hơn khoảng 2,2 điểm phần trăm so với biểu công khai của các ngân hàng thương mại nhà nước.VnExpress
Thay đổi thứ hai là quãng đường tới quầy. Với 10 chi nhánh ở 6 địa phương, người gửi tiền ở những tỉnh không còn chi nhánh phải giao dịch ở nơi khác hoặc chuyển sang kênh trực tuyến. Mỗi bố cáo đóng cửa sẽ cho biết khách hàng của chi nhánh đó được chuyển về đâu.
Với người đang vay SCB, lãi cho vay bình quân phát sinh trong tháng 9 là 5,35%/năm.VnExpress Người có nhà đất, xe hay máy móc đang thế chấp tại SCB nên hiểu rằng tài sản bảo đảm là mảng ngân hàng đang dồn sức xử lý nhất. Còn người định mua tài sản SCB đem đấu giá sẽ gặp những lô hàng đi qua đúng quy trình hai giai đoạn nói trên: chọn đơn vị định giá, rồi đấu giá công khai.
Điều chưa biết và tín hiệu cần theo dõi
Phương án xử lý cuối cùng cho SCB chưa được công bố, và bài này không suy đoán nó sẽ là gì. Trạng thái đúng của SCB lúc này vẫn là ngân hàng thuộc diện kiểm soát đặc biệt, đang thu hẹp mạng lưới và xử lý tài sản dưới sự giám sát của Ngân hàng Nhà nước.
Đặt các chặng cạnh nhau, quỹ đạo khá rõ: từ một ngân hàng bán lẻ có mặt ở 28 tỉnh, thành, SCB đang thu về một bộ máy nhỏ ở vài địa bàn, và phần lớn sức lực dồn vào thu hồi nợ. Với người gửi tiền, điều đã chắc là lãi thấp hơn mặt bằng và chi nhánh ít đi. Điều chưa chắc là đích đến của chính ngân hàng.
Trong ngắn hạn có hai tín hiệu đáng theo dõi. Thứ nhất là bố cáo của SCB về hai chi nhánh đóng trong tuần 12–16/10: nó cho biết những khu vực nào tiếp theo không còn chi nhánh và khách hàng ở đó được chuyển về đâu. Thứ hai là các bản tin tiếp theo về 1.120 mã tài sản: khi SCB công bố đã chọn xong đơn vị định giá và đấu giá, việc thu hồi nợ mới chuyển từ giấy tờ sang những phiên bán thật với quy mô lớn.