
CTCP Tập đoàn Xây dựng Hòa Bình (HBC) vừa thông báo trúng gói thầu thi công Khu nhà ở thương mại giai đoạn 2 tại ô đất N01A, Khu đô thị mới Tứ Hiệp, Hà Nội, tổng giá trị gần 1.700 tỷ đồng. Chủ đầu tư là CTCP Tứ Hiệp Hồng Hà Dầu Khí; công trình gồm 2 tầng hầm, 34 tầng nổi và 1.280 căn hộ.Người Quan Sát Trước đó, Hòa Bình đã khởi công ba dự án ở Đồng Nai với tổng giá trị hơn 1.000 tỷ đồng, và theo công ty, giá trị các gói thầu trúng từ đầu năm đã vượt 8.600 tỷ đồng.
Nhìn vào con số, chuyện "có việc" của Hòa Bình đã rõ. Câu hỏi đáng hỏi hơn với người cầm cổ phiếu là một đồng hợp đồng phải đi qua những khâu nào trước khi thành lãi của cổ đông, và mỗi khâu đang giữ lại bao nhiêu.
Giá trị hợp đồng chưa phải doanh thu
Nhà thầu không ghi nhận cả giá trị gói thầu vào doanh thu ngay khi trúng. Theo chuẩn mực kế toán về hợp đồng xây dựng, doanh thu được ghi dần theo phần việc hoàn thành, thường gắn với khối lượng được nghiệm thu. Một tòa 34 tầng có hai tầng hầm sẽ đi qua phần cọc, phần ngầm, phần thân rồi hoàn thiện, nên gói 1.700 tỷ đồng sẽ chia ra cho nhiều quý, nhiều khả năng kéo sang cả năm sau.
Để thấy quy mô, doanh thu thuần hợp nhất 6 tháng đầu năm 2026 của Hòa Bình sau soát xét là 3.260 tỷ đồng, gấp đôi cùng kỳ.Người Quan Sát Giá trị trúng thầu hơn 8.600 tỷ đồng từ đầu năm lớn khoảng 2,6 lần mức doanh thu nửa năm đó, và phần lớn chưa đi vào báo cáo kết quả kinh doanh. Phần chưa rõ là mỗi đồng doanh thu để lại bao nhiêu cho cổ đông.
Từ 3.260 tỷ doanh thu xuống 50 tỷ lãi sau thuế
Nhìn vào báo cáo nửa đầu năm, đường đi của tiền như sau. Sau khi trừ giá vốn, Hòa Bình còn 336 tỷ đồng lãi gộp, biên lãi gộp 10,3%.Người Quan Sát Cùng kỳ năm trước biên này chỉ 7,16%, nên riêng khâu thi công đã tốt lên rõ.
Khoản lớn nhất nằm giữa lãi gộp và lãi ròng là lãi vay. Chi phí tài chính nửa đầu năm là 193,11 tỷ đồng, trong đó lãi vay 187,46 tỷ đồng. Như vậy hơn một nửa lãi gộp đã đi trả lãi vay, và con số này gần như không đổi so với 189,62 tỷ đồng cùng kỳ, dù doanh thu đã gấp đôi.
Tiếp theo là chi phí bán hàng và quản lý. Chi phí bán hàng tăng lên 66,37 tỷ đồng từ 14,29 tỷ đồng, trong khi chi phí quản lý giảm còn 42,35 tỷ đồng từ 72,19 tỷ đồng. Hai khoản cộng lại khoảng 109 tỷ đồng, bằng hơn 3% doanh thu. Sau cùng, lợi nhuận trước thuế là 76,75 tỷ đồng, thuế thu nhập doanh nghiệp khoảng 26,7 tỷ đồng (tính từ chênh lệch trước và sau thuế), và cổ đông còn 50 tỷ đồng lãi sau thuế.Người Quan Sát
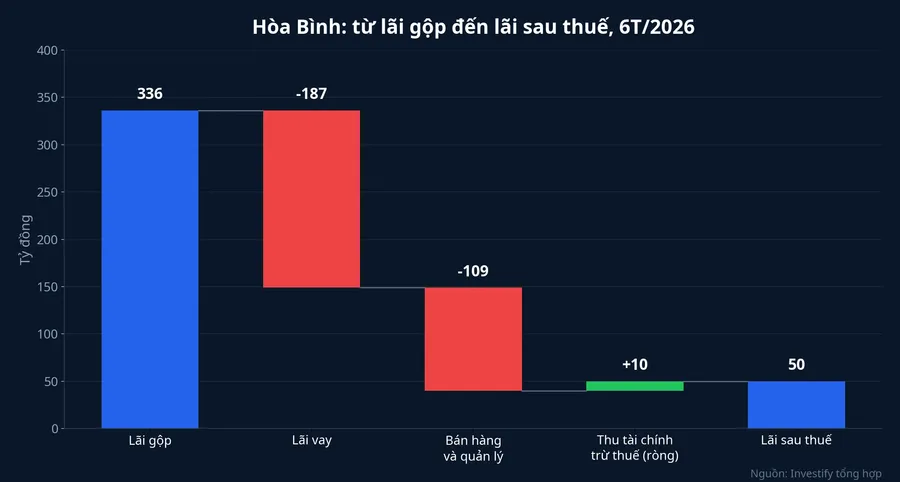
Gói gọn lại, mỗi 100 đồng doanh thu cho khoảng 10 đồng lãi gộp, gần 6 đồng đi trả lãi vay, hơn 3 đồng cho bán hàng và quản lý, thuế lấy thêm gần 1 đồng, và cổ đông giữ lại khoảng 1,5 đồng. Biên lãi ròng nửa đầu năm là 1,53%.
Cần nói rõ một chi tiết: báo cáo tự lập ban đầu ghi lãi sau thuế 41,6 tỷ đồng. Sau soát xét, con số lên 50 tỷ đồng, chủ yếu do giá vốn được điều chỉnh giảm hơn 65 tỷ đồng.Người Quan Sát Với doanh nghiệp lãi mỏng, một điều chỉnh giá vốn cỡ đó đủ làm lãi ròng lệch khoảng một phần năm.
Vì sao doanh thu gấp đôi mà lãi sau thuế đứng yên
Lãi sau thuế nửa đầu năm giảm 1,3 tỷ đồng so với cùng kỳ.Người Quan Sát Thoạt nhìn, doanh nghiệp làm nhiều gấp đôi mà không ăn thêm được gì. Tách từng dòng ra thì câu chuyện khác.
Nửa đầu năm 2025, lợi nhuận thuần từ hoạt động kinh doanh của Hòa Bình là âm 103,47 tỷ đồng, nhưng lợi nhuận trước thuế vẫn đạt 60,21 tỷ đồng. Chênh lệch khoảng 164 tỷ đồng đến từ lợi nhuận khác, phần nằm ngoài thi công. Năm nay, mảng kinh doanh chính tự làm ra 77,96 tỷ đồng, còn lợi nhuận khác gần như bằng không.
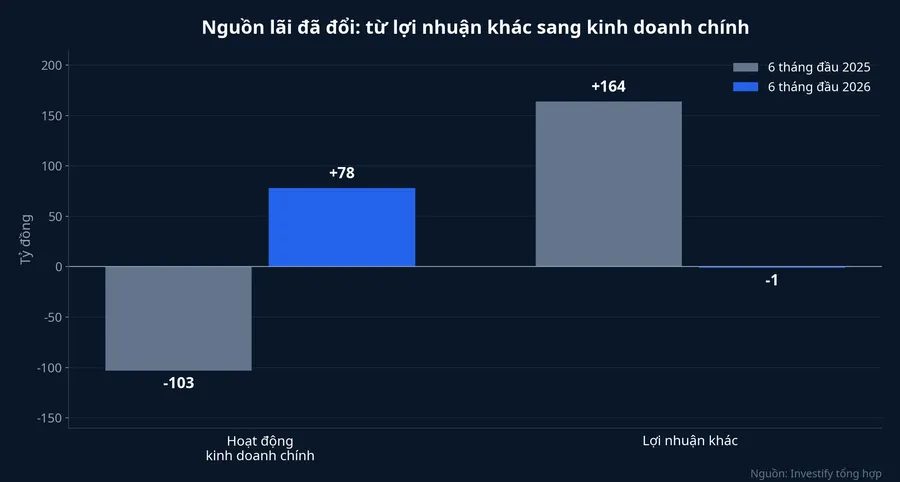
Theo số liệu, nguyên nhân lớn nhất về số tuyệt đối là khoản lợi nhuận khác khoảng 164 tỷ đồng của năm ngoái không lặp lại, và nó gần bù hết phần lãi gộp tăng thêm sau khi trừ chi phí bán hàng. Thuế cũng nặng hơn: phần chênh giữa lãi trước và sau thuế khoảng 26,7 tỷ đồng, so với khoảng 8,8 tỷ đồng cùng kỳ, nên lãi trước thuế tăng 27,48% nhưng không đi trọn xuống dòng cuối. Còn lãi vay vẫn đứng ở mức 187 tỷ đồng, nên tiếp tục lấy hơn một nửa lãi gộp.
Vì vậy, lãi sau thuế "đứng yên" che đi một sự đổi chất. Năm ngoái lãi đến từ khoản ngoài thi công, năm nay lãi đến từ chính công trường, và phần lãi năm nay có nền tảng chắc hơn dù con số bằng nhau. Có một điểm cần lưu ý: EPS nửa đầu năm là 142 đồng, so với 205 đồng cùng kỳ. Lãi ròng gần như bằng nhau mà EPS giảm khoảng 31% cho thấy số cổ phiếu đã tăng, nên phần lãi của mỗi cổ phiếu bị chia mỏng hơn.
Lãi vay cố định là đòn bẩy theo cả hai chiều
Vì sao lãi vay gần như không đổi dù doanh thu gấp đôi? Vì nó gắn với dư nợ, không gắn với doanh thu. Tại 30/6/2026, tổng nợ vay của Hòa Bình là 3.999 tỷ đồng, gần như toàn bộ là vay ngắn hạn, trong khi vốn chủ sở hữu chỉ 2.029 tỷ đồng.
Dư nợ này tồn tại vì đặc thù nghề thầu: nhà thầu bỏ tiền thi công trước, chủ đầu tư thanh toán sau khi nghiệm thu. Tổng các khoản phải thu của Hòa Bình tại 30/6 là 10.950 tỷ đồng, chiếm 65,49% tổng tài sản. Khoảng cách giữa lúc chi tiền và lúc thu tiền được lấp bằng vốn vay, và vốn vay sinh ra lãi.
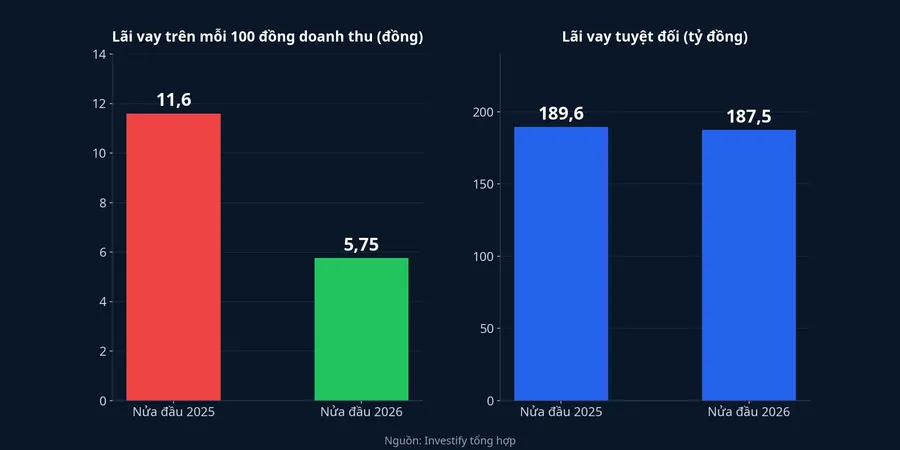
Đặt lãi vay lên mỗi 100 đồng doanh thu sẽ thấy cơ chế. Nửa đầu năm 2025, lãi vay bằng khoảng 11,6 đồng trên mỗi 100 đồng doanh thu (189,62 tỷ trên 1.636,45 tỷ). Nửa đầu năm 2026, tỷ lệ còn 5,75 đồng (187,46 tỷ trên 3.260,42 tỷ). Doanh thu càng lớn mà dư nợ không phình theo, khoản chi phí cố định này càng bị pha loãng, và phần lãi gộp còn lại cho cổ đông càng nhiều.
Đó là lý do hơn 8.600 tỷ đồng hợp đồng có ý nghĩa với lợi nhuận, không chỉ với doanh thu. Nhưng cơ chế chạy theo cả hai chiều. Nếu các gói thầu mới đòi Hòa Bình ứng thêm vốn, phải thu tăng nhanh hơn tiền thu về, nợ vay sẽ tăng và lãi vay lớn theo, khi đó doanh thu nhiều hơn không còn pha loãng được chi phí vốn. Và nếu biên lãi gộp ở các công trình mới thấp hơn 10,3%, phần lãi gộp gánh khoản lãi vay sẽ mỏng đi.
Báo cáo quý III sẽ cho thấy điều gì
Khối lượng việc trong tay cho Hòa Bình doanh thu của nhiều quý tới. Lợi nhuận của cổ đông thì phụ thuộc vào biên lãi gộp và khoản lãi vay, và báo cáo tài chính quý III sắp công bố là lần đầu hai dòng này được đo khi khối lượng việc mới bắt đầu chạy.
Về biên lãi gộp, mức 10,3% của nửa đầu năm là điểm tham chiếu. Giữ được quanh mức này khi công trình mới vào thi công nghĩa là Hòa Bình không phải hạ giá để lấy việc. Về lãi vay, nếu chi phí quý III vẫn quanh mức trung bình hơn 90 tỷ đồng mỗi quý của nửa đầu năm trong khi doanh thu tăng, khoản chi phí cố định đang tiếp tục được pha loãng. Cuối cùng, phải thu và nợ vay trên bảng cân đối cho biết Hòa Bình đang ứng bao nhiêu tiền cho các công trình mới; nợ vay tăng nhanh là dấu hiệu lãi vay sẽ không còn đứng yên.
Bài viết này không đưa ra dự báo về giá cổ phiếu HBC.