
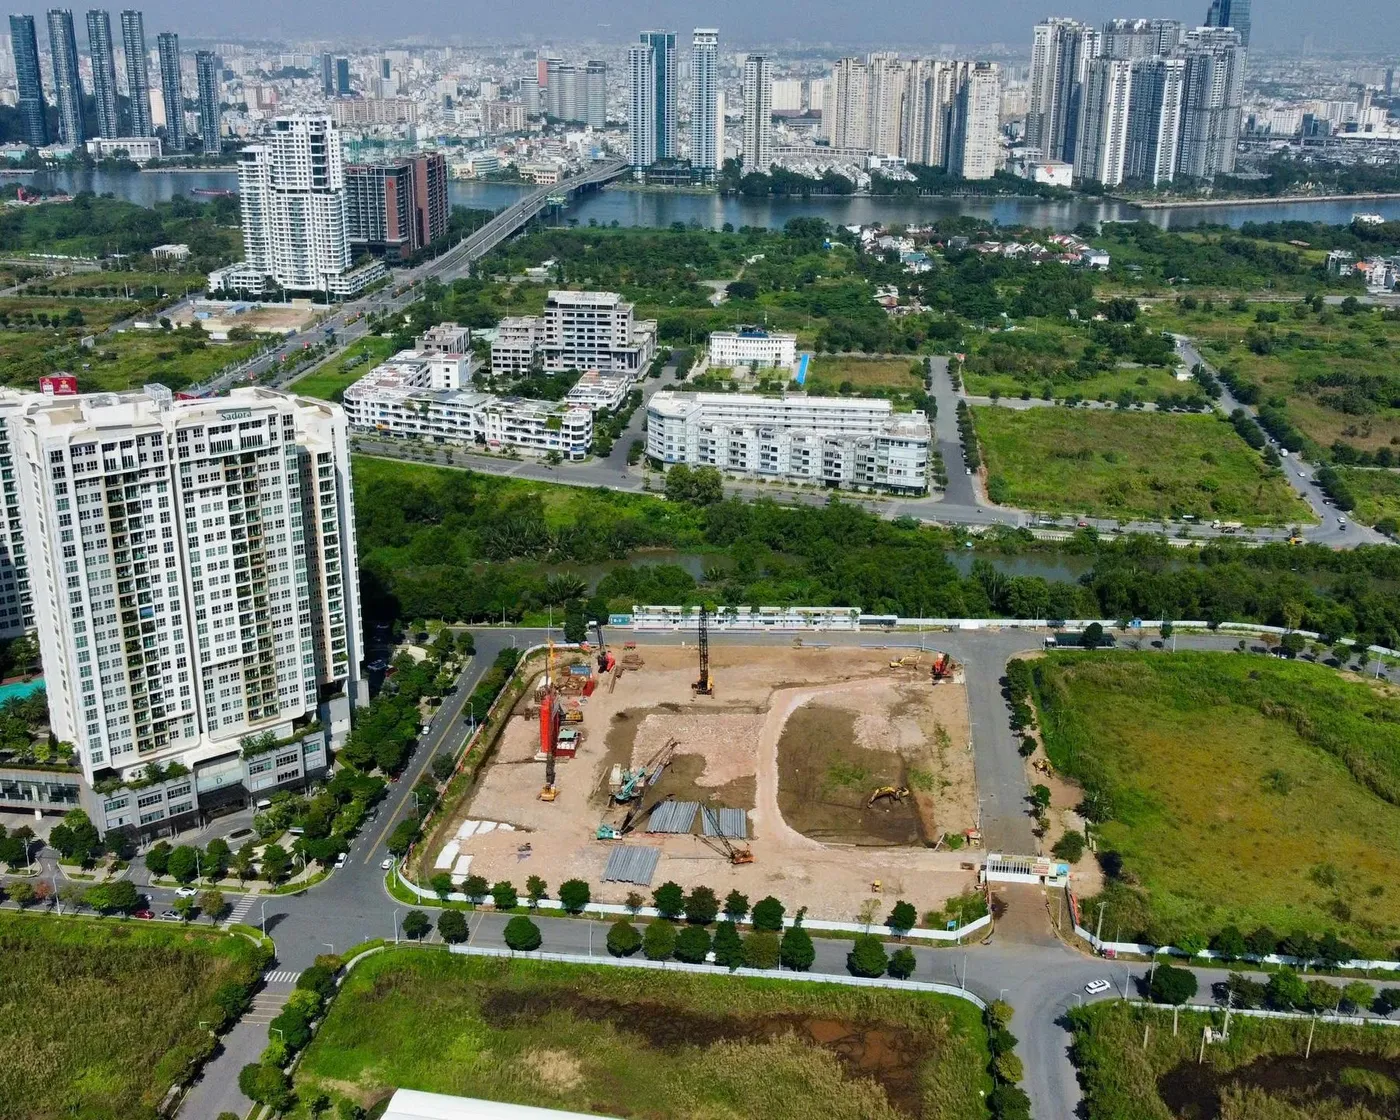
Đại Quang Minh, công ty địa ốc thuộc hệ sinh thái THACO và là chủ đầu tư Khu đô thị Sala ở Thủ Thiêm, vừa hoàn tất lô trái phiếu thứ hai trong hơn một tháng. Theo báo cáo kết quả chào bán gửi Sở Giao dịch Chứng khoán Hà Nội (HNX), doanh nghiệp đã bán 5.000 trái phiếu mã DQML12602, mệnh giá 100 triệu đồng, thu về 500 tỷ đồng trong khoảng 29/9 đến 2/10/2026. Lô này kỳ hạn 3 năm, đáo hạn ngày 29/9/2029, lãi cố định 11%/năm.CafeF
Con số 11% đáng đặt cạnh lịch sử vay của chính doanh nghiệp này. Lô đầu tiên, mã DQM12501, phát hành ngày 30/12/2025 với 1.500 tỷ đồng, khởi đầu ở mức lãi 9,75%/năm.CafeF Chưa đầy chín tháng sau, cùng kỳ hạn 3 năm, giá vay đã lên 11%. Bài này đi tìm câu trả lời cho hai câu hỏi: tiền vay mới đi về đâu, và ai đang gánh rủi ro của lớp nợ này.
Ba lô trái phiếu, hai mức giá
Từ cuối năm 2025 đến nay, Đại Quang Minh có ba lô trái phiếu đang lưu hành, tổng cộng 3.000 tỷ đồng.
| Mã | Ngày phát hành | Giá trị | Kỳ hạn | Lãi suất |
|---|---|---|---|---|
| DQM12501 | 30/12/2025 | 1.500 tỷ đồng | 3 năm | 9,75%/năm (lãi kết hợp, kèm điều khoản mua lại) |
| DQML12601 | 29/8/2026 | 1.000 tỷ đồng | 3 năm | 11%/năm cố định |
| DQML12602 | 29/9–2/10/2026 | 500 tỷ đồng | 3 năm | 11%/năm cố định |
Cần đọc mức chênh cho đúng. Lô DQM12501 có lãi kết hợp: 9,75% là mức của năm đầu, các năm sau cao hơn, nên chi phí bình quân cả kỳ của lô cũ không thấp tới mức 9,75%. Khoảng cách thật giữa lô cũ và hai lô mới vì thế hẹp hơn con số 1,25 điểm phần trăm nhìn thấy trên bề mặt. Dù vậy, hướng đi vẫn rõ: chi phí vay mới của Đại Quang Minh đã cao hơn.
Tiền vay mới đi đâu
Lô 1.000 tỷ cuối tháng 8 là lô có nhiều thông tin nhất. Theo báo cáo xếp hạng tín nhiệm của Saigon Ratings do Vietbao dẫn lại, tiền thu được dự kiến dùng để thanh toán trước hạn một phần khoản vay của Đại Quang Minh với công ty mẹ THACO (hợp đồng ký ngày 31/12/2025) và khoản vay tại BIDV (hợp đồng ký ngày 15/12/2023).Vietbao
Nói đơn giản, lô trái phiếu này không mang thêm vốn cho công trường nào. Nó đổi chủ nợ: một phần nợ với công ty mẹ và ngân hàng được thay bằng nợ với người mua trái phiếu. Chỉ riêng việc đổi nguồn vay thì tổng nợ không giảm. Thứ thay đổi là người cho vay và điều kiện vay.
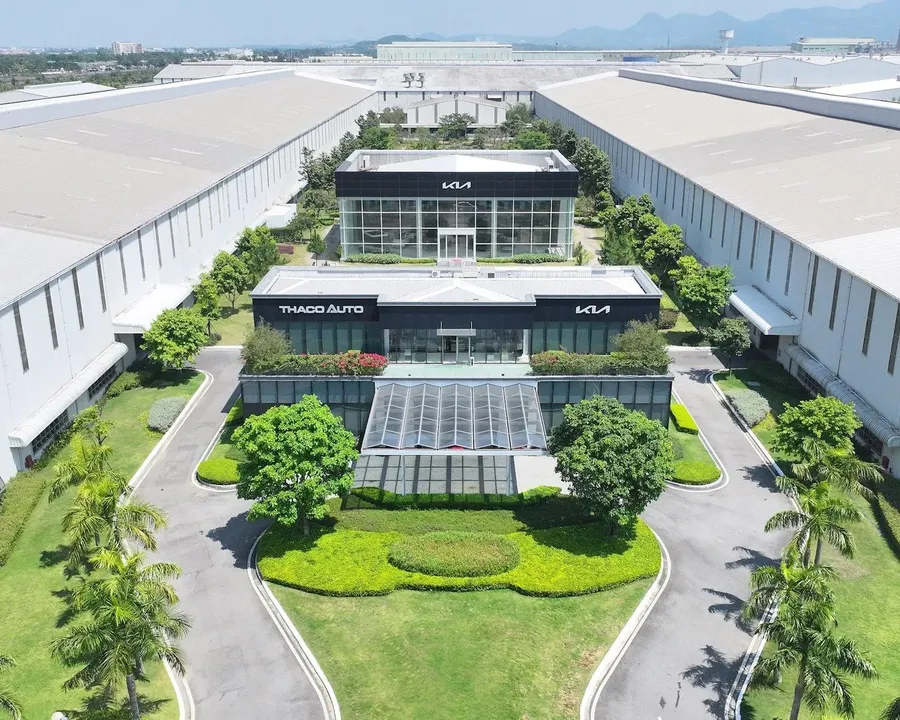
Lô này có hai lớp bảo vệ cho trái chủ. Lớp thứ nhất là tài sản bảo đảm: hơn 164 triệu cổ phần Công ty CP Nông nghiệp Trường Hải (THACO Agri) thuộc sở hữu của THACO, được định giá 2.000 tỷ đồng, gấp đôi giá trị lô trái phiếu. Lớp thứ hai là bảo lãnh: THACO bảo lãnh toàn bộ nghĩa vụ thanh toán gốc, lãi và các khoản phải trả khác.Vietbao
Với lô 500 tỷ vừa hoàn tất, bức tranh chưa đầy đủ như vậy. Báo cáo kết quả chào bán mà CafeF, MarketTimes và Vietbao đăng lại chỉ nêu khối lượng, kỳ hạn và lãi suất. Tài sản bảo đảm, bảo lãnh của THACO và mục đích sử dụng tiền của lô này chưa được công bố trong các tài liệu đó. Vì vậy chưa thể coi lô 500 tỷ có cùng mức bảo vệ với lô 1.000 tỷ, dù hai lô cùng lãi suất và phát hành cách nhau một tháng. Câu trả lời sẽ đến từ công bố thông tin trái phiếu trên chuyên trang của HNX và báo cáo tài chính bán niên của doanh nghiệp.
Bảng cân đối của một doanh nghiệp đang vay nhiều hơn
Đại Quang Minh không phải doanh nghiệp yếu. Theo MarketTimes, năm 2025 doanh nghiệp lãi sau thuế 4.069 tỷ đồng, gấp hơn 22 lần mức 183,2 tỷ đồng của năm 2024. Vốn chủ sở hữu cuối năm đạt hơn 32.223 tỷ đồng, và hệ số nợ phải trả trên vốn chủ sở hữu giảm từ 2,48 lần xuống 1,09 lần.MarketTimes
Tuy nhiên, cơ cấu nợ đang dịch về phía nợ vay có lãi. Dư nợ vay ngân hàng tăng từ 9.794 tỷ đồng đầu năm 2025 lên 18.656 tỷ đồng cuối năm, gần gấp đôi.MarketTimes Đến nay, dư nợ trái phiếu của doanh nghiệp đã lên 3.000 tỷ đồng sau hai lô mới. Con số lợi nhuận 4.069 tỷ là con số kế toán, còn việc doanh nghiệp liên tục tìm vốn mới cho thấy nghĩa vụ vay trả đang là mối bận tâm lớn.
THACO nắm 72,75% vốn điều lệ Đại Quang Minh, và ông Trần Đăng Khoa là Chủ tịch HĐQT Công ty CP Đầu tư Địa ốc Đại Quang Minh.MarketTimes Doanh nghiệp còn là thành viên đứng đầu liên danh thực hiện dự án Trục Đại lộ cảnh quan sông Hồng ở Hà Nội, với tổng mức đầu tư sơ bộ khoảng 855.000 tỷ đồng theo phương thức đối tác công tư.CafeF Quy mô cam kết đó cho thấy nhu cầu vốn của nhóm sẽ còn lớn trong nhiều năm.
Vì sao doanh nghiệp địa ốc đi đường trái phiếu
Chuyện của Đại Quang Minh nằm trong một xu hướng chung của cả ngành. Theo báo cáo của VIS Rating do Người Đưa Tin dẫn, doanh nghiệp bất động sản đã phát hành khoảng 149.500 tỷ đồng trái phiếu trong 9 tháng đầu năm 2026, tăng 126% so với cùng kỳ. Riêng Vinhomes phát hành 31.000 tỷ đồng.Người Đưa Tin
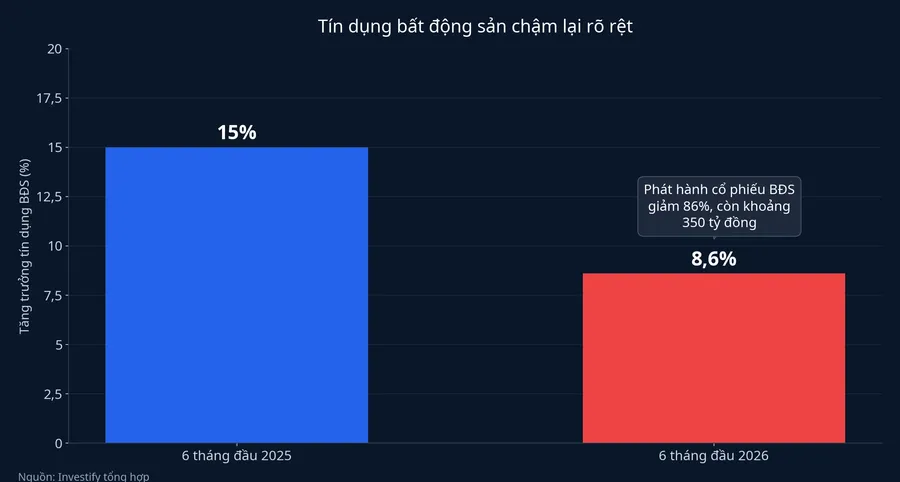
Hai kênh vốn còn lại đều hẹp đi. Tín dụng bất động sản 6 tháng đầu năm 2026 chỉ tăng 8,6%, thấp hơn mức 15% cùng kỳ năm 2025. Kênh cổ phiếu gần như đóng: giá trị phát hành cổ phiếu của nhóm bất động sản chỉ khoảng 350 tỷ đồng, giảm 86% so với cùng kỳ.Người Đưa Tin Khi ngân hàng cho vay chậm lại và cổ đông không bỏ thêm tiền, trái phiếu là cửa còn mở.
Còn một yếu tố nữa đẩy giá vay lên: nợ cũ đến hạn. Theo VIS Rating, khoảng 167.000 tỷ đồng trái phiếu bất động sản sẽ đáo hạn từ quý IV/2026 đến hết năm 2027. Lãi phát hành trái phiếu bình quân của ngành hiện khoảng 11,4%/năm, cao hơn 110 điểm cơ bản so với cùng kỳ.Người Đưa Tin Nhiều doanh nghiệp có thể cùng lúc đi tìm người mua trái phiếu để trả nợ cũ. Báo cáo không khẳng định đây là nguyên nhân trực tiếp của mức lãi, nhưng cầu vốn dồn lại là một lời giải thích hợp lý cho mặt bằng giá vay đang lên.
Có cách giải thích khác: lãi 11% cao hơn lô cũ có thể phản ánh rủi ro riêng của Đại Quang Minh tăng lên, chứ không chỉ do mặt bằng chung. Dữ liệu hiện có nghiêng về mặt bằng chung. Mức tăng của doanh nghiệp tương đương mức tăng khoảng 110 điểm cơ bản của cả ngành, và 11% vẫn thấp hơn mức bình quân 11,4%. Với lô 1.000 tỷ, tài sản bảo đảm gấp đôi và bảo lãnh của THACO có thể là một phần lý do khoảng chênh đó, dù chưa có nguồn nào nói rõ.
Hệ quả không dừng ở trái chủ. VIS Rating ghi nhận tỷ lệ nợ vay trên vốn chủ sở hữu của các chủ đầu tư niêm yết đã lên 74% trong 6 tháng đầu năm, so với bình quân 54% giai đoạn 2022–2025. Với cổ đông doanh nghiệp địa ốc niêm yết, mỗi lô trái phiếu lãi cao hơn là một khoản chi phí lãi vay trừ vào lợi nhuận trong nhiều năm. Vinhomes là ngoại lệ với dòng tiền kinh doanh dương khoảng 90.000 tỷ đồng trong 12 tháng gần nhất, còn nhiều doanh nghiệp vẫn ghi nhận dòng tiền kinh doanh âm.Người Đưa Tin
Ai gánh rủi ro của lớp nợ 11%
Người mua trái phiếu là bên trực tiếp nhận rủi ro. Để so sánh, mức lãi tiền gửi kỳ hạn 12 tháng cao nhất tại quầy ngày 9/10 là 7,5%/năm tại Sacombank.CafeF Lãi 11% của Đại Quang Minh cao hơn khoảng 3,5 điểm phần trăm.
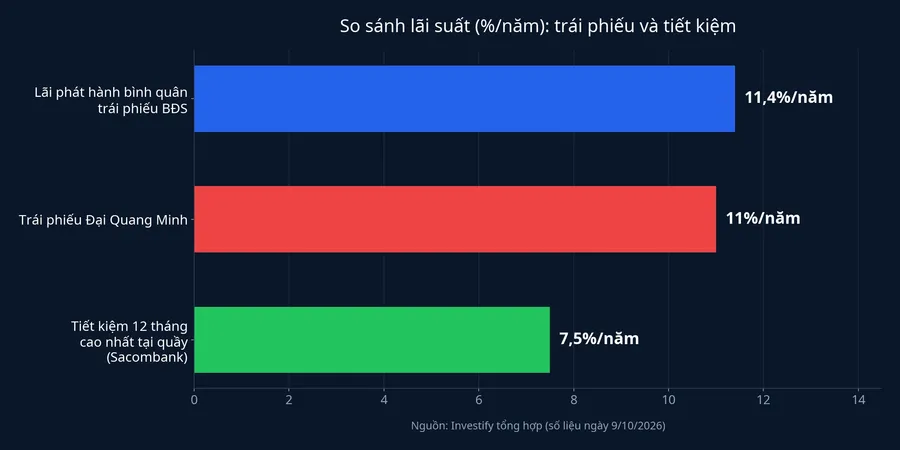
Phần chênh đó không phải phần thưởng miễn phí. Nó là tiền doanh nghiệp trả cho ba thứ trái chủ chấp nhận: rủi ro tín dụng của chủ đầu tư bất động sản, việc khó bán lại trái phiếu riêng lẻ trước hạn, và kỳ hạn 3 năm thay vì 12 tháng. Tiền gửi ngân hàng còn được bảo hiểm tiền gửi chi trả trong một hạn mức, trái phiếu doanh nghiệp thì không có lớp bảo vệ đó.
Khi doanh nghiệp gặp khó, khả năng lấy lại tiền của trái chủ phụ thuộc gần như hoàn toàn vào các lớp bảo vệ. Với lô 1.000 tỷ, lớp thứ nhất là cổ phần THACO Agri. Giá trị 2.000 tỷ đồng là con số theo định giá, còn giá bán thực tế khi xử lý tài sản phụ thuộc vào tình hình kinh doanh của THACO Agri và người mua lúc đó. Lớp thứ hai là bảo lãnh của THACO, nên sức khỏe tài chính của công ty mẹ cũng là một phần rủi ro trái chủ đang nắm. Với lô 500 tỷ, khi chưa có công bố về tài sản bảo đảm và bảo lãnh, trái chủ chưa thể biết mình đứng ở đâu nếu có sự cố.
Cách đọc một lô trái phiếu địa ốc lãi 11–12%
Mức lãi chỉ cho biết doanh nghiệp phải trả bao nhiêu. Ba thông tin quyết định trái chủ được bảo vệ đến đâu là: tài sản bảo đảm cụ thể là gì và ai định giá, có công ty mẹ hoặc ngân hàng bảo lãnh hay không, và tiền vay dùng để làm gì. Lô dùng để trả nợ cũ không tạo ra dòng tiền mới, nên khả năng trả nợ dựa vào dòng tiền bán hàng trong tương lai và khả năng vay tiếp khi đến hạn.
Áp khung đó vào Đại Quang Minh, kết luận của bài là: lãi 11% nhiều khả năng chủ yếu phản ánh mặt bằng giá vay của ngành, và lô 1.000 tỷ có cấu trúc bảo vệ rõ ràng. Lô 500 tỷ thì chưa đủ thông tin để đánh giá tương tự. Hai tín hiệu đáng theo dõi là công bố thông tin của lô DQML12602 trên chuyên trang trái phiếu của HNX, nơi sẽ nêu tài sản bảo đảm và bảo lãnh nếu có, và báo cáo tài chính bán niên 2026 của Đại Quang Minh, nơi sẽ cho thấy dư nợ vay ngân hàng có giảm sau khi tiền trái phiếu được dùng để trả trước nợ hay không. Nếu nợ ngân hàng giảm tương ứng, đây là tái cơ cấu nợ. Nếu nợ ngân hàng vẫn tăng, doanh nghiệp đang vay thêm chồng lên nợ cũ.