
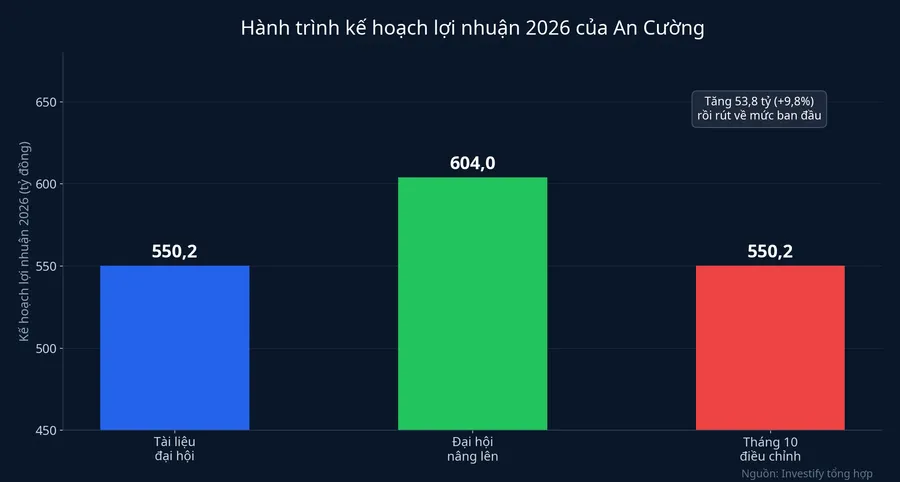
Kế hoạch lợi nhuận năm 2026 của Gỗ An Cường (ACG, HoSE) vừa quay về điểm xuất phát. Theo Tin nhanh Chứng khoán, doanh nghiệp điều chỉnh lợi nhuận sau thuế cả năm xuống 550,2 tỷ đồng, giảm 8,9% so với mức 604 tỷ đồng đã được đại hội đồng cổ đông thông qua. Doanh thu thuần kế hoạch giảm 9,2%, từ 5.300 tỷ xuống 4.811,9 tỷ đồng.Tin nhanh Chứng khoán
Điều làm câu chuyện khác một lần hạ chỉ tiêu thông thường là cả hai con số mới đều không mới. Theo Viet Times, 4.811,9 tỷ đồng doanh thu và 550,2 tỷ đồng lợi nhuận chính là chỉ tiêu An Cường đã ghi trong tài liệu họp ĐHĐCĐ thường niên 2026.Viet Times Một con số đi một vòng trong năm rồi trở về đúng chỗ cũ. Bài viết này lần lại từng chặng của vòng đi đó, rồi chỉ ra dữ kiện nào sẽ cho biết mức hiện tại có đứng vững hay không.
Con số thận trọng trong tài liệu đại hội
Khi soạn tài liệu đại hội, An Cường đặt kế hoạch lãi 550,2 tỷ đồng. Lãnh đạo công ty sau đó giải thích tại đại hội: "Khi xây dựng kế hoạch 2026, tình hình địa chính trị thế giới khá xấu."Viet Times Nói cách khác, mức 550,2 tỷ đồng được viết ra trong một bối cảnh mà chính doanh nghiệp đánh giá là bất lợi. Đây là điểm cần giữ trong đầu khi đọc các chặng sau.
Quý I tốt và quyết định nâng kế hoạch
Quý I/2026 cho An Cường lý do để lạc quan. Doanh thu thuần đạt 1.109,93 tỷ đồng, tăng 38,39% so với cùng kỳ. Lợi nhuận sau thuế đạt 111,07 tỷ đồng, tăng 30,65%.
Tại đại hội, lãnh đạo công ty cho biết bốn tháng đầu năm doanh nghiệp "bận chóng mặt" và kết quả quý I "tăng trưởng cao hơn mong đợi", nên mục tiêu được đổi sang doanh thu 5.300 tỷ đồng và lợi nhuận 604 tỷ đồng.Viet Times Mức nâng này cao hơn khoảng 10% so với tài liệu đã gửi cổ đông trước đó.
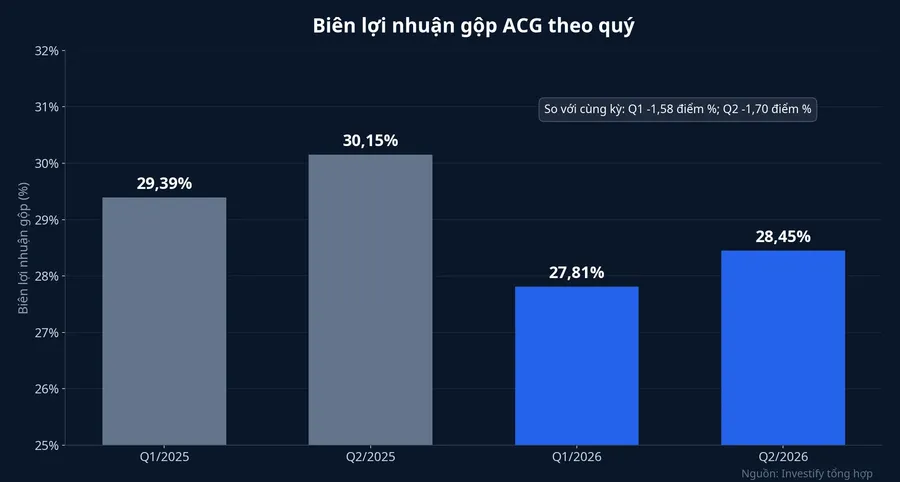
Có một chi tiết dễ bị bỏ qua ngay trong quý I. Lợi nhuận tăng 30,65% nhưng biên lợi nhuận gộp đã giảm, từ 29,39% xuống 27,81%. Doanh nghiệp bán được nhiều hàng hơn, nhưng mỗi đồng doanh thu để lại ít lãi gộp hơn. Quyết định nâng kế hoạch dựa trên sản lượng, trong khi tín hiệu về biên lãi đã đi theo chiều ngược lại.
Quý II: doanh thu tăng, lãi giảm
Sang quý II, hai đường tách nhau rõ hơn. Doanh thu thuần vẫn tăng 28,97% lên 1.239,48 tỷ đồng, nhưng lợi nhuận sau thuế giảm 5,32% so với cùng kỳ, còn 130,59 tỷ đồng. Biên lợi nhuận gộp quý II là 28,45%, thấp hơn mức 30,15% của quý II năm trước.
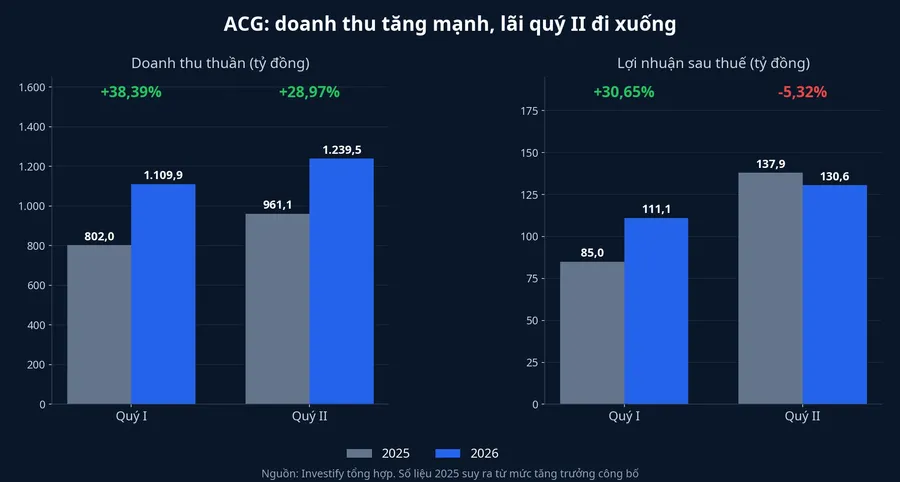
Cộng cả nửa đầu năm, An Cường đạt doanh thu 2.349,4 tỷ đồng, tăng 33,3%, và lợi nhuận sau thuế 241,66 tỷ đồng, tăng 8,4%. So với mức 604 tỷ đồng, nửa năm mới hoàn thành 40% kế hoạch. Biên lợi nhuận gộp nửa năm giảm từ 29,8% xuống 28,1%.Tin nhanh Chứng khoán
Doanh thu tăng 33%, lãi chỉ tăng 8%: phần chênh lệch đi đâu?
Khoảng cách này có thể tách thành hai tầng. Tầng thứ nhất là biên lợi nhuận gộp. Tính từ số liệu nửa đầu năm, lợi nhuận gộp ước khoảng 661 tỷ đồng, so với khoảng 525 tỷ đồng cùng kỳ, tức tăng khoảng 26%. Biên gộp mỏng đi đã kéo mức tăng từ 33% ở doanh thu xuống còn khoảng 26% ở lãi gộp.
Tầng thứ hai nằm bên dưới dòng lãi gộp: chi phí bán hàng, chi phí quản lý, chi phí tài chính và các khoản dự phòng. Từ khoảng 26% ở lãi gộp xuống 8,4% ở lãi sau thuế, phần lớn khoảng cách nằm ở tầng này. Biên gộp chỉ giải thích được một phần, phần lớn hơn đến từ các khoản chi phí đi kèm quy mô doanh thu lớn hơn.
Khoản nợ khó đòi từ nhóm Hưng Thịnh thường được nhắc tới trong bối cảnh này. Tại ngày 30/6/2026, An Cường đang trích lập 97,6 tỷ đồng trên 109,7 tỷ đồng phải thu khách hàng, riêng CTCP Nội thất Hưng Thịnh là 77,8 tỷ đồng, đã trích lập 74,08 tỷ.Tin nhanh Chứng khoán Đây là số dư tích lũy tại ngày báo cáo, không phải chi phí phát sinh riêng trong sáu tháng. Các nguồn hiện có không tách được phần trích lập thêm trong kỳ, nên chưa thể đo khoản này đã lấy đi bao nhiêu lợi nhuận nửa đầu năm. Điều chắc chắn hơn là khoản phải thu Hưng Thịnh đã được trích lập gần hết, phần rủi ro còn lại trên sổ sách chỉ khoảng 3,7 tỷ đồng.
Vì vậy, nợ Hưng Thịnh khó là lời giải chính cho việc lãi chậm lại. Biên gộp mỏng đi và chi phí vận hành tăng là hai lực có dữ liệu rõ hơn.
Rút về 550,2 tỷ đồng, không kèm lý do
Gần đây, An Cường công bố kế hoạch điều chỉnh, đưa doanh thu và lợi nhuận về đúng mức trong tài liệu đại hội. Theo Tin nhanh Chứng khoán, doanh nghiệp không công bố lý do.Tin nhanh Chứng khoán Vì thế mọi giải thích về nguyên nhân hiện chỉ là suy luận từ số liệu.
Số liệu cho thấy kế hoạch 604 tỷ đồng được nâng dựa trên đà tăng của quý I, còn quý II không giữ được đà đó. Việc quay về chính con số cũ, thay vì đặt một mức hoàn toàn mới, gợi ý rằng doanh nghiệp coi mức nâng tại đại hội là phần vượt kỳ vọng, còn mức ban đầu vẫn là điểm tựa họ tin đạt được. Đây là cách đọc từ hành động, không phải lời giải thích của doanh nghiệp.
Nửa cuối năm cần bao nhiêu
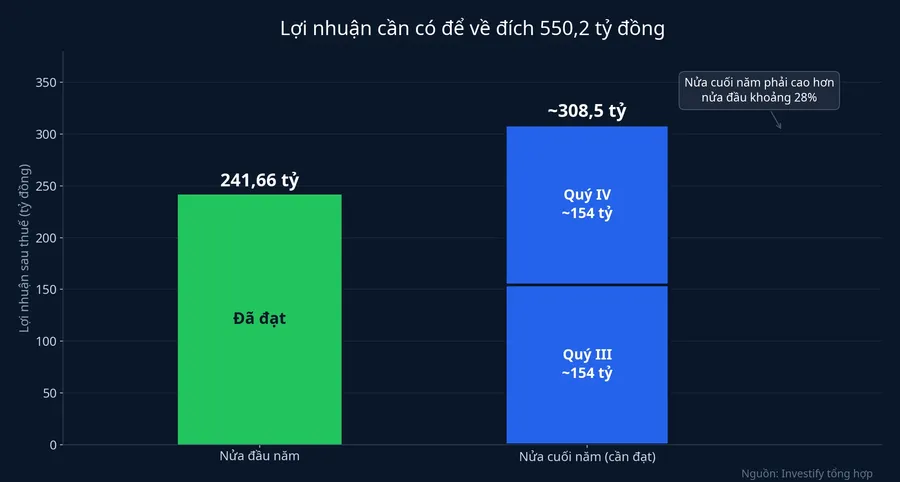
Với mức mới, nửa cuối năm An Cường cần khoảng 308,5 tỷ đồng lợi nhuận sau thuế (550,2 tỷ trừ 241,66 tỷ đã có). Con số này cao hơn khoảng 28% so với lãi nửa đầu năm. Chia đều cho hai quý, mỗi quý cần khoảng 154 tỷ đồng, trong khi quý cao nhất năm nay là quý II với 130,59 tỷ đồng. Kể cả mức đã hạ vẫn đòi hỏi quý III và quý IV đều phải là những quý lãi cao nhất năm.
Do đó, việc hạ kế hoạch không có nghĩa áp lực đã biến mất. Kế hoạch giảm 8,9% đồng nghĩa lợi nhuận mỗi cổ phiếu mà chính doanh nghiệp đặt ra cũng thấp đi tương ứng, khi số cổ phiếu không đổi. Lợi nhuận lại là nguồn để chi cổ tức. Đợt cổ tức gần nhất An Cường trả là 1.000 đồng mỗi cổ phiếu, thanh toán ngày 30/9/2026, thuộc năm tài chính 2025. Cổ tức cho năm 2026 sẽ dựa trên lợi nhuận của năm nay.
Giá cổ phiếu đã phản ánh phần nào sự chậm lại này. Từ ngày 23/2 đến phiên 9/10, giá ACG giảm 16,9%, từ 35.840 đồng về 29.800 đồng.Tin nhanh Chứng khoán Thanh khoản rất mỏng: phiên 9/10 chỉ có 2.100 cổ phiếu được khớp. Với mức giao dịch như vậy, giá hằng ngày khó là thước đo đáng tin về cách thị trường đánh giá doanh nghiệp.
Báo cáo quý III: dữ kiện đầu tiên để kiểm chứng
Theo thời hạn công bố thông thường, báo cáo tài chính quý III/2026 sẽ ra trong khoảng ngày 20/10. Đây là dữ kiện đầu tiên cho biết mức 550,2 tỷ đồng sát thực tế đến đâu, và có hai chỉ số cần đặt cạnh nhau.
Chỉ số thứ nhất là lợi nhuận sau thuế quý III so với mốc khoảng 154 tỷ đồng mỗi quý. Lãi quý III quanh hoặc trên mốc đó thì kế hoạch đã hạ có cơ sở để về đích. Nếu lãi quý III vẫn ở vùng 110 đến 130 tỷ đồng như hai quý đầu, quý IV phải gánh phần lớn nhất của năm, và mức 550,2 tỷ đồng khi đó phụ thuộc gần như hoàn toàn vào một quý.
Chỉ số thứ hai là biên lợi nhuận gộp. Biên gộp quay lại vùng 29% đến 30% như năm trước thì doanh thu tăng sẽ chuyển thành lãi tăng tương xứng. Biên gộp tiếp tục quanh 28% hoặc thấp hơn thì doanh nghiệp đang phải bán nhiều hơn để giữ lợi nhuận, điều mà riêng con số doanh thu không cho thấy.
Nhận định của bài này là kế hoạch 604 tỷ đồng dựa trên một quý I tốt, và đà đó không kéo dài sang quý II. Mức 550,2 tỷ đồng vẫn đòi hỏi nửa cuối năm tốt hơn nửa đầu. Kết luận này chỉ đổi chiều nếu lãi quý III vượt mốc 154 tỷ đồng với biên gộp phục hồi. Báo cáo quý III sẽ cho biết vòng đi của con số này dừng ở đây, hay còn một chặng điều chỉnh nữa.