
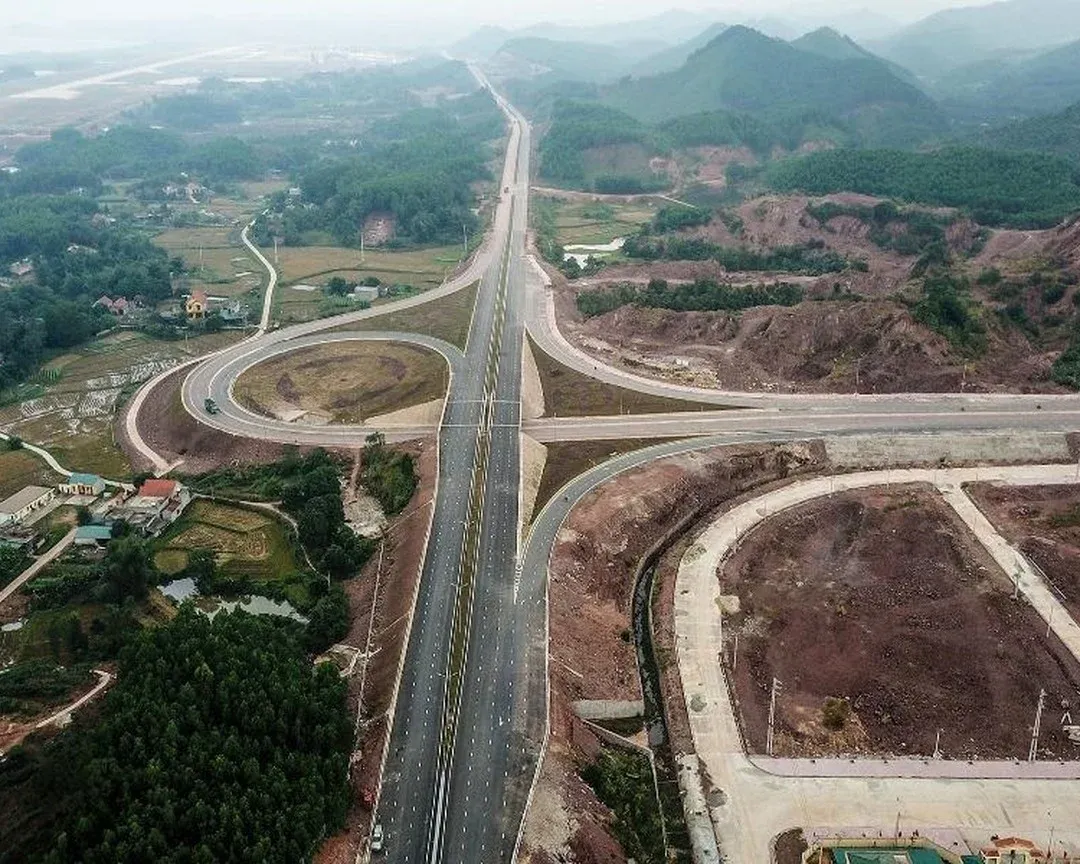
Trạm thu phí trên cao tốc Gò Dầu – Xa Mát dự kiến mở từ quý I/2029.VietnamMoi Nhưng tiền để làm con đường phải bỏ ra từ bây giờ, và phần của Công ty Cổ phần Chương Dương (HoSE: CDC) đang được chuẩn bị bằng một đợt trái phiếu chuyển đổi lãi 10,4%/năm. Bài này đi qua từng lớp tiền của con đường, rồi dừng ở lớp mà cổ đông CDC phải gánh trong khoảng thời gian chưa có đồng phí nào chảy về.
HĐQT vừa duyệt gì, và chưa có gì
Theo tin ngày 8/10, HĐQT Chương Dương đã phê duyệt nội dung hợp đồng BOT (xây dựng, kinh doanh, chuyển giao) cho dự án thành phần 2 của cao tốc Gò Dầu – Xa Mát giai đoạn 1.Vietstock Phần việc này gồm tuyến chính, đường gom dân sinh, đoạn từ Gò Dầu đến phường Ninh Thạnh, tỉnh Tây Ninh.VietnamMoi
Nghị quyết ủy quyền cho Chủ tịch HĐQT Nguyễn Ngọc Bền của Công ty Cổ phần Chương Dương (CDC) thay mặt công ty tiếp tục đàm phán, hoàn thiện dự thảo và làm thủ tục ký hợp đồng, với tư cách một thành viên của liên danh Đầu tư Cao tốc CT32. Đây mới là bước duyệt nội dung và giao quyền ký. Hợp đồng chưa được ký, và ngày ký chính thức sẽ là mốc đầu tiên cho biết dự án có giữ được tiến độ hay không.
Liên danh CT32 được UBND tỉnh Tây Ninh chọn làm nhà đầu tư từ ngày 23/7. Chương Dương đứng đầu liên danh, cùng Công ty TNHH Đầu tư Đường cao tốc Tây Ninh, Công ty Cổ phần Xây dựng Hạ tầng Bắc Trung Nam và Công ty TNHH TERVIA Việt Nam.Fili
Lớp thứ nhất: phần Nhà nước bỏ ra
Tuyến dài hơn 28 km, bốn làn xe, vận tốc thiết kế 120 km/h, nối cao tốc TP.HCM – Mộc Bài với tỉnh lộ 799 và 781.VietnamMoi Sơ bộ tổng mức đầu tư giai đoạn 1 là 9.826 tỷ đồng, chưa gồm lãi vay. Vốn Nhà nước chiếm 55%, tương ứng 5.404 tỷ đồng, phần còn lại là vốn nhà đầu tư 4.422 tỷ đồng.Fili
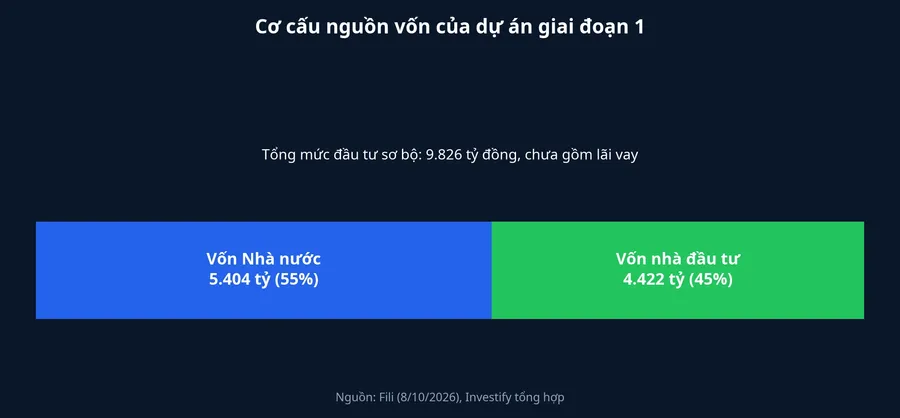
Con số 9.826 tỷ là của toàn giai đoạn 1, chia làm hai dự án thành phần: giải phóng mặt bằng, và xây dựng tuyến chính cùng đường gom. Phần giải phóng mặt bằng do Trung tâm Phát triển Quỹ đất tỉnh Tây Ninh thực hiện, với diện tích dự kiến thu hồi hơn 258 ha. Tỉnh phấn đấu bàn giao toàn bộ mặt bằng sạch vào tháng 12/2026. Liên danh CT32 nhận phần thứ hai.Fili
Với một nhà đầu tư BOT, phần vốn Nhà nước có ý nghĩa rõ ràng: hơn một nửa chi phí con đường không phải hoàn lại bằng tiền thu phí. Phí chỉ phải trả cho đồng vốn mà nhà đầu tư bỏ ra.
Lớp thứ hai: phần liên danh phải lo
Theo phương án tài chính trong kết quả lựa chọn nhà đầu tư, liên danh cam kết 680 tỷ đồng vốn chủ sở hữu và có khả năng huy động 4.422 tỷ đồng vốn vay.VietnamMoi Cộng lại, tổng nguồn vốn cam kết là 5.102 tỷ đồng.Fili
Người đọc kỹ sẽ thấy con số 4.422 tỷ xuất hiện hai lần với hai nghĩa. Ở tổng mức đầu tư, đó là phần vốn nhà đầu tư. Ở phương án tài chính, đó là số tiền vay liên danh cho biết có thể huy động. Vì vậy tổng cam kết 5.102 tỷ cao hơn phần vốn nhà đầu tư trong tổng mức đầu tư. Các công bố hiện có không giải thích khoản chênh này. Tổng mức đầu tư được ghi rõ là chưa gồm lãi vay, nên lãi vay trong thời gian xây dựng có thể nằm ngoài con số 9.826 tỷ, nhưng chưa nguồn nào xác nhận đó là lý do. Bài này không gộp hai con số vào cùng một phép tính.
Điều chắc chắn hơn là tỷ lệ: vốn chủ chỉ là phần nhỏ, phần lớn là tiền vay. Cấu trúc này phổ biến ở dự án BOT. Hệ quả là tiền thu phí sau này phải trả lãi và gốc cho ngân hàng trước, phần còn lại mới đến lượt cổ đông của doanh nghiệp dự án.
Lớp thứ ba: phần rơi vào Chương Dương
Chương Dương góp 31,7% vào liên danh CT32.VietnamMoi Vốn điều lệ của doanh nghiệp dự án và lịch góp vốn chưa được công bố, nên số tiền cụ thể Chương Dương phải góp chưa thể tính từ dữ liệu hiện có. Công ty đã chuẩn bị tiền theo hai đường.
Trái phiếu chuyển đổi. Ngày 16/9, cổ đông Chương Dương thông qua phương án phát hành 739 tỷ đồng trái phiếu chuyển đổi. Trong đó 700 tỷ đồng dành cho cao tốc Gò Dầu – Xa Mát, 39 tỷ đồng để trả nợ ngân hàng.Doanh nhân Pháp luật Tài liệu lấy ý kiến cổ đông, được báo đưa tin hồi cuối tháng 8, mô tả khoản 700 tỷ là tiền "hợp tác kinh doanh với doanh nghiệp dự án". Cách gọi này chưa cho biết khoản tiền sẽ được ghi nhận là vốn góp vào CT32 hay là một hợp đồng hợp tác kinh doanh riêng.
Cũng theo tài liệu đó, trái phiếu có kỳ hạn 30 tháng, lãi suất cố định 10,4%/năm, không có tài sản bảo đảm và không kèm chứng quyền. Trái phiếu được chào cho cổ đông hiện hữu theo tỷ lệ 100:7, tức cứ 100 cổ phiếu được mua 7 trái phiếu mệnh giá 100.000 đồng. Thời gian phát hành dự kiến từ quý IV/2026 đến quý II/2027, sau khi được cơ quan quản lý chấp thuận.Báo Đầu tư Chứng khoán
Hạn mức tín dụng. Ngày 18/9, HĐQT thông qua hạn mức tín dụng tối đa 500 tỷ đồng tại Agribank chi nhánh Thủ Đức, gồm 400 tỷ đồng vay vốn và 100 tỷ đồng bảo lãnh, thư tín dụng, bảo đảm bằng nhiều tài sản của công ty ở TP.HCM và Hà Nội.Doanh nhân Pháp luật Công bố không nói hạn mức này dùng riêng cho cao tốc. Báo chí đặt nó cạnh dự án vì hai quyết định ra cùng thời điểm.
Đặt các khoản này cạnh quy mô công ty. Theo báo cáo bán niên 2026 đã soát xét, tại ngày 30/6 Chương Dương có tổng tài sản 2.879 tỷ đồng và tổng nợ phải trả 1.744 tỷ đồng. Vốn chủ của công ty vì thế vào khoảng 1.135 tỷ đồng, và khoản 739 tỷ trái phiếu bằng khoảng hai phần ba con số đó. Công ty cũng vừa giảm mạnh nợ dài hạn: vay và nợ thuê tài chính dài hạn từ 734 tỷ đồng đầu năm xuống 19 tỷ đồng, còn vay ngắn hạn ở mức 716 tỷ đồng.Doanh nhân Pháp luật Đợt trái phiếu mới sẽ đưa một khoản nợ kỳ hạn hơn hai năm trở lại bảng cân đối.
Còn một câu hỏi chưa có lời đáp. Chương Dương vốn là doanh nghiệp xây lắp, nhưng các công bố về dự án hiện chỉ nêu vai trò nhà đầu tư góp vốn. Công ty có nhận phần thi công hay không chưa được nói rõ, trong khi hai vai trò này khác nhau về dòng tiền: thi công mang lại doanh thu xây lắp ngay trong 2026–2028, còn góp vốn chỉ thu về khi con đường có phí.
Lớp thứ tư: thời gian để đồng vốn quay về
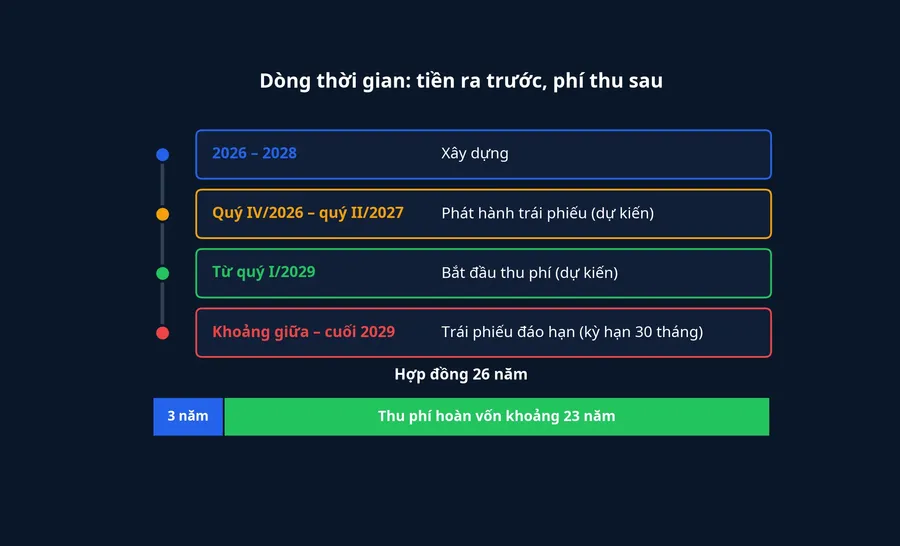
Theo kế hoạch, dự án xây dựng trong giai đoạn 2026–2028, đưa vào khai thác và thu phí từ quý I/2029. Thời hạn hợp đồng là 26 năm, trong đó thời gian vận hành, kinh doanh và thu phí hoàn vốn dự kiến 23 năm.VietnamMoi
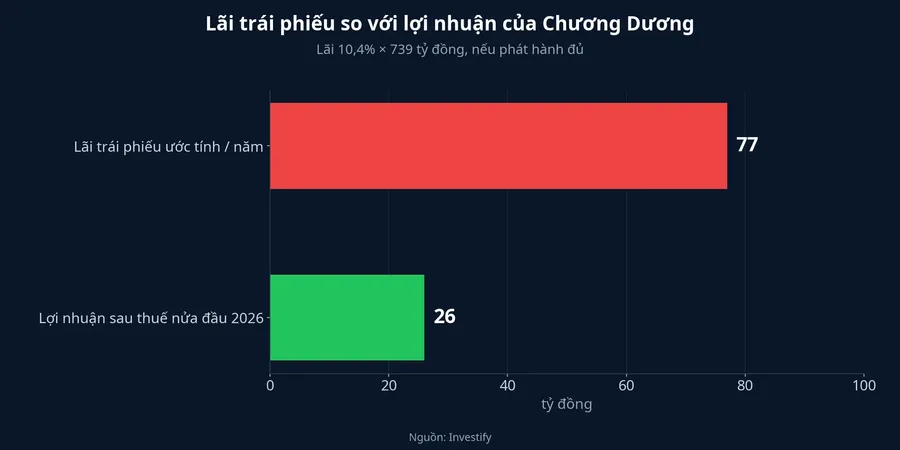
Với cổ đông Chương Dương, khoảng đáng chú ý nhất là ba năm đầu. Nếu trái phiếu được phát hành đủ, lãi 10,4%/năm trên 739 tỷ đồng tương đương khoảng 77 tỷ đồng mỗi năm. Để so sánh, lợi nhuận sau thuế nửa đầu năm 2026 của công ty sau soát xét là 26 tỷ đồng.Doanh nhân Pháp luật Hai con số này khác kỳ (một năm so với nửa năm), nhưng đủ cho thấy quy mô của khoản lãi so với sức sinh lời hiện tại. Cách công ty hạch toán khoản lãi, ghi thẳng vào chi phí hay đưa một phần vào giá trị khoản đầu tư, chưa được công bố. Lãi và thời hạn của hạn mức Agribank, nếu giải ngân, cũng chưa được công bố.
Phía bên kia là tiền thu phí chưa có. Doanh thu thu phí, nếu đúng kế hoạch, bắt đầu từ quý I/2029 và chảy về doanh nghiệp dự án CT32 trước. Nó phải trả nợ vay của dự án, rồi phần còn lại mới chia cho các cổ đông, trong đó có Chương Dương.
Lịch của trái phiếu khớp sát với mốc thu phí. Với kỳ hạn 30 tháng và thời gian phát hành dự kiến từ quý IV/2026 đến quý II/2027, trái phiếu sẽ đáo hạn khoảng giữa đến cuối năm 2029, chỉ vài tháng sau mốc thu phí dự kiến. Khi đó trái phiếu chỉ có hai cách kết thúc: chuyển thành cổ phiếu, hoặc được trả bằng tiền mặt. Trả bằng tiền mặt nghĩa là Chương Dương cần một nguồn tiền khác, vì tiền phí của năm đầu chưa kịp tích lại và trước hết thuộc về doanh nghiệp dự án.
Pha loãng: phụ thuộc vào một con số chưa có
Theo tài liệu lấy ý kiến cổ đông, giá chuyển đổi bằng 75% giá đóng cửa bình quân 30 phiên liên tiếp của cổ phiếu CDC trước ngày HĐQT thông qua việc phát hành.Báo Đầu tư Chứng khoán Ngày đó chưa đến, nên giá chuyển đổi chưa có.
Cơ chế thì rõ. Cùng 739 tỷ đồng trái phiếu, giá chuyển đổi càng thấp thì số cổ phiếu mới sinh ra càng nhiều, và lợi nhuận của Chương Dương sẽ được chia cho nhiều cổ phiếu hơn. Vì giá chuyển đổi đặt ở 75% giá thị trường bình quân, người cầm trái phiếu có sẵn một mức chiết khấu. Nếu giá cổ phiếu lúc được phép chuyển đổi không thấp hơn đáng kể so với thời điểm chốt giá, việc chuyển đổi sẽ hấp dẫn hơn việc chờ nhận lại tiền gốc. Trái phiếu được chào cho cổ đông hiện hữu theo tỷ lệ, nên người mua đủ phần của mình sẽ giữ được tỷ lệ sở hữu khi trái phiếu chuyển thành cổ phiếu. Người không mua sẽ thấy tỷ lệ sở hữu giảm xuống.
Nhận định về doanh nghiệp
Cấu trúc tiền của con đường đã khá rõ. Nhà nước trả hơn một nửa. Liên danh lo phần còn lại, chủ yếu bằng tiền vay. Phần của Chương Dương được chuẩn bị chủ yếu bằng trái phiếu lãi 10,4%/năm có quyền chuyển thành cổ phiếu.
Hệ quả cho cổ đông CDC trong giai đoạn 2026–2028 là công ty mang chi phí của đồng vốn góp, gồm lãi trái phiếu và có thể cả lãi vay ngân hàng, trong khi chưa có doanh thu thu phí bù lại. Khi trái phiếu đến hạn quanh năm 2029, chi phí đó có thể chuyển thành pha loãng nếu trái phiếu được đổi thành cổ phiếu. Nhận định này chỉ thay đổi nếu công bố sau cho thấy Chương Dương nhận phần thi công đủ lớn để doanh thu xây lắp bù được chi phí vốn, hoặc nếu khoản 700 tỷ được cấu trúc để sinh lợi trước khi trạm thu phí hoạt động.
Hai mốc sẽ trả lời những điều còn thiếu. Ngày ký chính thức hợp đồng BOT cho biết tiến độ thật và phần việc của từng thành viên liên danh. Ngày HĐQT thông qua việc phát hành trái phiếu sẽ chốt giá chuyển đổi, từ đó tính được số cổ phiếu mới tối đa.