
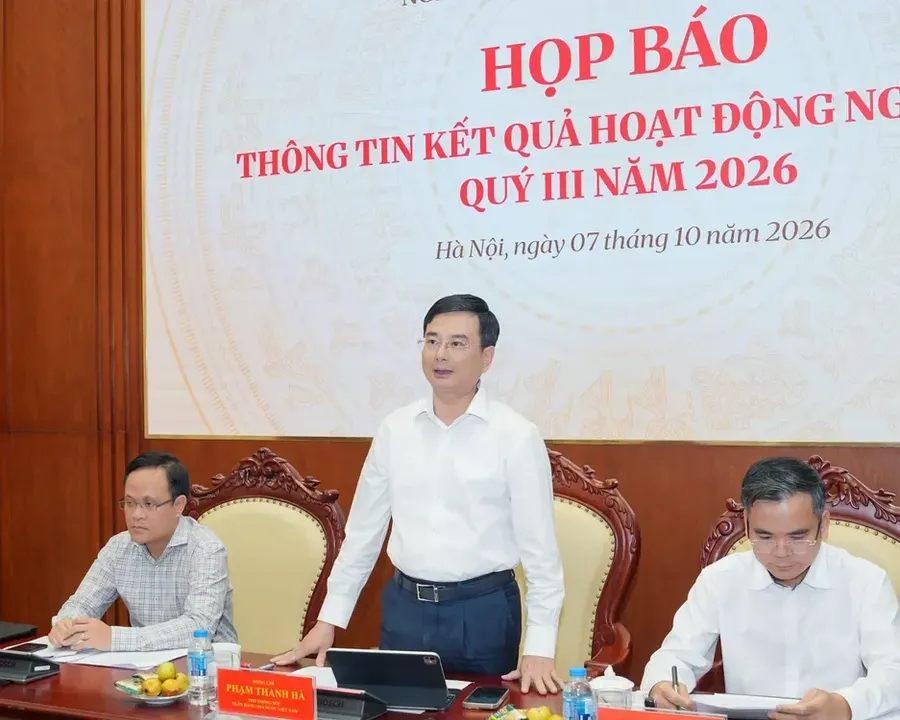
Chiều 7/10, tại họp báo kết quả hoạt động ngân hàng quý III/2026, Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà cho biết đến ngày 20/9, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới ở mức 6,38%/năm, tăng 1,15 điểm phần trăm so với cuối năm 2025.Mekong ASEAN Đi kèm con số là một nhận định mà cả người gửi tiền lẫn người đi vay nên đọc kỹ: "Với các giải pháp trên, tốc độ tăng lãi suất đang chậm lại và mặt bằng lãi suất về cơ bản đang xoay quanh mặt bằng mới".VTV
Câu nói này đáng chú ý vì bối cảnh: từ cuộc họp ngày 9/4/2026, NHNN đã làm việc với các ngân hàng thương mại để kéo lãi suất xuống.Người Quan Sát Sáu tháng sau, lãi gửi vẫn cao hơn đầu năm, và kết quả được mô tả là lãi tăng chậm lại, không phải lãi đã giảm. Vì sao lãi gửi vẫn đi lên, vì sao nó dừng quanh một mức mới, và điều đó có nghĩa gì với khoản tiền của bạn từ nay đến cuối năm?
Con số 6,38% đo cái gì
Trước hết cần hiểu đúng con số. Mức 6,38% là bình quân lãi suất của các khoản tiền gửi mới phát sinh trong kỳ, tính theo số tiền thực gửi. Đây không phải lãi niêm yết của một ngân hàng nào, cũng không phải lãi bình quân của toàn bộ số dư cũ. Vì tính theo giao dịch thật, con số này phản ánh cả những khoản tiền lớn được ngân hàng trả cao hơn biểu niêm yết qua thỏa thuận riêng, hiện tượng mà FireAnt gọi là cuộc đua thỏa thuận lãi suất giữa các ngân hàng đang thiếu vốn.FireAnt
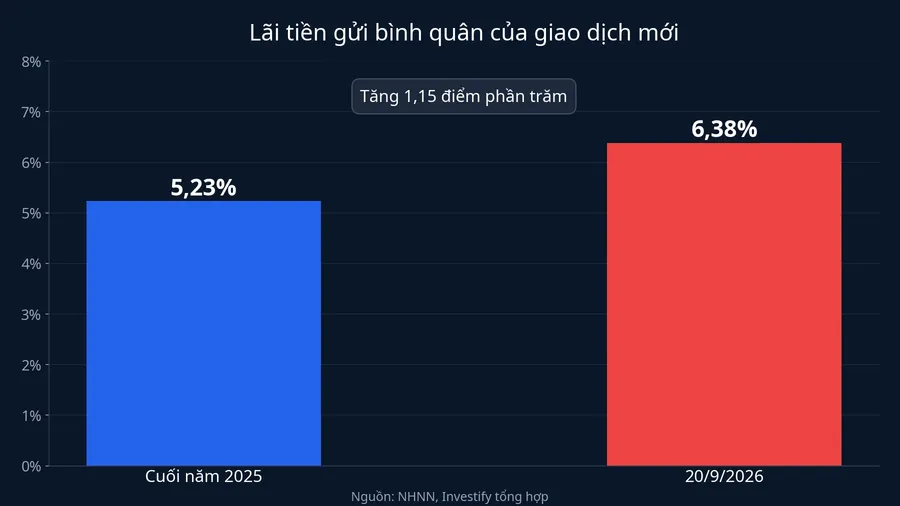
Lấy 6,38% trừ đi mức tăng 1,15 điểm, lãi tiền gửi bình quân của giao dịch mới cuối năm 2025 vào khoảng 5,23%/năm.Mekong ASEAN Với cùng một khoản tiền gửi mới, người gửi hiện được trả cao hơn đầu năm khoảng một phần năm.
Sức kéo từ bên ngoài: lãi suất thế giới đi lên, đồng USD mạnh lại
Phó Thống đốc đặt yếu tố bên ngoài lên trước: các ngân hàng trung ương lớn thận trọng trước rủi ro lạm phát quay lại, và một số đã tăng lãi suất. Ngày 16/9, Cục Dự trữ Liên bang Mỹ (Fed) nâng lãi suất thêm 0,25 điểm lên vùng 3,75–4,00%. Ngân hàng Trung ương châu Âu tăng lãi suất lần thứ hai trong năm vào ngày 10/9. Ngân hàng Trung ương Nhật Bản ngày 18/9 nâng lãi suất điều hành từ 1% lên 1,25%, mức cao nhất trong 31 năm.CafeF
Ông nói thêm rằng lãi suất cao cùng nhu cầu trú ẩn an toàn khiến đồng USD tăng mạnh trở lại, tạo áp lực lên điều hành chính sách tiền tệ của các nền kinh tế mới nổi có độ mở lớn như Việt Nam.Mekong ASEAN Khi lãi suất USD, euro và yên cùng đi lên, giữ tiền đồng kém hấp dẫn hơn nếu lãi tiền đồng đứng yên hoặc giảm, nên NHNN khó để lãi tiền đồng rơi nhanh. Thực tế, tỷ giá USD/VND chốt ngày 6/10 ở 26.002,5 đồng, thấp hơn mức 26.300 đồng cuối năm 2025, tức tiền đồng không mất giá so với USD tính từ đầu năm. Đây là cách đọc của riêng chúng tôi, không phải kết luận của NHNN: sự ổn định tỷ giá có thể phải trả một phần bằng mặt bằng lãi tiền đồng cao hơn.
Sức kéo từ trong nước: tín dụng chạy nhanh hơn tiền gửi
Lực đẩy thứ hai đến từ nhu cầu vay vốn. Đến ngày 30/9, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm 2025.Người Quan Sát Theo Phó Thống đốc, GDP 9 tháng ước tăng 9,01%, cao nhất trong 15 năm, nên nền kinh tế đang cần nhiều vốn.CafeF
Nguồn vốn thì không theo kịp. Theo số liệu Cục Thống kê được FireAnt dẫn lại, tính đến ngày 28/9, huy động vốn của các tổ chức tín dụng tăng 9,78% so với cuối năm trước, trong khi tín dụng tăng 10,89%.FireAnt Khi ngân hàng cho vay ra nhanh hơn tốc độ nhận tiền gửi, họ phải trả cao hơn để giữ chân và hút thêm tiền. Đó là con đường ngắn nhất từ nhu cầu tín dụng sang lãi tiết kiệm.
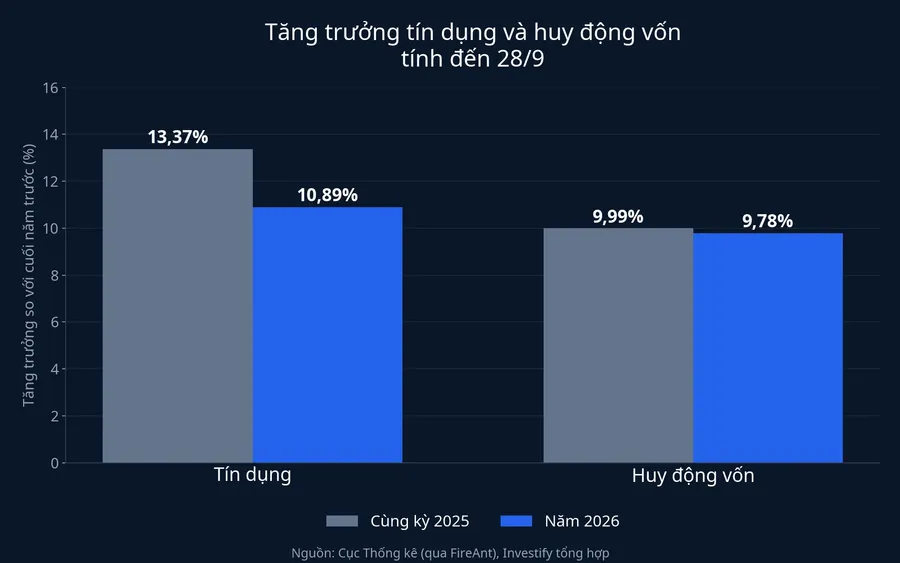
Tuy vậy, khoảng chênh này chưa giải thích được hết. Cùng kỳ năm 2025, hai mức tăng tương ứng là 13,37% và 9,99%, tức khoảng chênh khi đó còn rộng hơn năm nay, vậy mà lãi gửi cuối năm 2025 vẫn quanh 5,23%.FireAnt Năm nay khoảng chênh hẹp hơn nhưng lãi lại tăng mạnh hơn. Nhu cầu vốn trong nước là một lực đẩy thật, nhưng phần tăng thêm của năm 2026 khó tách khỏi lãi suất thế giới đi lên. Một số chuyên gia được FireAnt trích còn nêu thêm sự lệch pha kéo dài giữa nguồn vốn ngắn hạn và các khoản cho vay dài hạn. Lãi gửi tăng là kết quả của nhiều lực cùng lúc.
NHNN đã làm gì, và vì sao mới chỉ làm lãi tăng chậm lại
Theo phát biểu tại họp báo, NHNN đã dùng bốn nhóm giải pháp để ổn định mặt bằng lãi suất:CafeF
- Giữ nguyên các mức lãi suất điều hành, để các tổ chức tín dụng tiếp cận nguồn vốn chi phí thấp từ NHNN. Song song, NHNN điều hành nghiệp vụ thị trường mở linh hoạt để bảo đảm thanh khoản, giúp lãi suất liên ngân hàng có xu hướng giảm.
- Chỉ đạo các ngân hàng ổn định lãi suất và tiếp tục công bố lãi suất cho vay trên trang thông tin điện tử để khách hàng tham khảo.
- Làm việc trực tiếp với các ngân hàng thương mại, yêu cầu giảm lãi tiền gửi của giao dịch mới kỳ hạn từ 6 tháng trở lên, giảm lãi niêm yết và lãi cho vay. Yêu cầu này đã có từ cuộc họp 9/4, không phải chỉ đạo mới ngày 7/10.
- Giao NHNN Khu vực họp với chi nhánh các ngân hàng trên địa bàn và kiểm tra việc giảm lãi suất theo chỉ đạo.
Điểm chung của các công cụ này là chúng hãm tốc độ tăng chứ không đổi được cán cân cung cầu vốn. Bơm thanh khoản không tạo thêm tiền gửi từ dân cư. Yêu cầu hành chính khiến biểu niêm yết khó tăng, song cạnh tranh có thể dịch sang lãi thỏa thuận ngoài biểu, đúng thứ mà con số bình quân theo giao dịch thật như 6,38% ghi nhận được. Chừng nào tín dụng còn tăng nhanh hơn huy động và lãi suất thế giới còn cao, biện pháp hành chính chủ yếu giữ cho lãi không tăng tiếp, chứ chưa đủ kéo nó xuống.
"Mặt bằng mới" nghĩa là gì
Chữ quan trọng nhất trong phát biểu ngày 7/10 là "xoay quanh". Đầu tháng 4, mục tiêu được nêu là giảm lãi suất; đến tháng 10, thành quả được mô tả là tốc độ tăng đã chậm lại. Cách nói này cho thấy mức lãi cao hiện tại không còn được trình bày như một đợt căng vốn ngắn ngày sẽ sớm qua, mà như mặt bằng thị trường đang vận hành quanh đó.
Với người gửi tiết kiệm, đây là tin có lợi. Sổ đáo hạn từ nay đến cuối năm nhiều khả năng được tái tục ở vùng lãi gần mức hiện tại, cao hơn rõ so với đầu năm. Phát biểu của Phó Thống đốc không hàm ý lãi sẽ tăng tiếp, nên kịch bản hợp lý là lãi đi ngang ở vùng cao, không phải chờ thêm một đợt tăng mới.
Với người đang vay và người định vay mới, bức tranh kém sáng hơn. Lãi cho vay thường đi theo chi phí vốn với độ trễ. Khi chi phí huy động đã tăng 1,15 điểm và được xem là mặt bằng mới, phát biểu ngày 7/10 chưa cho thấy lãi vay sẽ sớm về mức đầu năm. Doanh nghiệp vay nhiều và người vay mua nhà lãi thả nổi chịu tác động trước, khi kỳ điều chỉnh lãi tiếp theo đến hạn. Ngay cả gói tín dụng ưu đãi cho doanh nghiệp nhỏ và vừa triển khai từ tháng 8 cũng neo theo mặt bằng chung: lãi thấp hơn tối thiểu 1%/năm so với lãi cho vay bình quân cùng kỳ hạn của chính ngân hàng cho vay, nên lãi bình quân đi lên thì mức ưu đãi cũng đi lên theo.VTV
Số liệu còn thiếu và tín hiệu cần theo dõi
Có một khoảng trống cần nói thẳng: các nguồn báo chí đưa tin về họp báo ngày 7/10 không ghi nhận lãi cho vay bình quân của giao dịch mới tại mốc 20/9. Vì vậy, hiện chưa thể biết lãi vay đã tăng theo lãi gửi đến đâu.
Hai nguồn số liệu sẽ trả lời. Thứ nhất là lãi cho vay bình quân của giao dịch mới mà NHNN công bố ở kỳ tiếp theo. Nếu mức tăng so với cuối năm 2025 tiến gần 1,15 điểm của lãi gửi, chi phí vốn đã chuyển gần hết sang người vay. Nếu thấp hơn rõ rệt, ngân hàng đang tự gánh một phần và biên lãi ròng sẽ chịu sức ép trong báo cáo quý IV. Thứ hai là biểu lãi niêm yết của nhóm ngân hàng thương mại nhà nước, vốn thường đi đầu khi NHNN muốn định hướng mặt bằng. Nếu họ giữ nguyên hoặc hạ biểu lãi kỳ hạn từ 6 tháng, yêu cầu từ tháng 4 đang có tác dụng ở phía niêm yết. Nếu họ nâng biểu lãi, "mặt bằng mới" có thể chưa phải điểm dừng.
Kết luận của chúng tôi: lãi tiền gửi đã chuyển từ một đợt tăng sang một mặt bằng cao hơn, do cả lãi suất thế giới lẫn nhu cầu vốn trong nước cùng giữ nó ở đó. Người gửi tiền đang đứng ở phía được trả cao hơn đầu năm. Còn người vay có cơ sở để giả định lãi vay chưa về lại mức đầu năm, cho đến khi số lãi cho vay bình quân kỳ tới cho thấy điều ngược lại.