
Theo tính toán của BSC Research, để ở lại rổ VN-Diamond sau kỳ đánh giá tháng 4/2027, tỷ lệ sở hữu nước ngoài tại FPT cần đạt bình quân trên 37% trong giai đoạn từ tháng 10/2026 đến hết tháng 3/2027, tức cao hơn mức hiện tại hơn 8 điểm phần trăm.CafeF FPT không đứng một mình. Cùng báo cáo, BSC đưa thêm MSB và PNJ vào diện cần theo dõi.
Ba mã này khác nhau gần như mọi mặt: một doanh nghiệp công nghệ, một ngân hàng, một chuỗi bán lẻ trang sức. Thứ nối chúng lại là cách rổ VN-Diamond chọn và giữ cổ phiếu. Rổ này loại mã theo hai hướng khác nhau, và mỗi mã đang tiến gần một hướng. Cần nói rõ ngay: đây là dự báo của một công ty chứng khoán, dựa trên dữ liệu chốt ngày 30/9/2026 và thông tin cập nhật đến ngày 4/10/2026, chưa phải quyết định của HoSE.
Rổ VN-Diamond giữ cổ phiếu bằng tiêu chí gì
Bạn có thể hiểu đơn giản: VN-Diamond là rổ dành cho những mã mà khối ngoại đã nắm gần hết phần được phép nắm. Vì vậy tiêu chí quan trọng nhất không phải doanh nghiệp lớn hay nhỏ, mà là tỷ lệ khối ngoại đang nắm so với giới hạn sở hữu nước ngoài của chính mã đó. Theo các báo cáo dự báo, cổ phiếu đang trong rổ phải duy trì tỷ lệ này ở mức tối thiểu 65%.Người Quan Sát Ngưỡng để mã mới vào rổ còn cao hơn, nên BSC dự báo kỳ tháng 10/2026 không có cổ phiếu nào được thêm.Người Quan Sát
Tiêu chí thứ hai liên quan đến lợi nhuận. Rổ xét EPS 12 quý, tức lợi nhuận sau thuế cộng dồn của 12 quý gần nhất chia cho số cổ phiếu lưu hành. Khi con số này chuyển sang âm, mã đó có thể bị đưa vào nhóm "rổ chờ loại" rồi bị loại chính thức ở kỳ sau, theo cách BSC mô tả cho trường hợp PNJ.
Điểm đáng chú ý là cả hai tiêu chí đều không hỏi doanh nghiệp quý vừa rồi làm ăn tốt hay xấu. Tiêu chí đầu đo hành vi của khối ngoại, tiêu chí sau đo kết quả cộng dồn ba năm. Một mã có thể trượt khỏi rổ chỉ vì một trong hai thứ đó đổi chiều.
FPT và MSB: khối ngoại nắm ít đi
FPT và MSB đi tới vùng nguy hiểm bằng cùng một con đường. Theo BSC, tỷ lệ sở hữu nước ngoài tại FPT đã giảm đáng kể từ đầu năm,CafeF còn tại MSB thì giảm mạnh kể từ tháng 5/2026.Người Quan Sát
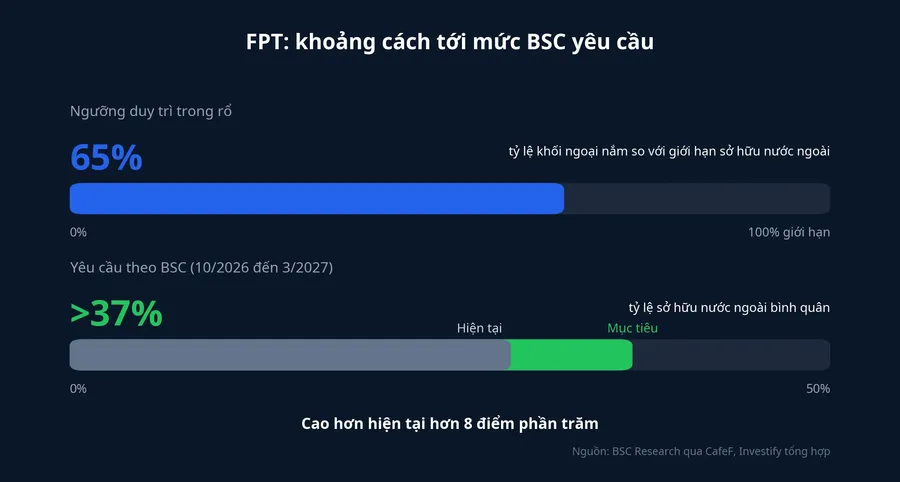
Cách BSC tính cho FPT có một chi tiết dễ bị bỏ qua. Con số 37% không phải ngưỡng của một ngày, mà là mức bình quân trong sáu tháng tới. Những tháng vừa qua khối ngoại nắm ít đã kéo mức trung bình xuống, nên giai đoạn còn lại phải bù bằng một mức cao hơn hẳn, hơn 8 điểm phần trăm so với hiện tại. Khối ngoại khi đó không chỉ cần ngừng bán mà phải quay lại mua ròng đáng kể.
Với MSB, BSC không đưa ra con số cụ thể. Ngân hàng này chỉ được nhận định có thể vào rổ chờ loại tại kỳ tháng 4/2027 nếu tỷ lệ sở hữu nước ngoài không cải thiện trong sáu tháng tiếp theo.Người Quan Sát
Vì sao khối ngoại nắm ít đi ở hai mã này? Có ít nhất ba cách giải thích. Quỹ ngoại có thể đã đánh giá lại triển vọng riêng của từng doanh nghiệp. Dòng vốn ngoại cũng có thể đang rút khỏi thị trường Việt Nam nói chung, và các mã lớn, dễ bán như FPT chịu phần nặng nhất. Hoặc quỹ ngoại chỉ chuyển tiền sang mã khác trong cùng thị trường. Báo cáo của BSC chỉ ghi nhận kết quả là tỷ lệ sở hữu giảm, không tách được nguyên nhân nào chiếm phần lớn. Dù nguyên nhân là gì, với tiêu chí của rổ thì kết quả như nhau.
Cũng có một vòng lặp đáng để ý. Khi một mã bị loại, các quỹ ETF bám chỉ số phải bán phần đang nắm. Nếu một phần trong số quỹ đó là quỹ ngoại, việc bán ra lại kéo tỷ lệ sở hữu nước ngoài xuống thêm. Đây là suy luận từ cơ chế, chưa có số liệu đo trực tiếp cho FPT hay MSB.
PNJ: khoản lỗ kế hoạch kéo EPS 12 quý
PNJ đi qua cửa còn lại, tức tiêu chí lợi nhuận. Theo BSC, PNJ đã điều chỉnh kế hoạch kinh doanh năm 2026 với mức lỗ sau thuế 6.271 tỷ đồng.CafeF Nếu con số này được phản ánh vào báo cáo tài chính năm 2026, EPS 12 quý của PNJ có thể chuyển sang âm tại kỳ đánh giá tháng 4/2027. Lý do nằm ở phép cộng: EPS 12 quý gom lợi nhuận của ba năm, nên một năm lỗ đủ lớn có thể xóa sạch phần lãi của hai năm còn lại.
Kịch bản của BSC có hai bước. PNJ có thể vào rổ chờ loại ở kỳ tháng 4/2027, rồi bị loại chính thức ở kỳ tháng 10/2027.Người Quan Sát Khoảng sáu tháng giữa hai mốc là thời gian rổ chờ loại vận hành như giai đoạn cảnh báo trước khi loại hẳn.
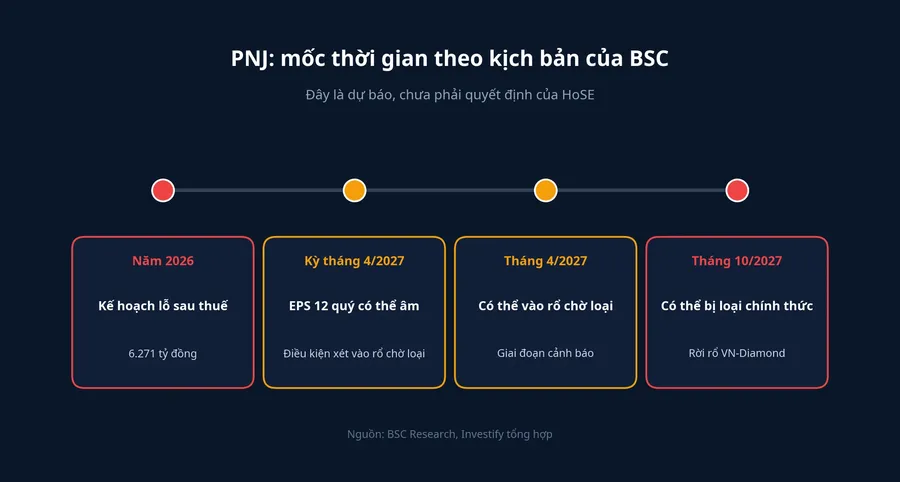
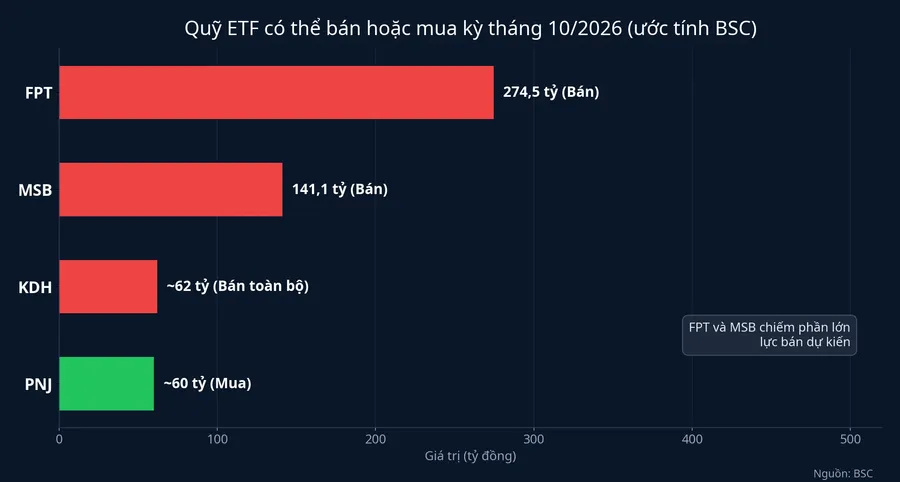
Kịch bản này có điều kiện: khoản lỗ phải thực sự xuất hiện trên báo cáo tài chính năm 2026. Kế hoạch là kế hoạch, kết quả cuối năm có thể khác. Cách HoSE áp tiêu chí EPS cho PNJ còn phụ thuộc vào kết quả rà soát chính thức của kỳ đó. Trớ trêu là ở kỳ cơ cấu gần nhất, PNJ lại nằm ở phía được mua: BSC ước tính các quỹ ETF có thể mua khoảng 60 tỷ đồng cổ phiếu PNJ trong kỳ tháng 10/2026.CafeF
Kỳ tháng 10/2026: chỉ KDH có thể rời rổ
Trước các mốc năm 2027, kỳ gần nhất đã có lịch. Theo quy định mới, HoSE dự kiến công bố kết quả rà soát VN-Diamond kỳ tháng 10/2026 vào ngày 2/11, danh mục mới có hiệu lực từ ngày 16/11.CafeF Lịch này đi theo việc HoSE cấu trúc lại hệ thống quy tắc chỉ số thành hai cấp, gồm quy tắc chung và 13 tài liệu quy tắc cụ thể, đồng thời thống nhất ngày công bố và ngày hiệu lực giữa các chỉ số.Người Quan Sát
Ở kỳ này, BSC dự báo KDH có thể bị loại và rổ còn 17 cổ phiếu.Người Quan Sát Nếu vậy, các quỹ có thể bán toàn bộ hơn 4 triệu cổ phiếu KDH, giá trị khoảng 62 tỷ đồng.CafeF FPT chưa bị loại, nhưng vẫn là mã có giá trị bán dự kiến lớn nhất: khoảng 4,36 triệu cổ phiếu, tương ứng 274,5 tỷ đồng. MSB cũng nằm ở chiều bán với khoảng 141,1 tỷ đồng, hơn 9,9 triệu cổ phiếu.CafeF Đây là việc các quỹ giảm tỷ trọng khi tái cân bằng danh mục, khác với bán hết khi một mã bị loại.
Người cầm chứng chỉ quỹ ETF thấy gì thay đổi
Hiện có 5 quỹ ETF tham chiếu VN-Diamond là FUEVFVND, FUEMAVND, FUEBFVND, FUEKIVND và FUEABVND, tổng quy mô khoảng 11.115 tỷ đồng.CafeF Người đang cầm chứng chỉ các quỹ này không cần làm gì để danh mục thay đổi, vì quỹ bám chỉ số tự điều chỉnh theo kết quả rà soát. Nếu KDH bị loại, sau ngày hiệu lực 16/11, quỹ không còn nắm KDH và phần tỷ trọng đó được chia lại cho 17 mã còn lại. Với tỷ trọng nhỏ của KDH, thay đổi này gần như không làm khác đi đặc điểm của danh mục.
Thay đổi lớn hơn, nếu có, nằm ở năm 2027. Nếu cả FPT, MSB và PNJ đi theo kịch bản xấu nhất của BSC, rổ sẽ mất một mã công nghệ, một ngân hàng và một mã bán lẻ cùng lúc. Trường hợp cần bổ sung thành viên ở kỳ tháng 4/2027, BSC đánh giá HCM và SAB là hai ứng viên tiềm năng,CafeF nên danh mục quỹ có thể nghiêng sang những ngành khác. Mua một quỹ ETF nghĩa là mua theo quy tắc của chỉ số, không phải mua cố định một nhóm cổ phiếu. Với cổ đông của các mã có nguy cơ bị loại, hệ quả trực tiếp là áp lực bán từ quỹ vào đúng giai đoạn cơ cấu. Mọi con số trong bài là ước tính của BSC; kết quả chính thức chỉ có khi HoSE công bố.
Các mốc cần theo dõi
Bằng chứng hiện tại đủ để nói rằng FPT và MSB phụ thuộc vào dòng vốn ngoại, còn PNJ phụ thuộc vào kết quả kinh doanh năm 2026. Chưa đủ để nói mã nào sẽ rời rổ. Ba mốc sẽ trả lời phần còn lại.
Mốc gần nhất là ngày 2/11/2026, khi HoSE dự kiến công bố kết quả kỳ tháng 10, lúc biết KDH có thực sự rời rổ hay không; danh mục mới có hiệu lực từ ngày 16/11. Với FPT và MSB, tín hiệu là tỷ lệ sở hữu nước ngoài từ nay đến hết tháng 3/2027. Với FPT, mức cần nhìn là 37% bình quân: tỷ lệ đi ngang ở mức hiện tại thì nguy cơ vào rổ chờ loại tháng 4/2027 là rõ, còn tăng dần về phía 37% thì nguy cơ giảm theo. Với PNJ, tín hiệu là báo cáo tài chính năm 2026: khoản lỗ gần mức kế hoạch 6.271 tỷ đồng sẽ làm kịch bản rổ chờ loại tháng 4/2027 và loại chính thức tháng 10/2027 khả thi hơn nhiều.