
Trên bậc thang xếp hạng tín nhiệm, không phải bậc nào cũng có giá như nhau. Việt Nam hiện chỉ còn cách mức Đầu tư một bậc theo S&P và Fitch, và chính bậc cuối cùng này là bậc có thể làm thay đổi giá vốn của cả nền kinh tế. Theo một nghiên cứu của IMF được ông Tạ Thanh Hòa, Giám đốc Khối Thị trường Tài chính của Ngân hàng TNHH Một thành viên Standard Chartered (Việt Nam), dẫn lại tuần này, khi một quốc gia bước qua ranh giới đó, chênh lệch lợi suất trái phiếu chính phủ giảm khoảng một phần ba. Các lần lên hạng bên dưới ranh giới không mang lại mức thay đổi tương tự.CafeF
Cũng trong tuần này, ngày 2/10/2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng ký Quyết định số 1919/QĐ-TTg, sửa đổi Đề án Cải thiện xếp hạng tín nhiệm quốc gia tới năm 2030 được phê duyệt từ tháng 3/2022. Đích đến được giữ nguyên: đạt mức Baa3 của Moody's hoặc BBB- của S&P và Fitch trở lên vào năm 2030. Điểm mới nằm ở bộ chỉ tiêu được cập nhật cho giai đoạn 2026–2030.Báo Chính phủ
Cần nói rõ ngay từ đầu rằng đây là văn bản đặt mục tiêu và giải pháp, không phải văn bản nâng hạng. Hạng tín nhiệm do S&P, Fitch và Moody's quyết định qua các kỳ đánh giá của riêng họ. Điều đáng phân tích là vì sao Chính phủ dồn sức vào đúng bậc này, và các chỉ tiêu vừa ký nhắm vào đâu.
Khoảng cách còn lại: một bậc hoặc hai bậc
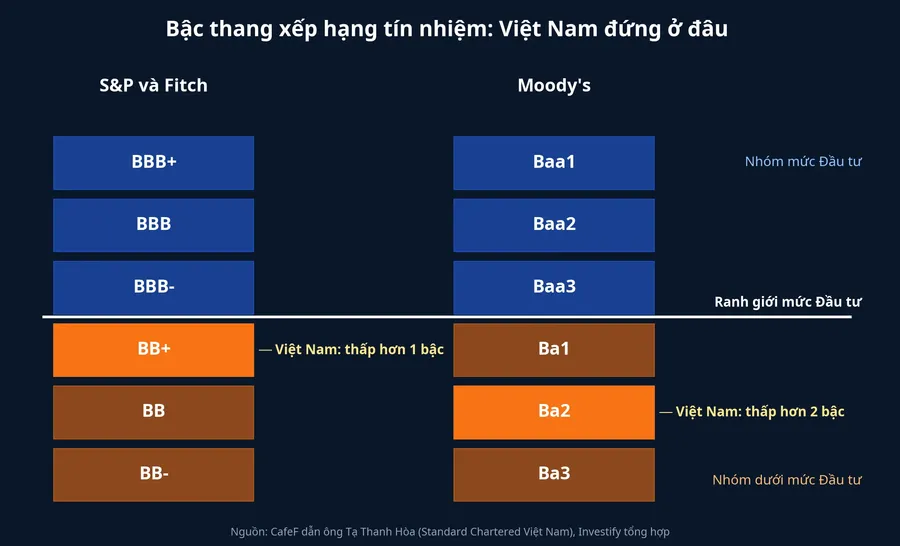
Phát biểu tại Diễn đàn Chứng khoán châu Á lần thứ 31, ông Hòa cho biết Việt Nam đang thấp hơn mức Đầu tư một bậc theo S&P và Fitch, và hai bậc theo Moody's.CafeF Trên thang của S&P và Fitch, bậc ngay dưới BBB- là BB+, tức bậc cao nhất của nhóm dưới mức Đầu tư mà thị trường quốc tế vẫn gọi là nhóm đầu cơ. Với Moody's, giữa vị trí hiện tại và Baa3 còn thêm một bậc nữa.
Nói cách khác, chỉ cần S&P hoặc Fitch nâng một lần là Việt Nam đã vào nhóm Đầu tư theo tổ chức đó. Với Moody's thì cần hai lần. Đây là lý do mục tiêu năm 2030 được viết theo dạng "hoặc": chạm mốc ở một tổ chức đã là đạt đích.
Vì sao bậc cuối cùng khác mọi bậc trước
Theo ông Hòa, nghiên cứu của IMF trên khoảng 30 thị trường mới nổi cho thấy tác động không chia đều cho các bậc. Khi một nước được nâng từ nhóm dưới lên nhóm đạt mức Đầu tư, chênh lệch lãi suất trái phiếu chính phủ giảm khoảng một phần ba. Nếu chỉ lên thêm một bậc mà vẫn nằm trong nhóm dưới, tác động không lớn bằng.CafeF
Lý do là ranh giới này không do thị trường tự vạch theo cảm tính. Nó được viết thẳng vào quy chế đầu tư của nhiều tổ chức lớn trên thế giới, và vì thế nó vận hành qua hai cơ chế cùng chiều.
Cơ chế thứ nhất: thay đổi người mua
Ông Hòa cho biết phần lớn nguồn tài trợ quốc tế cho các bên phát hành Việt Nam hiện vẫn đến từ các khoản vay hợp vốn, tức dựa chủ yếu vào bảng cân đối của ngân hàng. Khi quốc gia lên mức Đầu tư, nhóm người mua có thể mở rộng sang quỹ hưu trí và công ty bảo hiểm. Đây là những tổ chức có giới hạn đầu tư rất cụ thể, trong nhiều trường hợp chỉ được mua tài sản đạt mức Đầu tư.CafeF
Bạn có thể hình dung thế này: lên từ BB lên BB+ thì người mua vẫn là những người cũ. Bước qua BBB-, một lớp người mua hoàn toàn mới được phép bước vào. Cầu tăng lên, và bên đi vay không còn phải trả thêm nhiều để bù rủi ro như trước.
Nhóm người mua mới còn mang theo kỳ hạn dài, thứ mà vốn ngân hàng thường thiếu. Theo ông Hòa, sự thay đổi này có thể giúp kéo dài kỳ hạn huy động vốn lên 5 năm hoặc 10 năm.CafeF Với một nền kinh tế có nhiều dự án hạ tầng cần vốn hàng chục năm, kỳ hạn quan trọng không kém lãi suất.
Cơ chế thứ hai: thay đổi giá vốn của bên cho vay
Ở phía ngân hàng quốc tế, ông Hòa ước tính khi một khoản vay cấp cho ngân hàng ở mức BBB- thay vì BB+, lượng vốn mà bên cho vay phải phân bổ cho khoản tài trợ đó thấp hơn khoảng 50%. Cùng một khoản tài trợ nhưng tốn ít vốn hơn, bên cho vay có thể đưa ra giá cạnh tranh hơn và nới hạn mức cho quốc gia cũng như các đối tác trong nước.CafeF
Người mua mới làm tăng cầu, còn bên cho vay cũ tốn ít vốn hơn cho mỗi đồng cho vay. Hai lực này cùng đẩy giá vốn đi xuống, và đó là lý do bậc cuối cùng đắt giá hơn mọi bậc bên dưới.
Hạng quốc gia là trần cho ngân hàng và doanh nghiệp
Câu chuyện không dừng ở trái phiếu Chính phủ. Theo ông Hòa, phần lớn các bên phát hành Việt Nam vẫn chịu ảnh hưởng từ trần xếp hạng tín nhiệm quốc gia. Trong thực tế, một ngân hàng hay doanh nghiệp hiếm khi được chấm cao hơn chính quốc gia nơi họ hoạt động, dù sức khỏe tài chính riêng tốt đến đâu. Khi hạng quốc gia đi lên, cái trần đó cũng được nâng theo.CafeF
Ông Hòa cũng lưu ý một giới hạn. Với các khoản vay bằng USD, tác động trực tiếp lên doanh nghiệp trong nước sẽ không lớn, vì quy mô vay ngoại tệ còn nhỏ và không phải doanh nghiệp nào cũng có nguồn thu ngoại tệ. Theo ông, tác động rộng hơn có thể đến từ thị trường tiền đồng: ngân hàng huy động vốn ở nước ngoài, dùng giao dịch hoán đổi tiền tệ trên thị trường liên ngân hàng để chuyển sang VND, rồi cho khách hàng trong nước vay với chi phí thấp hơn.
Như vậy, ngân hàng chính là kênh truyền giá vốn rẻ hơn xuống nền kinh tế. Điều này giải thích vì sao Quyết định 1919 dành hẳn một nhóm chỉ tiêu cho khu vực ngân hàng.
Quyết định 1919 đặt chỉ tiêu vào những chỗ nào
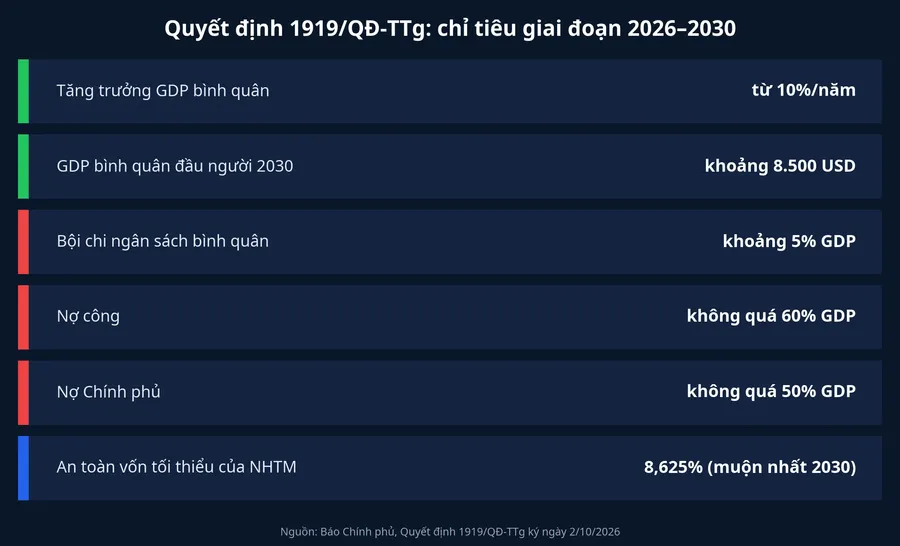
Theo nội dung văn bản, nhóm kinh tế vĩ mô đặt mục tiêu tăng trưởng GDP bình quân từ 10%/năm trở lên, GDP bình quân đầu người năm 2030 khoảng 8.500 USD, tổng vốn đầu tư toàn xã hội bình quân khoảng 40% GDP, trong đó đầu tư công chiếm 20–22%. Nhóm tài khóa đặt bội chi ngân sách bình quân khoảng 5% GDP, nợ công không quá 60% GDP và nợ Chính phủ không quá 50% GDP, kèm yêu cầu quản lý nghĩa vụ nợ tiềm ẩn từ bảo lãnh Chính phủ, dự án đối tác công tư và doanh nghiệp nhà nước.Báo Chính phủ
Ở khu vực ngân hàng, tỷ lệ an toàn vốn tối thiểu của ngân hàng thương mại phải tiệm cận chuẩn mực Basel III, muộn nhất đến năm 2030 đạt 8,625%. Văn bản viết rõ mục tiêu của nhóm giải pháp này là cải thiện khu vực ngân hàng và doanh nghiệp nhà nước để giảm rủi ro nghĩa vụ nợ dự phòng đối với ngân sách.Báo Chính phủ
Nhóm giải pháp cuối cùng nghe như thủ tục nhưng lại đáng chú ý. Lãnh đạo các bộ, ngành liên quan, trong đó có Ngân hàng Nhà nước và Bộ Công Thương, được giao trực tiếp chủ trì các buổi làm việc với tổ chức xếp hạng, đồng thời phải nâng chất lượng và tần suất số liệu công bố.Báo Chính phủ Hạng tín nhiệm không chỉ chấm bằng con số nợ và bội chi. Tổ chức xếp hạng còn chấm việc họ có hiểu chính sách sẽ đi về đâu hay không, và đưa lãnh đạo cấp bộ ngồi trực tiếp với đoàn đánh giá là nhắm vào phần định tính đó.
Bài toán khó nhất: chi mạnh mà vẫn giữ kỷ luật
Ghép các mảnh lại, logic của văn bản khá rõ. Tổ chức xếp hạng nhìn vào sức chịu nợ của Nhà nước, vào rủi ro ẩn có thể chuyển thành nợ ngân sách, và vào độ tin cậy của chính sách. Quyết định 1919 đặt chỉ tiêu hoặc giải pháp vào cả ba chỗ.
Tuy nhiên, hai nhóm mục tiêu trong văn bản kéo về hai phía. Tăng trưởng từ 10%/năm và đầu tư toàn xã hội khoảng 40% GDP cần rất nhiều vốn, trong khi trần nợ công 60% GDP và nợ Chính phủ 50% GDP lại giới hạn việc vay để có vốn đó. Văn bản chọn cách nói "chủ động, linh hoạt nhưng thận trọng", yêu cầu chính sách tài khóa mở rộng phải có trọng tâm, tập trung vào dự án trọng điểm. Không chỉ tiêu nào tự nó đủ để mang lại một lần nâng hạng, vì tổ chức xếp hạng chấm tổng thể.
Điều này ảnh hưởng đến nhà đầu tư cá nhân ra sao
Nếu Việt Nam đạt mức Đầu tư, nhóm hưởng lợi đầu tiên là bên đi vay: Chính phủ vay rẻ hơn và dài hơn, ngân hàng huy động vốn quốc tế với chi phí thấp hơn. Với nhà đầu tư cá nhân, tác động truyền qua giá tài sản theo những cơ chế quen thuộc.
Người cầm trái phiếu Chính phủ, trái phiếu doanh nghiệp hoặc chứng chỉ quỹ trái phiếu cần nhớ rằng giá trái phiếu đang lưu hành đi ngược với lợi suất thị trường đòi hỏi. Nếu chênh lệch lợi suất co lại khi quốc gia bước qua ranh giới, trái phiếu phát hành trước đó với lãi suất cao hơn sẽ có giá tốt hơn. Đây là cơ chế thông thường của trái phiếu, không phải dự báo về một mức giá cụ thể.
Với cổ phiếu ngân hàng, chỉ tiêu an toàn vốn 8,625% là yêu cầu áp thẳng lên ngân hàng thương mại. Ngân hàng có đệm vốn mỏng có thể phải tăng vốn hoặc giữ lại lợi nhuận nhiều hơn, còn ngân hàng có đệm dày đứng ở vị thế thuận lợi hơn. Với người đi vay và doanh nghiệp, lãi vay không giảm vào ngày ký văn bản. Nó chỉ có thể giảm khi hạng thật sự được nâng và giá vốn rẻ hơn thật sự đi qua ngân hàng.
Tín hiệu đáng theo dõi đến năm 2030
Quyết định 1919 là bản kế hoạch, cho biết Chính phủ muốn đi đến đâu và đặt kỷ luật vào chỗ nào, nhưng không trả lời được câu hỏi khi nào Việt Nam bước qua ranh giới. Câu trả lời đó nằm trong tay ba tổ chức xếp hạng.
Tín hiệu đầu tiên là các kỳ đánh giá định kỳ tiếp theo của S&P, Fitch và Moody's. Ngoài hạng, mỗi kỳ các tổ chức này công bố kèm triển vọng. Triển vọng chuyển sang "tích cực" thường là bước đệm trước một lần nâng hạng, còn "ổn định" nghĩa là hạng nhiều khả năng giữ nguyên trong kỳ tới.
Tín hiệu thứ hai là số liệu thực hiện hằng năm: bội chi, nợ công và nợ Chính phủ thực tế so với các trần vừa đặt, cùng tỷ lệ an toàn vốn của ngân hàng qua từng quý. Số thực hiện từng năm sẽ cho biết kỷ luật tài khóa có giữ được trong lúc đầu tư công tăng tốc hay không.
Tóm lại, bậc cuối cùng đắt giá vì nó thay đổi người mua và giá vốn cùng lúc, điều mà các bậc trước không làm được. Quyết định 1919 đã đặt chỉ tiêu vào đúng những thứ tổ chức xếp hạng chấm. Từ đây đến 2030, phần quyết định nằm ở số liệu thực hiện và các kỳ đánh giá tới, chứ không nằm ở văn bản.