
Bạn còn nhớ chiếc thẻ ATM làm từ hồi sinh viên, hay chiếc thẻ mở để nhận lương ở công ty cũ không? Bạn có thể đã quên nó, nhưng phí thường niên thì vẫn được tính đều đặn. Từ thứ Hai 5/10/2026, nếu đó là thẻ ghi nợ VietinBank và phí vẫn còn treo, một phần tiền trong tài khoản thanh toán của bạn có thể bị khóa cho tới khi bạn trả xong khoản phí ấy.VietinBank
Cùng ngày, Agribank áp dụng biểu phí dịch vụ thẻ mới cho khách cá nhân và doanh nghiệp, còn HSBC Việt Nam áp dụng điều khoản mới cho tiền gửi có kỳ hạn và tiền gửi tiết kiệm.CafeF Cần nói rõ ngay từ đầu: đây không phải văn bản của cơ quan quản lý, mà là thông báo riêng của từng ngân hàng. Mỗi thay đổi chạm vào một nhóm khách khác nhau, nên mình sẽ đi lần lượt từng ngân hàng, rồi gom lại những việc bạn có thể tự kiểm tra trước sáng thứ Hai.
VietinBank: phong tỏa không có nghĩa là trừ tiền
Thay đổi của VietinBank diễn ra theo hai bước. Từ ngày 17/8/2026, các khoản phí thẻ ghi nợ theo biểu phí, nếu phát sinh, đã được thu từ tài khoản thanh toán mà khách mở tại ngân hàng. Bước thứ hai bắt đầu từ 5/10/2026: với những khoản phí chưa được thanh toán, VietinBank bổ sung cách phong tỏa số tiền tương ứng trên tài khoản thanh toán.VietinBank
Nói đơn giản thì "trừ tiền" và "phong tỏa" khác nhau ở chỗ tiền đi đâu. Khi bị trừ, tiền rời khỏi tài khoản và số dư giảm xuống. Khi bị phong tỏa, tiền vẫn nằm trong tài khoản của bạn, nhưng phần bị khóa không dùng được để chuyển khoản, thanh toán hay rút ra. Bạn có thể hình dung như một ngăn tủ trong nhà mình bị khóa tạm: đồ vẫn ở đó, chỉ là chưa lấy ra được.
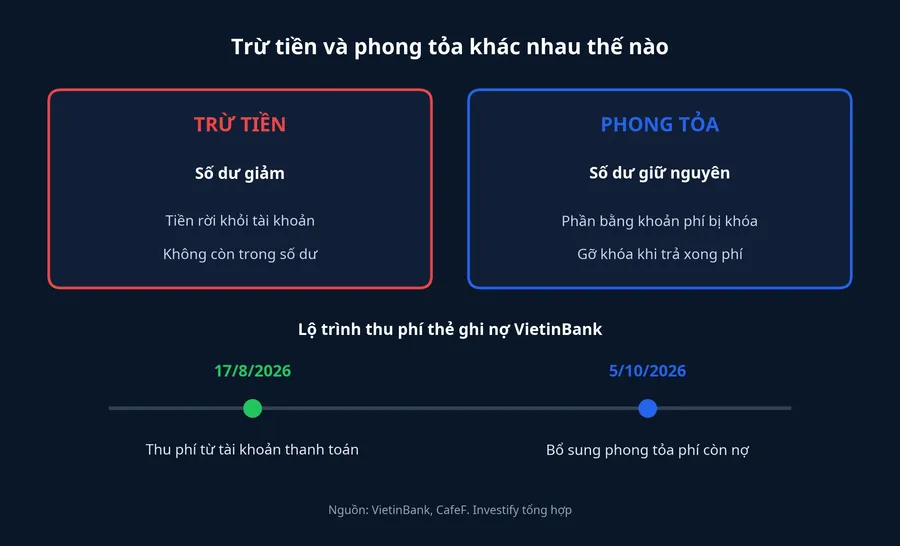
Hai chi tiết giúp bạn bớt lo. Thứ nhất, phạm vi bị khóa chỉ là số tiền tương ứng với khoản phí còn nợ, không phải toàn bộ số dư. Thứ hai, số tiền bị phong tỏa sẽ được gỡ sau khi khách hoàn tất nghĩa vụ thanh toán các khoản phí.CafeF
Về cơ sở pháp lý, Điều 11 Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt, có hiệu lực từ 1/7/2024, cho phép phong tỏa một phần hoặc toàn bộ số dư tài khoản thanh toán theo thỏa thuận trước giữa chủ tài khoản và tổ chức cung ứng dịch vụ thanh toán. Việc chấm dứt phong tỏa cũng đi theo thỏa thuận giữa hai bên.VCCI Nói cách khác, quyền phong tỏa của VietinBank dựa trên những điều khoản mà khách đã chấp nhận khi sử dụng dịch vụ. CafeF cũng viết rằng cơ chế này được thực hiện trên cơ sở các quy định và thỏa thuận trong quá trình khách hàng sử dụng dịch vụ.CafeF
Thông báo của VietinBank vẫn chưa nêu một số điều mà người dùng sẽ muốn biết, như mức phí cụ thể của từng loại thẻ, thời gian từ lúc trả phí tới lúc tiền được gỡ khóa, hay cách ngân hàng báo cho khách khi phong tỏa. Ngân hàng hướng khách tới website, chi nhánh hoặc tổng đài 1900 558 868 để biết chi tiết. Với những câu hỏi này, bạn nên hỏi thẳng ngân hàng thay vì tự đoán.
Ai dễ gặp cảnh tiền bị khóa
Nhóm dễ gặp nhất là những người mở thẻ rồi để đó. Theo CafeF, khách ít sử dụng thẻ nhưng vẫn duy trì sản phẩm là trường hợp cần lưu ý, vì không để ý các khoản phí trong thời gian dài có thể dẫn tới nghĩa vụ thanh toán phát sinh và số tiền tương ứng trên tài khoản bị phong tỏa.CafeF Thẻ làm từ thời đi học, thẻ mở kèm khoản vay hay thẻ nhận lương ở nơi làm cũ đều thuộc dạng này.
Với nhà đầu tư, chuyện này ảnh hưởng trực tiếp đến ví tiền của bạn theo một cách khá cụ thể. Tài khoản thanh toán ngân hàng thường là nơi giữ tiền chờ chuyển sang tài khoản chứng khoán, hoặc nơi nhận tiền bán cổ phiếu rút về. Nếu một phần số dư đang bị khóa, lệnh chuyển đúng số tiền đã định có thể không thực hiện được trọn vẹn, đúng vào lúc bạn cần nộp tiền. Phí thẻ thường nhỏ nên phần bị khóa cũng nhỏ, nhưng như vậy đã đủ làm hỏng một lệnh chuyển khoản tính sát số dư.
Agribank: mức tối thiểu 50.000 đồng làm khoản rút nhỏ đắt lên
Biểu phí thẻ mới của Agribank được chia theo từng nhóm sản phẩm. Các mức dưới đây đều chưa gồm thuế GTGT. Báo chí không nêu mức phí cũ, nên bài này không so sánh phí tăng hay giảm.Người Quan Sát
Với thẻ ghi nợ nội địa cá nhân, loại thẻ phổ biến nhất, phí thường niên là 15.000–20.000 đồng/thẻ tùy phân hạng. Rút tiền tại ATM Agribank mất 1.000 đồng/giao dịch, còn rút tại ATM ngân hàng khác trong nước là 3.000 đồng/giao dịch. Phí phát hành thẻ tại quầy là 30.000–100.000 đồng/thẻ, qua kênh điện tử là 30.000 đồng/thẻ, còn thẻ phi vật lý được miễn phí phát hành.Người Quan Sát
Thẻ ghi nợ quốc tế cá nhân có phí thường niên thẻ chính 100.000 đồng/năm với hạng Chuẩn và 150.000 đồng/năm với hạng Vàng.CafeF Thẻ tín dụng quốc tế cá nhân có phí thường niên thẻ chính lần lượt là 150.000 đồng, 300.000 đồng, 2 triệu đồng và 3 triệu đồng/năm theo các hạng tương ứng.Người Quan Sát
Khoản bạn nên đọc kỹ nhất nằm ở thẻ tín dụng. Rút hoặc ứng tiền mặt bằng thẻ tín dụng tại ATM Agribank chịu phí 3% số tiền giao dịch, tối thiểu 50.000 đồng/giao dịch. Tại ATM ngoài hệ thống, mức này là 4%, cũng tối thiểu 50.000 đồng.Người Quan Sát
Chính mức tối thiểu khiến tỷ lệ phí thực tế của những lần rút nhỏ cao hơn nhiều so với con số 3–4% ghi trên biểu phí. Ví dụ, khi bạn rút 500.000 đồng tại ATM Agribank, 3% chỉ là 15.000 đồng, nhưng mức tối thiểu đẩy phí lên 50.000 đồng, tức khoảng 10% số tiền rút. Khi rút 1 triệu đồng ở ATM ngân hàng khác, 4% là 40.000 đồng, nhưng phí thực trả vẫn là 50.000 đồng, tương đương 5%.
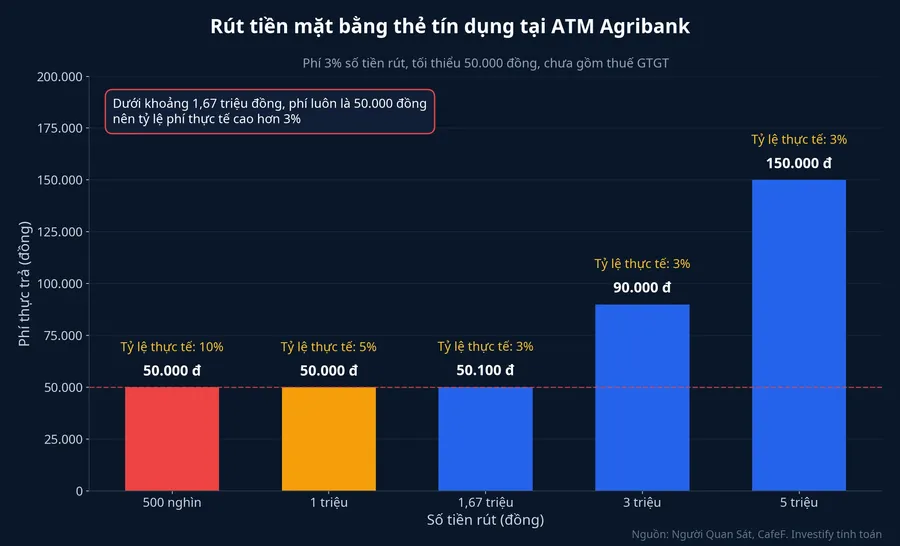
Nếu tính ngược lại, bạn sẽ có hai ngưỡng dễ nhớ. Tại ATM Agribank, mức 3% chỉ vượt mức tối thiểu khi số tiền rút từ khoảng 1,67 triệu đồng trở lên. Ở ATM ngoài hệ thống, ngưỡng này là 1,25 triệu đồng. Dưới hai ngưỡng ấy, lần rút nào cũng tốn 50.000 đồng, chưa tính thuế.
Phí chậm trả thẻ tín dụng cũng theo cùng logic: 3% số tiền chậm trả, tối thiểu 50.000 đồng.CafeF Một khoản chậm trả 300.000 đồng vẫn chịu phí 50.000 đồng, gấp khoảng năm lần mức 3%. Phí đổi hạn mức tín dụng mà không đổi hạng thẻ là 50.000 đồng/lần.Người Quan Sát Lưu ý rằng các con số trên mới chỉ là phí. Biểu phí đăng trên báo không nêu lãi suất tính trên khoản tiền mặt rút từ thẻ tín dụng, nên bạn cần xem thêm điều khoản của chính thẻ mình trước khi tính tổng chi phí của một lần rút.
HSBC: ngân hàng được sửa lỗi bằng cách đóng rồi mở lại sổ
Thay đổi thứ ba dành cho người gửi tiết kiệm tại HSBC Việt Nam. HSBC bổ sung Điều 16 về sửa lỗi xử lý và mở lại tài khoản tiền gửi. Nếu sự cố hệ thống hoặc lỗi vận hành của ngân hàng, chẳng hạn lỗi khi mở tài khoản, hạch toán lãi, áp ngày giá trị hay lãi suất, khiến tài khoản không đúng với chỉ thị ban đầu của khách, HSBC có thể đóng, tất toán rồi mở lại tài khoản hoặc điều chỉnh tương đương để đưa giao dịch về đúng trạng thái ban đầu.CafeF
Quyền này có giới hạn rõ ràng. Nó chỉ áp dụng với lỗi thực sự do hệ thống hoặc vận hành của ngân hàng, và không được dùng để thay đổi chỉ thị của khách hay các điều khoản đã thỏa thuận. Trước khi sửa, HSBC phải gửi thông báo bằng văn bản tới email đăng ký, nêu lỗi, phương án sửa và tác động lên khoản tiền gửi, gồm số tham chiếu hoặc số tài khoản, tiền gốc, ngày giá trị, kỳ hạn và lãi suất. Khi mở lại, khách có thể được cấp số tài khoản mới, và tiền gốc có thể được điều chỉnh để phản ánh đúng các thông số ban đầu.
Bạn có thể hiểu đơn giản thế này: muốn biết ngân hàng có sửa đúng hay không, bạn cần có bản gốc để đối chiếu. Đó là ngày gửi, kỳ hạn, lãi suất đã chốt và số tài khoản. Cũng trong bản điều khoản này, HSBC tiếp tục không cho rút trước hạn một phần. Nếu khách không có chỉ thị khi đáo hạn, khoản tiền gửi sẽ tự tái tục cả gốc lẫn lãi theo lãi suất tại thời điểm tái tục, chứ không giữ lãi suất của kỳ trước.CafeF
Những việc có thể tự kiểm tra trước sáng thứ Hai
Không thay đổi nào ở trên buộc bạn phải mở hay hủy thẻ ở ngân hàng nào. Điều chúng đòi hỏi là bạn biết rõ mình đang có những gì. Trong thời gian còn lại trước 5/10, đây là các việc kiểm tra có ích nhất:
- Đếm số thẻ còn hoạt động. Mở ứng dụng ngân hàng, vào mục thẻ và liệt kê cả những thẻ lâu không dùng. Thẻ còn hoạt động thì vẫn còn bị tính phí thường niên.
- Tìm khoản phí đang treo. Với thẻ ghi nợ VietinBank, đây là khoản có thể dẫn tới phong tỏa từ 5/10. Nếu không thấy trên ứng dụng, bạn có thể gọi tổng đài 1900 558 868.
- Xem số dư khả dụng, không chỉ số dư. Trước khi chuyển tiền sang tài khoản chứng khoán hay thanh toán một khoản lớn, con số cần nhìn là số dư khả dụng, tức phần đã trừ đi tiền bị phong tỏa.
- Với thẻ tín dụng Agribank, nhớ hai ngưỡng. Rút tiền mặt dưới khoảng 1,67 triệu đồng tại ATM Agribank, hoặc dưới 1,25 triệu đồng ở ATM ngân hàng khác, thì phí luôn là 50.000 đồng chưa gồm thuế.
- Với sổ tiết kiệm HSBC, lưu lại chỉ thị gốc và kiểm tra email đăng ký vẫn còn dùng được, vì đó là kênh ngân hàng báo trước khi sửa lỗi.
Nhìn chung, cả ba thay đổi đều đẩy phần việc theo dõi về phía khách hàng. VietinBank không cần chờ khách tự nộp phí. Agribank tính mức phí tối thiểu cố định cho những giao dịch nhỏ. HSBC được quyền đóng rồi mở lại sổ khi có lỗi, với điều kiện báo trước qua email. Không có thay đổi nào trong số này là cú sốc lớn với ví tiền, nhưng chúng thưởng cho người nắm rõ danh sách thẻ, số dư khả dụng và chỉ thị gửi tiền của mình. Câu hỏi còn bỏ ngỏ là VietinBank sẽ gỡ khóa nhanh đến đâu sau khi khách trả phí, và những tuần đầu áp dụng sẽ cho câu trả lời.