
Ngày 2/10, Ngân hàng TMCP Nam Á (Nam A Bank, mã NAB trên HoSE) công bố kết quả kinh doanh 9 tháng đầu năm 2026. Lợi nhuận trước thuế đạt hơn 4.700 tỷ đồng, tăng 25% so với cùng kỳ.Dân trí Con số này tương đương gần 80% kế hoạch cả năm.Tin nhanh Chứng khoán Trong phiên cùng ngày, cổ phiếu NAB đóng cửa ở 12.500 đồng, tăng 1,21%, khi VN-Index giảm 0,66% về 1.737,71 điểm.
Trước khi đi vào con số, cần đặt đúng khung đọc. Đây là số liệu ngân hàng tự công bố qua báo chí, chưa phải báo cáo tài chính quý III. Phần lớn các chỉ tiêu sẽ được báo cáo tài chính xác nhận lại, riêng tỷ lệ nợ xấu đi kèm hai chữ "trước CIC". Hai chữ đó quyết định cách hiểu con số nợ xấu nhiều hơn người đọc thường nghĩ.
Lợi nhuận: quý IV cần ít hơn những gì quý III đã làm được
Nhìn vào con số, bài toán về đích khá rõ ràng. Theo nghị quyết ĐHĐCĐ thường niên, Nam A Bank đặt kế hoạch lợi nhuận trước thuế năm 2026 là 6.200 tỷ đồng, tăng 18% so với năm 2025.Tin nhanh Chứng khoán Lấy 6.200 tỷ trừ đi hơn 4.700 tỷ, phần còn thiếu chưa tới 1.500 tỷ đồng.
Báo cáo tài chính 6 tháng ghi nhận lợi nhuận trước thuế 3.158,8 tỷ đồng, gồm 1.642,9 tỷ của quý I và 1.515,8 tỷ của quý II. Như vậy, riêng quý III ngân hàng đã lãi hơn 1.540 tỷ. Nói cách khác, quý IV chỉ cần lãi thấp hơn quý III một chút là kế hoạch năm hoàn thành.
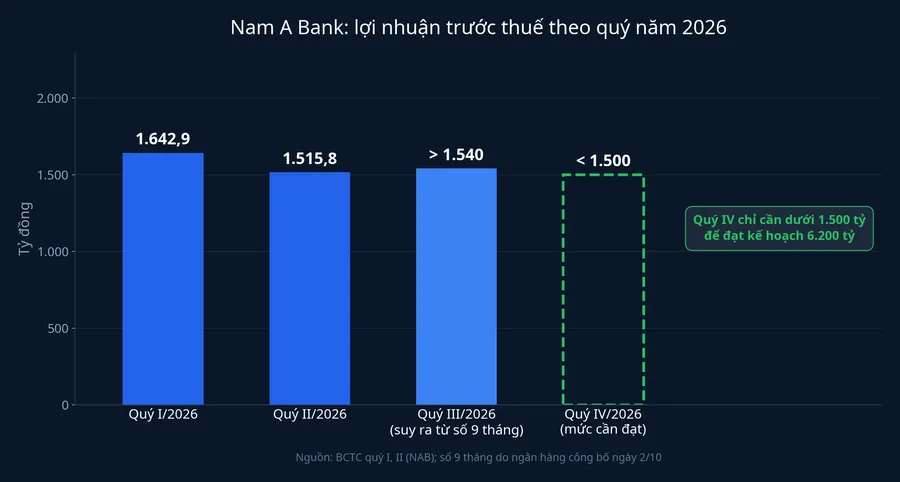
Đặt cạnh năm trước, mức yêu cầu này cũng không cao. Năm 2025, Nam A Bank lãi trước thuế 5.254 tỷ đồng,Tin nhanh Chứng khoán trong đó 9 tháng đầu năm đạt 3.811,4 tỷ. Quý IV/2025 vì thế đóng góp khoảng 1.443 tỷ, và quý IV năm nay chỉ cần nhỉnh hơn mức đó khoảng 4%. Lợi nhuận 9 tháng đang tăng 25%, nhanh hơn mức 18% mà kế hoạch cả năm giả định. Trừ khi quý IV phát sinh một khoản trích lập dự phòng lớn bất thường, việc hoàn thành kế hoạch gần như đã nằm trong tầm tay.
Vậy lợi nhuận đến từ đâu? Dư nợ tín dụng tăng 10,8% so với đầu năm, còn huy động từ tổ chức kinh tế, dân cư và giấy tờ có giá đạt gần 254.000 tỷ đồng, tăng gần 20% so với cuối năm 2025.Dân trí Thu nhập ngoài lãi chiếm 26% tổng thu nhập hoạt động; mảng kinh doanh giấy tờ có giá tăng 30% và đóng góp 5% lợi nhuận trước thuế.Tin nhanh Chứng khoán Phần lớn lợi nhuận vẫn đến từ cho vay, còn giấy tờ có giá tăng nhanh nhưng mới chiếm một phần nhỏ.
Chi phí dự phòng: mảnh ghép bản công bố chưa nói tới
Điều đáng chú ý trong BCTC quý II nằm ở dòng chi phí dự phòng. Quý II, lợi nhuận trước thuế đạt 1.515,8 tỷ đồng, tăng 17%, trong khi lợi nhuận trước dự phòng lại giảm 13,4% do chi phí hoạt động tăng 47,3%. Khoảng chênh được bù bằng chi phí dự phòng rủi ro tín dụng giảm 77,4%, chỉ còn 139 tỷ đồng.Báo Mới
Bản công bố 9 tháng không tách riêng chi phí dự phòng của quý III. Vì vậy, hiện chưa thể biết mức tăng 25% có bao nhiêu phần đến từ hoạt động kinh doanh và bao nhiêu phần đến từ việc trích lập ít đi. Đây là câu hỏi đầu tiên mà báo cáo tài chính quý III sẽ trả lời.
Nợ xấu "trước CIC" nghĩa là gì
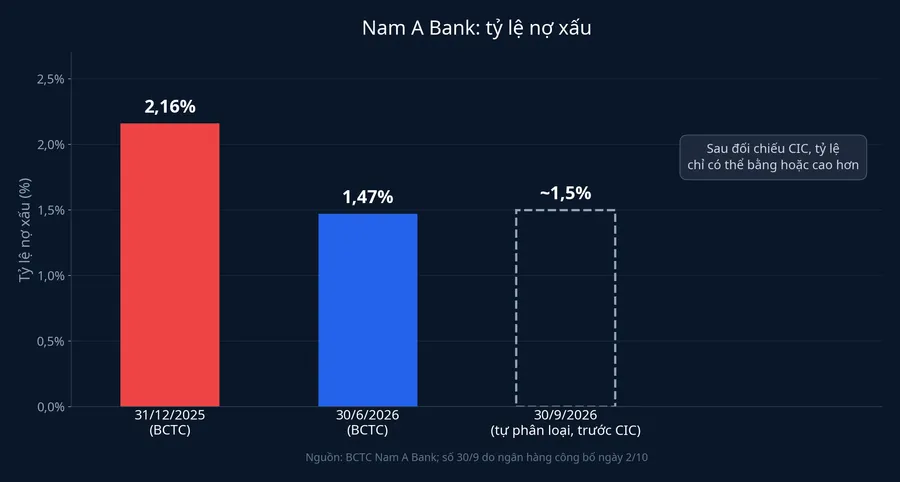
Theo ngân hàng, tỷ lệ nợ xấu tại 30/9 ở quanh 1,5% (trước CIC), giảm 1,1 điểm phần trăm so với cùng kỳ năm 2025. Nợ nhóm 2, tức nợ cần chú ý, còn 0,6%, và tỷ lệ bao phủ nợ xấu tăng 12,6 điểm phần trăm so với cùng kỳ.Dân trí
CIC là Trung tâm Thông tin tín dụng thuộc Ngân hàng Nhà nước, nơi tập hợp kết quả phân loại nợ của mọi tổ chức tín dụng. Mỗi tháng, ngân hàng tự phân loại các khoản vay rồi gửi kết quả cho CIC. Theo Thông tư 31/2024 của Ngân hàng Nhà nước, nếu một khách hàng đang bị ngân hàng khác xếp vào nhóm nợ xấu hơn, ngân hàng phải điều chỉnh khoản vay của khách đó lên đúng nhóm mà CIC cung cấp.LawNet
Điểm quan trọng nằm ở chỗ bước đối chiếu này chỉ đi một chiều. Nó có thể đẩy một khoản vay từ nhóm 1 hay nhóm 2 sang nhóm nợ xấu, nhưng không kéo khoản nào từ nhóm xấu về nhóm tốt hơn. Do đó, tỷ lệ nợ xấu sau CIC chỉ có thể bằng hoặc cao hơn con số trước CIC. Chênh lệch bao nhiêu phụ thuộc vào số khách hàng của Nam A Bank đang vay ở nơi khác và bị xếp nhóm xấu hơn ở đó, và con số này hiện chưa được công bố.
Đặt con số 9 tháng cạnh BCTC quý II sẽ thấy thêm một chi tiết. Tại 30/6, tỷ lệ nợ xấu trong báo cáo tài chính là 1,47%, giảm từ 2,16% cuối năm 2025.Việt Báo Ba tháng sau, con số tự phân loại ở quanh 1,5%. Mức giảm 1,1 điểm phần trăm so với cùng kỳ vì thế chủ yếu đã diễn ra trước tháng 7, còn trong quý III tỷ lệ nợ xấu gần như đi ngang.
Nợ nhóm 5 chiếm phần lớn nợ xấu
Cơ cấu bên trong khối nợ xấu đáng được nhìn kỹ hơn tỷ lệ tổng. BCTC quý II cho thấy tổng nợ xấu giảm 24,4% về 3.222 tỷ đồng, chủ yếu nhờ nợ nhóm 4 giảm 82,1% còn 277,3 tỷ đồng. Ngược lại, nợ nhóm 5, tức nhóm có khả năng mất vốn, tăng 5,6% lên 2.584,9 tỷ đồng và chiếm 80,2% tổng nợ xấu.Báo Mới
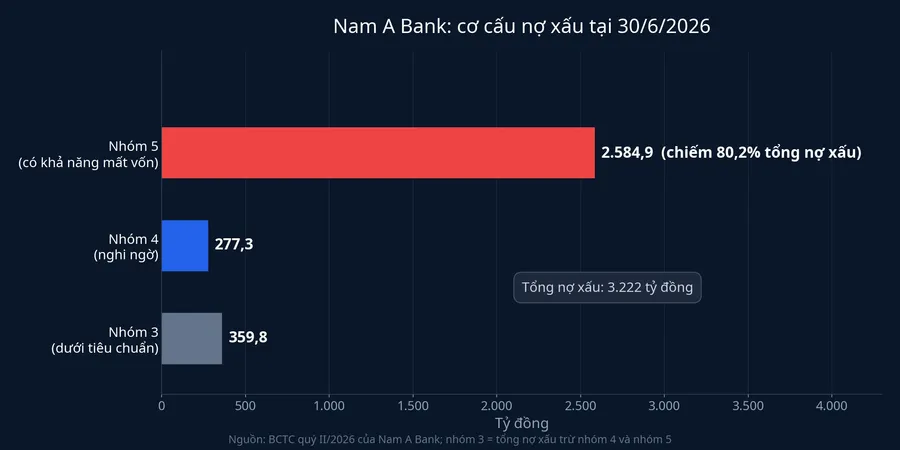
Nợ nhóm 5 là nhóm phải trích lập dự phòng cao nhất. Khối nợ này lớn lên đúng lúc chi phí dự phòng quý II giảm mạnh, nên diễn biến của nó trong quý III sẽ cho biết mức trích lập thấp có kéo dài được hay không.
Cũng cần nhìn công bằng. Tỷ lệ bao phủ nợ xấu đã tăng, nghĩa là quỹ dự phòng dày hơn trước khi chi phí dự phòng được cắt giảm. Một phần mức trích lập thấp có thể là hệ quả của việc ngân hàng đã trích đủ từ các kỳ trước, không nhất thiết là dấu hiệu dồn rủi ro về sau. Dữ liệu hiện có chưa đủ để nghiêng hẳn về một trong hai cách giải thích.
Vốn: phần lớn kế hoạch đã xong, đợt chào bán riêng lẻ còn chờ
Kế hoạch tăng vốn năm 2026 của Nam A Bank đã đi được phần lớn chặng đường. Ngân hàng đã hoàn tất chia cổ tức bằng cổ phiếu tỷ lệ 20%, tăng hơn 3.400 tỷ đồng vốn cổ phần, và phát hành gần 4.150 tỷ đồng trái phiếu vốn cấp 2.Dân trí Đợt phát hành 100 triệu cổ phiếu cho người lao động với giá 10.000 đồng mỗi cổ phiếu cũng đã xong, nâng vốn điều lệ từ hơn 20.588 tỷ lên hơn 21.588 tỷ đồng.FireAnt Nhờ các đợt này, hệ số an toàn vốn đạt 11,3% cuối tháng 9, tăng 0,2 điểm phần trăm so với cuối năm 2025 và cao hơn mức tối thiểu 8%.Tin nhanh Chứng khoán
Phần còn lại là đợt chào bán riêng lẻ 100 triệu cổ phiếu cho dưới 100 nhà đầu tư chuyên nghiệp, theo chủ trương ĐHĐCĐ đã thông qua.Mekong ASEAN Đến nay, ngân hàng chưa công bố giá chào bán hay thời gian thực hiện.
Với người đang nắm NAB, phép tính cần làm là tỷ lệ sở hữu. Hiện NAB có 2.158.822.282 cổ phiếu đang lưu hành. Nếu 100 triệu cổ phiếu mới được bán hết, tổng số sẽ lên khoảng 2,26 tỷ cổ phiếu, tăng khoảng 4,6%. Một cổ đông đang nắm 1% vốn sẽ chỉ còn khoảng 0,956%, tức phần sở hữu nhỏ đi khoảng 4,4%. Với cùng một mức lợi nhuận, lợi nhuận trên mỗi cổ phiếu (EPS) cũng mỏng đi theo tỷ lệ đó.
Phép tính này chưa phải toàn bộ câu chuyện. Đợt chào bán mang về tiền mới, và nếu số vốn đó được cho vay ra với mức sinh lời gần ROE hiện tại, khoảng gần 20%, lợi nhuận tương lai sẽ lớn hơn và bù lại một phần pha loãng.Dân trí Mức bù nhiều hay ít phụ thuộc vào giá chào bán: giá càng gần hoặc cao hơn thị giá, cổ đông hiện hữu càng ít thiệt.
Điều đã rõ và điều báo cáo quý III sẽ trả lời
Bộ số 9 tháng cho thấy Nam A Bank đang rất gần đích kế hoạch lợi nhuận năm. Quý IV chỉ cần lãi dưới 1.500 tỷ đồng, thấp hơn quý III, và vốn đã được củng cố với hệ số an toàn vốn cao hơn mức tối thiểu hơn 3 điểm phần trăm. Kết luận này chỉ bị đảo ngược nếu quý IV phải trích lập một khoản dự phòng lớn bất thường.
Chất lượng của mức tăng 25% là câu hỏi còn mở, và có ba tín hiệu đáng theo dõi:
- Chi phí dự phòng quý III. Nếu vẫn thấp như quý II, một phần đáng kể của mức tăng lợi nhuận đến từ việc trích lập ít đi chứ không chỉ từ kinh doanh.
- Tỷ lệ nợ xấu sau đối chiếu CIC và nợ nhóm 5. Một tỷ lệ cao hơn hẳn mức quanh 1,5%, hoặc nợ nhóm 5 tiếp tục phình ra, sẽ là dấu hiệu áp lực trích lập có thể quay lại trong năm 2027.
- Giá chào bán riêng lẻ. Con số này quyết định cổ đông hiện hữu được bù bao nhiêu cho phần sở hữu bị chia nhỏ.
Hai tín hiệu đầu sẽ có trong báo cáo tài chính quý III, dự kiến công bố trong tháng 10. Tín hiệu thứ ba phải chờ ngân hàng công bố phương án chi tiết.