
Một chính sách tín dụng thường đi qua hai chặng. Chặng thứ nhất là cam kết: ngân hàng đăng ký hạn mức, con số được đưa lên mặt báo. Chặng thứ hai là giải ngân: tiền thực sự vào tài khoản của doanh nghiệp. Gói vay lãi thấp dành cho doanh nghiệp nhỏ và vừa vừa có số liệu đầu tiên ở chặng thứ hai, và khoảng cách giữa hai chặng hiện còn rất xa.
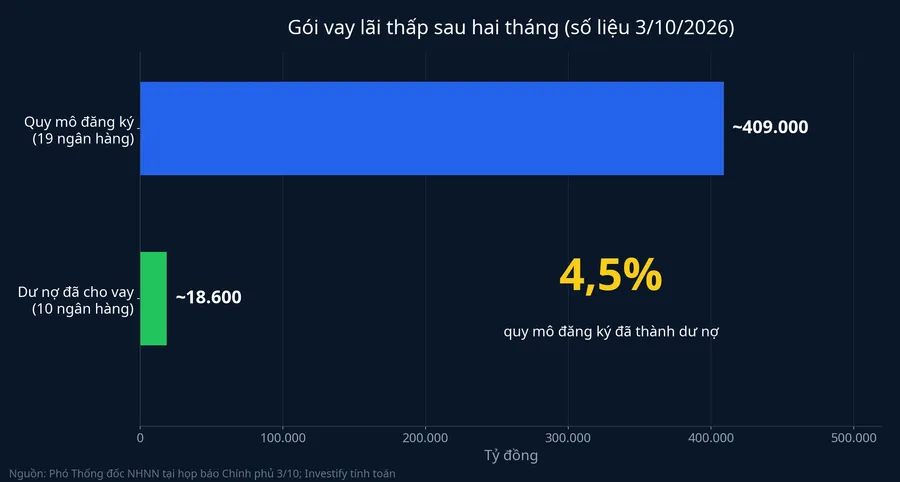
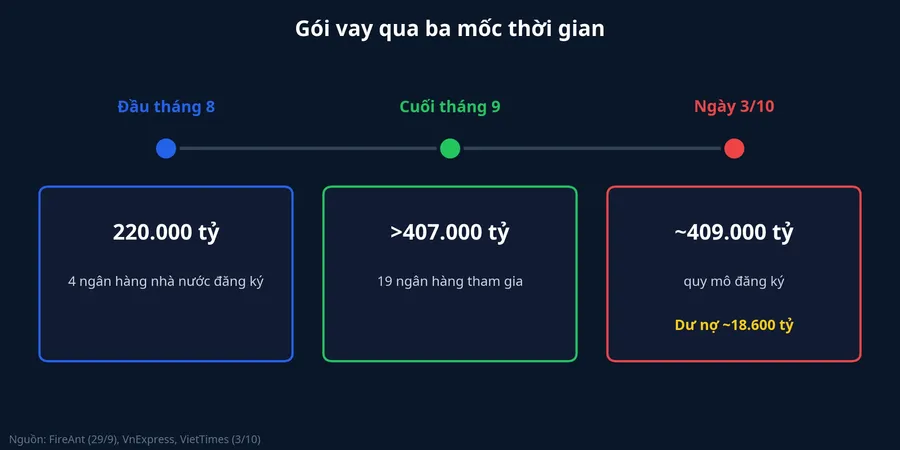
Tại họp báo Chính phủ thường kỳ sáng 3/10, ông Phạm Thanh Hà, Phó Thống đốc Ngân hàng Nhà nước Việt Nam, cho biết chương trình tín dụng hướng tới các động lực tăng trưởng và doanh nghiệp nhỏ và vừa hiện có 19 ngân hàng thương mại tham gia, với quy mô đăng ký khoảng 409.000 tỷ đồng.VnExpress Trong số đó, 10 ngân hàng đã giải ngân cho khoảng 12.900 lượt khách, dư nợ khoảng 18.600 tỷ đồng.Hà Nội Mới Lấy 18.600 chia cho 409.000, phần đã thành dư nợ vào khoảng 4,5% quy mô đăng ký. Nói cách khác, cứ 100 đồng vốn ưu đãi được cam kết thì mới có khoảng 4,5 đồng nằm trong tay người vay.
Để đọc đúng con số 4,5%, cần đi lại từ mốc đầu tiên của chương trình.
Đầu tháng 8: bốn ngân hàng nhà nước đăng ký trước
Theo lời ông Hà tại họp báo, từ đầu tháng 8, Ngân hàng Nhà nước chỉ đạo và khuyến khích các ngân hàng thương mại chủ động đăng ký tham gia chương trình.Nhịp sống kinh doanh Nhóm đi đầu là bốn ngân hàng thương mại nhà nước gồm Agribank, Vietcombank, BIDV và VietinBank, với mức đăng ký ban đầu 220.000 tỷ đồng.FireAnt
Đối tượng được vay là doanh nghiệp nhỏ và vừa cùng các lĩnh vực được xem là động lực tăng trưởng của nền kinh tế. Điểm cần lưu ý là cách đặt điều kiện lãi suất. Khoản vay ưu đãi chỉ cần rẻ hơn mức cho vay thông thường của chính ngân hàng đó, chứ không có một mức lãi cố định chung cho cả hệ thống. Vì vậy, cùng mang tên "gói lãi thấp", lãi suất thực tế mà một doanh nghiệp trả ở ngân hàng này có thể khác ở ngân hàng khác.
Khâu xét duyệt cũng không thay đổi. Theo bài tổng hợp ngày 29/9, ngân hàng vẫn xem xét phương án sử dụng vốn, khả năng trả nợ, dòng tiền, lịch sử tín dụng và tài sản bảo đảm theo chính sách riêng của mình.FireAnt Gói ưu đãi hạ giá vốn, nhưng cánh cửa thẩm định vẫn giữ nguyên chiều cao.
Cuối tháng 9: quy mô cam kết gần gấp đôi
Chỉ sau hơn một tháng, số ngân hàng tham gia tăng từ 4 lên 19. Đến cuối tháng 9, tổng hạn mức được công bố đã vượt 407.000 tỷ đồng, gần gấp đôi mức 220.000 tỷ đồng của bốn ngân hàng nhà nước lúc đầu. Mức ưu đãi mà các ngân hàng đưa ra ở thời điểm này phổ biến là thấp hơn 1–2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn.FireAnt
Đây là giai đoạn gói vay lớn lên trên giấy. Phần tăng thêm là hạn mức các ngân hàng cam kết dành ra, chưa phải tiền đã chuyển cho doanh nghiệp. Đến nay, danh sách đầy đủ 19 ngân hàng kèm hạn mức của từng nơi chưa được công bố trọn vẹn trên báo chí, nên người đọc chưa thể biết phần tăng thêm được chia ra sao giữa khối nhà nước và khối tư nhân.
Ngày 3/10: số liệu giải ngân đầu tiên
Họp báo 3/10 là lần đầu tiên có số liệu về phần tiền đã thực sự cho vay. Quy mô đăng ký nhích lên khoảng 409.000 tỷ đồng, nhưng trong 19 ngân hàng mới có 10 ngân hàng phát sinh dư nợ.VietTimes Như vậy, gần một nửa số ngân hàng tham gia chưa ghi nhận khoản vay nào trong chương trình.
Lấy dư nợ khoảng 18.600 tỷ đồng chia cho khoảng 12.900 lượt khách, mỗi lượt vay bình quân khoảng 1,44 tỷ đồng. Đây chỉ là số bình quân, nên trong đó có thể có những khoản lớn hơn nhiều và những khoản nhỏ hơn nhiều. Nguồn tin cũng chỉ ghi "lượt khách hàng", chưa tách bao nhiêu là doanh nghiệp và bao nhiêu là khách hàng khác.
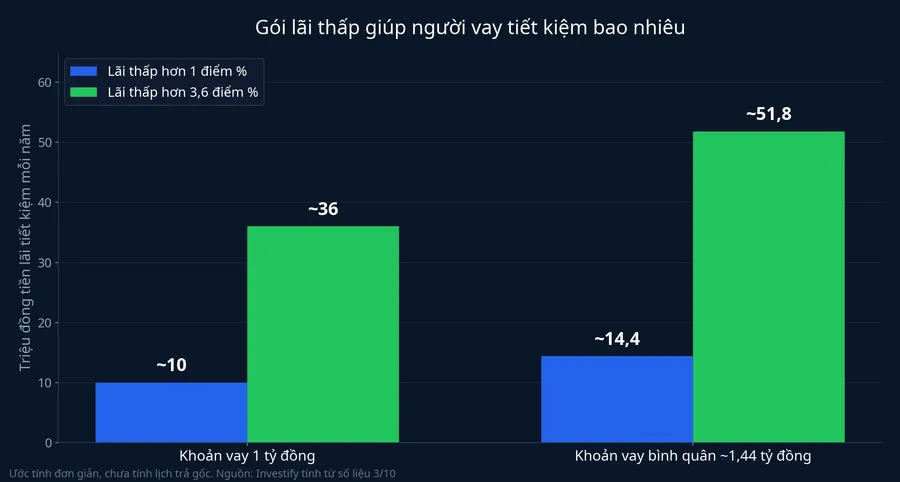
Thay đổi đáng chú ý nhất nằm ở mức giảm lãi. Ông Hà cho biết lãi suất của các khoản đã giải ngân thấp hơn 1–3,6 điểm % so với mức cho vay thông thường của chính các ngân hàng tham gia.VnExpress Đầu dưới khớp với yêu cầu tối thiểu 1 điểm %, còn đầu trên rộng hơn hẳn mức 1–2% mà các ngân hàng đưa ra vài ngày trước đó.
Quy ra tiền, phép tính khá đơn giản. Với khoản vay 1 tỷ đồng, lãi thấp hơn 1 điểm % nghĩa là trả ít hơn khoảng 10 triệu đồng tiền lãi mỗi năm, còn ở đầu trên 3,6 điểm % thì khoản tiết kiệm lên khoảng 36 triệu đồng. Với khoản vay bình quân khoảng 1,44 tỷ đồng, mức tiết kiệm tương ứng vào khoảng 14–52 triệu đồng mỗi năm. Đối với một doanh nghiệp nhỏ có biên lợi nhuận mỏng, đó là khoản đáng kể.
Cũng tại họp báo, ông Hà nhắc đến một chương trình riêng là cho vay liên kết sản xuất, chế biến và tiêu thụ lúa gạo chất lượng cao, phát thải thấp tại Đồng bằng sông Cửu Long. Chương trình này đã giải ngân khoảng 5.000 tỷ đồng, với lãi suất thấp hơn tối thiểu 1 điểm % so với khoản vay thông thường cùng kỳ hạn.Nhịp sống kinh doanh Con số này không nằm trong 18.600 tỷ đồng của gói dành cho doanh nghiệp nhỏ và vừa.
Đặt cạnh quy mô tín dụng toàn hệ thống
Để biết 18.600 tỷ đồng lớn hay nhỏ, cần đặt nó cạnh tổng dư nợ của nền kinh tế. Đến 30/9, dư nợ toàn hệ thống vào khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và 16,69% so với cùng kỳ.VnExpress Từ mức tăng 11,59%, có thể tính ra phần dư nợ tăng thêm trong chín tháng vào khoảng 2,15 triệu tỷ đồng.
Như vậy, dư nợ của gói ưu đãi mới bằng khoảng 0,09% tổng dư nợ toàn hệ thống và chưa tới 1% phần tín dụng tăng thêm từ đầu năm. Riêng khối doanh nghiệp nhỏ và vừa có dư nợ trên 4,1 triệu tỷ đồng tính đến 28/8, chiếm khoảng 20% tổng dư nợ.FireAnt So với con số đó, phần vay theo giá ưu đãi chưa tới nửa phần trăm. Hai số liệu được chốt ở hai thời điểm khác nhau, nên phép so này chỉ cho biết độ lớn, không phải một tỷ lệ chính xác.
Tóm lại, phần lớn doanh nghiệp nhỏ và vừa đang vay ngân hàng hiện vẫn trả lãi suất thông thường. Gói ưu đãi đã đến với khoảng 12.900 lượt khách, và với nhóm này, chi phí lãi giảm rõ rệt.
Vì sao chậm: dữ liệu chưa trả lời được
Các nguồn hiện có chưa đưa ra số liệu nào giải thích vì sao phần giải ngân mới ở mức này. Có ít nhất ba cách giải thích hợp lý. Thứ nhất, hai tháng là quãng thời gian ngắn đối với một chương trình mà ở một số ngân hàng có hạn mức kéo dài nhiều năm. Thứ hai, 15 trong 19 ngân hàng tham gia sau nhóm bốn ngân hàng nhà nước, nên có ít thời gian triển khai hơn. Thứ ba, khả năng hấp thụ vốn của doanh nghiệp, câu hỏi đã được đặt ra trong bài tổng hợp ngày 29/9, có thể còn hạn chế.
Chưa có con số nào tách được phần chậm do hồ sơ, do nhu cầu vay hay do thời điểm ngân hàng tham gia. Vì vậy, đọc 4,5% như một mốc tiến độ thì chính xác hơn là đọc nó như một kết luận rằng chương trình đã thất bại.
Quý IV: mốc kế tiếp để đối chiếu
Ông Hà cho biết trong những tháng cuối năm, ngành ngân hàng sẽ đẩy mạnh năm nhóm chương trình tín dụng, trước hết là tín dụng lãi suất ưu đãi hướng tới các động lực tăng trưởng và doanh nghiệp nhỏ và vừa.Nhịp sống kinh doanh Các nhóm còn lại gồm cho vay nông, lâm, thủy sản, cho vay lúa gạo ở Đồng bằng sông Cửu Long, tín dụng cho hạ tầng điện, giao thông, công nghệ chiến lược, và cho vay nhà ở xã hội.
Nếu dư nợ giữ đúng nhịp hai tháng đầu, tức khoảng 9.000 tỷ đồng mỗi tháng, thì đến cuối năm con số này sẽ vào khoảng 45.000–47.000 tỷ đồng, tương đương khoảng 11% quy mô đăng ký. Đây là phép tính giả định từ số liệu ngày 3/10, không phải dự báo. Giá trị của nó là tạo ra một đường để so sánh. Nếu số liệu các kỳ tới vượt rõ đường này, chương trình đang tăng tốc đúng như định hướng quý IV. Nếu bám sát hoặc thấp hơn, phần lớn hạn mức 409.000 tỷ đồng sẽ vẫn là cam kết khi bước sang năm 2027.
Nhận định của tôi là gói vay đang ở chặng đầu của lộ trình triển khai, chưa đủ dữ liệu để gọi là thành công hay thất bại. Câu trả lời sẽ nằm ở các kỳ họp báo tới và báo cáo cuối năm của Ngân hàng Nhà nước, qua ba chỉ số:
- Dư nợ của chương trình, so với mốc khoảng 18.600 tỷ đồng ngày 3/10.
- Số ngân hàng đã giải ngân, so với mốc 10 trên 19. Nếu dư nợ tăng mà con số này đứng yên, tiền vẫn đang dồn qua một nhóm nhỏ. Nếu nó tăng lên, gói vay đang lan rộng hơn.
- Số lượt khách, so với mốc khoảng 12.900.
Với nhà đầu tư đang nắm cổ phiếu ngân hàng, đây là thêm một dòng để đối chiếu khi các ngân hàng công bố kết quả quý III trong tháng 10: ngân hàng nào nêu riêng dư nợ của chương trình, và con số đó lớn đến đâu so với hạn mức chính ngân hàng ấy đã đăng ký.