
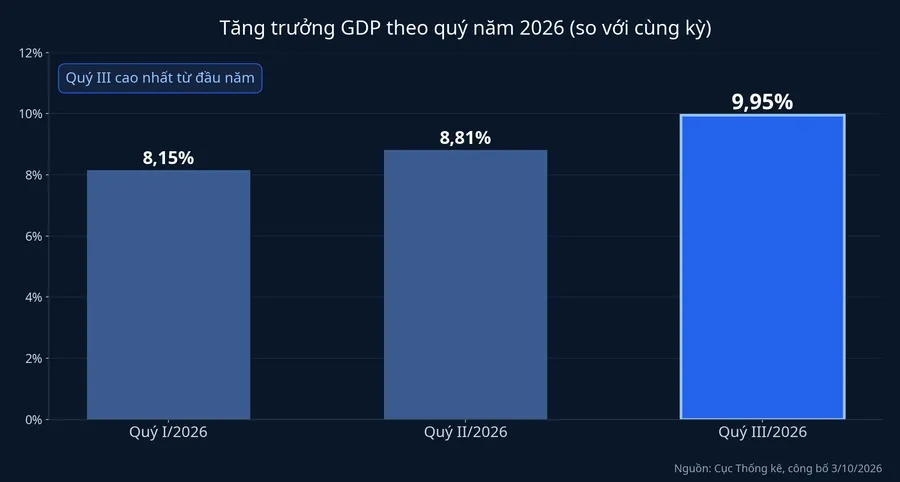
Sáng 3/10, tại họp báo của Cục Thống kê (Bộ Tài chính), bà Nguyễn Thị Hương, Cục trưởng Cục Thống kê, công bố GDP quý III/2026 ước tăng 9,95% so với cùng kỳ năm trước. Đây là quý tăng nhanh nhất từ đầu năm, cao hơn mức 8,15% của quý I và 8,81% của quý II. Tính chung 9 tháng, GDP ước tăng 9,01%.Báo Đầu tư
Con số tổng chỉ cho biết nền kinh tế lớn thêm bao nhiêu. Với người cầm cổ phiếu, người làm công ăn lương hay hộ kinh doanh, câu hỏi có ích hơn là phần lớn thêm ấy được tạo ra ở đâu và tiền đang chảy vào chỗ nào. Bộ số liệu công bố sáng nay trả lời khá rõ, nếu đọc theo hai lớp. Lớp sản xuất cho biết ngành nào làm ra phần tăng thêm, còn lớp sử dụng cho biết phần tăng thêm ấy được dùng vào việc gì. Cả hai lớp đều dẫn về cùng một kết luận: tăng trưởng năm nay đang đi qua nhà máy và công trường nhiều hơn là qua túi tiền hộ gia đình.
Lớp sản xuất: công nghiệp và xây dựng làm ra gần một nửa
Trong 9 tháng, khu vực công nghiệp và xây dựng tăng 11,21% và đóng góp 49,62% vào mức tăng tổng giá trị tăng thêm của toàn nền kinh tế.Báo Đầu tư Khu vực này chỉ chiếm 38,35% quy mô nền kinh tế, nhưng làm ra gần một nửa phần lớn thêm. Tỷ trọng của nó cũng nhích từ 37,47% cùng kỳ năm 2025 lên 38,35% năm nay.Doanh nghiệp Hội nhập
Bên trong khu vực này, công nghiệp chế biến chế tạo tăng 11,36% và đóng góp 33,85%. Nói cách khác, cứ ba đồng tăng thêm của nền kinh tế thì có khoảng một đồng đến từ các nhà máy. Ngành xây dựng còn tăng nhanh hơn, ở mức 12,22%, đóng góp 8,23%.Báo Đầu tư Riêng quý III, sức kéo của khối này còn mạnh hơn bình quân 9 tháng: công nghiệp và xây dựng tăng 12,50% và đóng góp 51,57%, tức đã vượt quá một nửa.Doanh nghiệp Hội nhập
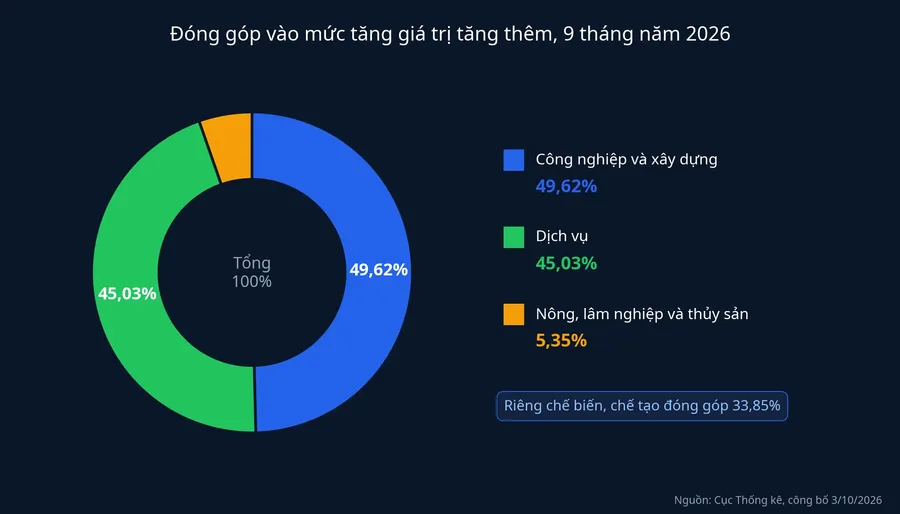
Khu vực dịch vụ tăng 8,69% trong 9 tháng, đóng góp 45,03%, thấp hơn tốc độ chung của GDP.Báo Đầu tư Tuy vậy, các ngành dịch vụ không đi cùng một nhịp. Vận tải, kho bãi tăng 11,03%, ngang tốc độ của nhà máy, vì đây là ngành chở hàng ra vào nhà máy và cảng nên bám theo sản xuất và xuất nhập khẩu nhiều hơn là theo chi tiêu. Bán buôn và bán lẻ tăng 9,85%, đóng góp 11,99%, vẫn là ngành dịch vụ đóng góp lớn nhất. Tài chính, ngân hàng và bảo hiểm tăng 9,45%.VnEconomy
Nông, lâm nghiệp và thủy sản tăng 4,02%, đóng góp 5,35%, và tỷ trọng trong nền kinh tế giảm từ 11,33% xuống 10,65%.Doanh nghiệp Hội nhập Bản đồ địa phương cũng khớp với lớp sản xuất. Có 12/34 địa phương tăng GRDP từ 10% trở lên, dẫn đầu là Quảng Ninh 12,54%, Hà Tĩnh 12,36%, Hải Phòng 12,08% và Bắc Ninh 11,81%.VnEconomy Đây đều là những địa phương có nhiều nhà máy và cảng biển lớn.
Lớp sử dụng: tài sản tăng nhanh gấp đôi tiêu dùng
Đọc từ phía sử dụng, sự lệch nhịp còn rõ hơn. Trong 9 tháng, tích lũy tài sản tăng 17,88%, còn tiêu dùng cuối cùng tăng 8,51% so với cùng kỳ năm 2025.Báo Đầu tư Bạn có thể hình dung tích lũy tài sản là phần nền kinh tế dành cho nhà xưởng, máy móc, công trình và hàng tồn kho tăng thêm. Tiêu dùng cuối cùng là phần chi tiêu của hộ gia đình cộng với chi thường xuyên của Nhà nước. Phần thứ nhất đang tăng nhanh gấp đôi phần thứ hai.
Quý III cho thấy khoảng cách này đang nới ra chứ chưa thu hẹp. Riêng quý III, tích lũy tài sản tăng 21,39%, trong khi tiêu dùng cuối cùng tăng 8,96%, thấp hơn mức 9,95% của GDP.Doanh nghiệp Hội nhập
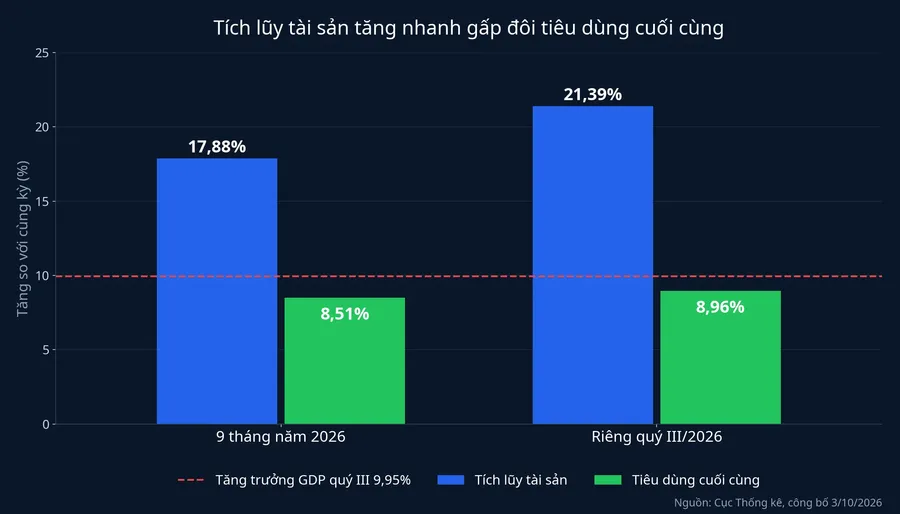
Cần nói rõ: tiêu dùng không yếu. Mức tăng 8,51% vẫn là tốc độ khá, và bán buôn bán lẻ vẫn là ngành dịch vụ đóng góp nhiều nhất. Điều số liệu cho thấy là tiêu dùng đang tăng chậm hơn GDP. Vì vậy, phần GDP vượt lên trên 9% không đến từ sức mua của người dân, mà đến từ đầu tư và hàng hóa sản xuất.
Phía ngoại thương kể cùng một câu chuyện. Theo phía sử dụng GDP, xuất khẩu hàng hóa và dịch vụ 9 tháng tăng 21,29%, còn nhập khẩu tăng 27,19%.Báo Đầu tư Nhập khẩu tăng nhanh hơn xuất khẩu thường khiến người theo dõi tỷ giá lo ngại, nhưng cơ cấu hàng nhập về cho thấy đây chủ yếu là hàng phục vụ sản xuất. Trong 9 tháng, kim ngạch nhập khẩu hàng hóa đạt 454,59 tỷ USD, tăng 36,9%. Riêng tư liệu sản xuất như máy móc, linh kiện, nguyên nhiên vật liệu đạt 411,59 tỷ USD, chiếm 90,5% tổng kim ngạch nhập khẩu.Báo Công Thương
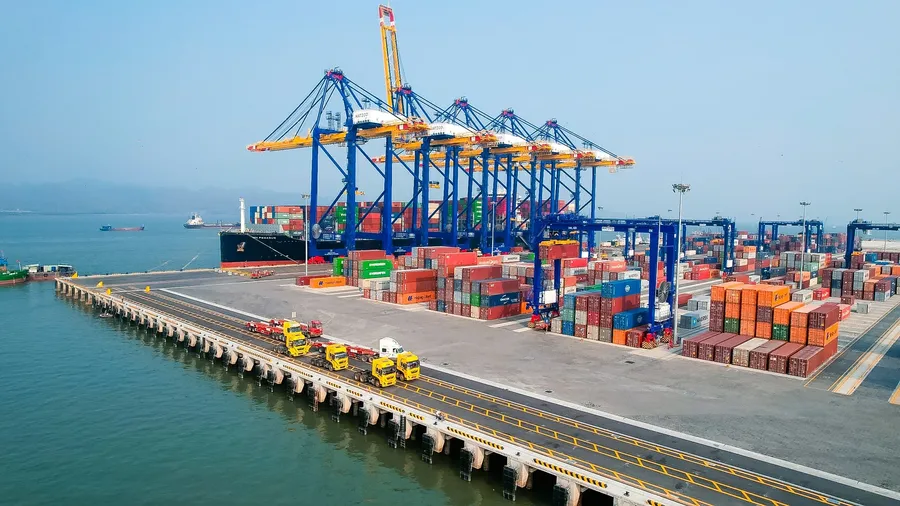
Hàng nhập về để lắp ráp và chế biến sẽ quay ra thành hàng xuất khẩu ở các quý sau, nên nhập khẩu tăng nhanh lúc này có thể đỡ cho sản lượng công nghiệp cuối năm. Mặt trái là cán cân thương mại đã đảo chiều. Với xuất khẩu 9 tháng đạt 432,76 tỷ USD, tăng 24%, nền kinh tế nhập siêu khoảng 21,83 tỷ USD hàng hóa.Báo Công Thương Đây là lý do người theo dõi tỷ giá vẫn cần để mắt tới cán cân thương mại những tháng cuối năm.
Ai đứng sau phần đầu tư tăng nhanh
Tích lũy tài sản được đẩy lên từ nhiều phía, và số liệu cho phép cân sơ bộ trọng lượng của từng phía. Bản thân Cục Thống kê giải thích công nghiệp tăng khá là nhờ một số dự án quy mô lớn đi vào hoạt động, đơn hàng xuất khẩu phục hồi và tiến độ đầu tư công được đẩy mạnh.Báo Đầu tư
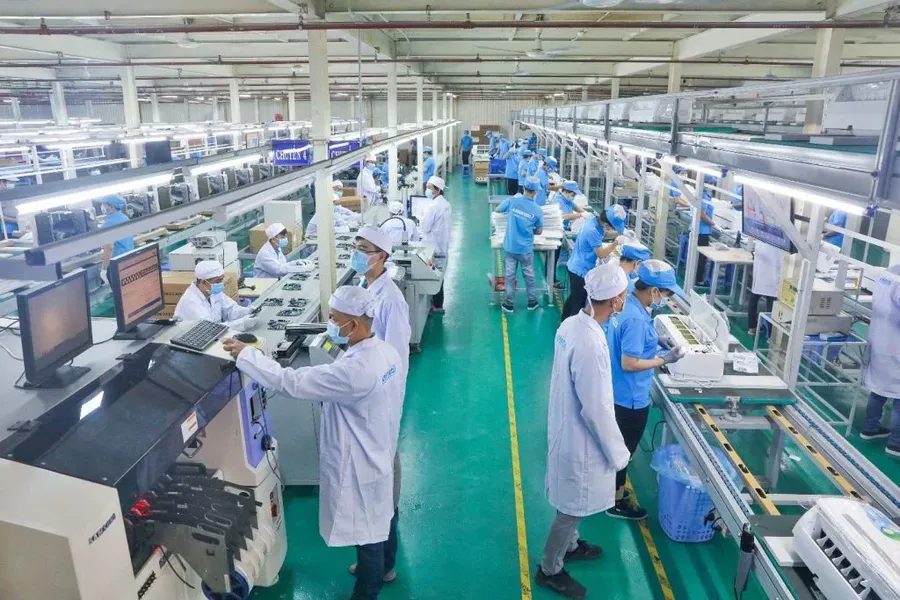
Phía có dấu vết rõ nhất trong số liệu là khu vực có vốn đầu tư nước ngoài. Trong 9 tháng, khối FDI xuất khẩu 350 tỷ USD, tăng 29,2% và chiếm 80,9% tổng kim ngạch xuất khẩu. Khối doanh nghiệp trong nước chỉ xuất khẩu 82,8 tỷ USD, tăng 6,1%.Báo Công Thương Khi bốn phần năm hàng xuất đi là của doanh nghiệp FDI, nhiều khả năng phần lớn máy móc, linh kiện nhập về cũng phục vụ dây chuyền của chính các doanh nghiệp này.
Phía thứ hai là đầu tư công. Tính đến 17/9, vốn đầu tư công đã giải ngân 540.597,2 tỷ đồng, bằng 52,9% kế hoạch Thủ tướng giao.FireAnt Đây là lực đỡ thật cho ngành xây dựng. Tuy nhiên, với gần một nửa kế hoạch chưa giải ngân sau hơn tám tháng rưỡi, đầu tư công chưa thể là nguồn áp đảo.
Phần còn lại khó đo hơn, đó là hàng tồn kho. Tích lũy tài sản bao gồm cả phần hàng hóa doanh nghiệp tích trữ thêm, nhưng Cục Thống kê chưa tách riêng phần này trong bản công bố sáng nay. Vì vậy, chưa thể biết bao nhiêu trong mức 17,88% là nhà xưởng, máy móc thật sự và bao nhiêu là hàng chờ bán hoặc chờ đưa vào sản xuất.
Đặt các phía cạnh nhau, dữ liệu nghiêng về khu vực FDI là lực kéo chính, đầu tư công là lực phụ. Hệ quả đáng lưu ý với nhà đầu tư chứng khoán là một phần lớn "nhà máy" trong con số tăng trưởng thuộc về doanh nghiệp nước ngoài, không niêm yết trên sàn Việt Nam. Doanh nghiệp niêm yết chủ yếu hưởng phần lan tỏa qua khu công nghiệp, xây dựng, vận tải, kho bãi, điện và vật liệu.
Khoảng cách với mục tiêu cả năm
Chính phủ đặt mục tiêu GDP năm 2026 tăng từ 10% trở lên.Vietstock Với 9 tháng đạt 9,01%, nền kinh tế còn thấp hơn mục tiêu khoảng 1 điểm phần trăm, nên quý IV phải tăng nhanh hơn hẳn quý III mới bù được. Cục Thống kê chưa đưa ra kịch bản cập nhật cho quý IV trong họp báo sáng nay.
Nếu quý IV tiếp tục tăng tốc, động lực nhiều khả năng vẫn là con đường đã chạy suốt 9 tháng: sản xuất công nghiệp, xây dựng và phần đầu tư công còn lại. Tiêu dùng đang tăng ổn định quanh 8,5% đến 9% khó tự tạo ra một cú nhảy như vậy chỉ trong một quý.
Ý nghĩa với người cầm cổ phiếu
Đọc theo ngành, số liệu 9 tháng chia doanh nghiệp niêm yết thành hai nhóm có nền kinh doanh khác nhau.
Nhóm có doanh thu gắn với phần tăng nhanh. Đây là doanh nghiệp xây dựng hạ tầng và vật liệu xây dựng, hưởng trực tiếp từ xây dựng tăng 12,22% và phần đầu tư công còn lại của năm. Kế đến là doanh nghiệp khu công nghiệp, cho thuê đất và nhà xưởng, gắn với dòng vốn FDI đang mở rộng sản xuất. Cuối cùng là doanh nghiệp vận tải, cảng và kho bãi, đi theo lượng hàng ra vào đang tăng trên 20%.
Nhóm có doanh thu gắn với tiêu dùng. Đây là bán lẻ, hàng tiêu dùng thiết yếu, ăn uống và lưu trú. Nhóm này vẫn có nền tăng trưởng, vì tiêu dùng tăng 8,51% không phải con số yếu. Nhưng họ không được kéo mạnh như con số GDP tổng, và kỳ vọng kết quả kinh doanh quý III của nhóm này tăng theo nhịp 9,95% là đọc sai số liệu.
Nhận định của bài là tăng trưởng 9 tháng nghiêng về nhà máy và công trình hơn là sức mua của người dân. Xét theo ngành, nhóm công nghiệp, xây dựng và vận tải vì thế đang có nền kinh doanh vững hơn nhóm bán lẻ tiêu dùng. Đây không phải lời khuyên mua hay bán mã nào, vì từng doanh nghiệp trong mỗi nhóm còn phụ thuộc vào biên lợi nhuận, nợ vay và định giá riêng.
Điều kiện khiến nhận định này đổi chiều là tiêu dùng cuối cùng bắt kịp tốc độ của GDP. Theo lịch thường lệ, Cục Thống kê sẽ công bố số liệu cả năm vào đầu tháng 1/2027. Nếu khi đó tiêu dùng quý IV tăng ngang hoặc nhanh hơn GDP, phần tăng trưởng đã bắt đầu đi vào túi tiền hộ gia đình, và nhóm bán lẻ sẽ có lý do để được đánh giá lại. Còn nếu khoảng cách giữa tích lũy tài sản và tiêu dùng vẫn rộng như quý III, câu chuyện của năm 2026 vẫn là câu chuyện của nhà máy và công trường.