
Một bản dự thảo thông tư về giám sát phòng, chống rửa tiền đã khiến nhiều người gửi tiền lớn và khách hàng ưu tiên lo lắng trong tuần qua. Lý do nằm ở cách văn bản được thuật lại trên báo chí: khách VIP, lãnh đạo ngân hàng và người có ảnh hưởng chính trị được nêu tên cạnh cụm từ "giám sát". Tối 29/9, NHNN gửi phản hồi tới báo chí và đặt lại trọng tâm của câu chuyện. Theo cơ quan soạn thảo, người bị giám sát và bị chấm mức rủi ro là ngân hàng, còn khách hàng chỉ là những con số trong báo cáo mà ngân hàng gửi lên.
Bài viết này lần theo văn bản dự thảo, phản hồi của NHNN và những gì có thể thay đổi với người gửi tiền, ngân hàng và nhà đầu tư đang nắm cổ phiếu ngân hàng. Cần nói ngay từ đầu: đây vẫn là dự thảo đang lấy ý kiến, bản được ban hành có thể khác.
Vì sao người gửi tiền lo lắng
Ngày 25/9, Thanh Niên đưa tin lãnh đạo ngân hàng, khách hàng VIP và người có ảnh hưởng chính trị "sẽ được đưa vào hệ thống dữ liệu giám sát, phòng chống rửa tiền".Thanh Niên Ba ngày sau, Tuổi Trẻ đặt tiêu đề "Giám sát riêng nhóm khách hàng VIP, lãnh đạo ngân hàng để phòng chống rửa tiền", kèm câu dẫn rằng nhóm khách VIP, khách ưu tiên "sẽ được thống kê và theo dõi riêng biệt".Tuổi Trẻ
Nỗi lo này không phải vô căn cứ. Dự thảo thật sự nhắc tới khách VIP, khách ưu tiên, người có ảnh hưởng chính trị và cả ban lãnh đạo ngân hàng. Ngân hàng phải kê khai danh sách thành viên HĐQT hoặc hội đồng thành viên, ban kiểm soát và ban giám đốc từ cấp giám đốc khối trở lên, kèm họ tên, quốc tịch và tỷ lệ sở hữu vốn điều lệ, cùng thông tin về các cổ đông lớn.Tuổi Trẻ Đọc những dòng ấy, việc một người có số dư lớn nghĩ tài khoản của mình sắp nằm trong danh sách theo dõi là phản ứng dễ hiểu.
Tuy vậy, khi hỏi ngược lại "ai là đối tượng bị giám sát", câu trả lời trong văn bản lại khác.
NHNN phản hồi: đối tượng giám sát là pháp nhân
Trong phản hồi gửi báo chí tối 29/9, NHNN cho biết cách hiểu "đưa khách VIP, khách ưu tiên hay lãnh đạo ngân hàng vào diện giám sát" chưa phản ánh đúng bản chất pháp lý của dự thảo.Dân trí Theo NHNN, căn cứ khoản 2 Điều 1 và khoản 2 Điều 2 của dự thảo, đối tượng giám sát là các "đối tượng báo cáo", gồm tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và tổ chức trung gian thanh toán. Đây đều là pháp nhân, không phải cá nhân khách hàng hay cá nhân lãnh đạo ngân hàng.VietNamNet
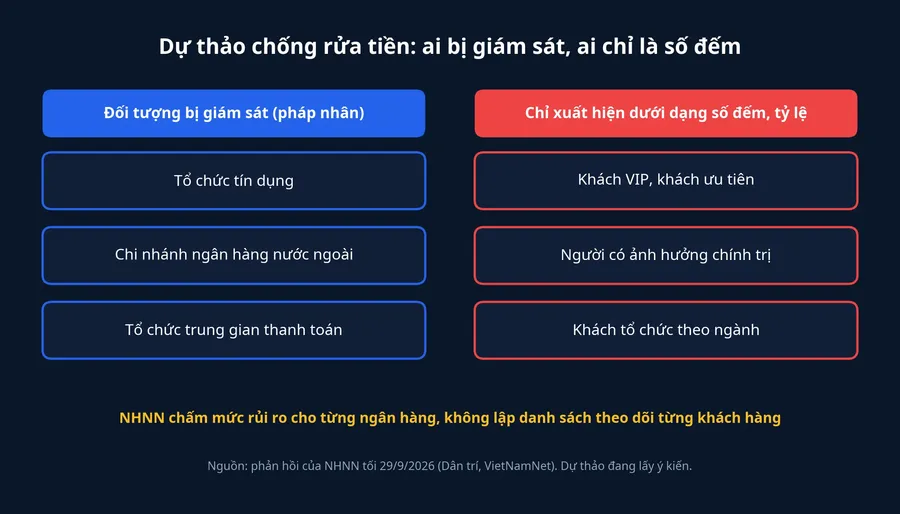
Phản hồi đó trả lời trực tiếp nỗi lo của người gửi tiền ở mấy điểm. Trước hết, ngân hàng chỉ báo cáo số đếm chứ không lập danh sách. Các tổ chức tín dụng báo cáo tổng số khách hàng, phân loại theo nhóm như khách cá nhân, khách tổ chức, khách VIP hoặc doanh nghiệp trong một số lĩnh vực. Theo NHNN, đây là đầu vào để đánh giá rủi ro tổng thể, và cơ quan này "không thực hiện giám sát, không lập danh sách theo dõi" khách VIP, khách ưu tiên hay người có ảnh hưởng chính trị.VietNamNet
Bên cạnh đó, thuộc một nhóm được thống kê không có nghĩa là bị coi là có rủi ro. NHNN nói rõ việc một khách hàng nằm trong nhóm được thống kê không đồng nghĩa người đó trở thành đối tượng giám sát riêng, hay mặc định có rủi ro, vi phạm quy định về phòng, chống rửa tiền. Cơ quan này cũng lưu ý cách diễn giải "mở rộng đối tượng từ lãnh đạo ngân hàng đến khách VIP" có thể khiến người ta hiểu người gửi nhiều tiền mặc nhiên thuộc nhóm có nguy cơ phạm tội, và đó không phải mục tiêu của dự thảo.Dân trí
Còn thông tin về lãnh đạo và cổ đông thì không phải nghĩa vụ mới. Theo NHNN, danh sách HĐQT, ban giám đốc, ban kiểm soát, tỷ lệ sở hữu và cổ đông lớn là những thông tin ngân hàng đã phải báo cáo theo quy định hiện hành, trong đó có Thông tư 08/2022, Luật Các tổ chức tín dụng và pháp luật về chứng khoán. Dự thảo chỉ gom chúng về một khung để đánh giá cơ cấu quản trị và quy mô của từng ngân hàng.Dân trí
NHNN cũng cho biết dự thảo không mở rộng đối tượng báo cáo hay đối tượng giám sát so với Luật Phòng, chống rửa tiền năm 2022. Đây là giải thích của cơ quan soạn thảo về một văn bản chưa ban hành, nên người đọc nên xem nó như cách hiểu chính thức ở thời điểm này, chưa phải câu chữ cuối cùng.
Dữ liệu dùng để chấm điểm chính ngân hàng
Nếu không theo dõi riêng từng khách VIP, NHNN cần những con số này để làm gì? Câu trả lời nằm ở cách giám sát mà dự thảo đặt ra. Theo Tuổi Trẻ, quy trình gồm ba bước: tiếp nhận, thu thập, xử lý dữ liệu; giám sát tuân thủ hoặc giám sát trên cơ sở rủi ro; sau đó lập báo cáo và đề xuất biện pháp xử lý. Kết quả xếp mỗi đối tượng báo cáo vào một trong ba mức rủi ro thấp, trung bình hoặc cao, làm căn cứ để NHNN xác định trọng điểm, tần suất, nội dung và quy mô thanh tra, kiểm tra.Tuổi Trẻ
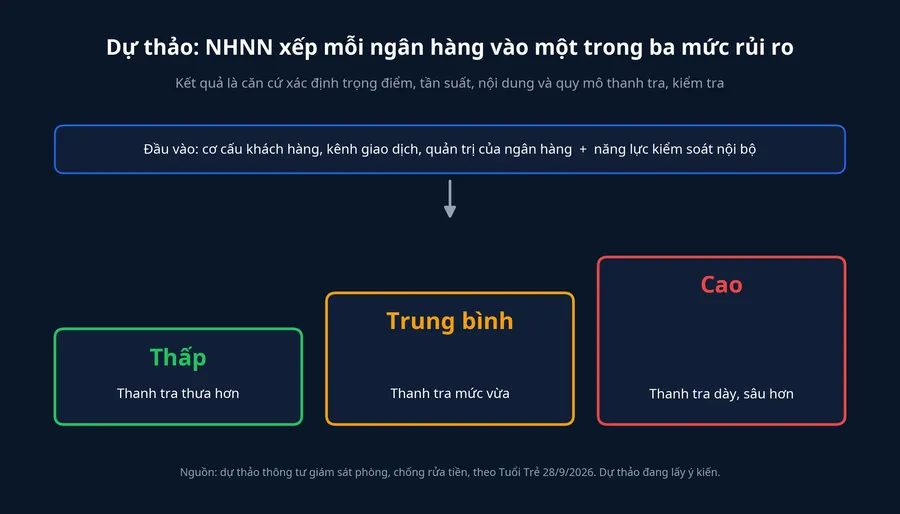
Bạn có thể hình dung cách làm này giống việc chấm điểm một cửa hàng dựa trên cơ cấu khách của nó, thay vì kiểm tra từng người mua. Một ngân hàng có nhiều khách thuộc ngành nhạy cảm, nhiều giao dịch với vùng lãnh thổ rủi ro cao hay nhiều kênh giao dịch từ xa khó xác minh sẽ có rủi ro cố hữu cao hơn. Nếu năng lực kiểm soát nội bộ không đủ bù lại, ngân hàng đó bị xếp mức cao hơn và bị thanh tra dày hơn. Số khách VIP hay số khách là người có ảnh hưởng chính trị chỉ là vài dòng trên bảng điểm ấy.
Luật sư Huỳnh Thị Thu Thủy, luật sư thành viên Công ty Luật TNHH Rajah & Tann LCT, cho rằng cơ quan quản lý thu thập thông tin, đánh giá mức tuân thủ và rủi ro của từng đối tượng báo cáo rồi quyết định tần suất, phạm vi giám sát. Theo bà Thủy, điều quyết định là chất lượng của việc nhận biết khách hàng, xác định chủ sở hữu hưởng lợi và theo dõi giao dịch, và "đây cũng là điểm khác biệt giữa giám sát dựa trên rủi ro một cách thực chất và việc chỉ hoàn thành báo cáo theo mẫu".Thanh Niên
Bối cảnh: danh sách xám của FATF
Để hiểu vì sao NHNN muốn đổi cách giám sát, cần nhìn lại vị trí của Việt Nam. Từ tháng 6/2023, Việt Nam nằm trong danh sách xám của Lực lượng đặc nhiệm tài chính (FATF), tức nhóm quốc gia bị giám sát tăng cường.Tuổi Trẻ Việt Nam phải thực hiện kế hoạch 17 hành động về phòng, chống rửa tiền, tài trợ khủng bố và tài trợ phổ biến vũ khí hủy diệt hàng loạt. Kết quả đánh giá rủi ro quốc gia về rửa tiền giai đoạn 2018–2022 cũng xếp lĩnh vực tiền tệ, ngân hàng vào nhóm có mức rủi ro cao.Thanh Niên
Những thiếu hụt được nêu trong báo cáo của NHNN gần như khớp với nội dung dự thảo. Theo Tuổi Trẻ, Việt Nam chưa có khuôn khổ pháp lý về giám sát, chưa triển khai giám sát từ xa, thanh tra chủ yếu mang tính tuân thủ, tần suất và phạm vi chưa dựa trên yếu tố rủi ro, còn số vi phạm phát hiện được chưa tương xứng với mức rủi ro.Tuổi Trẻ Nói đơn giản, dự thảo là lời đáp cho nhận xét rằng mọi ngân hàng đang được kiểm tra theo cùng một nhịp, bất kể ngân hàng nào rủi ro hơn.
Mảng báo cáo giao dịch đáng ngờ thì đã vận hành. Từ đầu năm đến 31/7/2026, NHNN đã trao đổi, chuyển giao 426 văn bản liên quan tới 1.999 báo cáo giao dịch đáng ngờ cho các cơ quan có thẩm quyền.Tuổi Trẻ Phần còn thiếu là công cụ đo xem ngân hàng nào đang gánh nhiều rủi ro hơn để dồn nguồn lực kiểm tra vào đó.
Với người gửi tiền: điều gì giữ nguyên
Với người gửi nhiều tiền hay khách hàng ưu tiên, dự thảo không đặt thêm nghĩa vụ nào lên tài khoản cá nhân. Những việc ngân hàng đang làm với khách hàng đã có từ Luật Phòng, chống rửa tiền 2022: nhận biết khách hàng, áp dụng biện pháp tăng cường với người có ảnh hưởng chính trị và báo cáo giao dịch có giá trị lớn. Ngưỡng báo cáo giao dịch giá trị lớn hiện hành là từ 400 triệu đồng trở lên, như TS Nguyễn Trí Hiếu, chuyên gia tài chính ngân hàng, nhắc lại trên Thanh Niên, và dự thảo không đổi ngưỡng này.Thanh Niên
Dù vậy, cũng nên nói cho đủ. Ông Hiếu cho rằng quy định là cần thiết, dù có thể làm tăng thêm một ít thủ tục cho cả ngân hàng lẫn khách hàng liên quan.Thanh Niên Nếu có thêm thủ tục, động cơ nhiều khả năng đến từ phía ngân hàng: một ngân hàng lo bị xếp mức rủi ro cao sẽ có lý do để siết khâu nhận biết khách hàng với những nhóm kéo điểm của mình lên. Đây là suy luận từ cách chấm điểm, không phải quy định trong dự thảo. Nếu nó xảy ra, người cảm nhận trước sẽ là doanh nghiệp trong các ngành được thống kê, chứ không phải người gửi tiết kiệm thông thường.
Ngân hàng nào sẽ chịu nhiều việc hơn
Theo Dân trí và Thanh Niên, các ngành mà ngân hàng phải đếm số khách tổ chức gồm dịch vụ chuyển tiền, kinh doanh ngoại tệ, sòng bạc và trò chơi có thưởng, kinh doanh và đại lý bất động sản, kinh doanh kim loại quý, đá quý, trang sức, cùng dịch vụ tài sản mã hóa. Dự thảo còn đưa vào dữ liệu theo dõi các kênh giao dịch như giao dịch tại quầy, giao dịch điện tử từ xa, ATM, tài trợ thương mại, chuyển tiền điện tử, thu đổi ngoại tệ và giao dịch liên quan tới quốc gia, vùng lãnh thổ rủi ro cao.Dân tríThanh Niên
Từ danh mục đó có thể phác ra hồ sơ của ngân hàng chịu sức ép lớn hơn. Ngân hàng mạnh về kiều hối và thu đổi ngoại tệ sẽ có nhiều khách thuộc nhóm chuyển tiền, ngoại tệ. Ngân hàng có tập khách doanh nghiệp bất động sản dày, hay phục vụ nhiều doanh nghiệp vàng bạc, trang sức, sẽ có tỷ trọng lớn ở hai ngành được nêu tên. Những ngân hàng này không vì thế mà vi phạm, nhưng họ phải chứng minh năng lực kiểm soát tương xứng với rủi ro cố hữu và phải đầu tư hệ thống dữ liệu để báo cáo được theo nhiều chiều.
Với nhà đầu tư đang nắm cổ phiếu ngân hàng, đây là một khoản chi phí tuân thủ có tính phân hóa, nhưng chưa đo được bằng con số vì dự thảo chưa công bố ngưỡng điểm cụ thể cho từng mức. Có hai cách đọc. Cách thứ nhất: chi phí dồn lên những ngân hàng có nhiều khách thuộc ngành rủi ro. Cách thứ hai: với các ngân hàng lớn đã đầu tư hệ thống dữ liệu, chi phí tăng thêm có thể nhỏ, vì phần lớn thông tin quản trị đã được báo cáo sẵn như NHNN nói. Dữ liệu hiện có nghiêng về cách đọc thứ hai với phần quản trị, và nghiêng về cách đọc thứ nhất với phần phân loại khách hàng theo ngành, vốn là phần lần đầu được gom về một khung chấm điểm.
Kết luận: sức ép nằm ở ngân hàng, không ở từng người gửi
Cách hiểu "khách VIP sắp bị giám sát riêng" không khớp với văn bản. Theo dự thảo và phản hồi của NHNN tối 29/9, khách VIP, khách ưu tiên và khách thuộc các ngành chuyển tiền, ngoại tệ, bất động sản, vàng bạc đá quý chỉ xuất hiện dưới dạng số đếm và tỷ lệ trong báo cáo của ngân hàng. Bên bị chấm ở mức thấp, trung bình hay cao, rồi bị thanh tra dày hay thưa theo mức đó, là chính ngân hàng.
Nếu dự thảo giữ nguyên khi ban hành, sức ép sẽ dồn lên những ngân hàng có tỷ trọng khách thuộc nhóm ngành rủi ro cao, không dồn lên từng người gửi tiền. Người gửi tiết kiệm thông thường vẫn đứng trong khung nghĩa vụ đã có từ Luật 2022. Điều có thể làm thay đổi nhận định này là bản thông tư chính thức sau đợt lấy ý kiến. Tín hiệu đầu tiên cần xem là các biểu mẫu thống kê khách VIP, khách theo ngành được giữ nguyên, thu hẹp hay sửa cách diễn đạt. Tín hiệu tiếp theo là NHNN có công bố tiêu chí định lượng cho ba mức rủi ro hay không, vì đó là thứ quyết định ngân hàng nào phải gánh chi phí tuân thủ lớn hơn.