

Ngày 28/9 (giờ Mỹ), Hội đồng quản trị Tập đoàn NVIDIA duyệt thêm 150 tỷ USD cho chương trình mua lại cổ phiếu, nâng tổng hạn mức còn lại lên 235 tỷ USD. Theo thông cáo của công ty, số tiền này dự kiến được dùng trước khi năm tài chính 2028 kết thúc, tức khoảng cuối tháng 1/2028.Nvidia Nvidia gọi đây là lần nâng hạn mức mua lại lớn nhất từ trước tới nay, vượt mốc 110 tỷ USD mà Apple công bố năm 2024.Vietstock
Thị trường đón tin khá bình tĩnh. Cổ phiếu Nvidia đóng cửa phiên 28/9 ở 228,86 USD, tăng 1,68%, trong khi Nasdaq giảm 0,9% vì lợi suất trái phiếu Mỹ và giá dầu cùng đi lên.GuruFocus Một mức tăng dưới 2% cho thấy nhà đầu tư chưa coi thông báo này là bước ngoặt.
Nhìn vào con số, tôi thấy 235 tỷ USD dễ gây choáng nhưng chưa nói lên nhiều. Điều đáng phân tích là ba câu hỏi phía sau: tiền đến từ đâu, phần nào thực sự làm cổ đông sở hữu nhiều hơn, và điều gì có thể khiến hạn mức này không được dùng hết.
Hạn mức là trần, không phải cam kết
Trước hết cần đọc đúng một thông báo mua lại cổ phiếu. Hội đồng quản trị duyệt một hạn mức, tức số tiền tối đa ban điều hành được phép dùng để mua cổ phiếu của chính công ty trên thị trường. Mua lúc nào, mua bao nhiêu và có mua hết hay không vẫn do ban điều hành quyết định.
Vì vậy, phép tính quan trọng nhất là tốc độ. Khoảng thời gian Nvidia đặt ra tương đương sáu quý chưa công bố kết quả, nên chia đều thì công ty cần mua khoảng 39 tỷ USD mỗi quý.CNBC Trong khi đó, nửa đầu năm tài chính 2027 (kết thúc tháng 7/2026), Nvidia mới mua lại 39 tỷ USD, tức khoảng 19,5 tỷ USD mỗi quý.Yahoo Finance Riêng quý II, con số là 20 tỷ USD.24/7 Wall St.
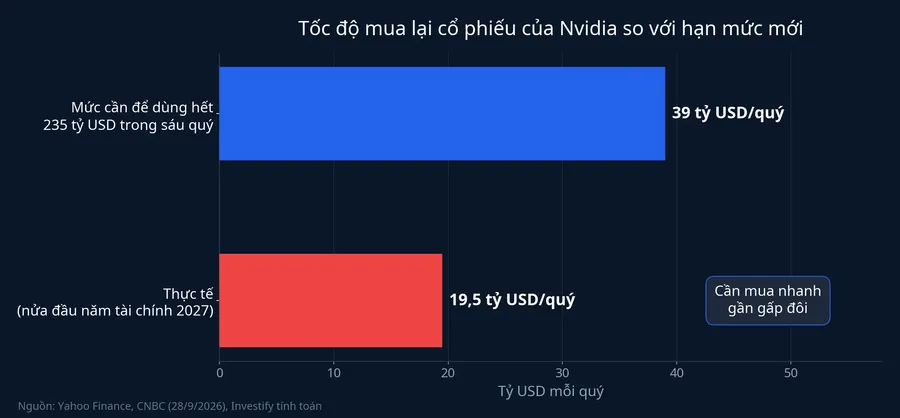
Muốn hoàn tất đúng hạn, Nvidia phải mua nhanh gần gấp đôi hiện nay. Đặt cạnh quy mô công ty, 235 tỷ USD tương đương khoảng 4,3% vốn hóa khoảng 5.420 tỷ USD của Nvidia.CNBC
Tiền đến từ đâu: ngân sách AI của khách hàng
Nguồn tiền bắt đầu từ các hãng điện toán đám mây lớn như Microsoft, Alphabet, Amazon và Meta. Họ đang đua nhau xây trung tâm dữ liệu AI, và S&P Global Ratings dự báo chi đầu tư của nhóm này sẽ vượt 1.300 tỷ USD vào năm 2027.CNBC Không phải toàn bộ số tiền ấy chảy vào chip, vì một phần lớn dành cho đất, điện, nhà xưởng và thiết bị mạng. Tuy nhiên, bộ xử lý AI là hạng mục đắt nhất trong mỗi trung tâm dữ liệu, và Nvidia là nhà cung cấp chính.
Khoản chi của khách hàng trở thành doanh thu của Nvidia. Quý II năm tài chính 2027, doanh thu đạt 96,22 tỷ USD, tăng 105,8% so với cùng kỳ, còn lợi nhuận ròng đạt 59,69 tỷ USD. Công ty dự báo doanh thu quý III vào khoảng 108 tỷ USD.24/7 Wall St.
Vì sao tiền mặt dồn lại nhanh: Nvidia không tự xây nhà máy
Doanh thu cao chưa chắc để lại nhiều tiền mặt. Một hãng sản xuất chip truyền thống phải liên tục bỏ tiền xây và nâng cấp nhà máy, nên phần lớn tiền thu về lại chi ra ngay. Nvidia thì khác: công ty thiết kế chip rồi thuê đối tác bên ngoài, chủ yếu là TSMC của Đài Loan, sản xuất, lắp ráp và đóng gói. Chính thông cáo ngày 28/9 cũng liệt kê việc phụ thuộc bên thứ ba để sản xuất là một rủi ro chính.Nvidia
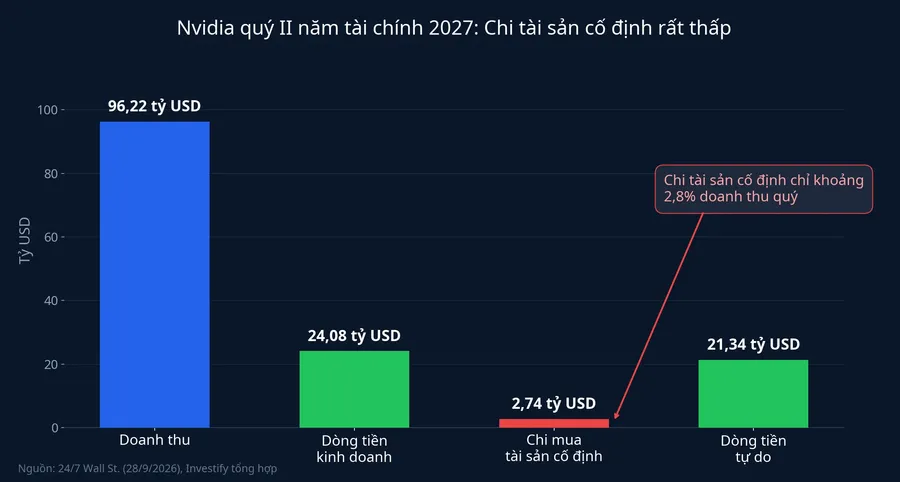
Điều đáng chú ý trong báo cáo dòng tiền quý II là khoảng cách giữa hai dòng. Dòng tiền từ hoạt động kinh doanh đạt 24,08 tỷ USD, dòng tiền tự do đạt 21,34 tỷ USD.24/7 Wall St. Phần chênh khoảng 2,74 tỷ USD là tiền chi mua tài sản cố định, chỉ bằng khoảng 2,8% doanh thu quý. Gánh nặng xây nhà máy nằm ở phía TSMC, còn Nvidia trả tiền theo từng lô chip.
Điều đó không có nghĩa Nvidia không tốn tiền. Công ty đang gánh khoảng 279 tỷ USD cam kết mua hàng với nhà cung cấp và đã rót gần 50 tỷ USD vào các phòng thí nghiệm AI.24/7 Wall St. Có điều, các khoản mua hàng được trả dần bằng chính doanh thu bán chip, còn khoản đầu tư vào phòng thí nghiệm là lựa chọn chứ không phải chi phí bắt buộc để vận hành.
Kết quả là tiền mặt thừa ra nhanh hơn nhu cầu chi. Trong nửa đầu năm tài chính 2027, dòng tiền từ hoạt động kinh doanh đạt 74,4 tỷ USD, trong đó 46,1 tỷ USD đã được trả lại cho cổ đông qua mua lại cổ phiếu và cổ tức.Yahoo Finance
Để thấy khác biệt, hãy nhìn sang phía người chi tiền. Alphabet đã mua lại 45 tỷ USD cổ phiếu trong năm 2025, nhưng năm nay chưa mua lại đồng nào vì dồn tiền cho các dự án AI, thậm chí còn bán thêm cổ phiếu mới để có vốn.Semafor Cùng một làn sóng đầu tư, bên chi tiền phải cân nhắc từng đồng, còn bên bán chip lại có tiền để trả cho cổ đông.
Hạn mức 235 tỷ USD đặt cạnh dòng tiền dự kiến
Nvidia có chính sách trả lại cho cổ đông ít nhất 50% dòng tiền tự do qua mua lại cổ phiếu và cổ tức.CNBC Bà Colette Kress, Giám đốc Tài chính Tập đoàn NVIDIA, cho biết tỷ lệ thực tế từ đầu năm tài chính đến nay là 60%.24/7 Wall St.
Theo dữ liệu FactSet mà CNBC dẫn lại, giới phân tích dự báo Nvidia tạo ra khoảng 440 tỷ USD dòng tiền tự do trong sáu quý tới.CNBC Nếu dự báo này đúng, 235 tỷ USD mua lại chiếm khoảng 53% con số đó, khớp với chính sách trả lại một nửa dòng tiền. Cộng thêm cổ tức, tỷ lệ trả lại sẽ còn cao hơn.
Phép tính này cho thấy hạn mức mới không đòi Nvidia vay nợ hay rút cạn tiền mặt. Tuy nhiên, nó dựa trên một giả định lớn. Khoảng 440 tỷ USD trong sáu quý nghĩa là bình quân hơn 70 tỷ USD mỗi quý, gấp hơn ba lần mức 21,34 tỷ USD của quý II. Nói cách khác, 235 tỷ USD là cách Nvidia đặt cược rằng khách hàng sẽ tiếp tục chi mạnh cho AI ít nhất trong sáu quý tới.
Vì sao công bố vào lúc này
Có ba cách giải thích cho thời điểm công bố, và chúng không loại trừ nhau.
Cách thứ nhất là tiền mặt dư thừa, như đã phân tích ở trên. Ông Jensen Huang, nhà sáng lập kiêm Tổng Giám đốc Tập đoàn NVIDIA, viết trong thông cáo rằng khả năng tạo tiền mặt cho phép công ty vừa đầu tư vừa trả lại vốn cho cổ đông.Nvidia
Cách thứ hai là định giá. Theo dữ liệu LSEG, cổ phiếu Nvidia đang giao dịch ở mức P/E dự phóng khoảng 16,5 lần, thấp nhất kể từ tháng 1/2015.Báo Đấu thầu Từ đầu năm, cổ phiếu tăng khoảng 24%, nhưng vẫn đứng thứ bảy từ dưới lên trong quỹ ETF bán dẫn iShares gồm 30 cổ phiếu.CNBC Một công ty tự mua cổ phiếu của mình khi P/E thấp thường được thị trường hiểu là ban lãnh đạo cho rằng giá chưa phản ánh hết triển vọng.
Cách thứ ba là áp lực từ bên ngoài. Ông Jim Cramer, người dẫn chương trình tài chính của CNBC, đã kêu gọi Nvidia mua lại tới 500 tỷ USD cổ phiếu từ đầu tháng 9.CNBC
Dữ liệu nghiêng về cách thứ nhất làm nền, bởi không có dòng tiền dư thì định giá thấp đến mấy cũng không tạo ra được 235 tỷ USD. Định giá thấp giải thích vì sao công ty chọn đẩy mạnh mua lại ngay bây giờ thay vì để tiền nằm trong tài khoản.
Phần tiền chỉ để bù cổ phiếu trả lương
Mua lại cổ phiếu làm giảm số cổ phiếu đang lưu hành, nên mỗi cổ phiếu còn lại được chia phần lợi nhuận lớn hơn, tức EPS tăng. Tuy nhiên, điều đó chỉ đúng với phần mua lại vượt quá lượng cổ phiếu mới phát hành.
Giống nhiều công ty công nghệ Mỹ, Nvidia trả một phần thu nhập của nhân viên bằng cổ phiếu. Mỗi năm, một lượng cổ phiếu mới được tạo ra và trao cho người lao động. Tiền mua lại trước hết phải bù phần này, rồi mới làm tổng số cổ phiếu giảm thật. Thông báo ngày 28/9 không tách riêng bao nhiêu trong 235 tỷ USD sẽ dùng cho việc bù đắp đó.
Vì vậy, con số nên theo dõi là số cổ phiếu đang lưu hành, hiện khoảng 24,147 tỷ cổ phiếu.24/7 Wall St. Ở giá đóng cửa 228,86 USD, 235 tỷ USD mua được khoảng 1,03 tỷ cổ phiếu, tương đương khoảng 4,3% số đang lưu hành. Đây là mức giảm tối đa trên giấy, còn mức giảm thực tế sẽ thấp hơn, tùy lượng cổ phiếu trả lương phát hành thêm và giá mua bình quân.
Để so sánh, Apple đã mua lại hơn 800 tỷ USD cổ phiếu trong 15 năm và giảm được khoảng 40% số cổ phiếu.CNBC Hiệu quả đến từ việc mua đều đặn trong thời gian dài, không đến từ một thông báo.
Rủi ro: dòng tiền này phụ thuộc vào khách hàng
Toàn bộ cơ chế trên đứng trên một chân: ngân sách AI của một nhóm nhỏ khách hàng lớn. Nếu các hãng điện toán đám mây giảm tốc chi đầu tư, doanh thu Nvidia chậm lại, dòng tiền tự do mỏng đi, và tốc độ mua lại cũng phải chậm theo. Hạn mức vẫn còn đó, nhưng không có gì buộc Nvidia phải dùng hết.
Còn một lớp rủi ro nữa. Nvidia đang dùng tiền của mình để đầu tư và cho vay các khách hàng xây hạ tầng AI, làm dấy lên lo ngại về vòng tài trợ khép kín.CNBC Nói đơn giản, công ty cấp vốn cho khách hàng, rồi khách hàng dùng chính số vốn đó mua sản phẩm của công ty. Phần tiền đi theo đường này là phần không quay về cổ đông.
Cách đọc tín hiệu này
Kết luận của tôi là hạn mức 235 tỷ USD có nguồn tiền thật chống lưng. Mô hình không tự xây nhà máy giúp Nvidia giữ lại gần như toàn bộ dòng tiền kinh doanh, và hạn mức mới nằm gọn trong chính sách trả lại một nửa dòng tiền tự do. Điều chưa được chứng minh là tốc độ: hạn mức chỉ biến thành lực mua thật khi Nvidia mua nhanh hơn hiện nay, và điều đó cần dòng tiền tự do tăng mạnh như giới phân tích dự báo.
Với người nắm Nvidia gián tiếp qua các quỹ ETF theo S&P 500 hay Nasdaq-100, tín hiệu đáng theo dõi ở báo cáo quý III là số tiền mua lại đặt cạnh mốc khoảng 39 tỷ USD mỗi quý. Nếu con số tiến gần mốc đó, ban lãnh đạo đang làm đúng như đã nói. Nếu vẫn quanh 20 tỷ USD, 235 tỷ USD chủ yếu là tín hiệu chứ chưa phải dòng tiền thực sự đổ vào cổ phiếu. Song song, số cổ phiếu lưu hành có giảm hay không sẽ cho biết phần mua lại đã vượt lượng cổ phiếu trả lương hay chưa.
Cách đọc này cũng dùng được với doanh nghiệp niêm yết trong nước. Khi một công ty Việt Nam công bố mua lại cổ phiếu, nên đặt khối lượng đăng ký cạnh khối lượng mua thực tế, xem tiền mua đến từ dòng tiền kinh doanh hay từ vay nợ, và kiểm tra xem công ty có đang phát hành cổ phiếu cho người lao động cùng lúc hay không. Một thông báo mua lại chỉ có giá trị khi các câu trả lời cùng khớp.