

Ngày 28/9, Chứng khoán MB (MBS) công bố bản dự báo kết quả kinh doanh quý III/2026, và phần dầu khí nhanh chóng trở thành tiêu đề trên nhiều trang tin: lợi nhuận quý III "được dự báo tăng mạnh". Câu đó đúng với số liệu. Điều đáng chú ý là cũng trong bản dự báo ấy còn một cột so sánh khác ít được nhắc tới, và cột này kể một câu chuyện không hẳn giống tiêu đề.
Bài viết không cho rằng MBS dự báo sai. Mục tiêu là đặt hai chiều so sánh cạnh nhau, để người đang cân nhắc cổ phiếu dầu khí hiểu rõ mình đang trả tiền cho điều gì.
Nhóm dầu khí giữ sắc xanh khi chỉ số đi lùi
Phiên 28/9, VN-Index giảm 4,43 điểm, tương đương 0,25%, về 1.780,68 điểm. Cùng phiên, BSR tăng 6,58% lên 32.400 đồng, PVS tăng 5,70%, GAS tăng 3,73%, PVD tăng 3,61%, PLX tăng 1,71% và PVT tăng 1,52%. Sang phiên 29/9, chỉ số giảm thêm 2,95 điểm về 1.777,73 điểm, số mã giảm (185) nhiều hơn số mã tăng (140). Nhóm dầu khí vẫn tăng: PVT thêm 6,40% lên 24.950 đồng, PLX tăng 2,39%, OIL tăng 2,24% và PVS tăng 2,10%.Vietstock
Hai phiên này trùng với hai yếu tố cùng lúc. Yếu tố thứ nhất là giá dầu: Brent đóng cửa ngày 29/9 ở 106,69 USD/thùng, cao hơn khoảng 21% so với mức 88,10 USD/thùng một tháng trước. Yếu tố thứ hai là bản dự báo của MBS, được báo Thị trường Tài chính Tiền tệ đưa thẳng vào tiêu đề bài viết về nhóm dầu khí.TTTC&TT Vì hai yếu tố xuất hiện cùng lúc, không thể tách phần nào của mức tăng giá thuộc về yếu tố nào. Bài này tập trung vào bản dự báo, vì đó là thông tin nhà đầu tư mới dễ tiếp nhận nhất và cũng dễ đọc lệch nhất.
Cột thứ nhất: so với cùng kỳ năm ngoái
Nhìn vào con số, niềm tin "lãi quý III tăng mạnh" có cơ sở rõ ràng. Theo MBS, lợi nhuận sau thuế quý III/2026 của sáu doanh nghiệp đều cao hơn quý III/2025. BSR được dự báo lãi 4.573 tỷ đồng, tăng 403,9%, tức gấp hơn năm lần. PLX lãi 987 tỷ đồng, tăng 39,8%, còn PVD lãi 291 tỷ đồng, tăng 4,7%.Người Quan Sát GAS lãi 2.968 tỷ đồng, tăng 16,4%; PVS lãi 412 tỷ đồng, tăng 27,2%; PVT lãi 363 tỷ đồng, tăng 38%.MarketTimes
Tuy nhiên, con số "gấp hơn năm lần" của BSR chủ yếu phản ánh hiệu ứng nền. Quý III/2025, BSR chỉ lãi khoảng 908 tỷ đồng, trong bối cảnh chênh lệch giữa giá xăng dầu thành phẩm và giá dầu thô đầu vào ở mức thấp.MarketTimes Khi mẫu số nhỏ, một mức lãi bình thường của năm nay cũng đủ tạo ra tỷ lệ tăng hàng trăm phần trăm. Điều này không làm con số 4.573 tỷ đồng kém thật, nhưng nó cho biết tỷ lệ tăng trưởng so với cùng kỳ đang đo khoảng cách với một năm trước khá yếu, chứ không đo đà đi lên của lợi nhuận ở thời điểm hiện tại.
Cột thứ hai: so với quý II vừa qua
Cũng trong bản dự báo, MBS cho rằng lợi nhuận quý III sẽ thấp hơn quý II/2026 ở năm doanh nghiệp. Mức giảm trải từ khoảng 22% đến 65%, và mỗi nơi có một lý do riêng.
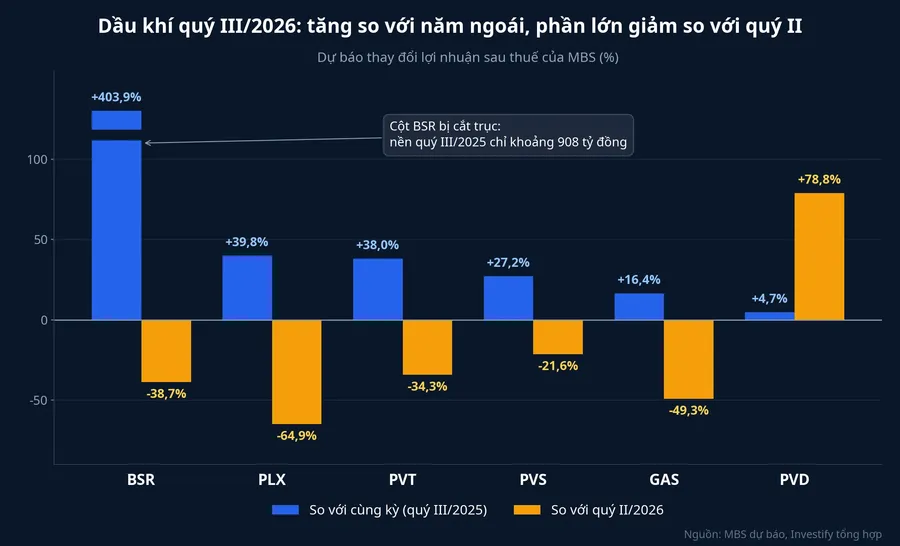
- PLX giảm 64,9%. Quý II, Petrolimex lãi 2.809 tỷ đồng, trong đó có khoản hoàn nhập dự phòng giảm giá hàng tồn kho gắn với biến động giá dầu quý I. Đây là khoản một lần, MBS không tính lặp lại ở quý III.TTTC&TT
- GAS giảm 49,3%, do giá khí bình quân trong quý thấp hơn quý liền trước.
- BSR giảm 38,7%. Theo MBS, quý II là nền đặc biệt cao khi căng thẳng Trung Đông lên đỉnh; chênh lệch giá sản phẩm lọc dầu so với dầu thô đã hạ nhiệt sau thỏa thuận hòa bình sơ bộ giữa Iran và Mỹ cuối quý II, dù vẫn cao hơn trung bình lịch sử.
- PVT giảm 34,3%, chủ yếu vì quý II có đóng góp mạnh hơn từ vận tải và các khoản thu nhập khác.TTTC&TT
- PVS giảm 21,6%, do nền lợi nhuận quý trước tương đối cao.MarketTimes
Số liệu giá dầu cũng khớp với hướng này. Giá Brent bình quân quý III vào khoảng 91 USD/thùng, thấp hơn mức bình quân khoảng 96,4 USD/thùng của quý II. Nói cách khác, dù Brent kết thúc quý III ở mức cao, mặt bằng giá trung bình cả quý vẫn thấp hơn quý trước.
Gom lại, các nguyên nhân chia thành hai loại khác nhau về bản chất. Loại thứ nhất là khoản một lần, như hoàn nhập dự phòng của PLX hay thu nhập khác của PVT. Những khoản này không lặp lại, nên phần lợi nhuận quý II do chúng tạo ra chưa bao giờ là mặt bằng thật. Loại thứ hai là biến số thị trường, như chênh lệch giá sản phẩm lọc dầu của BSR hay giá khí của GAS. Các biến số này có thể đi lên trở lại, và chính MBS không loại trừ khả năng chênh lệch giá sản phẩm lọc dầu quay đầu tăng trong quý IV.MarketTimes
PVS còn một khoản đệm nằm ngoài quý III. MBS ước doanh nghiệp có thể hoàn nhập khoảng 635 tỷ đồng dự phòng trong năm, phần lớn từ dự án Sao Vàng – Đại Nguyệt, và khoản này có thể được ghi nhận ở quý IV. Nếu điều đó xảy ra, lợi nhuận quý IV của PVS sẽ lại phình lên nhờ một khoản một lần, giống cách quý II của PLX trông cao bất thường.
PVD đi ngược chiều vì quý gốc bị kéo xuống
PVD là doanh nghiệp duy nhất trong nhóm được dự báo lãi cao hơn quý II, tăng 78,8%. Nguyên nhân không nằm ở giá dầu. Quý II, PVD gánh chi phí bảo dưỡng, nâng cấp định kỳ ở một số giàn khoan và chi phí đưa giàn mới PVD IX vào vận hành. Sang quý III, các giàn quay lại làm việc đầy đủ nên hiệu suất cải thiện, trong khi giá thuê giàn vẫn tích cực với một số hợp đồng đã vượt 100.000 USD/ngày.Người Quan Sát
Nhìn theo chiều cùng kỳ, PVD lại có mức tăng thấp nhất nhóm, chỉ 4,7%. PVD đi lên so với quý trước vì quý trước bị kéo xuống, không phải vì mảng khoan vừa bước lên một mặt bằng mới. Trường hợp này cho thấy so sánh theo quý cũng có thể đánh lừa nếu quý gốc có chi phí bất thường. Không chiều so sánh nào tự nó đủ, người đọc luôn cần biết quý gốc có gì đặc biệt.
Giá cổ phiếu đang trả tiền cho điều gì
Đặt giá cổ phiếu cạnh các con số trên, sự phân hóa hiện ra khá rõ. Từ phiên 30/6 đến phiên 29/9, BSR đi từ 24.150 đồng lên 32.500 đồng, tăng khoảng 34,6%. PVT đi từ 19.850 đồng lên 24.950 đồng, tăng khoảng 25,7%. Ngược lại, PLX gần như đi ngang, từ 36.950 đồng xuống 36.450 đồng, còn PVS giảm khoảng 10,5%, từ 38.100 đồng xuống 34.100 đồng.
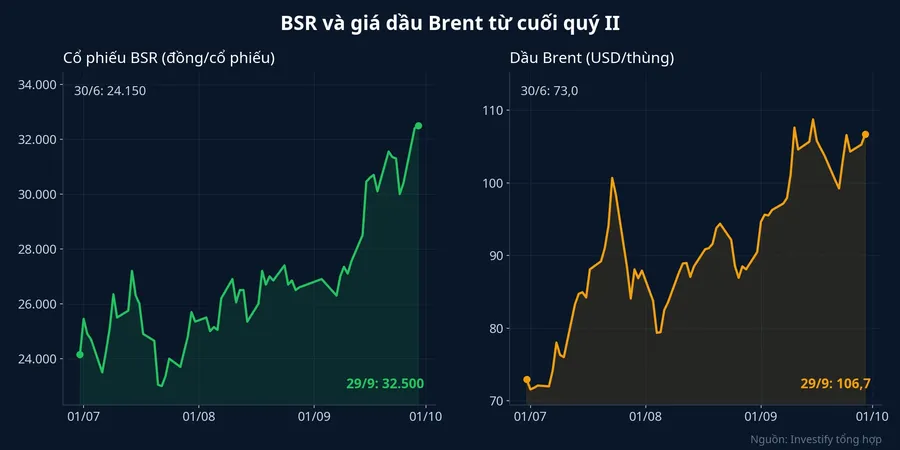
Cùng khoảng thời gian, Brent đi từ khoảng 73 USD/thùng lên 106,69 USD/thùng. Đường giá BSR và đường giá Brent đi khá sát nhau, dù điều đó chưa đủ để kết luận giá dầu là lực duy nhất phía sau cổ phiếu.
Với PLX, thị trường có vẻ đã không trả tiền cho khoản hoàn nhập một lần của quý II. Với BSR và PVT, hai mã tăng mạnh nhất kể từ cuối quý II, người mua đang trả giá cho một kỳ vọng rộng hơn: lợi nhuận quý II không phải một đỉnh đơn lẻ, mà là mặt bằng mới được giá dầu cao giữ lại. Kỳ vọng này có chỗ dựa khi Brent vẫn quanh 106 USD/thùng. Tuy nhiên, chính dự báo của MBS cho thấy lợi nhuận quý III của hai doanh nghiệp này đang lùi khỏi quý II, chứ chưa tăng tốc.
Bức tranh chính xác hơn
Câu "lãi quý III tăng mạnh" đúng khi so với năm ngoái. Vấn đề là nó dễ bị hiểu thành "lợi nhuận đang đi lên", và theo chính số liệu MBS, điều đó không đúng với năm trong sáu doanh nghiệp. Bức tranh sát thực tế hơn là lợi nhuận ngành dầu khí đã qua đỉnh quý II và đang lùi về một mặt bằng vẫn cao hơn hẳn năm 2025. Người mua cổ phiếu dầu khí lúc này đang đặt cược rằng giá dầu cao sẽ giữ được mặt bằng đó, không phải mua một đà tăng lợi nhuận đang tăng tốc.
Hệ quả là rủi ro của khoản đặt cược này gắn chặt với giá dầu và chênh lệch giá sản phẩm lọc dầu, nhiều hơn mức mà con số "gấp hơn năm lần" gợi ra. Nếu giá dầu hạ nhiệt, phần mặt bằng mới sẽ co lại trước, trong khi tỷ lệ tăng so với cùng kỳ vẫn có thể trông đẹp thêm một hai quý nhờ nền năm 2025 thấp. Cách đọc này dùng được cho cả mùa báo cáo quý III: mỗi khi gặp một tỷ lệ tăng trưởng so với cùng kỳ, hãy mở thêm cột so với quý trước, rồi hỏi quý gốc của từng cột có khoản gì bất thường.
Tín hiệu cần theo dõi khi báo cáo quý III ra
Báo cáo tài chính quý III dự kiến được công bố trong tháng 10. Khi đó, một vài chỉ số sẽ cho biết lợi nhuận đang đứng ở mặt bằng mới hay đỉnh đã qua:
- BSR: biên lợi nhuận gộp quý III so với quý II. Biên gộp giữ gần mức quý II thì giả thuyết mặt bằng mới có cơ sở; biên gộp co lại rõ thì quý II là đỉnh.
- PLX: lợi nhuận sau khi loại khoản hoàn nhập dự phòng. Nếu phần cốt lõi vẫn tăng khoảng 40% so với cùng kỳ như MBS dự báo, đà tăng nhờ sản lượng bán lẻ là thật.
- GAS: giá khí bình quân và sản lượng tiêu thụ trong quý, vì đây là nguyên nhân MBS nêu cho mức giảm so với quý II.
- PVT: tỷ trọng thu nhập khác trong lợi nhuận. Lợi nhuận đến chủ yếu từ vận tải thì mặt bằng cước cao đang thực sự vào túi doanh nghiệp.
- PVS: khoản hoàn nhập khoảng 635 tỷ đồng xuất hiện ở quý nào, để tách khỏi lợi nhuận từ các hợp đồng cơ khí, xây lắp.
Nếu lợi nhuận thực tế quý III của BSR và GAS vượt dự báo của MBS trong khi Brent giữ trên 100 USD/thùng, giả thuyết mặt bằng mới được củng cố. Nếu thấp hơn dự báo, mức giá hiện tại của những mã tăng mạnh nhất đang đi trước lợi nhuận.