

Đóng cửa phiên 29/9, LPS của Chứng khoán LPBank giảm phiên thứ năm liên tiếp và dừng ở 19.900 đồng mỗi cổ phiếu.CafeF Giá IPO là 30.000 đồng, nghĩa là người mua trong đợt chào bán đang lỗ khoảng 33,7% chỉ sau sáu tuần niêm yết.Markettimes
LPS không đứng một mình. TCX (TCBS), VPX (Chứng khoán VPBank) và VCK (Chứng khoán VPS), những công ty chứng khoán lên HoSE từ tháng 10/2025, cũng đang giao dịch dưới giá chào bán. Điều khó hiểu là VN-Index phiên 29/9 đóng cửa ở 1.777,73 điểm, cao hơn mức của cả bốn ngày chào sàn. Chỉ số cao hơn, cổ phiếu mới lại thấp hơn. Nhìn vào con số, lời giải không nằm ở chuyện "IPO nào cũng bị thổi giá", mà ở thời điểm những mức giá này được đặt ra.
Người mua IPO thực sự lỗ bao nhiêu
Trước khi tìm nguyên nhân, cần tính đúng mức lỗ. Nếu đặt thị giá cạnh giá IPO trên bảng giá, bạn sẽ thấy con số đáng sợ hơn thực tế, vì hai trong bốn mã đã chia cổ phiếu cho cổ đông sau khi lên sàn.
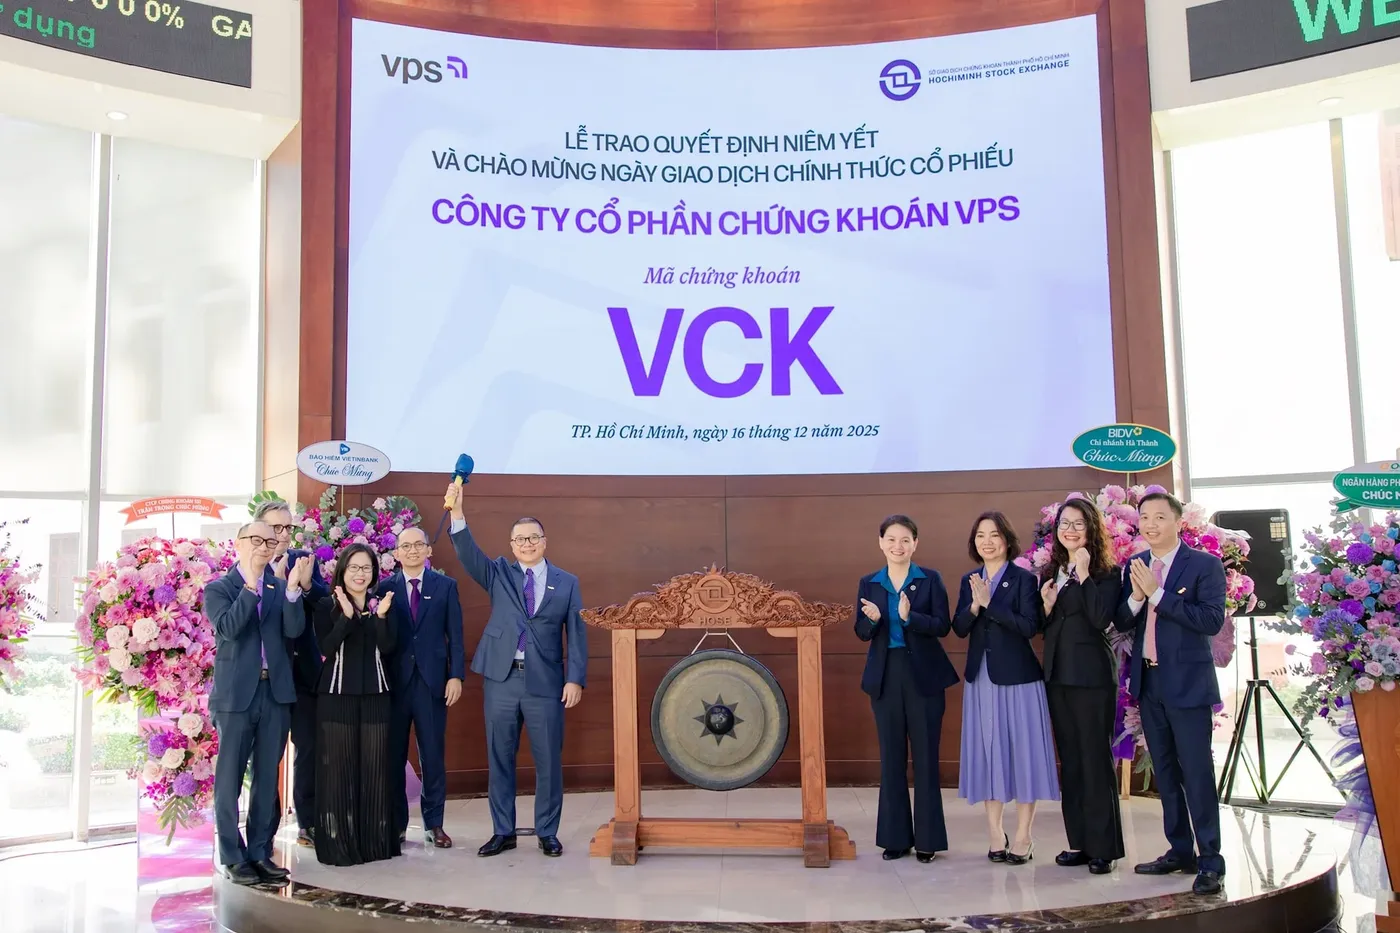
VCK chào sàn ngày 16/12/2025 với giá tham chiếu 60.000 đồng.VnEconomy Sau đó VPS phát hành hơn 913 triệu cổ phiếu thưởng theo tỷ lệ 100:60, nên người mua 100 cổ phiếu IPO nay cầm 160 cổ phiếu.Doanh Nhân Với giá đóng cửa 28.100 đồng ngày 29/9, giá IPO sau điều chỉnh là 37.500 đồng và mức lỗ thật khoảng 25,1%, chứ không phải 53% như phép so trực tiếp.
TCX cũng tương tự. TCBS chào sàn ngày 21/10/2025 với giá IPO 46.800 đồng.Báo Mới Công ty sau đó trả cổ tức 5% bằng tiền và 20% bằng cổ phiếu.Vietstock Như vậy 100 cổ phiếu IPO nay thành 120 cổ phiếu, cộng thêm 50.000 đồng tiền mặt. Tính gộp với giá đóng cửa 29.200 đồng, người mua IPO lỗ khoảng 24%.
Hai mã còn lại không có điều chỉnh. VPX chào bán ở 33.900 đồng và đóng cửa 29/9 ở 25.000 đồng, thấp hơn khoảng 26,3%.Báo Mới LPS thấp hơn khoảng 33,7% như đã nêu.
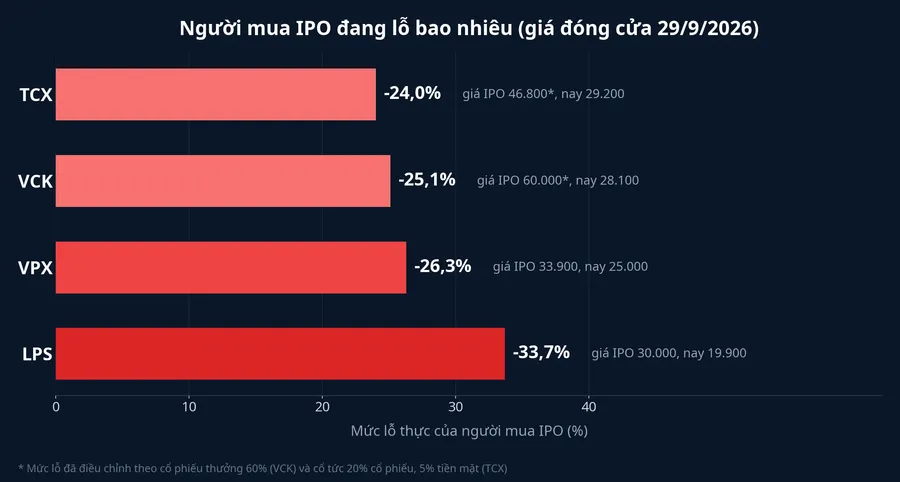
Biên độ thật vì vậy nằm trong khoảng 24% đến 34%. Mức lỗ vẫn lớn, nhưng nhỏ hơn đáng kể so với con số hiện trên nhiều ứng dụng giao dịch. Ai đang cầm TCX hay VCK từ đợt IPO nên tính lại giá vốn theo số cổ phiếu thực có trong tài khoản trước khi đánh giá khoản lỗ.
Chu kỳ của cả ngành, không riêng cổ phiếu mới
Lời giải thích dễ nghe nhất là cổ phiếu IPO bị định giá đắt. Điều đó đúng một phần, nhưng dữ liệu cho thấy phần lớn mức giảm đến từ một nguyên nhân rộng hơn.
Hãy nhìn những công ty chứng khoán đã niêm yết nhiều năm và không liên quan đến đợt IPO nào. Từ phiên 21/10/2025, ngày TCX chào sàn, đến phiên 29/9/2026, giá điều chỉnh của SSI giảm từ 35.159 đồng xuống 20.200 đồng, tức khoảng 42,5%. VND của VNDirect giảm từ 20.459 đồng xuống 14.050 đồng, khoảng 31,3%. Trong cùng khoảng thời gian, VN-Index tăng từ 1.663,43 điểm lên 1.777,73 điểm, khoảng 6,9%.
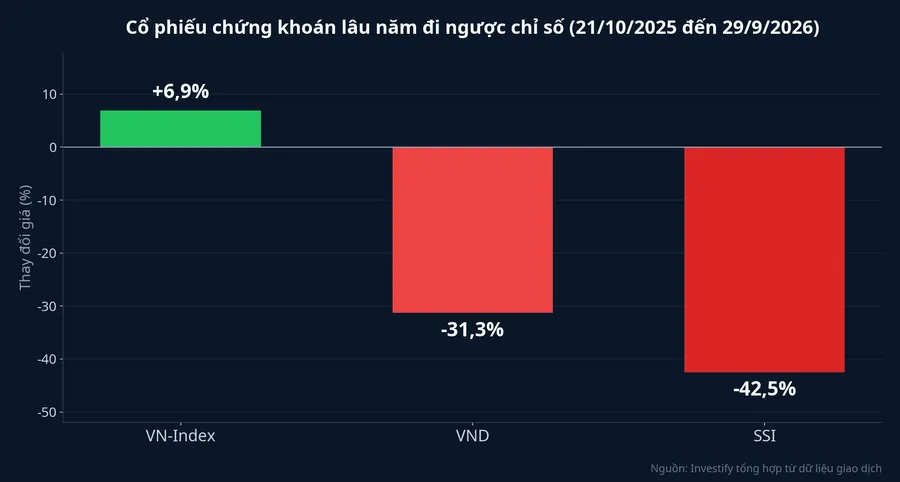
Như vậy, cổ phiếu chứng khoán lâu năm cũng mất ngang hoặc nhiều hơn các mã mới lên sàn. Chỉ số chung tăng nhờ các nhóm ngành khác, còn nhóm chứng khoán đi ngược chiều. Người mua IPO không chọn nhầm một cổ phiếu xấu cá biệt. Họ mua đúng lúc cả ngành đứng ở đỉnh chu kỳ.
Lợi nhuận công ty chứng khoán đi theo thanh khoản
Công ty chứng khoán kiếm tiền từ ba mảng chính. Mảng thứ nhất là phí môi giới khi nhà đầu tư mua bán. Mảng thứ hai là lãi cho vay margin. Mảng thứ ba là tự doanh, khi công ty dùng vốn của mình để đầu tư. Cả ba đều đi cùng nhịp thị trường: thanh khoản cao thì phí môi giới nhiều, nhu cầu vay margin lớn và danh mục tự doanh dễ có lãi.
Các đợt IPO này đều được định giá khi thanh khoản còn cao. Bình quân giá trị khớp lệnh trên HoSE tháng 12/2025 đạt 19.408 tỷ đồng mỗi phiên. Sang tháng 9/2026, con số này chỉ còn 13.367,7 tỷ đồng mỗi phiên, giảm khoảng 31,1%. Riêng phiên 29/9, giá trị khớp lệnh chỉ khoảng 10.320 tỷ đồng. Với LPS, giá IPO được công bố từ tháng 2/2026, khi thị trường còn sôi động, dù đến tháng 8/2026 cổ phiếu mới lên sàn.
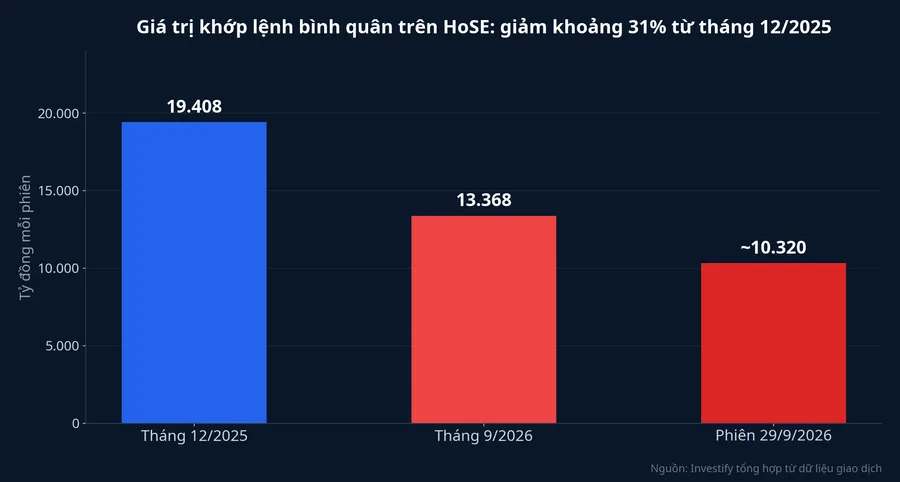
So với cùng kỳ năm ngoái, mức sụt còn sâu hơn. Theo dự phóng của Chứng khoán Vietcombank (VCBS), thanh khoản bình quân phiên quý III/2026 giảm khoảng 55–60% so với cùng kỳ, và kết quả kinh doanh của phần lớn công ty chứng khoán được dự báo đi xuống so với quý III/2025.CafeF VCBS cho rằng doanh thu môi giới chịu ảnh hưởng trực tiếp, biên lợi nhuận cho vay margin có thể thu hẹp trong môi trường lãi suất cao, còn lợi nhuận tự doanh phụ thuộc vào biến động của VN-Index.
Lợi nhuận nửa đầu năm tăng mạnh, giá vẫn giảm
Đây là điểm khiến nhiều người mua IPO bối rối. Điều đáng chú ý trong BCTC 6 tháng đầu 2026 là cả bốn công ty đều báo lãi tăng. LNST của TCX đạt 2.839,5 tỷ đồng, tăng khoảng 16,8% so với cùng kỳ. VPX lãi 2.168,6 tỷ đồng, gấp khoảng ba lần. VCK lãi 2.339,6 tỷ đồng, tăng khoảng 62,7%. LPS lãi 574,7 tỷ đồng, tăng khoảng 133,1%.
Có hai lý do khiến những con số này không đỡ được giá. Lý do đầu tiên là thị trường trả tiền cho lợi nhuận của những quý sắp tới, không phải nửa năm đã qua. Khi thanh khoản quý III thấp hơn cùng kỳ hơn một nửa, nhà đầu tư đang định giá trước một giai đoạn lợi nhuận đi xuống, đúng như dự báo của VCBS.
Lý do thứ hai là phần tăng trưởng lớn đến từ tự doanh, nguồn thu khó lặp lại nhất. Với VPX, LNTT quý II tăng khoảng 293,2% so với cùng kỳ, chủ yếu nhờ lãi từ tài sản tài chính ghi nhận thông qua lãi lỗ. Khoản lãi này tăng khoảng 227,3% trong 6 tháng. Nguồn lãi như vậy có thể đảo chiều nhanh khi chỉ số đi ngang hoặc giảm, nên thị trường thường không trả giá cao cho nó như cho phí môi giới đều đặn.
Nguồn cung mới và lãi suất khuếch đại mức giảm
Tính theo giá và khối lượng chào bán, các đợt IPO này hút khoảng 40.000 tỷ đồng khỏi thị trường. TCBS chào bán 231,15 triệu cổ phiếu ở 46.800 đồng, khoảng 10.818 tỷ đồng. Chứng khoán VPBank bán 375 triệu cổ phiếu ở 33.900 đồng, khoảng 12.713 tỷ đồng. VPS chào bán 202,31 triệu cổ phiếu với giá tối thiểu 60.000 đồng, khoảng 12.139 tỷ đồng.CafeF Chứng khoán LPBank chào bán 141,86 triệu cổ phiếu ở 30.000 đồng, khoảng 4.256 tỷ đồng.
Tiếp theo là cổ phiếu thưởng và cổ tức bằng cổ phiếu. Riêng hơn 913 triệu cổ phiếu thưởng của VCK không bị hạn chế chuyển nhượng.Doanh Nhân Cổ phiếu thưởng không làm thay đổi giá trị công ty, nhưng làm tăng số cổ phiếu có thể đem bán. Khi thanh khoản toàn thị trường co lại, lượng hàng lớn cần người mua mới, và giá phải hạ để tìm được họ.
Yếu tố lãi suất cũng góp phần. Theo phân tích trên CafeF, lãi suất tiền gửi và lợi suất trái phiếu hấp dẫn hơn đang kéo một phần dòng tiền khỏi cổ phiếu, đồng thời làm tăng chi phí vốn của mảng cho vay margin.CafeF Yếu tố này tác động lên cả thị trường, nhưng nhóm chứng khoán chịu hai lần: vừa mất thanh khoản, vừa mất biên lãi.
Cân các nguyên nhân
Chu kỳ thanh khoản, nguồn cung cổ phiếu mới và lãi suất cao cùng kéo giá xuống. Dữ liệu nghiêng về chu kỳ thanh khoản là nguyên nhân chính. Bằng chứng rõ nhất là SSI và VND, không có đợt IPO hay đợt cổ phiếu thưởng lớn nào gần đây, vẫn mất trên 30% trong cùng khoảng thời gian. Nguồn cung mới và lãi suất làm mức giảm sâu thêm, nhưng không giải thích được vì sao cổ phiếu chứng khoán lâu năm cũng giảm tương tự.
Kết luận rút ra cho người mua IPO khá rõ. Giá chào bán không sai vì công ty kém, mà vì nó được đặt theo lợi nhuận của đỉnh chu kỳ. Nói cách khác, bạn đã trả giá của một năm thị trường sôi động cho những doanh nghiệp có lợi nhuận lên xuống theo thị trường.
Giá dưới mức IPO chưa có nghĩa là rẻ
Giá IPO chỉ là mức giá tại một thời điểm, do bên bán đặt ra khi thị trường thuận lợi nhất cho họ. Nó không phải thước đo giá trị. Lấy giá IPO làm mốc hòa vốn là một điểm neo tâm lý, dễ khiến nhà đầu tư giữ cổ phiếu chỉ để chờ về bờ, hoặc mua thêm chỉ vì "đã rẻ hơn lúc IPO".
Với công ty chứng khoán, thước đo hợp lý hơn là đặt P/B cạnh ROE. P/B cho biết bạn trả bao nhiêu đồng cho mỗi đồng vốn chủ sở hữu, còn ROE cho biết mỗi đồng vốn chủ đó sinh lời bao nhiêu mỗi năm. Theo số liệu đến kỳ báo cáo gần nhất, với ROE 6 tháng quy đổi theo năm:
| Mã | P/B | ROE quy năm |
|---|---|---|
| TCX | khoảng 1,77 lần | khoảng 12,6% |
| VPX | khoảng 1,34 lần | khoảng 12,5% |
| VCK | khoảng 1,37 lần | khoảng 15,6% |
| LPS | chưa đủ dữ liệu | khoảng 7,4% |
Đọc theo khung này, với cùng mức ROE quanh 12,5%, TCX đang được trả cao hơn VPX khoảng một phần ba cho mỗi đồng vốn chủ. VCK có ROE cao nhất trong ba mã đủ dữ liệu, với P/B ngang VPX. Tuy nhiên, các mức ROE này được tính từ nửa đầu năm, giai đoạn tự doanh lãi lớn. Nếu lợi nhuận quý III giảm như VCBS dự báo, ROE sẽ thấp đi và P/B hiện tại sẽ trở nên đắt hơn dù giá không đổi.
Tín hiệu cần theo dõi
Luận điểm của bài này là giá IPO được đặt theo lợi nhuận đỉnh chu kỳ, và phần lớn mức giảm đến từ chu kỳ thanh khoản của ngành. Điều có thể làm thay đổi bức tranh là kết quả kinh doanh quý III/2026, dự kiến công bố trong tháng 10. Đây là lần đầu tiên lợi nhuận phản ánh đầy đủ một quý thanh khoản thấp.
Nếu lợi nhuận quý III giảm ít hơn nhiều so với mức giảm 55–60% của thanh khoản, tức mảng cho vay và phí môi giới giữ được nền, thì mức giá hiện tại đã phản ánh phần lớn tin xấu. Nếu lợi nhuận giảm cùng tốc độ với thanh khoản, hoặc tự doanh chuyển sang lỗ, ROE sẽ co lại và P/B hiện nay chưa phải là mức thấp.
Với người đang cầm cổ phiếu từ đợt IPO, câu hỏi hữu ích không phải là khi nào giá về lại mức IPO. Câu hỏi đúng hơn là công ty kiếm được bao nhiêu trên mỗi đồng vốn chủ khi thị trường không còn sôi động. Báo cáo quý III sẽ bắt đầu trả lời câu hỏi đó.