
Sáng 28/9, cổ phiếu NVL của Novaland nằm ở giá sàn 11.050 đồng, giảm 6,8%.CafeF Có lúc lượng dư bán ở giá sàn vượt 45 triệu cổ phiếu, trong khi chỉ gần 9 triệu đơn vị được khớp. Trước phiên này, NVL đã có 5 phiên giảm liên tiếp và mất 12,65% chỉ trong một tuần.Người Đưa Tin
Đợt bán này rơi đúng vào tuần chốt quyền. Ngày 30/9 là ngày giao dịch không hưởng quyền, ngày 1/10 là ngày chốt danh sách cổ đông được mua gần 800,7 triệu cổ phiếu mới giá 10.000 đồng, tỷ lệ 3:1.CafeF Như vậy, người muốn bán cổ phiếu còn kèm quyền chỉ còn phiên 28/9 và 29/9. Bài này giải thích cơ chế phía sau: vì sao cổ đông hay bán trước ngày chốt quyền, giá sẽ được điều chỉnh ra sao, và vì sao khoảng cách giữa thị giá với mốc 10.000 đồng lại quan trọng với cả cổ đông lẫn chính Novaland.
Quyền mua hoạt động như thế nào
Bạn có thể hiểu đơn giản thế này: với tỷ lệ 3:1, ai đang cầm 3 cổ phiếu NVL vào ngày 1/10 sẽ được mua thêm 1 cổ phiếu mới với giá 10.000 đồng. Người cầm 3.000 cổ phiếu chẳng hạn cần chuẩn bị 10 triệu đồng nếu muốn mua đủ 1.000 cổ phiếu mới, trong thời gian đăng ký và nộp tiền từ 8/10 đến 29/10.CafeF
Về lý thuyết, đợt chào bán không lấy đi đồng nào của cổ đông. Vào ngày không hưởng quyền, giá cổ phiếu bị hạ xuống, nhưng người nộp tiền mua đủ phần của mình sẽ được bù lại đúng phần bị hạ. Vấn đề nằm ở những người không muốn hoặc không có sẵn tiền để nộp thêm. Với họ, giữ cổ phiếu qua ngày chốt quyền nghĩa là chịu mức giá bị điều chỉnh xuống, rồi phải tự tìm người mua lại quyền của mình.
Việc bán quyền cũng không dễ như bán cổ phiếu. Quyền chỉ được chuyển nhượng một lần, từ 8/10 đến 26/10, và phải làm qua công ty chứng khoán chứ không khớp lệnh trên bảng điện.VnFinvest Nếu không bán được quyền và cũng không nộp tiền, phần giá trị bị hạ đó mất luôn. So với chừng ấy thủ tục, bán cổ phiếu trước ngày 30/9 là đường đơn giản nhất, nên lượng bán thường dồn vào vài phiên cuối trước ngày không hưởng quyền.
Dữ liệu thanh khoản phản ánh điều này. Tuần 21/9 đến 25/9, NVL khớp khoảng 106 triệu cổ phiếu, cao hơn gấp đôi mức khoảng 46 triệu của tuần 24/8 đến 28/8. Ngoài ra còn hai lực bán khác. Nếu chào bán hết, số cổ phiếu lưu hành sẽ tăng từ khoảng 2,402 tỷ lên khoảng 3,203 tỷ đơn vị, tức lợi nhuận về sau phải chia cho nhiều hơn một phần ba số cổ phiếu.VnFinvest Khi giá giảm sâu, các khoản vay margin dùng NVL làm tài sản bảo đảm cũng có thể bị bán giải chấp, dồn thêm lệnh bán ở giá sàn.Người Quan Sát
Phép tính sau ngày 30/9
Vào ngày không hưởng quyền, giá tham chiếu của NVL được hạ theo một công thức khá dễ nhớ: lấy 3 lần giá đóng cửa phiên trước, cộng 10.000 đồng, rồi chia cho 4. Nói đơn giản thì đây là giá bình quân của 4 cổ phiếu sau đợt phát hành, gồm 3 cổ phiếu cũ và 1 cổ phiếu mới mua giá 10.000 đồng.
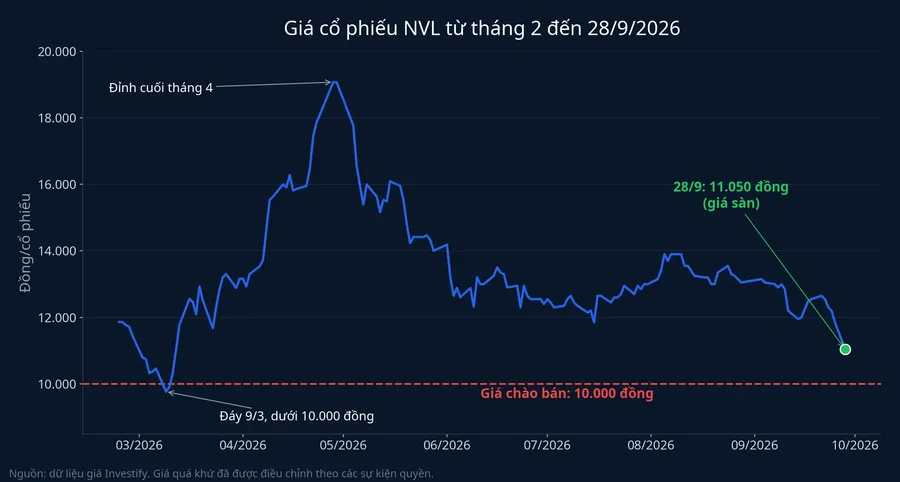
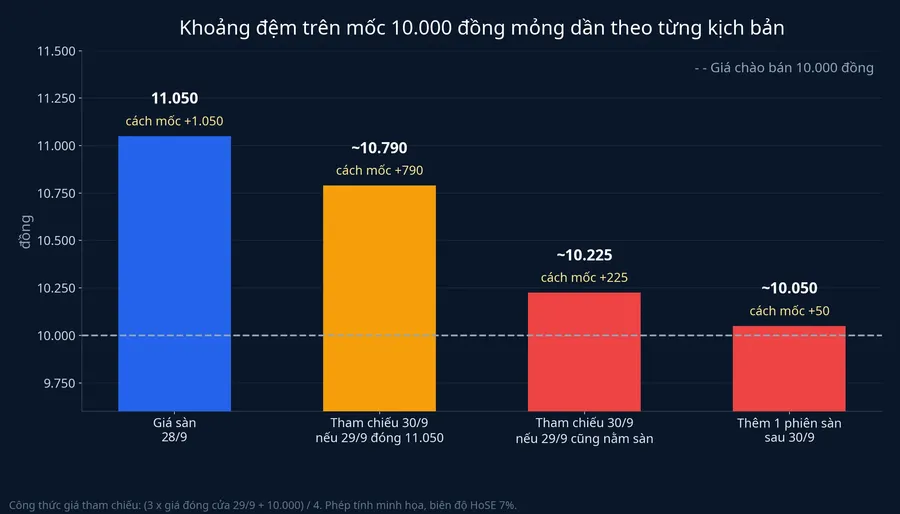
Nếu NVL đóng cửa phiên 29/9 đúng ở mức 11.050 đồng, giá tham chiếu ngày 30/9 sẽ vào khoảng 10.790 đồng. Khoảng đệm so với giá chào bán co từ 1.050 đồng xuống còn khoảng 790 đồng. Đây chỉ là phép tính minh họa, vì giá chính thức phụ thuộc vào giá đóng cửa thật của phiên 29/9.
Con số đó mỏng hơn nhiều người nghĩ. Biên độ mỗi phiên trên HoSE là 7%, nên từ mức tham chiếu khoảng 10.790 đồng, chỉ cần thêm một phiên giảm sàn là giá NVL về quanh 10.050 đồng. Trường hợp phiên 29/9 cũng đóng cửa ở giá sàn (khoảng 10.300 đồng), giá tham chiếu ngày 30/9 chỉ còn khoảng 10.225 đồng, cao hơn giá chào bán chưa tới 300 đồng.
Mức dưới 10.000 đồng cũng không xa lạ với NVL. Trong 52 tuần qua, cổ phiếu này từng xuống 9.787 đồng ngày 9/3/2026, trước khi lên đỉnh 19.108 đồng ngày 28/4. So với vùng giá đầu tháng 5, thị giá hiện đã giảm khoảng 40%.Người Đưa Tin
Khi khoảng đệm mỏng, quyền mua mất giá
Giá trị lý thuyết của một quyền mua bằng phần chênh giữa giá sau điều chỉnh và giá chào bán, chia cho 3, vì cần 3 quyền mới mua được 1 cổ phiếu mới. Ở mức tham chiếu khoảng 10.790 đồng, mỗi quyền đáng khoảng 260 đồng. Ở mức khoảng 10.225 đồng, con số này chỉ còn khoảng 75 đồng. Quyền rẻ tới mức đó thì người muốn bán quyền khó tìm được người mua, còn người định nộp tiền có lý do để chần chừ, vì họ có thể mua cổ phiếu trên sàn với giá gần như tương đương mà không phải chờ.
Nếu thị giá xuống dưới 10.000 đồng trong thời gian đăng ký, quyền mua trên thực tế không còn giá trị. Chẳng ai tính toán kỹ lại chịu nộp 10.000 đồng cho một cổ phiếu đang bán rẻ hơn trên sàn.
Phần cổ phiếu cổ đông không mua sẽ được Hội đồng quản trị phân phối cho nhà đầu tư khác với giá không thấp hơn 10.000 đồng, và số cổ phiếu này bị hạn chế chuyển nhượng một năm.VnFinvest Khi giá trên sàn đã dưới 10.000 đồng, tìm được người chịu mua ở mức đó mà còn bị khóa một năm là rất khó. Như vậy, mức sàn 10.000 đồng bảo vệ cổ đông hiện hữu khỏi bị pha loãng ở giá rẻ hơn, nhưng cũng khiến đợt huy động dễ hụt khi thị giá đi xuống.
Số tiền thu về dành cho những khoản nợ nào
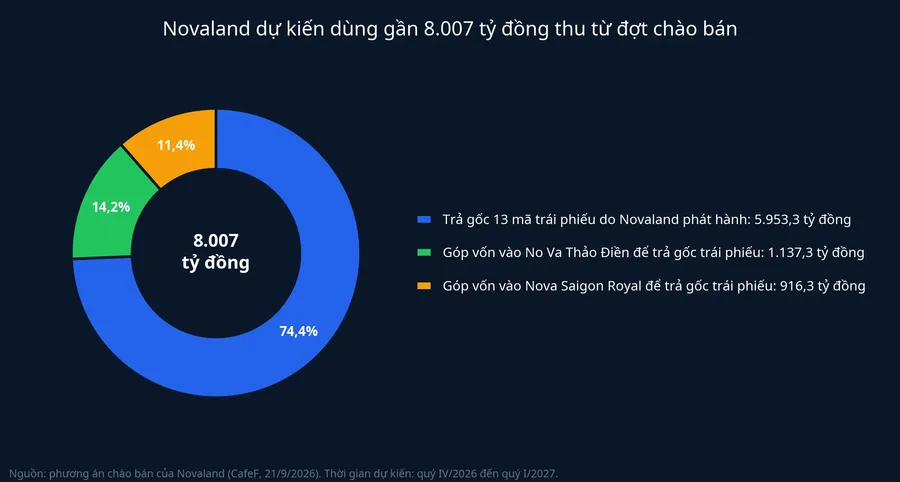
Đây là lý do khoảng đệm quan trọng với chính Novaland chứ không chỉ với cổ đông. Theo phương án công bố, trong gần 8.007 tỷ đồng dự kiến thu về, 5.953,3 tỷ đồng dùng để trả một phần hoặc toàn bộ gốc của 13 mã trái phiếu do Novaland phát hành, tùy thỏa thuận với trái chủ. Khoản 916,3 tỷ đồng góp vào công ty con Nova Saigon Royal và 1.137,3 tỷ đồng góp vào No Va Thảo Điền, đều để trả gốc trái phiếu của hai công ty này. Các khoản trả dự kiến diễn ra từ quý IV/2026 đến quý I/2027.CafeF Nói cách khác, gần như toàn bộ số tiền là để đổi nợ trái phiếu thành vốn cổ đông, không phải để mở dự án mới.
Nhu cầu tiền của Novaland lớn hơn nhiều con số này. Tại 30/6/2026, doanh nghiệp có khoảng 30.500 tỷ đồng nợ vay đến hạn trong vòng 12 tháng, trong đó 13.200 tỷ đồng là trái phiếu, trong khi tiền và tương đương tiền chỉ 4.879 tỷ đồng.Người Quan Sát Nửa đầu năm, doanh thu thuần đạt 5.096 tỷ đồng và lãi sau thuế 1.772 tỷ đồng, so với mức lỗ hơn 666 tỷ đồng cùng kỳ. Tuy vậy, dòng tiền thuần từ hoạt động kinh doanh vẫn âm 3.595 tỷ đồng.Người Đưa Tin Lợi nhuận trên sổ sách chưa biến thành tiền mặt để trả nợ, nên đợt chào bán này vẫn là nguồn tiền quan trọng.
Đợt chào bán cho cổ đông hiện hữu cũng chỉ là bước đầu. Cổ đông Novaland đã thông qua thêm phương án phát hành riêng lẻ tối đa 800 triệu cổ phiếu cho không quá 20 nhà đầu tư chuyên nghiệp và hơn 111,7 triệu cổ phiếu ESOP.CafeF Mức giá mà đợt đầu giữ được sẽ là điểm tham chiếu cho các đợt sau.
Lệnh bán của người liên quan chỉ là một phần
Hai đăng ký bán gần đây thu hút nhiều chú ý. Công ty CP Diamond Properties, tổ chức có liên quan đến ông Bùi Cao Nhật Quân, Chủ tịch HĐQT Novaland, đăng ký bán 2,7 triệu cổ phiếu từ 29/9 đến 9/10 để cân đối danh mục. Công đoàn cơ sở Novaland cũng đăng ký bán 2,5 triệu cổ phiếu theo phương thức thỏa thuận từ 28/9 đến 26/10, tương đương gần 59% lượng đang nắm.CafeF
Đặt cạnh lượng dư bán sàn hơn 45 triệu cổ phiếu, hai đăng ký này nhỏ. Tổng cộng 5,2 triệu cổ phiếu, chưa bằng khối lượng khớp của phiên 25/9 với khoảng 16,6 triệu cổ phiếu. Giao dịch của Diamond Properties chỉ bắt đầu từ 29/9, còn Công đoàn bán thỏa thuận, không đặt lệnh chờ trên bảng khớp lệnh. Vì vậy phần lớn lượng dư bán sàn sáng 28/9 đến từ các nhà đầu tư khác.
Điều hai đăng ký này nói được là nhóm liên quan đến ban lãnh đạo không tăng nắm giữ ngay trước đợt chào bán. Điều chúng chưa nói được là họ có đăng ký mua quyền hay không, vì các thông tin công bố hiện chưa đề cập. Cũng sáng 28/9, ông Bùi Thành Nhơn, Chủ tịch sáng lập NovaGroup, gửi thông điệp nhân dịp 34 năm thành lập, cho rằng tập đoàn đang bước qua đỉnh của giai đoạn đặc biệt khó khăn.Người Quan Sát
Tóm lại, lực bán hiện tại đến từ nhiều nguồn cùng lúc: cổ đông không muốn nộp thêm tiền, nỗi lo pha loãng, khả năng bán giải chấp margin và tín hiệu từ nhóm người liên quan. Thời điểm lực bán dồn lên trùng với tuần cuối trước ngày chốt quyền, trong khi các đăng ký của người liên quan chưa kịp có hiệu lực. Điều đó nghiêng về nguồn đầu tiên, dù dữ liệu công khai chưa đủ để tách chính xác phần đóng góp của từng nguồn.
Mỗi cách xử lý quyền mua có cái giá riêng
Cơ chế dưới đây áp dụng cho mọi đợt chào bán cho cổ đông hiện hữu, không riêng NVL.
Giữ qua ngày chốt quyền và nộp tiền mua. Người nộp tiền không bị pha loãng, nhưng phần vốn đặt vào NVL tăng lên, trong một doanh nghiệp còn tổng nợ phải trả khoảng 193.420 tỷ đồng.Người Đưa Tin
Giữ qua ngày chốt quyền rồi bán quyền. Cách này giữ lại được một phần giá trị, nhưng phần đó phụ thuộc hoàn toàn vào khoảng đệm. Khoảng đệm càng mỏng, giá quyền càng thấp và càng khó bán.
Bán cổ phiếu trước ngày 30/9. Lượng dư bán sàn cho thấy đây là lựa chọn của nhiều người. Cái giá phải trả là bán ở mức giá đã giảm sâu.
Giữ qua ngày chốt quyền rồi không làm gì. Đây là trường hợp thiệt nhất. Người cầm chịu trọn phần giá bị điều chỉnh mà không được bù lại bằng cổ phiếu mới hay tiền bán quyền.
Những mốc cần theo dõi
Câu chuyện của NVL tuần này không nằm ở việc ai đang bán, mà ở khoảng đệm trên mốc 10.000 đồng. Giá đóng cửa phiên 29/9 sẽ quyết định giá tham chiếu ngày 30/9 và khoảng đệm ban đầu. Từ 8/10, giá quyền mua được chuyển nhượng sẽ cho biết thị trường định giá khoảng đệm đó bao nhiêu. Và cho đến hạn nộp tiền 29/10, vị trí của thị giá so với 10.000 đồng là thước đo trực tiếp nhất cho khả năng Novaland thu đủ gần 8.007 tỷ đồng.
Nếu NVL giữ được khoảng cách rõ ràng trên 10.000 đồng suốt thời gian đăng ký, đợt chào bán có cơ sở để thu phần lớn số tiền dự kiến. Nếu thị giá xuống dưới 10.000 đồng trước ngày 29/10, phần cổ phiếu dư sẽ khó tìm người mua, và số nợ trái phiếu được trả trong quý IV/2026 sẽ ít hơn kế hoạch.