
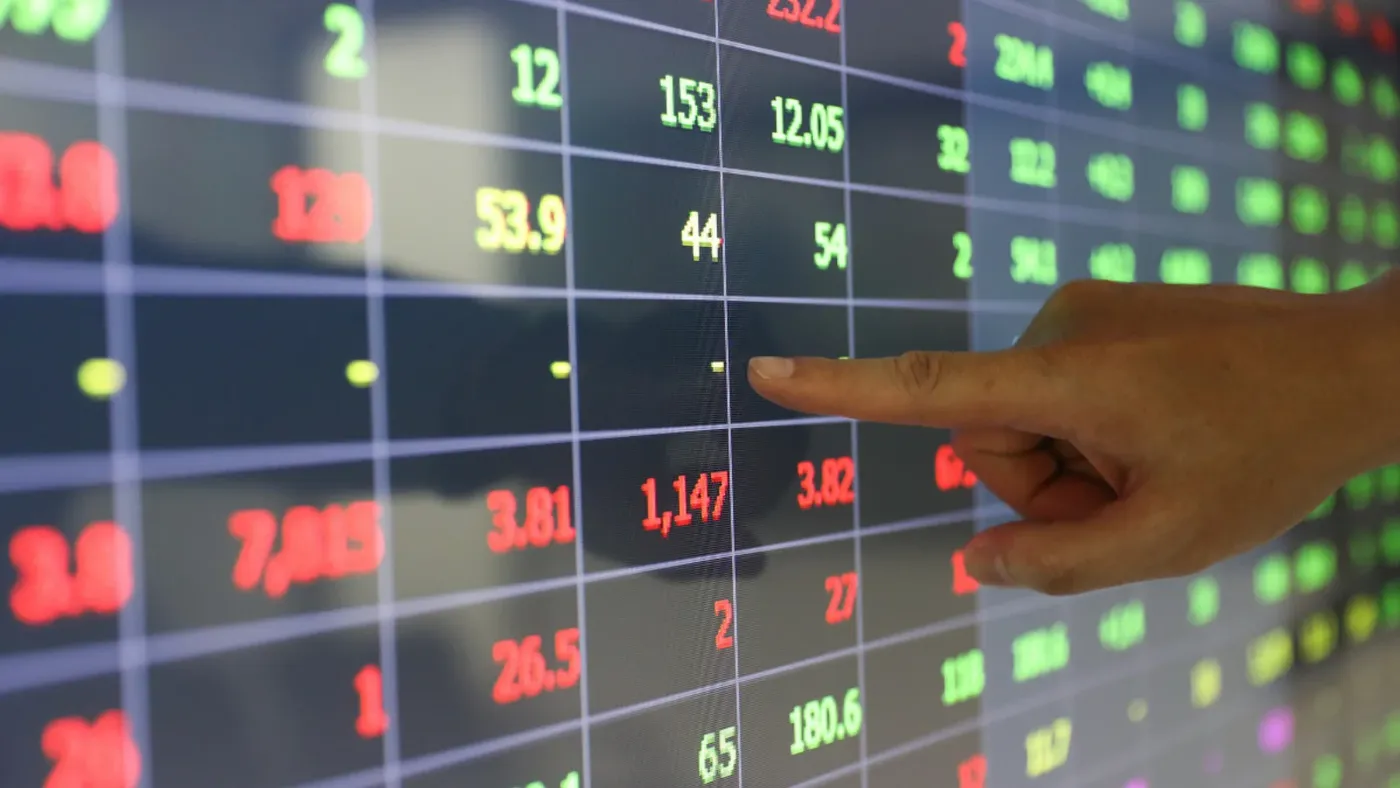

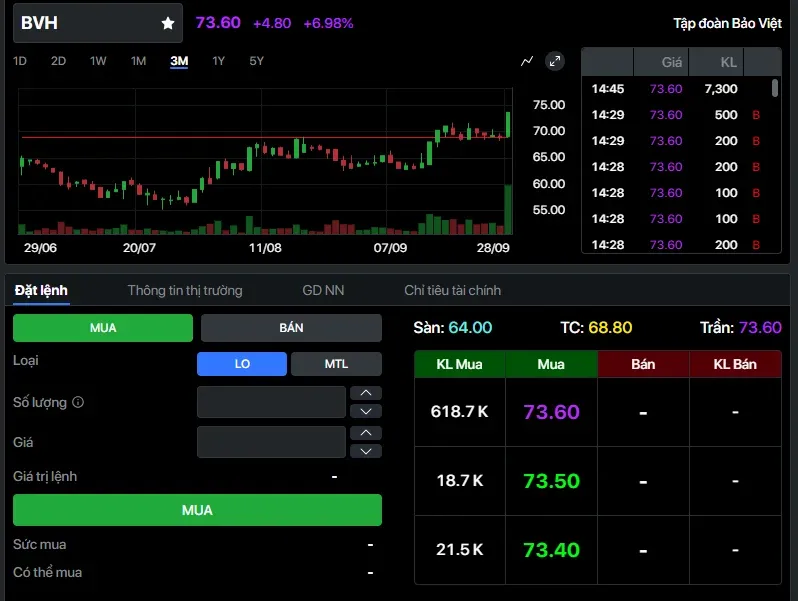
Nhìn vào bảng điện phiên 28/9, có hai con số đi ngược nhau. VN-Index đóng cửa ở 1.780,68 điểm, giảm 4,43 điểm, với 248 mã giảm và chỉ 104 mã tăng.Nhân Dân Cùng phiên, cổ phiếu BVH của Tập đoàn Bảo Việt tăng hết biên độ 6,98% lên 73.600 đồng, mức giá cao nhất từ giữa tháng 4/2026, với hơn 3,4 triệu cổ phiếu được sang tay, cao nhất trong khoảng 4 năm.CafeF
Báo chí cùng ngày gọi tên lực đè chung lên thị trường là mặt bằng lãi suất neo cao.MarketTimes Điều đáng chú ý là chính mặt bằng lãi suất ấy lại đang nuôi lợi nhuận của Bảo Việt. Với phần lớn doanh nghiệp niêm yết, lãi suất là chi phí vốn. Với doanh nghiệp đang gửi ngân hàng nhiều tiền nhất sàn, lãi suất là doanh thu.
Lãi suất cao đè phần lớn cổ phiếu theo hai đường
Đường thứ nhất là dòng tiền. Theo MarketTimes, ông Petri Deryng, nhà sáng lập và người quản lý quỹ PYN Elite Fund, cho rằng lãi suất tiền gửi tại Việt Nam đã tăng mạnh cùng chiều với lợi suất trái phiếu chính phủ, khiến nhà đầu tư trong nước chuyển vốn từ chứng khoán sang tiền gửi ngân hàng.MarketTimes Khi sổ tiết kiệm đã cho một mức lãi chắc chắn, cổ phiếu phải hứa hẹn nhiều hơn mới giữ được tiền. Hệ quả dễ thấy nhất là thanh khoản: hầu hết các nhóm ngành khó bứt phá khi giao dịch thưa thớt.
Đường thứ hai là chi phí vốn. Doanh nghiệp đi vay để mở rộng phải trả lãi nhiều hơn, nên phần lợi nhuận còn lại cho cổ đông mỏng đi. Nhà đầu tư dùng margin cũng chịu lãi vay cao hơn, sức mua bằng đòn bẩy vì thế yếu đi. Trong phiên 28/9, áp lực bán tập trung ở nhóm ngân hàng và chứng khoán, hai nhóm nhạy với thanh khoản và chi phí vốn.Nhân Dân
Vì vậy, câu quen thuộc "lãi suất tăng là xấu cho chứng khoán" đúng với phần đông cổ phiếu. Tuy nhiên, có những doanh nghiệp mà mô hình kinh doanh vận hành theo chiều ngược lại, và bảo hiểm là ví dụ rõ nhất.
Với Bảo Việt, lãi suất là nguồn thu
Doanh nghiệp bảo hiểm thu phí trước, hình thành các khoản dự phòng nghiệp vụ, rồi đưa nguồn vốn đó vào tài sản sinh lời.CafeF Tiền gửi ngân hàng và trái phiếu vì thế chiếm tỷ trọng lớn trong danh mục. Nói gọn, một công ty bảo hiểm lớn giống một người gửi tiết kiệm rất lớn: lãi suất càng cao, khoản lãi thu về càng dày.
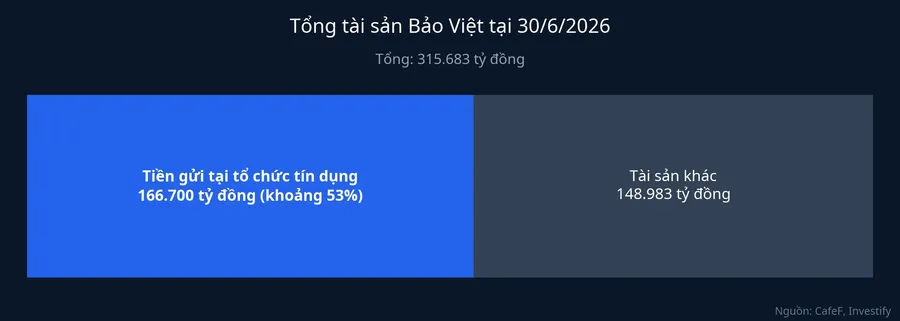
Đến cuối tháng 6/2026, Bảo Việt đang gửi 166.700 tỷ đồng tại các tổ chức tín dụng, tăng gần 18.900 tỷ đồng so với đầu năm.CafeF Đặt cạnh tổng tài sản 315.683 tỷ đồng, riêng tiền gửi đã chiếm khoảng 53%. Thuyết minh báo cáo tài chính còn cho thấy một số khoản tiền gửi ngắn hạn có lãi suất lên tới 8,9%/năm, tiền gửi dài hạn lên tới 8,6%/năm.CafeF
Con số nửa đầu năm phản ánh đúng cơ chế đó
Trong 6 tháng đầu 2026, thu lãi tiền gửi của Bảo Việt đạt 4.926 tỷ đồng, tăng 42,3% so với cùng kỳ. Tổng doanh thu hoạt động tài chính đạt 8.430 tỷ đồng, tăng 27,9%.CafeF Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.831,55 tỷ đồng, tăng 35,83%, trong khi lợi nhuận trước thuế là 2.289,25 tỷ đồng.
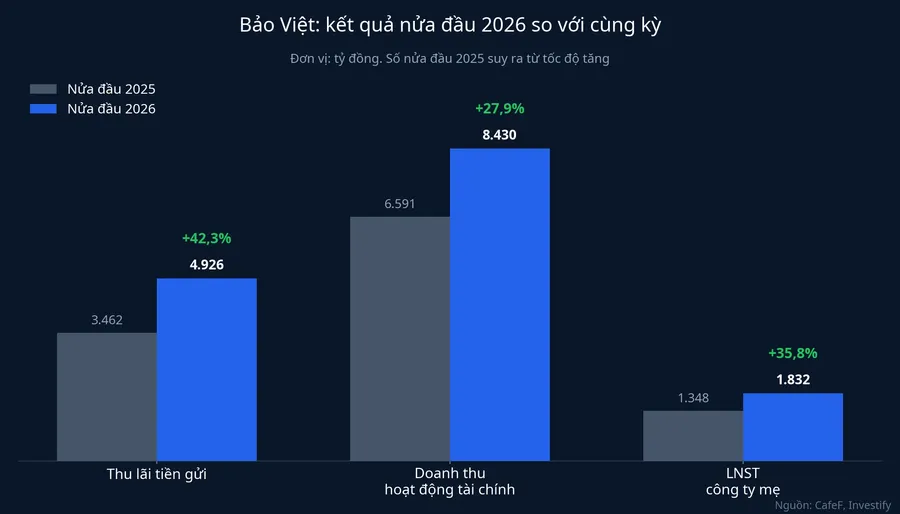
Một phép so sánh giúp thấy quy mô. Riêng khoản thu lãi tiền gửi nửa đầu năm đã lớn hơn gấp đôi lợi nhuận trước thuế của cả tập đoàn. Không phải toàn bộ khoản lãi này biến thành lợi nhuận, vì doanh nghiệp bảo hiểm còn phải trích dự phòng cho quyền lợi của người mua bảo hiểm. Dù vậy, thứ tự lớn nhỏ đủ cho thấy mảng đầu tư đang gánh phần lớn đà tăng lợi nhuận của Bảo Việt.
Phiên tăng trần: lãi suất là lời giải chính, nhưng không phải duy nhất
Cần tách bạch hai chuyện. Lợi nhuận nửa đầu năm tăng nhờ thu lãi tiền gửi là điều báo cáo tài chính đã chứng minh. Còn việc BVH tăng trần đúng phiên 28/9 thì chưa có lời giải đơn nhất. CafeF không chỉ ra sự kiện riêng nào của Bảo Việt trong phiên này, và quanh phiên cũng chưa có thông tin chính thức mới về việc Nhà nước giảm tỷ lệ sở hữu tại tập đoàn.CafeF
Dữ liệu nghiêng về câu chuyện ngành hơn câu chuyện riêng một mã. MIG tăng 3,18% lên 16.200 đồng, BMI tăng 1,43% lên 14.150 đồng, PVI và BIC cũng cùng đi lên.CafeF Khi cả một nhóm có chung đặc điểm hưởng lợi từ lãi suất cùng tăng trong phiên thị trường đỏ, cách đọc hợp lý nhất là dòng tiền đang tìm chỗ trú ẩn ở những doanh nghiệp được lợi từ chính lực đang đè thị trường.
Tuy nhiên, BVH tăng mạnh hơn hẳn phần còn lại của nhóm. Khối lượng 3.430.700 cổ phiếu phiên 28/9 gấp hơn 5 lần bình quân 20 phiên liền trước, vốn chỉ khoảng 667.000 cổ phiếu mỗi phiên. Mức chênh này có thể đến từ quy mô tiền gửi vượt trội của Bảo Việt, từ việc BVH là mã vốn hóa lớn dễ được dòng tiền tổ chức chọn khi cần phòng thủ, hoặc từ những kỳ vọng dài hơi như tái cơ cấu các công ty con. Dữ liệu hiện có chưa đủ để tách rạch ròi phần đóng góp của từng yếu tố.
Giá đã tăng khoảng 30% trong hai tháng
Tính từ mức đóng cửa 56.600 đồng ngày 28/7, BVH đã tăng khoảng 30% lên 73.600 đồng. Cùng khoảng thời gian, VN-Index chỉ tăng khoảng 6%, từ 1.680,62 lên 1.780,68 điểm. Câu chuyện hưởng lợi từ lãi suất vì vậy không còn mới với thị trường. Kết quả nửa đầu năm đã công bố từ cuối tháng 7, và một phần đáng kể kỳ vọng đã được phản ánh vào giá.
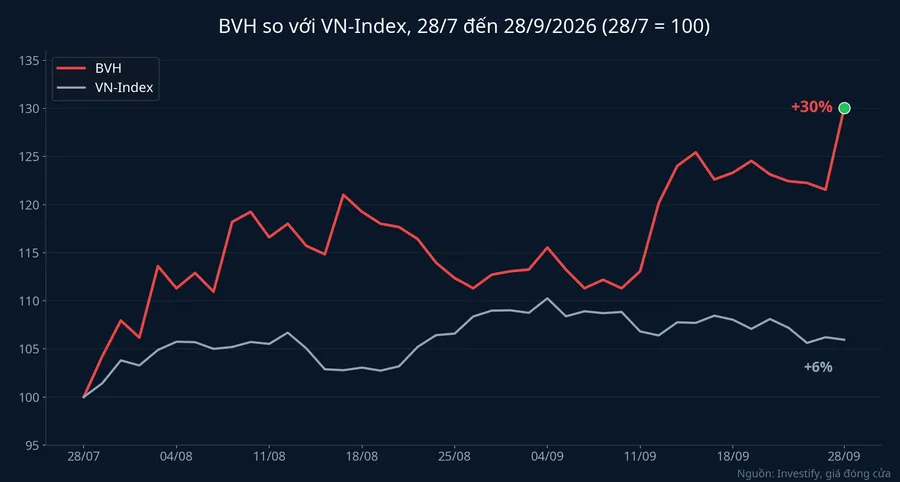
Phần kỳ vọng còn lại dựa vào dự báo. Chứng khoán Vietcap dự báo ROE của Bảo Việt tăng từ 12,1% năm 2025 lên 15,7% năm 2026 và 18% năm 2027, nhờ lợi suất đầu tư cao hơn và chi phí dự phòng thấp hơn.CafeF Đây là dự báo của một công ty chứng khoán, không phải kết quả đã có.
Có một chi tiết cơ chế mà nhà đầu tư mới dễ bỏ qua. Lãi suất thị trường không đi vào thu nhập của Bảo Việt ngay lập tức, bởi chỉ các khoản tiền gửi mới hoặc các khoản được gửi lại khi đáo hạn mới hưởng mức lãi mới.CafeF Độ trễ này chạy theo cả hai chiều. Lãi suất neo cao hôm nay sẽ tiếp tục đẩy thu nhập tài chính trong vài quý tới. Ngược lại, khi lãi suất bắt đầu hạ, thu nhập chưa giảm ngay, nhưng giá cổ phiếu thường phản ứng trước báo cáo tài chính.
Nếu lãi suất hạ nhiệt
Lý do đang đẩy giá BVH lên cũng là lý do có thể kéo giá xuống. Khi mặt bằng lãi suất đi xuống, mảng đầu tư mất dần lợi thế, và phần định giá dựa trên thu nhập tài chính cao sẽ phải điều chỉnh.
Bức tranh không hoàn toàn một chiều. Theo Vietcap, mảng bảo hiểm nhân thọ vẫn đang phục hồi và có thể phục hồi mạnh hơn từ năm 2028, khi lãi suất giảm dần và thu nhập của khách hàng cải thiện.CafeF Nghĩa là lãi suất hạ sẽ lấy bớt của Bảo Việt ở mảng đầu tư, đồng thời có thể trả lại một phần ở mảng bán bảo hiểm. Có điều, hai tác động này không cùng tốc độ. Thu nhập đầu tư phản ứng theo nhịp đáo hạn của tiền gửi, còn doanh số bảo hiểm nhân thọ phục hồi theo nhịp thu nhập của người dân, thường chậm hơn.
Đọc phiên 28/9 thế nào
Phiên tăng trần của BVH là ví dụ rõ về việc cùng một biến số vĩ mô tác động ngược chiều lên các doanh nghiệp khác nhau. Với cổ phiếu nói chung, lãi suất cao là lực cản. Với doanh nghiệp đang giữ khoảng 53% tài sản dưới dạng tiền gửi, lãi suất cao là nguồn thu.
Nhìn vào con số, lợi nhuận của Bảo Việt hiện gắn chặt với lãi suất, và sau khoảng 30% tăng giá trong hai tháng, cổ phiếu BVH về cơ bản đang phản ánh kỳ vọng rằng lãi suất còn neo cao. Rủi ro về mảng bảo hiểm nhân thọ hay định giá không đảo ngược luận điểm này, trừ khi lãi suất huy động quay đầu giảm rõ.
Những tín hiệu đáng theo dõi trong vài tháng tới:
- Báo cáo tài chính quý III, thường công bố trong tháng 10: thu lãi tiền gửi có giữ được tốc độ tăng gần mức 42,3% của nửa đầu năm hay không.
- Lãi suất huy động kỳ hạn 12 tháng của các ngân hàng trong những tháng cuối năm: nếu quay đầu giảm rõ, phần tăng giá dựa trên lãi suất sẽ chịu áp lực trước khi báo cáo tài chính kịp phản ánh.