
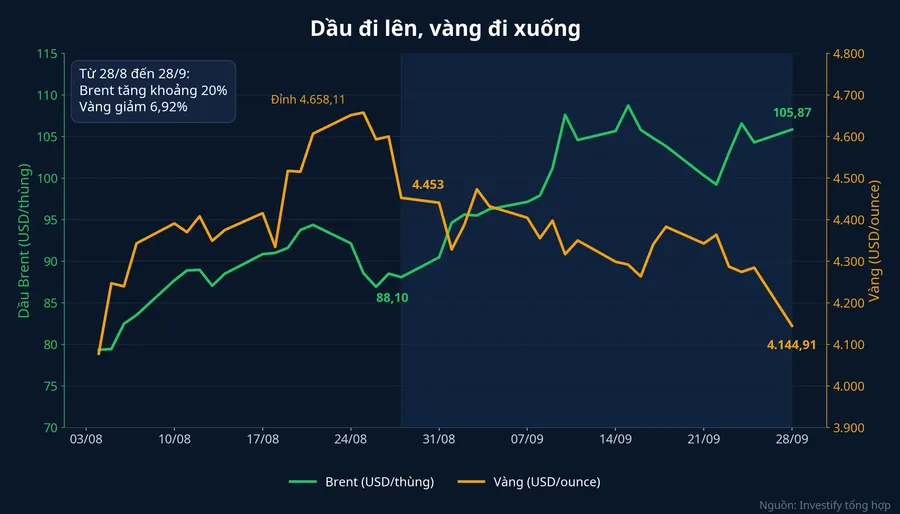
Trong một tháng, từ ngày 28/8 đến ngày 28/9, giá dầu Brent tăng khoảng 20%, từ 88,10 lên 105,87 USD/thùng. Cùng khoảng thời gian đó, vàng thế giới giảm 6,92%, từ 4.453 xuống 4.144,91 USD/ounce. Nếu tính từ đỉnh gần nhất 4.658,11 USD/ounce ngày 25/8, vàng đã mất khoảng 11%.
Hai đường giá đi ngược chiều nhau giữa lúc xung đột quanh eo biển Hormuz chưa có lối ra. Với nhiều nhà đầu tư, đây là điều khó hiểu, vì ai cũng quen với câu "có chiến tranh thì vàng tăng". Bức tranh lớn cho thấy câu đó chỉ đúng một nửa. Nửa còn lại nằm ở thị trường trái phiếu Mỹ.
Phiên 28/9: tin xấu từ vùng Vịnh, vàng vẫn giảm
Cuối tuần qua, Tổng thống Mỹ Donald Trump cho biết ông đã bác đề xuất của Iran về việc mở lại eo biển Hormuz và nối lại đàm phán trong vòng bảy ngày.NPR Theo phản xạ quen thuộc, tin này lẽ ra phải kéo dòng tiền trú ẩn vào vàng.
Phiên 28/9, phiên đầu tiên sau tin này, vàng đi theo hướng ngược lại. Giá giao ngay giảm khoảng 3%, về quanh 4.156 USD/ounce, mức thấp nhất kể từ ngày 5/8.Yahoo Finance Theo dữ liệu của Investify, giá vàng tối 28/9 (giờ Việt Nam) ở mức 4.144,91 USD/ounce, giảm 3,27% so với phiên 25/9.
Cùng ngày, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm trở lại trên 5,2%. Công cụ CME FedWatch cho thấy thị trường đặt xác suất Fed tăng lãi suất thêm một lần trong tháng 10 ở mức 70,3%, từ 64,2% một ngày trước đó.Yahoo Finance Hai con số này giải thích phiên 28/9 tốt hơn bất kỳ bản tin nào từ vùng Vịnh.
Niềm tin "có chiến tranh thì vàng tăng" đúng ở đâu
Cần công bằng với niềm tin này, vì nó có cơ sở. Vàng không phụ thuộc vào lời hứa trả nợ của bất kỳ ai, nên khi rủi ro địa chính trị bùng lên, dòng tiền trú ẩn thường tìm đến vàng trước tiên. Năm 2022, khi Nga đưa quân vào Ukraine, vàng lên khoảng 2.070 USD/ounce vào ngày 8/3/2022, chỉ khoảng hai tuần sau khi chiến sự nổ ra.Investing News
Vấn đề là niềm tin này chỉ mô tả phản ứng đầu tiên. Nó không mô tả điều xảy ra khi chiến sự kéo dài đủ lâu để đi vào giá năng lượng, rồi từ giá năng lượng đi vào lạm phát và lãi suất. Xung đột quanh Hormuz đang ở đúng giai đoạn thứ hai đó.
Chuỗi truyền dẫn từ thùng dầu tới ounce vàng
Giá dầu tăng và vàng giảm không phải hai câu chuyện tách rời. Chính giá dầu đắt lên là nguyên nhân kéo vàng xuống, thông qua một chuỗi gồm nhiều mắt xích nối tiếp nhau.
Mắt xích đầu tiên là lạm phát. Eo biển Hormuz bị phong tỏa khiến chi phí năng lượng neo cao, và giá năng lượng đi thẳng vào chỉ số giá tiêu dùng của Mỹ. Theo CNBC, áp lực này đã khiến Fed nâng lãi suất 25 điểm cơ bản ngày 16/9, lên vùng 3,75% đến 4%, lần tăng đầu tiên kể từ năm 2023.CNBC
Mắt xích thứ hai là kỳ vọng. Khi Mỹ bác đề xuất của Iran, thị trường hiểu rằng giá dầu cao sẽ còn kéo dài, và Fed có thêm lý do để tăng lãi suất lần nữa. Xác suất tăng lãi suất tại cuộc họp cuối tháng 10 vì thế đi từ 64,2% lên 70,3% chỉ trong một ngày.
Mắt xích thứ ba là lợi suất trái phiếu. Kỳ vọng lãi suất cao hơn đẩy lợi suất trái phiếu Mỹ đi lên. Ngày 28/9, ngoài lợi suất 10 năm trên 5,2%, lợi suất kỳ hạn 30 năm cũng vượt 5,3%.Yahoo Finance
Mắt xích cuối cùng là chi phí cơ hội. Vàng không trả lãi. Khi trái phiếu chính phủ Mỹ, loại tài sản được xem là an toàn bậc nhất, trả hơn 5% mỗi năm, người cầm vàng đang bỏ lại khoản lợi tức đó để đổi lấy khả năng giá vàng đi lên. Lợi suất càng cao thì cái giá của việc chờ đợi càng đắt.
Ông Giovanni Staunovo, chuyên gia phân tích của UBS, nói với Reuters rằng giá dầu cao hơn và kỳ vọng Fed tăng lãi suất thêm là hai động lực chính khiến vàng suy yếu gần đây, vì môi trường này giữ lợi suất thực và đồng USD ở mức cao.Yahoo Finance
Những lời giải khác và vì sao lợi suất vẫn là lực chính
Lợi suất không phải lời giải duy nhất cho đợt giảm này. Có ít nhất hai yếu tố khác cũng góp phần, và bỏ qua chúng sẽ khiến bức tranh trở nên đơn giản quá mức.
Yếu tố đầu tiên là chốt lời sau đợt tăng nóng. Từ ngày 4/8 đến ngày 25/8, vàng đã tăng khoảng 14%, từ 4.077,86 lên 4.658,11 USD/ounce. Một phần áp lực bán trong tháng 9 là tiền chốt lời từ đợt tăng quá nhanh đó, điều thường thấy sau mỗi nhịp tăng dốc.
Yếu tố thứ hai là nhu cầu tiền mặt. Ông Ole Hansen, Trưởng bộ phận chiến lược hàng hóa của Saxo Bank, cảnh báo rằng khi điều kiện tài chính thắt lại, vàng có thể bị bán ra để lấy tiền mặt, chính vì nó là tài sản dễ bán.Yahoo Finance
Dữ liệu vẫn nghiêng về lợi suất là lực chính. Phiên giảm mạnh nhất của vàng rơi đúng vào ngày xác suất Fed nâng lãi suất đi lên và lợi suất 10 năm vượt lại 5,2%. Nhu cầu tiền mặt mà ông Hansen nhắc tới cũng bắt nguồn từ điều kiện tài chính thắt chặt, tức vẫn quay về câu chuyện lãi suất. Riêng yếu tố chốt lời có thể giải thích một phần mức giảm từ đỉnh, nhưng khó giải thích vì sao vàng tiếp tục đi xuống trong khi tin chiến sự ngày càng xấu.
Lần gần nhất điều này xảy ra là năm 2022
Kịch bản này không mới. Sau đỉnh tháng 3/2022, chiến sự ở Ukraine vẫn tiếp diễn, nhưng Fed bước vào chu kỳ tăng lãi suất mạnh nhất trong nhiều thập kỷ, nâng lãi suất bảy lần trong năm và đưa lãi suất điều hành lên vùng 4,25% đến 4,5%.CNBC
Vàng giảm suốt phần còn lại của năm 2022 và xuống dưới 1.650 USD/ounce vào tháng 10, tức thấp hơn khoảng 20% so với đỉnh tháng 3, trong khi chiến sự chưa hề dừng lại.Investing News Bài học khá rõ ràng. Rủi ro địa chính trị tạo ra cú bật ban đầu, còn xu hướng trong nhiều tháng sau đó do lãi suất quyết định.
Vàng SJC giảm chậm hơn, và đó là một rủi ro khác
Câu chuyện trong nước có thêm một lớp phức tạp. Ngày 28/9, vàng miếng SJC niêm yết 139,4 triệu đồng/lượng mua vào và 142,4 triệu đồng/lượng bán ra, giảm 2 triệu đồng so với phiên trước.Báo Đà Nẵng
So với ngày 28/8, giá bán ra SJC giảm 5,19%, từ 150,2 triệu xuống 142,4 triệu đồng/lượng. Cùng khoảng thời gian, giá vàng thế giới quy đổi sang tiền đồng giảm khoảng 7,3%, từ khoảng 140,1 triệu xuống khoảng 129,8 triệu đồng/lượng. Cách quy đổi này dùng tỷ giá USD/VND trong cơ sở dữ liệu của Investify và chưa tính thuế, phí.
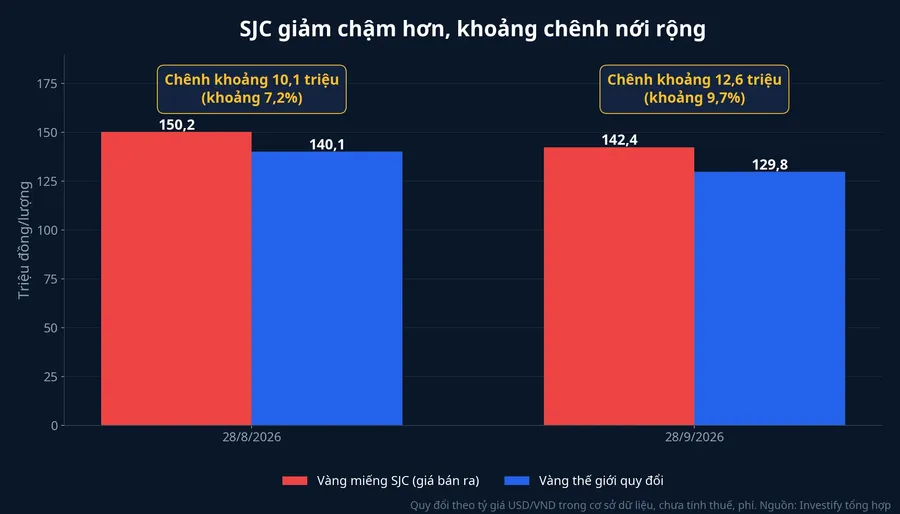
Vì SJC giảm chậm hơn, khoảng chênh giữa giá bán ra SJC và giá thế giới quy đổi đã nới từ khoảng 10,1 triệu đồng/lượng (khoảng 7,2%) cuối tháng 8 lên khoảng 12,6 triệu đồng/lượng (khoảng 9,7%) ngày 28/9. Nói cách khác, người mua vàng miếng hôm nay đang trả phần cao hơn giá thế giới nhiều hơn so với một tháng trước.
Điều này tạo ra rủi ro kép cho người đang cầm hoặc định mua vàng miếng. Rủi ro thứ nhất là giá thế giới tiếp tục giảm nếu lãi suất Mỹ còn đi lên. Rủi ro thứ hai là khoảng chênh co lại về mức cũ, khi đó giá SJC có thể giảm nhanh hơn cả giá thế giới. Cộng thêm chênh lệch giữa giá mua vào và bán ra 3 triệu đồng/lượng, người mua hôm nay cần giá tăng lại khá nhiều mới hòa vốn.
Hai con số đáng theo dõi thay cho tin chiến sự
Niềm tin "có chiến tranh thì vàng tăng" cần được sửa lại cho đúng: chiến tranh chỉ đẩy vàng lên khi nó không kéo lãi suất đi lên theo. Ở cuộc xung đột này, kênh tác động chính đi qua giá dầu, lạm phát và Fed, nên tin chiến sự xấu đi đang là tin xấu cho vàng.
Vì vậy, với người giữ vàng để trú ẩn, hai con số đáng theo dõi hơn tin chiến sự là lợi suất trái phiếu Mỹ kỳ hạn 10 năm và xác suất Fed tăng lãi suất tại cuộc họp ngày 27 và 28/10. Khi lợi suất còn đứng trên 5,2% và xác suất tăng lãi suất còn trên 70%, áp lực lên vàng chưa có dấu hiệu giảm.
Chuỗi truyền dẫn trên cũng mở ra một khả năng nghe có vẻ ngược đời. Theo CBS News, ông Trump cho biết ông kỳ vọng đàm phán với Iran sẽ nối lại trong tuần này dù đã bác đề xuất mới nhất.CBS News Nếu đàm phán tiến triển và giá dầu hạ nhiệt, kỳ vọng lạm phát và lợi suất có thể hạ theo. Khi đó, tin tốt về hòa bình lại có thể là tin tốt cho vàng. Đây là suy luận từ chuỗi truyền dẫn, chưa phải điều đã xảy ra.
Với vàng miếng SJC, ngoài hai con số trên, người mua cần theo dõi thêm khoảng chênh so với giá thế giới quy đổi. Khoảng chênh đang cao hơn hẳn cuối tháng 8, nên kể cả khi áp lực lãi suất dịu đi, giá SJC có thể hồi chậm hơn giá thế giới. Cuộc họp Fed cuối tháng 10 sẽ là phép thử rõ nhất cho toàn bộ chuỗi lập luận này.