

Một ngân hàng muốn bán cổ phiếu mới đắt hơn giá trên sàn tới 62%. Phản xạ tự nhiên của nhiều nhà đầu tư là suy ra điều ngược lại: nếu người trong cuộc dám đòi giá cao như vậy thì cổ phiếu đang giao dịch hẳn là rẻ. Trường hợp PVcomBank (UPCoM: PCB) là dịp tốt để kiểm tra lối suy luận này, vì các con số cần thiết đều đã có trong báo cáo tài chính.
Ngày 25/9, HĐQT PVcomBank ban hành nghị quyết chốt giá chào bán riêng lẻ 13.628 đồng mỗi cổ phiếu.CafeF Cùng phiên, PCB đóng cửa ở 8.400 đồng, nên giá chào bán cao hơn thị giá khoảng 62,2%.Người Quan Sát Nhìn vào con số thì khoảng cách rất lớn. Nhưng khi đặt 13.628 đồng cạnh sổ sách của chính ngân hàng, câu chuyện khác đi đáng kể.
Lập luận "bán đắt tức là đang rẻ" có phần đúng
Lập luận này không vô căn cứ. Người phát hành luôn nắm nhiều thông tin hơn thị trường, và một ban lãnh đạo tin cổ phiếu của mình bị đánh giá thấp sẽ không muốn bán vốn mới ở giá rẻ. Bán rẻ đồng nghĩa với việc chia phần tài sản của cổ đông cũ cho người mới với giá hời.
Bối cảnh kinh doanh của PVcomBank cũng củng cố cách đọc này. Ngân hàng báo lãi trước thuế 1.023 tỷ đồng trong nửa đầu 2026, tăng 25,9% so với cùng kỳ.CafeF Tỷ lệ nợ xấu cuối tháng 6 ở mức 2,83%, thấp nhất trong 5 năm theo công bố của ngân hàng.Người Quan Sát Phương án tăng vốn này cũng đã được Ngân hàng Nhà nước chấp thuận từ ngày 20/7.CafeF
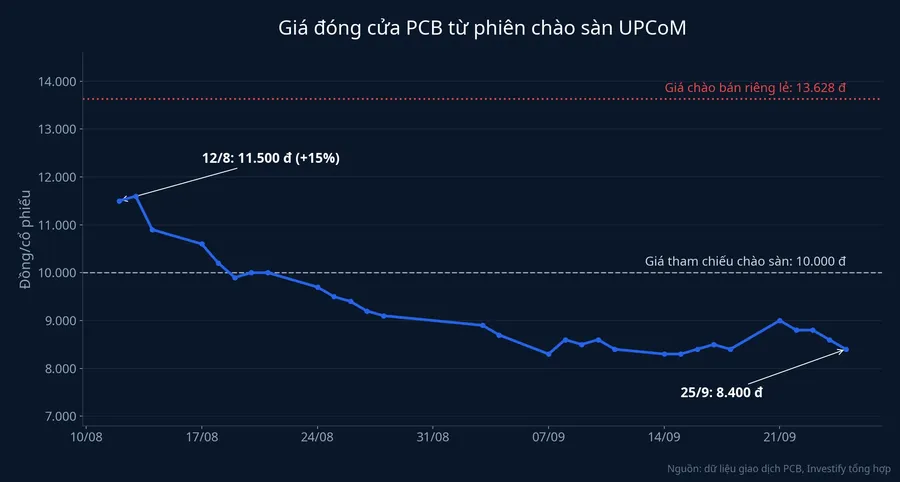
Trong khi đó, thị giá PCB gần như đi xuống liên tục kể từ ngày lên sàn. Chỉ nhìn đến đây, rất dễ kết luận thị trường đang bỏ quên một ngân hàng tốt. Vấn đề nằm ở chỗ giá chào bán và giá trên sàn không được tạo ra từ cùng một cách tính.
Đặt 13.628 đồng cạnh giá trị sổ sách
Điều đáng chú ý trong báo cáo tài chính là vốn chủ sở hữu của PVcomBank tại ngày 30/6/2026 đạt 13.250,9 tỷ đồng. Chia cho 900 triệu cổ phiếu đang lưu hành, mỗi cổ phiếu tương ứng khoảng 14.720 đồng giá trị sổ sách. Đây là con số Investify tự tính từ báo cáo tài chính, ngân hàng không công bố riêng.
Như vậy, giá chào bán 13.628 đồng vẫn thấp hơn giá trị sổ sách khoảng 7,4%. Theo chỉ số giá trên giá trị sổ sách (P/B), người mua lô chào bán trả khoảng 0,93 lần sổ sách. Người mua trên sàn ở giá 8.400 đồng chỉ trả khoảng 0,57 lần.
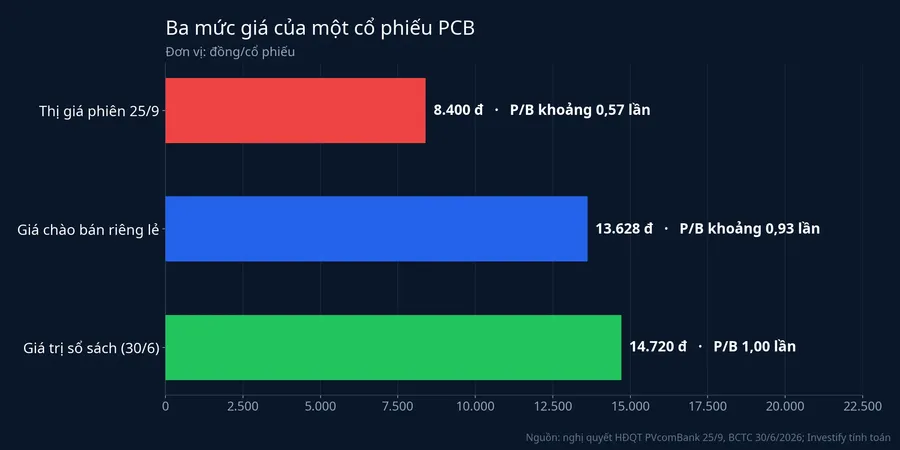
Đọc theo cách này, câu hỏi thay đổi hẳn. Ngân hàng không định giá cổ phiếu cao hơn sổ sách của mình. Họ chỉ không muốn bán vốn mới ở mức quá xa dưới sổ sách, trong khi thị trường đang trả chưa tới 60% giá trị ấy.
Căn cứ để ra con số lẻ tới từng đồng như 13.628 thì chưa được công bố, các bài báo đưa tin về nghị quyết chỉ nêu mức giá. Vì vậy có vài cách giải thích khả dĩ. Thứ nhất, mức giá có thể được neo theo một kết quả định giá nội bộ gần với sổ sách. Thứ hai, nó có thể phản ánh vị thế của cổ đông chi phối là Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (Petrovietnam), đơn vị nắm 52% vốn.Vietstock Bán cổ phần mới thấp xa dưới sổ sách sẽ làm giảm giá trị mỗi cổ phần mà cổ đông nhà nước đang nắm. Thứ ba, không loại trừ khả năng đã có nhà đầu tư quan tâm ở mức giá này, dù chưa có danh sách nào được công bố. Dữ liệu hiện có nghiêng về cách giải thích đầu tiên, vì con số bám sát sổ sách tới mức khó là trùng hợp. Dù vậy, ngân hàng chưa xác nhận điều này.
Vì sao thị trường chỉ trả 0,57 lần sổ sách
Giá trên sàn trả lời một câu hỏi khác: tài sản ấy sinh ra bao nhiêu lợi nhuận, và lợi nhuận ấy bền đến đâu. Ở câu hỏi này, kết quả nửa đầu năm của PVcomBank có hai mặt.
Mặt tích cực là thu nhập lãi thuần tăng từ 1.707,4 tỷ lên 2.716,6 tỷ đồng, tức khoảng 59,1% so với cùng kỳ. Tuy nhiên, tổng thu nhập hoạt động lại giảm từ 3.861,8 tỷ xuống 3.482,1 tỷ đồng, tức khoảng 9,8%. Lợi nhuận vẫn tăng chủ yếu nhờ chi phí dự phòng rủi ro giảm từ 1.277,9 tỷ xuống 181,6 tỷ đồng, tương đương khoảng 85,8%.
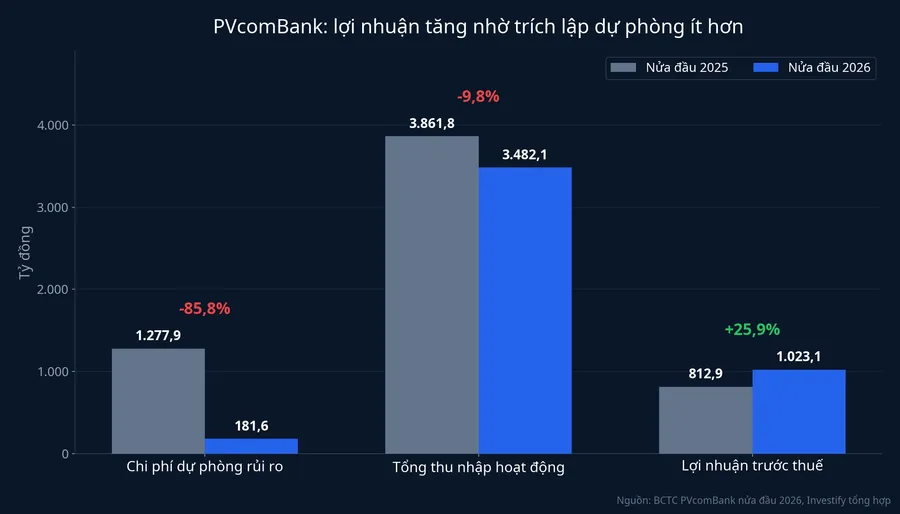
Nói cách khác, phần lớn mức tăng lợi nhuận đến từ việc ngân hàng trích lập ít đi nhiều so với cùng kỳ, không phải từ việc kiếm được nhiều tiền hơn trên toàn bộ hoạt động. Nợ xấu giảm là lý do hợp lệ để trích lập ít hơn. Nhưng nhà đầu tư trên sàn khó đặt cược rằng chi phí dự phòng sẽ giữ ở mức thấp như vậy trong nhiều năm, và P/B khoảng 0,57 lần phản ánh sự dè dặt đó.
Thanh khoản mỏng cũng góp phần kéo giá xuống. Trừ vài phiên có khối lượng lớn đột biến, PCB thường chỉ giao dịch vài trăm nghìn cổ phiếu mỗi phiên, quá nhỏ so với 900 triệu cổ phiếu lưu hành. Phiên chào sàn 12/8, PCB tăng 15% lên 11.500 đồng từ giá tham chiếu 10.000 đồng.Vietstock Đến phiên 25/9, giá đã thấp hơn giá tham chiếu khoảng 16% và thấp hơn giá đóng cửa phiên chào sàn khoảng 27%.
Người mua lô 300 triệu cổ phiếu chịu điều kiện gì
Theo phương án được ĐHĐCĐ thường niên 2026 thông qua, PVcomBank chào bán 300 triệu cổ phiếu cho nhà đầu tư chứng khoán chuyên nghiệp, thời gian phát hành dự kiến từ quý IV/2026 đến quý I/2027.CafeF Toàn bộ số cổ phiếu này bị hạn chế chuyển nhượng trong một năm.
Đặt mình vào vị trí người mua, điều kiện này khá nặng. Một nhà đầu tư chuyên nghiệp hoàn toàn có thể mua PCB trên sàn ở giá 8.400 đồng và bán ra bất cứ lúc nào. Để chọn lô chào bán, họ phải trả thêm khoảng 5.228 đồng mỗi cổ phiếu và chấp nhận không được bán trong một năm. Chỉ một số ít người mua có lý do để làm vậy: họ cần nắm một khối lượng lớn mà thị trường thanh khoản mỏng không cung cấp được, hoặc họ có mục tiêu chiến lược với ngân hàng, như một ghế trong HĐQT hay quan hệ hợp tác kinh doanh.
Quy mô đợt phát hành cũng không nhỏ. Nếu bán hết, PVcomBank thu về khoảng 4.088 tỷ đồng và vốn điều lệ tăng thêm 3.000 tỷ đồng, lên 12.000 tỷ đồng.Người Quan Sát Nhóm người mua mới sẽ nắm khoảng một phần tư số cổ phiếu lưu hành sau đợt phát hành.
Giá ghi trên nghị quyết chưa phải giá đã có người trả
Chào bán riêng lẻ cao hơn thị giá không phải chuyện mới, và kết quả không phải lúc nào cũng suôn sẻ. Tháng 3/2024, Licogi 13 (LIG) chào bán 22,5 triệu cổ phiếu riêng lẻ giá 10.000 đồng trong khi thị giá chỉ khoảng 4.000 đồng. Danh sách dự kiến có 9 nhà đầu tư chuyên nghiệp, nhưng không ai đăng ký mua và toàn bộ đợt chào bán bị hủy.CafeF
PVcomBank khác LIG về quy mô, ngành nghề và cổ đông chi phối, nên không thể suy ra kết quả tương tự. Điểm chung chỉ nằm ở cơ chế: mức giá ghi trên nghị quyết không có nghĩa là đã có người đồng ý trả mức đó.
Nếu bán hết, cổ đông hiện hữu được gì
Có một chi tiết dễ bị bỏ qua. Vì giá chào bán thấp hơn giá trị sổ sách, đợt phát hành sẽ làm giá trị sổ sách mỗi cổ phiếu giảm nhẹ chứ không tăng.
Giả sử bán hết và các yếu tố khác giữ nguyên, vốn chủ sở hữu tăng từ 13.250,9 tỷ lên khoảng 17.339 tỷ đồng. Chia cho 1,2 tỷ cổ phiếu, giá trị sổ sách còn khoảng 14.450 đồng mỗi cổ phiếu, thấp hơn khoảng 1,9% so với mức 14.720 đồng trước phát hành. Mức pha loãng này nhỏ, và đổi lại ngân hàng có thêm vốn để mở rộng cho vay. Nhưng nó cho thấy, xét theo sổ sách, người mua lô chào bán đang được giá tốt hơn cổ đông cũ chứ không phải mua hớ.
Với người mua trên sàn ở 8.400 đồng, phép tính còn thuận lợi hơn: sau phát hành, họ vẫn chỉ trả khoảng 0,58 lần sổ sách. Tuy nhiên, mức chiết khấu đó chỉ có giá trị nếu lợi nhuận của ngân hàng đủ bền để kéo P/B dần lên. Đây cũng chính là điều thị trường đang ngờ vực.
Tín hiệu thật nằm ở kết quả chào bán
Giá chào bán 13.628 đồng cho biết điều kiện PVcomBank đặt ra để bán vốn mới: gần mức sổ sách, không thấp xa dưới sổ sách. Nó không phải một ước tính độc lập về giá trị cổ phiếu, và cũng không phải bằng chứng rằng cổ phiếu trên sàn đang rẻ. Vì vậy, mức chênh 62% không nên được đọc như một tín hiệu mua. Cách đọc hợp lý hơn là xem đây như một bài kiểm tra: liệu có nhà đầu tư chuyên nghiệp nào chịu trả khoảng 0,93 lần sổ sách và khóa vốn một năm cho ngân hàng này hay không.
Câu trả lời sẽ đến khi PVcomBank công bố kết quả chào bán, dự kiến trong khoảng quý IV/2026 đến quý I/2027. Nếu 300 triệu cổ phiếu được bán hết cho những người mua có tên tuổi, thị trường có căn cứ để đánh giá lại khoảng cách 0,57 lần sổ sách. Nếu đợt chào bán kéo dài, bán không hết hoặc phải điều chỉnh giá, mức giá trên sàn đang phản ánh đúng hơn.
Trong lúc chờ, hai con số đáng theo dõi trong báo cáo quý III là chi phí dự phòng và thu nhập ngoài lãi. Nếu dự phòng tăng trở lại trong khi thu nhập ngoài lãi tiếp tục giảm, mức tăng lợi nhuận nửa đầu năm sẽ khó lặp lại.