
Tại chương trình Fund Insider của Fmarket, ông Lê Chí Phúc, Tổng Giám đốc SGI Capital, kể rằng phần vốn chưa giải ngân của ông chủ yếu được gửi ở kỳ hạn 1–3 tháng. Ông chỉ để một tỷ lệ rất nhỏ ở kỳ hạn 6–12 tháng, dù chênh lệch lãi giữa các kỳ hạn có thể lên tới 2–3 điểm phần trăm. Theo ông, sự linh hoạt quan trọng hơn việc "khóa tiền vào mức lãi suất 8–9%, hoặc cao hơn 9% như giai đoạn này".CafeF
Nghe một người quản lý quỹ nói vậy, nhiều người sẽ coi đó là lời khuyên nên làm theo. Thực ra đây là một lựa chọn có giá, và cái giá ấy tính được bằng tiền. Bài này đặt ba cách giữ khoản tiền chờ đầu tư cạnh nhau, cùng số vốn 1 tỷ đồng, và trả lời ba câu hỏi: sau một năm bạn nhận bao nhiêu lãi, cần tiền gấp thì mất gì, và cách đó hợp với ai.
Vì sao kỳ hạn ngắn đứng yên ở 4,75%
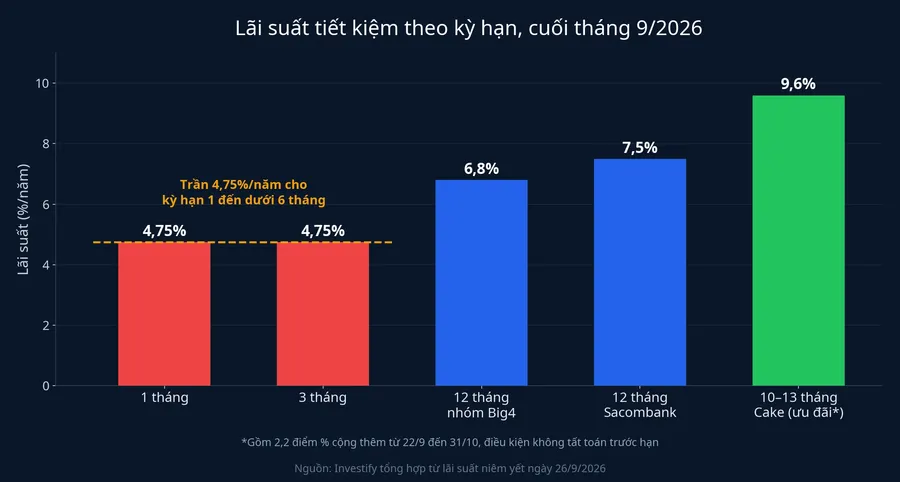
Trước khi so sánh, bạn cần hiểu vì sao lãi kỳ hạn ngắn và kỳ hạn dài cách nhau xa như vậy. Theo Quyết định 2411/QĐ-NHNN có hiệu lực từ 20/11/2024, tiền gửi kỳ hạn từ 1 tháng đến dưới 6 tháng có lãi tối đa 4,75%/năm, còn tiền gửi không kỳ hạn và dưới 1 tháng bị giới hạn ở 0,5%/năm.DIV Từ 6 tháng trở lên, ngân hàng được tự định lãi theo cung cầu vốn.
Bạn có thể hình dung kỳ hạn ngắn như một căn phòng có trần thấp: dù ngân hàng thiếu vốn đến đâu, lãi cũng không thể nhích lên thêm. Khảo sát ngày 26/9 cho thấy nhiều ngân hàng niêm yết đúng 4,75%/năm cho kỳ hạn 3 tháng, tức đã chạm trần. Khi cần hút vốn, ngân hàng chỉ còn cách đẩy lãi ở kỳ hạn dài. Kỳ hạn 12 tháng vì thế lên 6,8%/năm ở nhóm Big4 và 7,5%/năm ở Sacombank.Soha
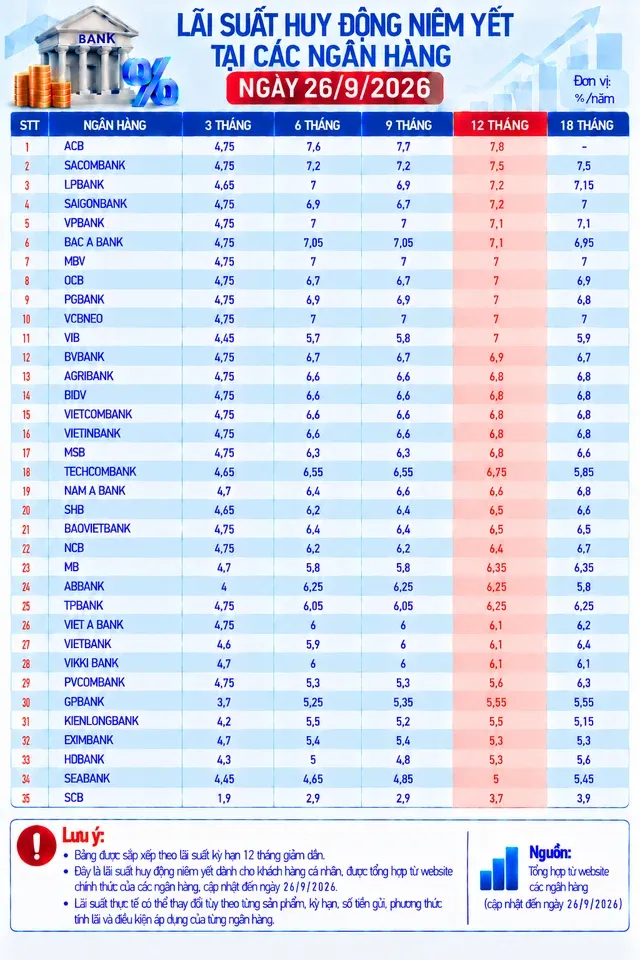
Mức "trên 9%" mà ông Phúc nhắc tới có thật, nhưng đi kèm điều kiện. Cake by VPBank niêm yết 7,4%/năm cho kỳ hạn 10–24 tháng và cộng thêm 2,2%/năm từ 22/9 đến hết 31/10, đưa kỳ hạn 10–13 tháng lên 9,6%/năm. Điều kiện với khách gửi lần đầu là không được tất toán trước hạn.Ngôi Sao Nói đơn giản, mức lãi cao nhất thị trường lại chính là mức đòi bạn cam kết giữ tiền chặt nhất.
Chuyện gì xảy ra khi rút trước hạn
Đây là biến số quyết định cả phép so sánh. Theo Thông tư 04/2022/TT-NHNN, nếu rút toàn bộ trước hạn, ngân hàng trả cho toàn bộ thời gian bạn đã gửi mức lãi tối đa bằng lãi không kỳ hạn thấp nhất của chính ngân hàng đó. Nếu chỉ rút một phần, phần rút ra chịu mức lãi ấy, còn phần còn lại vẫn giữ lãi suất cũ.Báo Chính phủ
Lãi không kỳ hạn tối đa chỉ 0,5%/năm, và thực tế nhiều ngân hàng trả thấp hơn. Vì vậy, phá sổ giữa chừng gần như xóa sạch phần lãi đã tích lũy. Các phép tính dưới đây dùng mức 0,5% làm giả định, tức là giả định có lợi nhất cho người phá sổ. Nếu ngân hàng của bạn trả thấp hơn, thiệt hại khi phá sổ còn lớn hơn một chút.
Cách thứ nhất: xoay vòng kỳ hạn 1–3 tháng
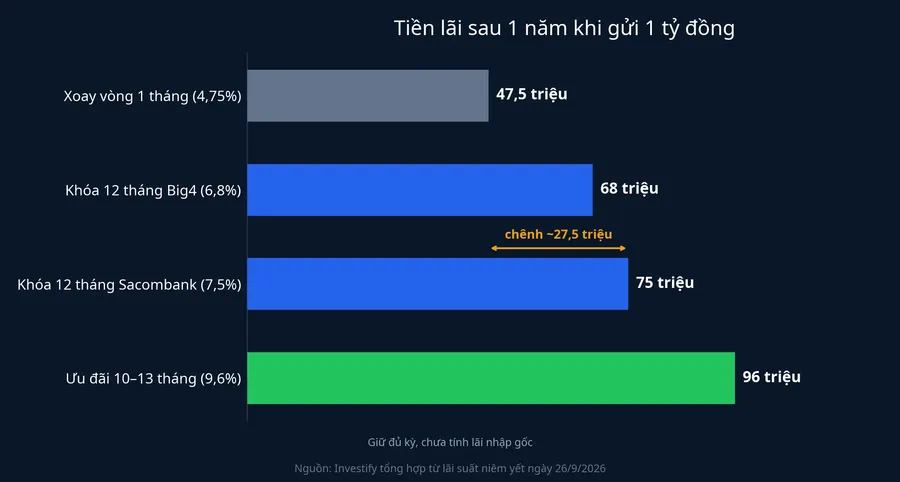
Đây là cách ông Phúc đang làm. Với 1 tỷ đồng ở mức 4,75%/năm, tiền lãi sau một năm khoảng 47,5 triệu đồng, nhỉnh hơn một chút nếu bạn để lãi nhập gốc mỗi kỳ.
So với khóa 12 tháng ở mức 6,8% của nhóm Big4 (khoảng 68 triệu đồng), phần lãi bỏ lại là khoảng 20,5 triệu đồng. So với mức 7,5% của Sacombank (khoảng 75 triệu đồng), con số này là khoảng 27,5 triệu đồng. Đó là cái giá của sự sẵn sàng, trả bằng tiền thật mỗi năm.
Đổi lại, khi cần tiền gấp, bạn gần như không mất gì: chờ tối đa một đến ba tháng là sổ đáo hạn, hoặc chấp nhận mất lãi của một kỳ ngắn. Cách này hợp với người đã biết mình sẽ mua gì, ở vùng giá nào, và theo dõi thị trường đủ sát để hành động khi giá tới. Ông Phúc thuộc đúng nhóm đó. Ông đánh giá chứng khoán vẫn đang ở giai đoạn chưa thuận lợi, nhưng nhiều cổ phiếu đã giảm 30–50% và SGI Capital có thể tăng phân bổ khi điều kiện xuất hiện.CafeF Với ông, bỏ lỡ một đợt giải ngân tốn hơn nhiều so với vài điểm phần trăm lãi.
Cách thứ hai: khóa trọn 12 tháng, cần thì phá sổ
Nếu giữ đủ kỳ, 1 tỷ đồng ở mức 7,5% cho khoảng 75 triệu đồng tiền lãi, hơn cách thứ nhất khoảng 27,5 triệu đồng. Ở mức 9,6% của chương trình ưu đãi, con số lên khoảng 96 triệu đồng.
Rủi ro nằm ở một lần phá sổ. Giả sử đến tháng thứ sáu bạn cần toàn bộ số tiền. Với lãi không kỳ hạn 0,5%/năm, sáu tháng gửi chỉ mang về khoảng 2,5 triệu đồng, trong khi cùng sáu tháng đó, cách xoay vòng đã cho khoảng 23,75 triệu đồng. Một lần phá sổ giữa năm vì thế làm bạn mất khoảng 21 triệu đồng so với xoay vòng, gần bằng toàn bộ phần lãi cao hơn mà sổ 12 tháng hứa hẹn. Với sổ hưởng ưu đãi kèm điều kiện không tất toán trước hạn, bạn còn mất luôn phần cộng thêm.
Chính ông Phúc cũng thừa nhận, khi thị trường vào giai đoạn thuận lợi, cơ hội thường đủ lớn để nhà đầu tư không phải quá cân nhắc chuyện tất toán trước hạn.CafeF Tuy vậy, ông chọn không chờ đến lúc đó mới xoay xở. Cách khóa trọn một sổ hợp nhất với khoản tiền mà bạn gần như chắc chắn không đụng tới trong 12 tháng.
Cách thứ ba: chia thành nhiều sổ nhỏ
Thay vì một sổ 1 tỷ đồng, bạn chia thành năm sổ 200 triệu đồng, mỗi sổ kỳ hạn 12 tháng. Khi cần tiền, bạn chỉ phá đúng số sổ cần dùng, các sổ còn lại vẫn giữ nguyên lãi. Quy định đã cho phép rút một phần, nhưng không phải sản phẩm nào cũng hỗ trợ, nên tách sổ riêng giúp bạn chủ động hơn. Hãy hình dung nó như việc chia tiền vào nhiều phong bì thay vì dồn vào một két sắt.
Phép tính cho thấy vì sao cách này đáng cân nhắc. Giả sử đến tháng thứ sáu bạn cần 400 triệu đồng để mua cổ phiếu:
- Năm sổ 200 triệu ở mức 7,5%: ba sổ giữ đủ kỳ cho khoảng 45 triệu đồng, hai sổ phá giữa năm cho khoảng 1 triệu đồng. Tổng cộng khoảng 46 triệu đồng.
- Xoay vòng kỳ hạn 1 tháng ở mức 4,75%: 600 triệu gửi cả năm cho khoảng 28,5 triệu đồng, 400 triệu gửi sáu tháng cho khoảng 9,5 triệu đồng. Tổng cộng khoảng 38 triệu đồng.
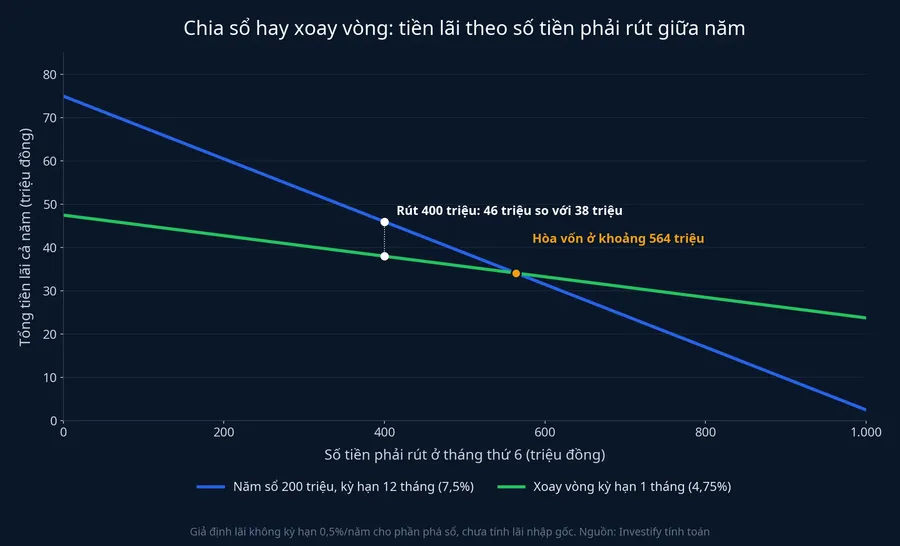
Dù đã phải phá hai sổ, cách chia sổ vẫn hơn xoay vòng khoảng 8 triệu đồng. Điểm hòa vốn rơi vào khoảng hơn một nửa số tiền, cụ thể quanh 560 triệu đồng: chỉ khi phải rút nhiều hơn mức đó ngay giữa năm, xoay vòng mới cho nhiều lãi hơn. Nếu bạn không cần đến đồng nào, năm sổ vẫn cho đủ khoảng 75 triệu đồng như cách thứ hai. Cách này hợp với người muốn giữ tiền chờ cơ hội nhưng chưa biết khi nào và cần bao nhiêu, tức là phần lớn nhà đầu tư cá nhân.
Đặt ba cách cạnh nhau
| Tiêu chí (1 tỷ đồng, 12 tháng) | Xoay vòng 1–3 tháng | Khóa trọn một sổ 12 tháng | Năm sổ 200 triệu |
|---|---|---|---|
| Lãi nếu không cần rút | ~47,5 triệu | ~68–75 triệu | ~68–75 triệu |
| Cần 400 triệu ở tháng thứ 6 | ~38 triệu | Phải phá cả sổ nếu sản phẩm không cho rút một phần | ~46 triệu (ở 7,5%) |
| Hợp với ai | Có kế hoạch giải ngân cụ thể, theo dõi sát | Tiền chắc chắn không dùng trong năm | Chờ cơ hội nhưng chưa rõ thời điểm và số tiền |
Các số trong bảng tính từ lãi suất niêm yết ngày 26/9, giả định lãi không kỳ hạn 0,5%/năm, chưa tính lãi nhập gốc.
Còn một yếu tố phụ đáng nhắc tới. Lãi suất kỳ hạn dài đang ở vùng cao. Nếu còn tăng tiếp, người xoay vòng ngắn hạn có thể khóa sổ 12 tháng ở mức cao hơn sau này. Ngược lại, nếu lãi giảm, người đã khóa từ bây giờ giữ được mức hiện tại. Không ai biết chắc chiều nào sẽ xảy ra, nên yếu tố này không đủ để đảo thứ tự ở trên.
Nhà đầu tư mới có nên làm như người quản lý quỹ
Lựa chọn của ông Phúc hợp lý với chính hoàn cảnh của ông: một người chuyên nghiệp, theo dõi thị trường hằng ngày, có sẵn danh sách doanh nghiệp đang chờ giá. Với người chưa có kế hoạch mua cụ thể, khoảng 20–27 triệu đồng lãi bỏ lại trên mỗi 1 tỷ đồng là một chi phí thật. Chi phí ấy không tự động trở thành sự khôn ngoan chỉ vì một nhà quản lý quỹ cũng làm vậy.
Vì thế, với phần lớn nhà đầu tư cá nhân, cách chia nhiều sổ 12 tháng là điểm xuất phát hợp lý hơn xoay vòng ngắn hạn. Phần có kế hoạch giải ngân rõ trong vài tháng tới thì để ở kỳ hạn ngắn. Mức ưu đãi kèm điều kiện không tất toán trước hạn chỉ nên dành cho phần tiền chắc chắn giữ đủ kỳ. Kết luận này chỉ đảo chiều khi bạn biết trước mình sẽ cần hơn một nửa số tiền trong nửa đầu năm. Còn nếu đang có nợ vay lãi cao, chính ông Phúc cũng cho rằng nên ưu tiên trả bớt nợ trước khi tính chuyện đầu tư.CafeF
Câu hỏi giúp bạn chia tỷ lệ là: trong 12 tháng tới, bạn đã có danh sách mã và mức giá cụ thể cho bao nhiêu phần số tiền này? Phần đó xứng đáng được giữ ở kỳ hạn ngắn. Với phần còn lại, lãi kỳ hạn 12 tháng đang trả cho bạn một khoản tiền rõ ràng để chờ.