
Tháng 10/2020, một cán bộ quân đội nghỉ hưu ở Hà Nội đến ngân hàng. Theo lời bà kể lại tại tòa, bà đến để gửi tiết kiệm lấy lãi. Ngày 19/10/2020, bà Nguyễn Thị V. ký một hợp đồng bảo hiểm nhân thọ với công ty mà báo chí chỉ ghi tắt là Công ty TNHH B.VietnamNet Phí đóng mỗi năm hơn 60 triệu đồng, kéo dài 8 năm.Tiền Phong
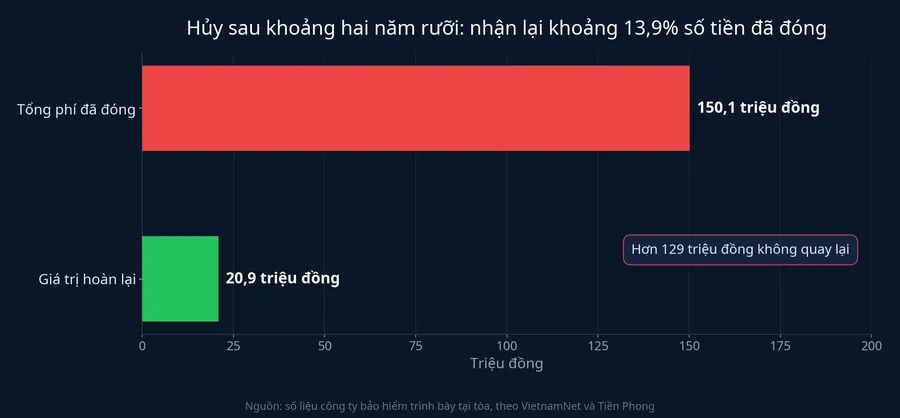
Khoảng hai năm rưỡi sau, bà đã đóng hơn 150,1 triệu đồng và muốn dừng lại. Số tiền công ty trả về là hơn 20,9 triệu đồng. Câu chuyện này không phải một vụ lừa đảo theo nghĩa pháp lý, vì tòa hai cấp đều công nhận hợp đồng có hiệu lực. Điều đáng tìm hiểu là hơn 129 triệu đồng còn lại đã đi đâu, khi hồ sơ không nhắc tới khoản thua lỗ đầu tư nào.
Từ quầy giao dịch đến phiên tòa phúc thẩm
Sản phẩm bà V. ký là loại "đầu tư linh hoạt", số tiền bảo hiểm 672 triệu đồng, kèm quyền lợi bệnh hiểm nghèo 200 triệu đồng. Hợp đồng đáo hạn khi bà 99 tuổi.VietnamNet Bà cho biết nhân viên tư vấn nói rằng đóng đủ 8 năm sẽ nhận lại cả gốc lẫn lãi khoảng 16%/năm. Phía công ty khẳng định bảng minh họa quyền lợi và điều khoản sản phẩm không có dòng nào ghi mức lãi đó.
Ngày 11/4/2023, bà yêu cầu hủy hợp đồng và đòi lại toàn bộ số phí đã đóng. Công ty trả lời rằng giá trị hoàn lại của hợp đồng lúc đó là hơn 20,9 triệu đồng, tức khoảng 13,9% số tiền bà đã nộp.VietnamNet Bà khởi kiện, yêu cầu tuyên hợp đồng vô hiệu. Ngày 14/8/2024, TAND quận Đống Đa bác yêu cầu này và chỉ buộc công ty trả 20,9 triệu. Bản án phúc thẩm số 766/2024/DS-PT ngày 27/12/2024 của TAND TP Hà Nội giữ nguyên quyết định đó.Tiền Phong
Năm đầu tiên: tiền phí chưa vào tài khoản đầu tư bao nhiêu
Để hiểu con số 20,9 triệu, cần biết cách loại hợp đồng này vận hành. Bạn có thể hình dung mỗi đồng phí đóng vào đi qua một cái phễu chia hai ngả. Một ngả chảy vào tài khoản đầu tư đứng tên khách hàng. Ngả còn lại dùng để trả các khoản phí theo sản phẩm. Theo trình bày của Công ty B. tại tòa, tỷ lệ chảy vào quỹ đầu tư thay đổi theo từng năm và tăng dần ở những năm sau.VietnamNet
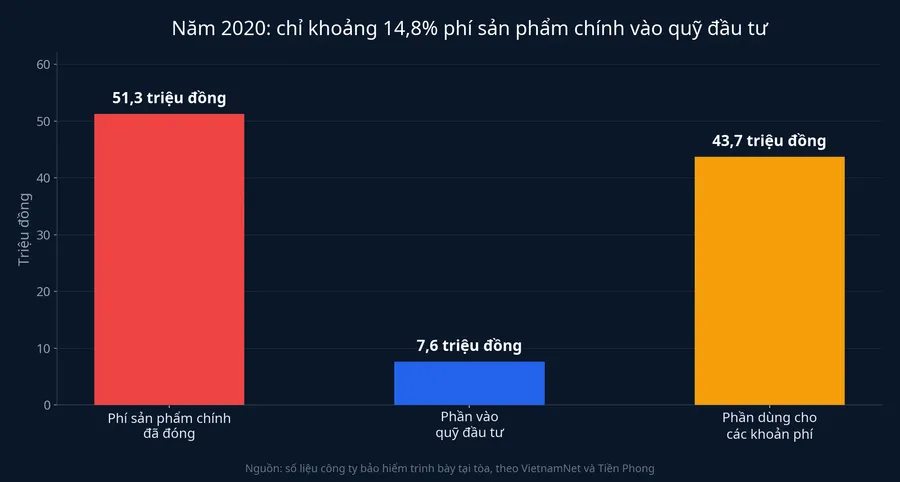
Số liệu của chính hợp đồng này cho thấy cái phễu đó hẹp đến mức nào ở năm đầu. Năm 2020, bà V. đóng hơn 51,3 triệu đồng phí cho sản phẩm chính. Chỉ hơn 7,6 triệu đồng trong số đó được đưa vào quỹ đầu tư, tương đương khoảng 14,8%. Khoảng 43,7 triệu đồng còn lại dùng cho các khoản phí theo sản phẩm.VietnamNet
Sau khi trừ tiếp các khoản phí và điều chỉnh theo hợp đồng, tài khoản của bà cuối năm 2020 còn hơn 5,3 triệu đồng. Cuối năm 2021, con số này là hơn 8 triệu đồng. Đến cuối năm 2022, tài khoản lên hơn 20,3 triệu đồng.VietnamNet
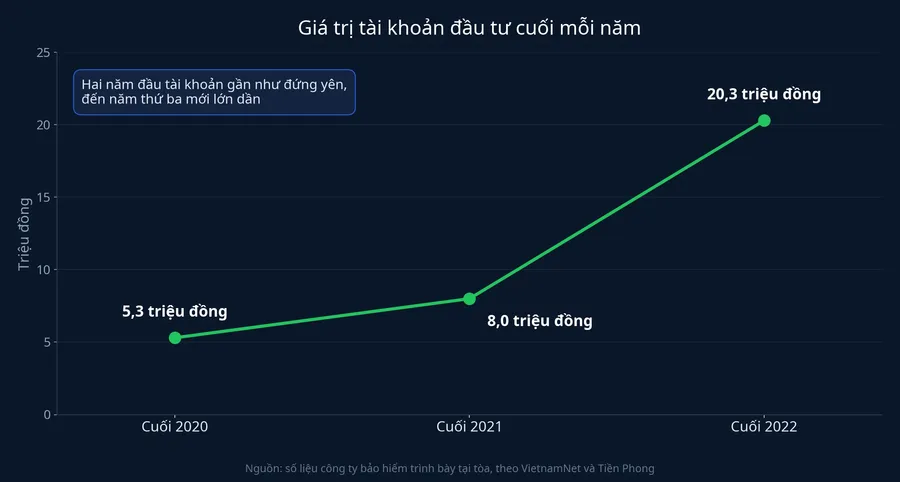
Nói đơn giản thì tài khoản gần như đứng yên trong hai năm đầu, đến năm thứ ba mới bắt đầu lớn dần, đúng lúc tỷ lệ phí vào quỹ tăng lên. Bà V. dừng lại khi tài khoản vừa bắt đầu tích lũy, còn phần phí nặng nhất của những năm đầu thì đã bị trừ xong.
Giá trị hoàn lại khác tổng tiền đã đóng
Đây là khái niệm quan trọng nhất của câu chuyện. Khi hủy hợp đồng trước hạn, người mua không nhận lại số phí đã đóng mà nhận giá trị hoàn lại. Với sản phẩm có tài khoản đầu tư, con số này bằng giá trị tài khoản trừ đi phí chấm dứt hợp đồng (nếu có) và các khoản nợ (nếu có).AIA Việt Nam Tòa phúc thẩm cũng dựa vào chính điều khoản sản phẩm để xác định rằng khách hàng có quyền chấm dứt hợp đồng trước thời hạn, nhưng khi đó chỉ nhận giá trị hoàn lại.
Vì vậy giá trị hoàn lại thường thấp nhất ở những năm đầu, khi có hai lực cùng kéo xuống. Tài khoản còn nhỏ vì phần lớn phí chưa được phân bổ vào quỹ. Phí chấm dứt hợp đồng, nếu sản phẩm có quy định, thường cũng cao nhất trong giai đoạn này. Mức cụ thể khác nhau theo từng sản phẩm và từng công ty, nên con số đáng tin duy nhất là bảng giá trị hoàn lại in trong chính hợp đồng của người mua.
Cũng cần nói cho công bằng: hơn 129 triệu đồng không quay lại không có nghĩa là mất trắng toàn bộ. Trong hai năm rưỡi, bà V. vẫn được bảo hiểm với số tiền 672 triệu đồng và quyền lợi bệnh hiểm nghèo 200 triệu đồng. Một phần phí là chi phí cho sự bảo vệ đó, dù không có sự kiện bảo hiểm nào xảy ra. Vấn đề nằm ở chỗ người chỉ định gửi tiết kiệm thì ngay từ đầu không có nhu cầu mua sự bảo vệ này.
Vì sao tòa không tuyên hợp đồng vô hiệu
Bà V. cho rằng hợp đồng mang tính mặc định, hai bên không ký trực tiếp, câu chữ dài và khó hiểu. Hồ sơ còn ghi thu nhập cá nhân của bà là 50 triệu đồng/tháng, điều bà nói không đúng với một cán bộ quân đội nghỉ hưu.VietnamNet
Phía Công ty B. phản bác bằng hồ sơ. Theo công ty, ngày 12/10/2020, bà đã xác nhận hồ sơ yêu cầu bảo hiểm bằng chữ ký điện tử và mã OTP, tự kê khai thông tin sức khỏe, tài chính và nghề nghiệp. Hợp đồng cho bà 21 ngày cân nhắc để sửa đổi hoặc hủy mà không mất chi phí, và bà không phản đối trong khoảng thời gian này. Các thông báo giá trị tài khoản năm 2020, 2021 và 2022 đều được gửi đi và bà đều đã nhận.
Tòa phúc thẩm nhận định bà có đầy đủ năng lực hành vi dân sự, đã thực hiện hợp đồng liên tục từ năm 2020 đến 2023, và không đưa ra được tài liệu chứng minh mình bị lừa dối hay tư vấn sai. Lời hứa lãi 16% chỉ nằm trong lời kể, không có trên giấy. Bài học rút ra khá rõ: trong tranh chấp hợp đồng, mã OTP và chữ ký điện tử có giá trị như chữ ký tay, còn lời tư vấn miệng ở quầy nếu không được ghi lại thì gần như không chứng minh được gì.
Sổ tiết kiệm và hợp đồng bảo hiểm khác nhau ở đâu
Hai sản phẩm này có thể được giới thiệu ở cùng một quầy, nhưng bản chất khác hẳn nhau.
- Quyền rút tiền: tiền gửi tiết kiệm là tiền của người gửi. Rút trước hạn thường chỉ mất phần lãi theo kỳ hạn, tiền gốc vẫn còn. Với hợp đồng bảo hiểm có tài khoản đầu tư, hủy sớm chỉ nhận giá trị hoàn lại, có thể thấp hơn rất nhiều so với tổng phí đã đóng.
- Cam kết đóng tiền: sổ tiết kiệm không bắt người gửi nộp thêm. Hợp đồng của bà V. là cam kết đóng hơn 60 triệu đồng mỗi năm trong 8 năm, và chỉ khi đi hết chặng dài thì phần phí nặng ở những năm đầu mới được bù dần.
- Khi cần tiền giữa chừng: với sổ tiết kiệm, cần tiền thì rút. Với hợp đồng bảo hiểm, cần tiền trong vài năm đầu là rơi đúng vào lúc giá trị hoàn lại thấp nhất.
Bạn có thể hiểu đơn giản: sổ tiết kiệm là nơi giữ tiền, còn hợp đồng bảo hiểm có tài khoản đầu tư là một cam kết dài hạn để mua sự bảo vệ, kèm một phần tích lũy. Khoản tiền nhàn rỗi định dùng trong vài năm tới hợp với sổ tiết kiệm hơn. Hợp đồng bảo hiểm chỉ hợp lý khi người mua thật sự cần quyền lợi bảo vệ và chắc chắn đóng đủ nhiều năm.
Khung pháp lý đã khác từ năm 2023
Hợp đồng của bà V. được ký năm 2020, trước khi các quy định mới có hiệu lực. Từ đó đến nay, người mua bảo hiểm qua ngân hàng đã có thêm nhiều lớp bảo vệ.
Luật Kinh doanh bảo hiểm 2022, có hiệu lực từ ngày 1/1/2023, đã đưa quyền cân nhắc 21 ngày vào Điều 35. Với hợp đồng có thời hạn trên 1 năm, trong 21 ngày kể từ khi nhận hợp đồng, bên mua được từ chối tiếp tục tham gia và được hoàn lại phí đã đóng, sau khi trừ chi phí hợp lý nếu có.Dân trí
Thông tư 67/2023/TT-BTC của Bộ Tài chính yêu cầu quá trình tư vấn sản phẩm bảo hiểm liên kết đầu tư phải được ghi âm và lưu trữ ít nhất 5 năm.VietnamPlus Thông tư này cũng cấm ngân hàng chào bán bảo hiểm liên kết đầu tư trong vòng 60 ngày trước và sau ngày giải ngân toàn bộ khoản vay.Tạp chí Tài chính
Luật Các tổ chức tín dụng 2024, có hiệu lực từ 1/7/2024, nghiêm cấm ngân hàng gắn việc bán bảo hiểm không bắt buộc với việc cung cấp sản phẩm, dịch vụ ngân hàng dưới mọi hình thức.Báo Đồng Nai Nói cách khác, mua bảo hiểm không được là điều kiện để gửi tiền hay vay tiền.
Với bà V., quy định ghi âm tư vấn có thể đã làm vụ kiện diễn ra khác đi, vì lời hứa lãi 16%, nếu có thật, sẽ nằm trong bản ghi. Với người mua hôm nay, bản ghi âm đó là bằng chứng quan trọng nhất nếu về sau xảy ra tranh chấp.
Đang cầm hợp đồng tương tự: đọc gì trước khi hủy
Hủy hay tiếp tục đóng tùy vào hoàn cảnh từng người, nhưng các con số cần đọc thì giống nhau.
Trước hết là bảng giá trị hoàn lại theo từng năm trong bảng minh họa hoặc điều khoản hợp đồng. Bảng này cho biết nếu hủy ở năm thứ ba, thứ năm hay thứ tám thì nhận về bao nhiêu. Năm nào giá trị hoàn lại còn thấp xa so với tổng phí đã đóng, hủy vào năm đó nghĩa là chốt khoản chênh ở mức lớn nhất.
Tiếp theo là thông báo giá trị tài khoản hằng năm mà công ty bảo hiểm gửi. Đặt con số này cạnh tổng phí đã đóng để thấy tài khoản đang đi theo nhịp nào so với bảng minh họa ban đầu.
Cuối cùng là phí chấm dứt hợp đồng còn áp dụng thêm bao nhiêu năm. Những câu nên hỏi công ty bảo hiểm là đến năm nào thì phí này về 0, và điều khoản sản phẩm có lựa chọn nào khác ngoài hủy hẳn.
Nhìn lại câu chuyện của bà V., theo chính số liệu công ty bảo hiểm trình bày tại tòa, khoản hụt chủ yếu đến từ cấu trúc phí đã ghi sẵn trong hợp đồng, cộng với việc hủy đúng vào những năm cấu trúc đó nặng nhất. Với người mới ký, 21 ngày cân nhắc là khoảng thời gian duy nhất có thể rút lui mà gần như không mất tiền. Qua mốc đó, mỗi quyết định hủy đều nên được đặt cạnh bảng giá trị hoàn lại trước khi ký tên.