

Phiên 25/9, giá cao su kỳ hạn đóng cửa ở 254 US cent/kg, vượt qua mức đỉnh 13 năm vừa lập hồi đầu tháng.DN&HN Sang ngày 26/9, giá cao su kỳ hạn trên sàn Osaka (Nhật Bản) có lúc chạm mức cao nhất 15 năm.Thời báo TCVN Trên sàn chứng khoán, phiên sáng 25/9 ghi nhận GVR tăng 2,4%, DRI tăng 4% và PHR tăng 1,9%, trong lúc VN-Index vẫn giằng co quanh tham chiếu.Người Quan Sát
Trên bảng điện, cả nhóm cao su đang chạy theo cùng một tin. Nhìn vào báo cáo tài chính bán niên thì khác: tiền lãi của từng mã đến từ những nguồn không giống nhau. Có doanh nghiệp sống chủ yếu bằng tiền bán mủ, có doanh nghiệp mà khoản lãi lớn nhất nửa đầu năm lại là tiền đền bù khi giao đất cao su cho khu công nghiệp. Vì vậy, cùng một đợt tăng giá mủ sẽ tác động lên lợi nhuận mỗi mã với độ mạnh rất khác nhau.
Giá cao su đi lên nhờ đâu
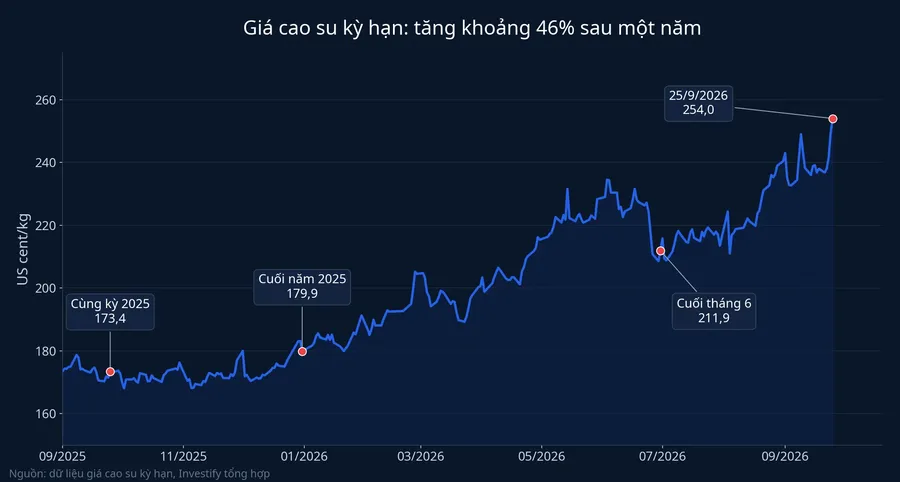
Nhìn vào con số, mức tăng của giá cao su không nhỏ. Từ cuối năm 2025 đến nay, giá cao su kỳ hạn đã tăng khoảng 41%, từ 179,9 lên 254 US cent/kg. So với cùng ngày năm ngoái (173,4 US cent/kg), mức tăng là khoảng 46%. Riêng từ cuối tháng 6, giá đã cộng thêm gần 20%, từ 211,9 lên 254 US cent/kg.
Lực đẩy chính đến từ phía nguồn cung. Mưa lớn ở Thái Lan làm gián đoạn việc cạo mủ tại nhiều vùng trọng điểm, đẩy giá cao su cục ở nước này lên 73,8 baht/kg ngày 21/9, cao hơn 44,56% so với cùng kỳ năm ngoái. Nỗi lo El Niño làm giảm sản lượng ở châu Á cũng góp phần giữ giá ở vùng cao.DN&HN
Giá dầu là mắt xích thứ hai, nhưng cần đặt đúng vị trí của nó. Cao su tổng hợp được làm từ nguyên liệu hóa dầu, nên khi dầu đắt thì cao su tổng hợp đắt theo, và các nhà sản xuất lốp, găng tay có ít lý do hơn để chuyển từ cao su tự nhiên sang cao su tổng hợp. Giá cao su tổng hợp tại Trung Quốc hiện ở mức 15.566,67 nhân dân tệ/tấn, cao hơn khoảng 28% so với cùng kỳ, trong khi dầu Brent đóng cửa phiên 25/9 ở 104,93 USD/thùng. Tuy vậy, đây chỉ là yếu tố hỗ trợ. Có những phiên dầu thô suy yếu kéo giá cao su tổng hợp đi xuống, còn giá cao su tự nhiên chỉ bị kìm đà chứ vẫn được nâng đỡ bởi lo ngại nguồn cung.DN&HN
Phía cầu thì chưa đồng thuận hoàn toàn. Lượng cao su tự nhiên Trung Quốc nhập khẩu trong tháng 8 chỉ đạt 486.000 tấn, giảm 6,7% so với cùng kỳ và thấp nhất trong 6 năm.DN&HN Con số này có thể đọc theo hai cách: hoặc nguồn hàng đang khan hiếm, hoặc người mua lớn nhất thế giới đang dè dặt. Chính MBS Research, dù lạc quan về ngành, cũng nêu rủi ro giá giảm nếu nhu cầu mua xe ở Trung Quốc và Mỹ suy yếu, hoặc nguồn cung đạt chuẩn từ châu Phi tăng lên.Người Quan Sát
Đặt các mã cạnh nhau: tiền lãi đến từ đâu
Các số liệu dưới đây lấy từ báo cáo tài chính bán niên 2026. Đây là kỳ báo cáo gần nhất hiện có, phản ánh nửa đầu năm, khi giá cao su còn thấp hơn đáng kể so với hiện nay. Điều đáng chú ý trong báo cáo tài chính của nhóm này là dòng "lợi nhuận khác", nơi ghi nhận tiền bồi thường đất và thu nhập thanh lý vườn cây.
PHR: lãi nhờ đất là chính
Cao su Phước Hòa (PHR) lãi sau thuế 655 tỷ đồng trong 6 tháng đầu năm, gấp 3,3 lần cùng kỳ. Theo giải trình của công ty, lợi nhuận từ hoạt động kinh doanh chỉ tăng 80 tỷ đồng, còn lợi nhuận khác tăng tới 492 tỷ đồng. Phần tăng này gồm 323 tỷ đồng tiền bồi thường tại khu công nghiệp VSIP III và 172 tỷ đồng từ dự án của Thaco (khu công nghiệp Bắc Tân Uyên 1).Tuổi Trẻ
Mảng cao su và gỗ của PHR vẫn tăng trưởng, với doanh thu nửa đầu năm đạt 832 tỷ đồng, tăng 34,6%. Tuy nhiên, câu chuyện lớn của mã này nằm ở quỹ đất. Theo ước tính của Mirae Asset, PHR có thể ghi nhận hơn 3.500 tỷ đồng tiền đền bù trong giai đoạn 2026–2027, riêng năm 2026 khoảng 1.500 tỷ đồng.Báo Pháp luật Đặt cạnh con số đó, phần lãi tăng thêm nhờ giá mủ là nhỏ.
TRC: lãi gộp giảm, lợi nhuận khác gánh
Cao su Tây Ninh (TRC) lãi sau thuế nửa đầu năm 141,76 tỷ đồng, tăng 34,7%.Báo Pháp luật Mức tăng này không đến từ bán mủ. Lãi gộp của công ty giảm 9,2%, trong khi lợi nhuận khác tăng từ 1 tỷ lên 50 tỷ đồng, phần lớn nhờ thanh lý vườn cây. Theo MBS, biên lãi gộp mảng mủ của TRC đi xuống vì công ty bán nhiều mủ tạp.Tuổi Trẻ
Kế hoạch cả năm của TRC còn phụ thuộc vào đất nhiều hơn nữa. Ban điều hành kỳ vọng khoản đền bù tại khu công nghiệp Hiệp Thạnh (khoảng 495 ha) mang về khoảng 500 tỷ đồng trong nửa cuối năm, giúp lãi cả năm đạt 636 tỷ đồng. Sau 6 tháng, công ty mới hoàn thành 28,9% mục tiêu lợi nhuận.Báo Pháp luật Với TRC, thời điểm tiền đền bù được hạch toán quan trọng hơn giá mủ.
GVR: hai nguồn gần ngang nhau
Tập đoàn Công nghiệp Cao su Việt Nam (GVR) lãi sau thuế 4.947 tỷ đồng, tăng 69%. Trong phần lãi trước thuế tăng thêm 2.308 tỷ đồng, lợi nhuận khác đóng góp 1.286 tỷ đồng, nhiều hơn mức tăng 1.062 tỷ đồng của lãi gộp từ bán hàng. Tiền bồi thường, hỗ trợ thiệt hại lên 956 tỷ đồng, trong khi cùng kỳ chỉ có 89 tỷ đồng. Thu nhập từ thanh lý cây cao su cũng tăng từ 737 tỷ lên 1.028 tỷ đồng.Tuổi Trẻ
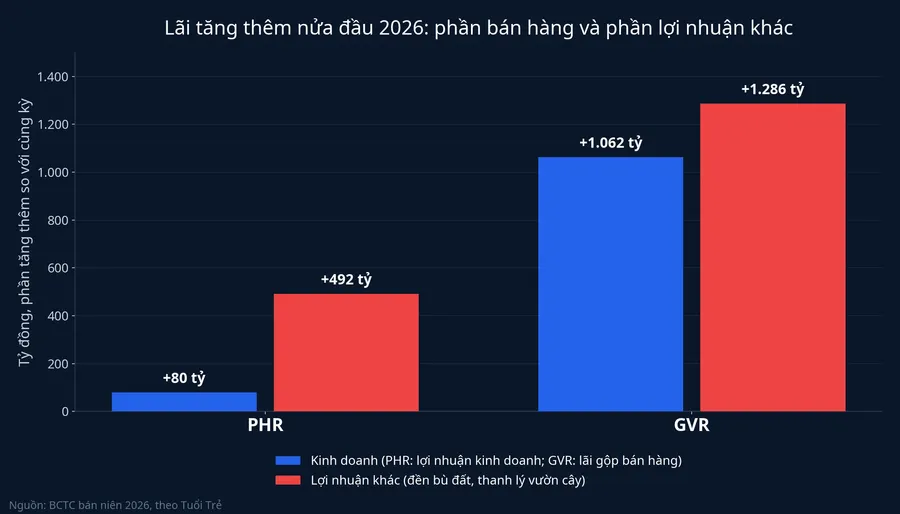
Vì thế, GVR đứng giữa hai nhóm. Giá mủ có ảnh hưởng thật tới lợi nhuận tập đoàn, nhưng đất và vườn cây thanh lý cũng chiếm một nửa câu chuyện. MBS còn nêu thêm một động lực riêng: theo đánh giá của công ty chứng khoán này, Quyết định 40/2026/QĐ-TTg đã ban hành mở ra kỳ vọng Nhà nước giảm tỷ lệ sở hữu tại GVR trong giai đoạn 2026–2030.Người Quan Sát
DRI và DPR: lãi nằm ở phần bán hàng
Ở chiều ngược lại, Cao su Đắk Lắk (DRI) và Cao su Đồng Phú (DPR) gần như không có lợi nhuận khác trong kỳ, lãi tăng nhờ phần bán hàng. Với DRI, MBS cho rằng doanh thu bán mủ tăng mạnh vì công ty bán được lượng hàng tồn kho từ năm 2025 vào đầu năm 2026 với giá tốt.Tuổi Trẻ Đây là mã có cơ cấu lợi nhuận gắn trực tiếp nhất với giá mủ trong nhóm.
DPR phức tạp hơn một chút. Lãi sau thuế nửa đầu năm đạt 146,1 tỷ đồng, tăng 40,2%. Sản lượng tiêu thụ đạt 5.779,89 tấn, cao hơn 92% so với cùng kỳ, nhưng giá bán bình quân lại thấp hơn 3,85%. Ngoài ra, công ty có hơn 158 tỷ đồng thu nhập từ thanh lý vườn cây cao su.Tin nhanh CK Nói cách khác, tiền thanh lý cây của DPR được ghi vào phần kinh doanh, chứ không nằm ở dòng lợi nhuận khác như TRC hay GVR.
Điều bảng so sánh cho thấy
Chi tiết giá bán bình quân của DPR là chỗ nhà đầu tư dễ bỏ qua. Giá cao su kỳ hạn chạy trước, còn giá doanh nghiệp thực nhận đi sau, vì phụ thuộc vào thời điểm ký hợp đồng, chủng loại mủ và lượng hàng bán ra trong kỳ. Nửa đầu năm, giá thế giới đã tăng mà giá bán bình quân của DPR vẫn thấp hơn cùng kỳ. Riêng mức tăng gần 20% kể từ cuối tháng 6 hoàn toàn chưa đi vào số liệu bán niên. Nếu giá giữ được ở vùng hiện nay, tác động lên lãi bán mủ sẽ hiện rõ hơn trong báo cáo quý III và quý IV.
Từ đó, có thể xếp các mã theo mức nhạy với giá mủ:
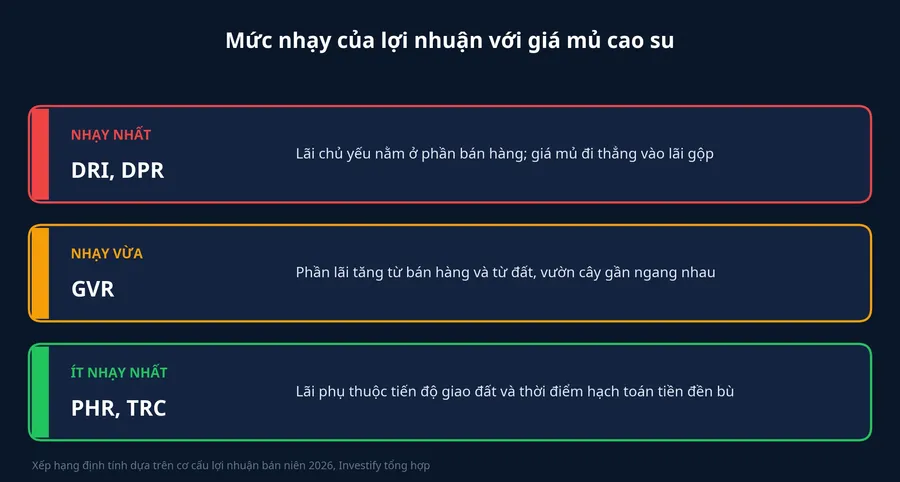
- Nhạy nhất: DRI, rồi đến DPR. Lợi nhuận của hai mã này nằm chủ yếu ở phần bán hàng, nên giá mủ cao kéo dài sẽ đi thẳng vào lãi gộp.
- Nhạy vừa: GVR, nơi phần lãi tăng thêm từ bán hàng và từ đất, vườn cây thanh lý gần ngang nhau.
- Ít nhạy nhất: PHR và TRC. Lợi nhuận của hai mã này phụ thuộc vào tiến độ giao đất và thời điểm hạch toán tiền đền bù nhiều hơn giá mủ, trong đó TRC còn có biên lãi gộp mảng mủ đang đi xuống.
Vậy nhóm lãi nhờ đất có an toàn hơn khi giá cao su quay đầu không? Xét ở một mặt thì có. Với khu công nghiệp hoặc dự án không do Nhà nước làm chủ đầu tư, đơn giá bồi thường được thỏa thuận và thanh toán một lần, không đi theo giá cao su kỳ hạn.Người Quan Sát Xét ở mặt khác, khoản thu này không lặp lại, thời điểm ghi nhận có thể trễ so với kế hoạch, và khoản đã hạch toán xong sẽ tạo nền so sánh cao cho năm sau. Rủi ro của nhóm đất vì thế nằm ở thủ tục pháp lý và tiến độ giao đất, chứ không nằm ở thời tiết Thái Lan.
Mỗi nhóm phản ánh một câu chuyện khác nhau
Kết luận từ bảng so sánh khá rõ: đợt tăng giá cao su hiện nay chủ yếu là câu chuyện lợi nhuận của DRI và DPR, một phần của GVR, và chỉ là phần phụ với PHR, TRC. Với DRI và DPR, lợi nhuận phản ánh giá cao su rõ nhất. Đổi lại, đây cũng là nhóm chịu tác động trực tiếp nhất nếu thời tiết Đông Nam Á cải thiện, hoặc nhu cầu Trung Quốc tiếp tục yếu và kéo giá xuống.
Với PHR và TRC, câu hỏi chính không phải giá mủ mà là ngày tiền đền bù thực sự về và được ghi vào báo cáo tài chính. Khoản khoảng 500 tỷ đồng của TRC tại Hiệp Thạnh trong nửa cuối năm là mốc cụ thể nhất để kiểm chứng. GVR nằm ở giữa, hưởng cả hai nguồn nhưng không nguồn nào chiếm trọn.
Thứ tự này là vị thế trong chu kỳ giá hiện tại, không phải lợi thế cố định. Khi giá cao su hạ nhiệt, thứ tự nhạy vẫn giữ nguyên nhưng chiều tác động sẽ đảo ngược: nhóm bán mủ chịu thiệt trước, nhóm lãi nhờ đất ít bị ảnh hưởng hơn. Báo cáo quý III, dự kiến công bố trong tháng 10, sẽ là lần đầu tiên số liệu của các doanh nghiệp phản ánh đợt tăng gần 20% của giá cao su kể từ cuối tháng 6. Tín hiệu cần theo dõi là giá bán bình quân của DRI, DPR có bắt kịp giá kỳ hạn hay không, và tiền đền bù của TRC có về đúng hẹn hay không.