
Phiên 24/9, trên cùng một thị trường liên ngân hàng, tiền đồng có hai mức giá rất khác nhau. Ngân hàng vay nhau một đêm chỉ mất 1%/năm, còn vay kỳ hạn một tháng vẫn mất 6,15%/năm.CafeBiz Khoảng cách giữa hai mức giá là hơn 5 điểm phần trăm, trong cùng một ngày.
Tuần qua, không ít tít báo dùng chữ "lao dốc về 1%". Đọc lướt, người mới dễ nghĩ tiền trong hệ thống ngân hàng đã dư thừa và lãi suất tiết kiệm sắp giảm theo. Suy luận ấy không vô căn cứ, vì lãi suất liên ngân hàng là giá vốn gốc của các ngân hàng. Tuy nhiên, khi đặt các kỳ hạn cạnh nhau, bức tranh hẹp hơn nhiều so với con số 1%.
Lãi suất qua đêm giảm từ 7% về 1% trong ba phiên
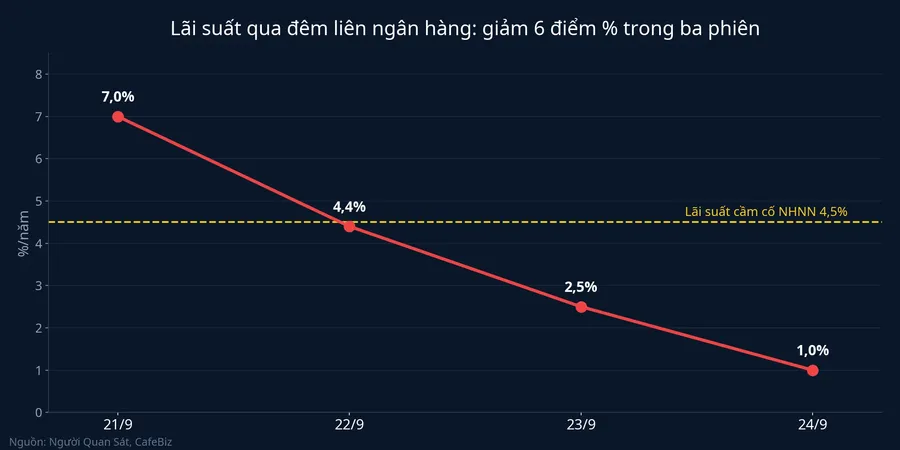
Lãi suất qua đêm là giá mà ngân hàng trả khi vay nhau đúng một đêm, thường để bù chỗ thiếu tạm thời trong thanh toán hoặc dự trữ bắt buộc. Trong tuần 21–25/9, kỳ hạn này đi một vòng rất nhanh: 7% phiên 21/9, 4,4% phiên 22/9, 2,5% phiên 23/9 và 1% phiên 24/9.Người Quan Sát Chỉ sau ba phiên, lãi suất qua đêm đã giảm 6 điểm phần trăm.
Nhịp giảm ấy bắt nguồn từ một cơn thiếu tiền trước đó. Trong tuần 14–18/9, Ngân hàng Nhà nước (NHNN) hút ròng khoảng 62.543 tỷ đồng qua thị trường mở, đưa lượng vốn cho vay cầm cố giấy tờ có giá còn lưu hành xuống khoảng 152.488 tỷ đồng.CafeF Thiếu hụt tích lại suốt tuần, và đến đầu tuần mới thì bộc lộ ra ở mức 7%.
Phiên 21/9, NHNN chào thầu tổng cộng 63.000 tỷ đồng trên kênh cầm cố. Các tổ chức tín dụng trúng thầu khoảng 57.066 tỷ đồng, và NHNN bơm ròng gần 47.915 tỷ đồng chỉ trong một phiên.CafeBiz Cùng ngày, NHNN mở thêm kênh hoán đổi ngoại tệ kỳ hạn 7 ngày với khối lượng tối đa 2 tỷ USD.CafeF Cần lưu ý rằng 2 tỷ USD chỉ là hạn mức, còn lượng thực tế các ngân hàng đã dùng chưa được công bố.
Từ 22/9, dòng tiền đổi chiều. NHNN hút ròng lần lượt 650 tỷ đồng, 3.116 tỷ đồng và khoảng 4.518 tỷ đồng trong ba phiên 22, 23 và 24/9. Riêng phiên 24/9, NHNN chỉ chào thầu 1.000 tỷ đồng cho mỗi kỳ hạn, lãi suất giữ ở 4,5%/năm.CafeBiz Lượng vốn lưu hành trên kênh cầm cố giảm từ khoảng 200.403 tỷ đồng cuối phiên 21/9 xuống khoảng 192.119 tỷ đồng sau phiên 24/9, rồi còn khoảng 186.817 tỷ đồng sau phiên 25/9.Người Quan Sát
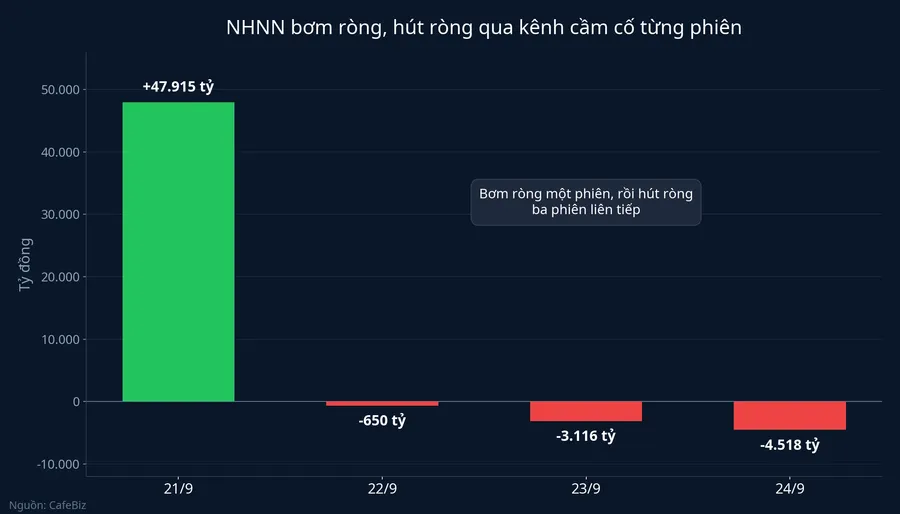
Đọc chuỗi số liệu này, có thể thấy mức 1% là kết quả của một đợt bơm tiền lớn vào đúng chỗ đang thiếu. Lượng tiền đưa vào vượt nhu cầu vay qua đêm, nên những ngân hàng dư tiền trong một đêm sẵn sàng cho vay với giá rất thấp, còn hơn để tiền nằm yên.
Các kỳ hạn dài hơn gần như đứng yên
Nếu tiền đã rẻ thật, giá vay một tuần, hai tuần hay một tháng cũng phải giảm theo. Số liệu phiên 24/9 không cho thấy điều đó: kỳ hạn 1 tuần ở mức 5,1%, 2 tuần 5,2% và 1 tháng 6,15%.CafeBiz
Khác biệt càng rõ khi so với phiên 21/9, lúc lãi suất qua đêm ở đỉnh. Hôm đó, kỳ hạn 1 tuần là 4,8%, 2 tuần 6,0% và 1 tháng 6,5%.CafeF Như vậy, trong khi lãi suất qua đêm giảm 6 điểm phần trăm, kỳ hạn 1 tháng chỉ giảm 0,35 điểm phần trăm. Kỳ hạn 1 tuần phiên 24/9 thậm chí còn cao hơn phiên 21/9.
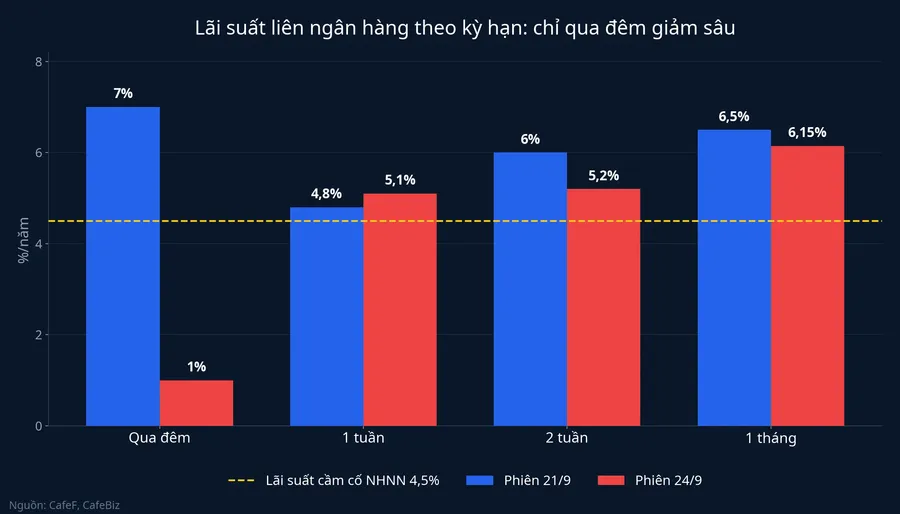
Có một mốc tham chiếu hữu ích là lãi suất NHNN cho vay qua kênh cầm cố, hiện ở mức 4,5%/năm. Lãi suất qua đêm 1% nằm rất xa bên dưới mốc này, nghĩa là với khoản vay một đêm, tiền đang thừa. Ngược lại, cả ba kỳ hạn 1 tuần, 2 tuần và 1 tháng đều nằm trên 4,5%. Để giữ được tiền quá vài ngày, các ngân hàng vẫn chấp nhận trả cao hơn cả giá vay từ NHNN.
Ba cách giải thích cho khoảng chênh
Dữ liệu hiện có chưa đủ để khẳng định nguyên nhân nào chiếm phần lớn, nhưng có ba cách giải thích đáng cân nhắc.
Phí mùa vụ cuối quý. Khoản vay một tháng tính từ 24/9 sẽ vắt qua ngày 30/9, mốc cuối quý khi nhu cầu tiền của các ngân hàng thường tăng. Một phần mức giá cao vì thế có thể chỉ là chi phí tạm thời của thời điểm này.
Tiền hỗ trợ có hạn trả. Tiền NHNN bơm ra qua kênh cầm cố có kỳ hạn từ 7 đến 91 ngày, còn hợp đồng hoán đổi ngoại tệ có kỳ hạn 7 ngày. Theo CafeF, lượng tiền đồng cung ứng qua kênh hoán đổi sẽ được thu hồi sau 7 ngày.CafeF Khi biết khoản tiền này sẽ phải trả lại, ngân hàng khó coi nó là nguồn vốn để cho vay dài.
Nhu cầu vốn nền còn lớn. Lãnh đạo ngân hàng được VnExpress dẫn lời cho rằng áp lực huy động khó giảm trong ngắn hạn, khi nhu cầu vốn cho các dự án hạ tầng lớn tăng lên.VnExpress
Dù nguyên nhân chính là gì, cả ba cách giải thích đều dẫn về cùng một điểm. Con số 1% chỉ mô tả giá tiền của một đêm, không mô tả giá vốn mà ngân hàng phải trả để có tiền cho vay trong nhiều tuần.
Mức 1% từng xuất hiện và chưa đứng được lâu
Nhìn lại vài tháng gần đây, mức 1% không phải điều mới. Theo Thời báo Ngân hàng, lãi suất qua đêm từng xuống 0,7%/năm ngày 30/7, sau đó tăng trở lại, rồi giảm về 1,19%/năm ngày 27/8.Thời báo Ngân hàng Chưa đầy bốn tuần sau mốc 27/8, kỳ hạn này đã lên 7%.
Chuỗi diễn biến ấy không chứng minh rằng lãi suất qua đêm sẽ lại bật lên. Điều nó cho thấy là mức quanh 1% thường xuất hiện ngay sau một đợt bơm tiền, xen giữa những nhịp tăng nhanh, chứ chưa phải một mặt bằng mới đã ổn định.
Phía người gửi tiền: ngân hàng vẫn cạnh tranh từng đồng
Nếu vốn đã rẻ, các ngân hàng không có lý do trả giá cao để hút tiền gửi. Thị trường tiền gửi dân cư cuối tháng 9 lại cho thấy điều ngược lại.
Theo khảo sát của VnExpress đến ngày 21/9, gần 10 ngân hàng đang chào lãi suất tiết kiệm từ 9%/năm trở lên cho khoản gửi vài trăm triệu đồng, chủ yếu qua mức thỏa thuận và mã giới thiệu của nhân viên, với mức cao nhất là 9,35%/năm. Trong khi đó, lãi suất niêm yết công khai cao nhất cho khoản gửi dưới 1 tỷ đồng chỉ là 7,9%/năm, và trong tháng chỉ có VPBank, Sacombank, UOB và SeABank tăng biểu niêm yết.VnExpress Ngay trong tuần NHNN hút tiền về, Cake by VPBank vẫn mở chương trình cộng thêm 2,2%/năm cho khách gửi lần đầu, áp dụng từ 22/9 đến hết 31/10.VietNamNet
Biểu lãi suất niêm yết gần như đứng yên, nhưng mức chào thực tế thì vẫn leo lên. Đó là dấu hiệu cạnh tranh huy động còn nóng, chỉ diễn ra kín đáo hơn so với những đợt tăng biểu lãi suất công khai.
Đọc đúng con số 1%
Bức tranh chính xác hơn là thế này: lãi suất qua đêm về 1% cho thấy cơn thiếu tiền một đêm của đầu tuần đã được xử lý, nhờ đợt bơm ròng gần 47.915 tỷ đồng phiên 21/9. Nó không cho thấy giá vốn kỳ hạn đang giảm. Kỳ hạn 1 tháng vẫn trên 6%, cao hơn lãi suất cầm cố 4,5% của NHNN, còn nhiều ngân hàng vẫn phải trả trên 9% để giữ khách gửi tiền.
Với người đang gửi tiết kiệm, sắp đáo hạn sổ hoặc đang cân nhắc các sản phẩm trả lãi cố định, hệ quả khá cụ thể. Lãi suất của các kênh này đi theo giá vốn kỳ hạn tuần và tháng, không đi theo giá một đêm. Chừng nào kỳ hạn 1 tháng liên ngân hàng còn đứng trên 6% và các ngân hàng còn chào mức thỏa thuận quanh 9%, mặt bằng lãi suất tiết kiệm khó giảm trong vài tuần tới.
Luận điểm này có thể thay đổi, và có hai tín hiệu đáng theo dõi. Tín hiệu đầu tiên xuất hiện vào tuần đầu tháng 10, sau ngày cuối quý 30/9 và khi các hợp đồng hoán đổi ngoại tệ 7 ngày đáo hạn. Nếu kỳ hạn 1 tháng khi đó lùi về gần mức 4,5% và giữ được vài phiên, khoảng chênh tuần này phần lớn chỉ là phí mùa vụ cuối quý, và sức ép tăng lãi suất huy động sẽ nhẹ đi. Ngược lại, nếu kỳ hạn 1 tháng vẫn trên 6% dù đã qua cuối quý, giá vốn cao là chuyện của cả hệ thống chứ không riêng một tuần.
Tín hiệu thứ hai nằm ở biểu lãi suất niêm yết. Khi các ngân hàng bắt đầu hạ biểu niêm yết và bớt chào mức thỏa thuận, lúc đó mới có cơ sở để nói rằng tiền đã thực sự rẻ hơn.