

Ngày 22/9, HĐQT Chứng khoán HSC (mã HCM) thông qua việc triển khai phương án chào bán riêng lẻ tối đa 200 triệu cổ phiếu, giá 23.000 đồng/cổ phiếu, cho nhà đầu tư chứng khoán chuyên nghiệp. Nếu bán hết, công ty thu về 4.600 tỷ đồng và dành toàn bộ cho vay ký quỹ, giải ngân trong năm 2026 và 2027.Tin nhanh Chứng khoán Đây vẫn là phương án. Đợt chào bán dự kiến diễn ra trong quý III và/hoặc quý IV/2026, sau khi Ủy ban Chứng khoán Nhà nước có văn bản chấp thuận hồ sơ.MarketTimes
Nhìn vào con số, câu chuyện không nằm ở chỗ HSC "cần tiền". Nó nằm ở chỗ HSC cần thêm vốn chủ, vì mảng cho vay margin đã chạy gần hết công suất mà quy định cho phép.
Vì sao vay ngân hàng không giải quyết được
Nhiều nhà đầu tư mới nghĩ tiền margin là tiền công ty chứng khoán vay ngân hàng rồi cho vay lại. Điều đó chỉ đúng một phần, vì quy mô cho vay không do lượng tiền đi vay quyết định. Theo Thông tư 121/2020/TT-BTC, tổng dư nợ cho vay giao dịch ký quỹ của một công ty chứng khoán không được vượt 200% vốn chủ sở hữu, cho một khách hàng tối đa 3% vốn chủ và cho một mã chứng khoán tối đa 10% vốn chủ.Thời báo Tài chính
Bạn có thể hình dung vốn chủ sở hữu là "công suất" của mảng margin. Vay thêm ngân hàng chỉ làm tăng lượng tiền mặt trong tay, còn cái trần thì đứng yên. Muốn nâng trần, công ty phải tăng vốn chủ, và cách nhanh nhất là bán thêm cổ phiếu.
HSC đang đứng rất gần trần đó. Cuối quý II/2026, dư nợ cho vay margin của công ty vào khoảng 29.023 tỷ đồng, tăng 115% so với cùng kỳ, đứng thứ năm toàn thị trường sau VPS, VPBankS, SSI và TCBS.Tin nhanh Chứng khoán Theo số liệu báo cáo tài chính quý II, mức dư nợ này tương đương khoảng 198% vốn chủ sở hữu.Người Quan Sát
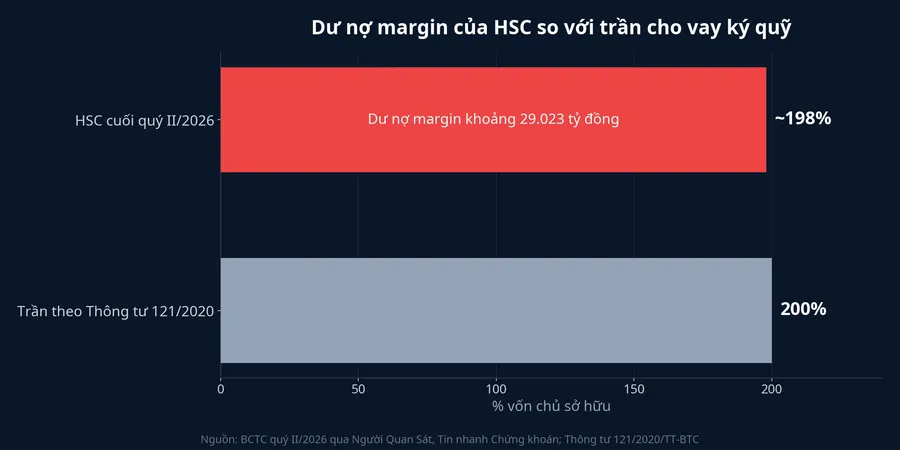
Với tỷ lệ gấp đôi, mỗi đồng vốn chủ mới mở thêm tối đa hai đồng dư nợ. Nếu thu đủ 4.600 tỷ đồng, trần cho vay có thể nới thêm tối đa khoảng 9.200 tỷ đồng. Đó là lý do HSC không chia khoản tiền này cho tự doanh hay bảo lãnh phát hành.
Đợt thứ ba trong cùng một năm
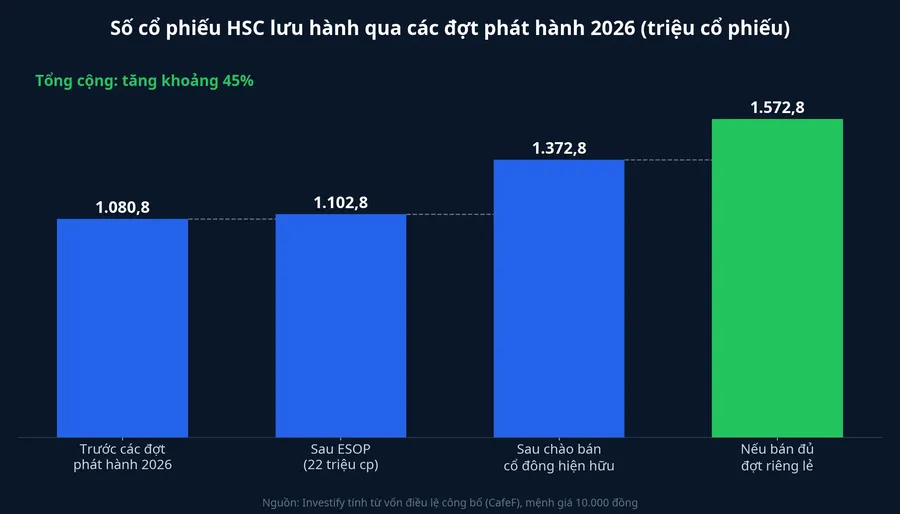
Đợt riêng lẻ không đứng một mình. Ngày 15/9, HSC đã hoàn tất bán 22 triệu cổ phiếu cho người lao động (ESOP) với giá 10.000 đồng, thu khoảng 220 tỷ đồng, nâng vốn điều lệ từ gần 10.808 tỷ đồng lên 11.028 tỷ đồng.CafeF
Song song, công ty chào bán gần 270 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 4:1, cũng ở giá 10.000 đồng. Cổ đông đã đăng ký và nộp tiền mua gần 268,2 triệu cổ phiếu, đạt 99,33%, và tiền thu về cũng dồn cho vay margin.Người Quan Sát Khi đợt này hoàn tất, vốn điều lệ HSC lên 13.728 tỷ đồng, tương đương khoảng 1.372,8 triệu cổ phiếu.CafeF
Cộng cả ba đợt, HSC có thể huy động hơn 7.500 tỷ đồng trong năm 2026.Người Quan Sát Nếu đợt riêng lẻ bán đủ, số cổ phiếu lưu hành sẽ vào khoảng 1.572,8 triệu, cao hơn khoảng 45% so với đầu năm.
Ai mua và vì sao chấp nhận khóa một năm
Danh sách được HĐQT thông qua gồm 9 nhà đầu tư chứng khoán chuyên nghiệp: một tổ chức và tám cá nhân, không có nhà đầu tư nước ngoài.Người Đưa Tin
Tổ chức duy nhất là Công ty Đầu tư Tài chính Nhà nước TP.HCM (HFIC), đăng ký mua 23 triệu cổ phiếu, nâng sở hữu lên hơn 175 triệu cổ phiếu, tương đương 11,13% vốn điều lệ.Người Đưa Tin Suy ngược, trước đợt này HFIC nắm khoảng 152 triệu cổ phiếu, tức khoảng 11,07% trên nền 1.372,8 triệu cổ phiếu. Như vậy HFIC mua vừa đủ để giữ tỷ lệ, không phải để tăng quyền chi phối.
Cái tên gây chú ý nhất là ông Trần Quí Thanh, nhà sáng lập Tập đoàn Tân Hiệp Phát, hiện là Chủ tịch HĐQT kiêm Tổng Giám đốc Công ty CP Công nghiệp Đô thị Ngãi Giao – Sài Gòn.Soha Ông Thanh đăng ký mua 40 triệu cổ phiếu, khoảng 920 tỷ đồng, nâng sở hữu từ 1,25 triệu lên 41,25 triệu cổ phiếu, tương đương 2,62% vốn điều lệ mới. Ông không có quan hệ quản trị hay điều hành tại HSC, nên đây là một khoản đầu tư tài chính cá nhân chứ không phải bước vào ban lãnh đạo.Người Quan Sát
Bảy cá nhân còn lại chia nhau phần lớn số cổ phiếu. Người mua nhiều nhất đăng ký 40,5 triệu cổ phiếu, hai người khác mỗi người 40 triệu, số còn lại từ 1 triệu đến 10 triệu cổ phiếu.CafeF
Về chuyện khóa một năm, đây là điều kiện bắt buộc với cổ phiếu phát hành riêng lẻ, không phải lựa chọn riêng của HFIC hay ông Thanh. Cổ phiếu bị hạn chế chuyển nhượng một năm kể từ ngày hoàn thành đợt chào bán, trừ chuyển nhượng giữa các nhà đầu tư chuyên nghiệp hoặc theo bản án, thừa kế.MarketTimes Mức giá thấp hơn thị giá chính là khoản bù cho 12 tháng không được bán. Người mua chấp nhận rủi ro giá HCM đi xuống, đổi lại được vào rẻ hơn 2.500 đồng mỗi cổ phiếu so với giá đóng cửa 25.500 đồng phiên 23/9.
Người đang cầm HCM được gì, mất gì
Điều đáng chú ý là ba tác động lên cổ đông hiện hữu đi theo ba hướng khác nhau, nên cần tách riêng từng cái.
Tỷ lệ sở hữu co lại. Nếu bạn nắm HCM và không tham gia đợt riêng lẻ, phần sở hữu của bạn co theo tỷ lệ 1.372,8 trên 1.572,8 triệu cổ phiếu, tức mất khoảng 12,7% tỷ lệ nắm giữ.
EPS phải chạy đuổi. Riêng đợt riêng lẻ làm số cổ phiếu tăng khoảng 14,6%, nghĩa là lợi nhuận phải tăng ít nhất chừng đó chỉ để giữ nguyên EPS. HSC đặt kế hoạch năm 2026 với lợi nhuận trước thuế 2.302 tỷ đồng, tăng 56%, trong đó cho vay ký quỹ dự kiến mang về hơn 3.800 tỷ đồng doanh thu, khoảng 58% tổng doanh thu kế hoạch.Tin nhanh Chứng khoán Tuy nhiên tiền từ đợt riêng lẻ được giải ngân kéo sang năm 2027, nên lợi nhuận từ vốn mới sẽ đến chậm hơn số cổ phiếu mới.
Giá trị sổ sách trên mỗi cổ phiếu lại được lợi. Giá chào bán 23.000 đồng cao hơn nhiều giá trị sổ sách, khoảng 13.466 đồng/cổ phiếu tại ngày 31/12/2025.Mekong Asean Bán cổ phiếu ở giá cao hơn sổ sách thì giá trị sổ sách trên mỗi cổ phiếu của người cũ tăng lên. Chữ "rẻ" ở đây là rẻ so với thị giá, không phải rẻ so với sổ sách.
Vậy phần thiệt so với thị giá là bao nhiêu? Với 200 triệu cổ phiếu, mỗi cổ phiếu rẻ hơn 2.500 đồng so với giá đóng cửa 23/9, phần chênh vào khoảng 500 tỷ đồng. Chia cho khoảng 1.372,8 triệu cổ phiếu hiện hữu, mỗi cổ phiếu gánh khoảng 364 đồng, tức khoảng 1,4% thị giá. Con số này nhỏ hơn nhiều so với cảm giác "rẻ hơn thị giá gần 10%".
Thị trường phản ứng ra sao
Phiên 24/9, HCM giảm 1,57% xuống 25.100 đồng, rồi giảm tiếp 0,8% phiên 25/9 xuống 24.900 đồng. Ở giá hiện tại, khoảng cách với giá chào bán thu hẹp còn khoảng 7,6%.
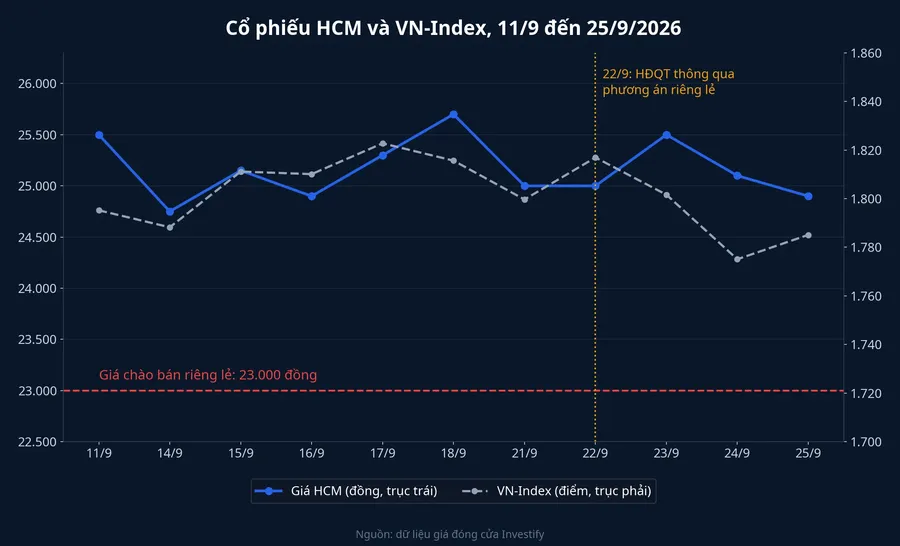
Khó quy toàn bộ mức giảm cho đợt phát hành. Phiên 24/9, VN-Index cũng giảm 1,47%, gần bằng mức giảm của HCM. Phiên 25/9, VN-Index tăng 0,56% trong khi HCM giảm, nhưng cùng phiên đó SSI giảm 0,72% và VIX giảm 0,78%, nên cả nhóm chứng khoán đều yếu. Dữ liệu nghiêng về cách đọc rằng thị trường chung là lực kéo chính, tin phát hành góp thêm một phần, dù hai phiên là quá ngắn để tách bạch chính xác.
Tính từ đầu năm tới phiên 23/9, HCM vẫn tăng khoảng 34,3%, với P/B khoảng 2,4 lần.Tin nhanh Chứng khoán Nhà đầu tư đang trả giá cao hơn nhiều giá trị sổ sách, và mức giá đó chỉ đứng được nếu vốn mới sinh lời đúng kỳ vọng.
Rủi ro khi mảng margin phình ra
Dồn toàn bộ vốn mới vào cho vay ký quỹ khiến lợi nhuận của HSC phụ thuộc nhiều hơn vào nhu cầu vay và chất lượng khoản vay. Về nhu cầu, trần được nới không có nghĩa dư nợ tự tăng theo. Nếu thanh khoản thị trường yếu đi và nhà đầu tư vay ít hơn, vốn mới sẽ nằm chờ trong khi số cổ phiếu đã tăng. Khi đó EPS bị pha loãng mà chưa có phần bù.
Về chất lượng, dư nợ càng lớn thì một đợt giảm sâu của thị trường càng kéo theo nhiều lệnh gọi ký quỹ và bán giải chấp. Hai giới hạn 3% vốn chủ cho một khách hàng và 10% vốn chủ cho một mã giúp chia nhỏ rủi ro. Tuy nhiên chúng cũng nới ra cùng vốn chủ.
Cần theo dõi gì
Nhìn tổng thể, đây là một đợt tăng vốn có logic rõ ràng: giá bán cao hơn sổ sách, chi phí chênh lệch so với thị giá chỉ khoảng 1,4%, và tiền đi thẳng vào mảng đang sát trần. Cái giá thật của cổ đông hiện hữu nằm ở EPS, và nó chỉ được bù nếu dư nợ tăng theo kịp phần vốn mới.
Mốc đầu tiên là văn bản chấp thuận của Ủy ban Chứng khoán Nhà nước và kết quả phân phối đợt riêng lẻ. Mốc thứ hai là báo cáo tài chính quý III, khi vốn từ đợt chào bán cho cổ đông hiện hữu đã vào sổ. Chỉ số đáng đặt cạnh nhau là dư nợ margin và vốn chủ sở hữu. Nếu tỷ lệ này quay lại vùng gần 200% qua các quý tới, vốn mới đang được dùng hết công suất. Nếu nó rơi sâu và nằm lâu ở mức thấp, áp lực pha loãng lên EPS sẽ lộ rõ hơn trong năm 2027.