
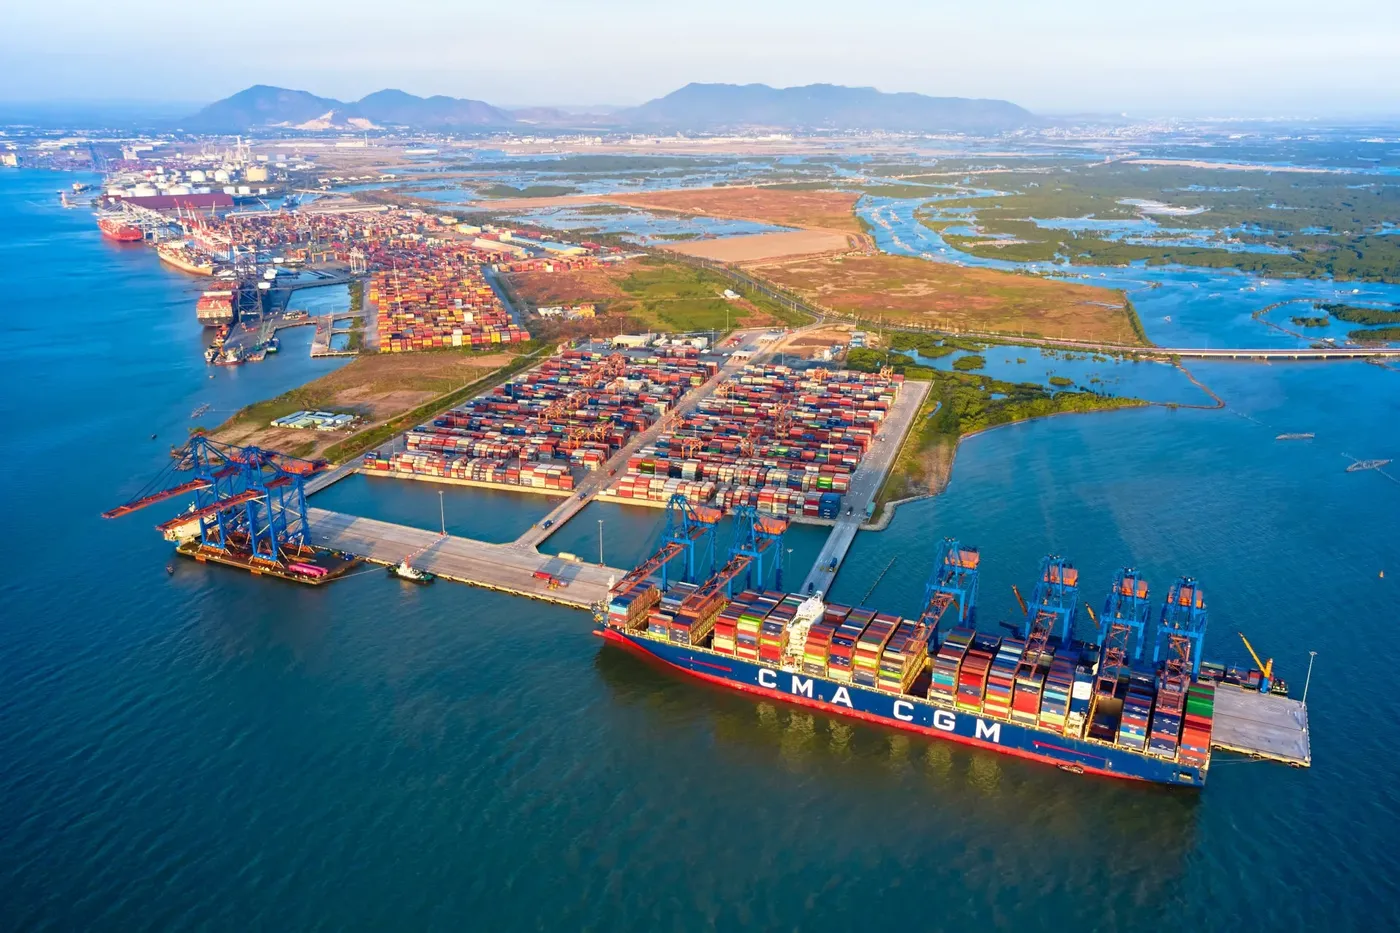

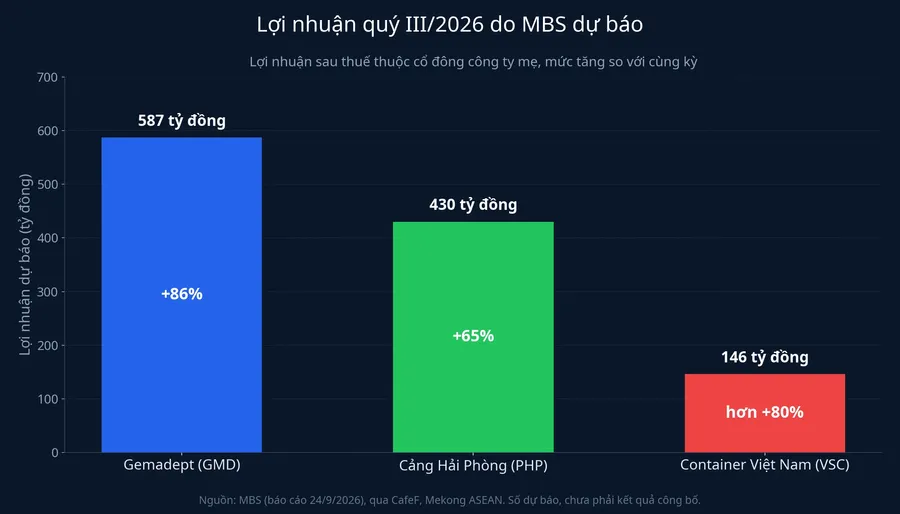
Một cảng container phải trả tiền cho cầu bến, bãi chứa, cần cẩu và đội vận hành nền, bất kể tháng đó có bao nhiêu chuyến tàu cập. Đặc điểm này nghe khô khan, nhưng nó là chìa khóa để đọc bộ dự báo quý III mà các bản tin tài chính vừa đưa lên trang nhất. Nhìn vào con số của Container Việt Nam (VSC): lượng hàng qua hệ thống cảng được dự báo chỉ tăng khoảng 6% so với cùng kỳ, chưa tính cảng VIMC Đình Vũ.Kinh tế Chứng khoán Cùng quý đó, lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự báo đạt 146 tỷ đồng, tăng hơn 80%.Mekong ASEAN
Hàng tăng một phần, lãi tăng mười mấy phần. Khoảng chênh ấy không phải lỗi đánh máy mà là cách một doanh nghiệp cảng kiếm tiền. Các bản tin dẫn lại không thống nhất ở chữ số cuối, nơi ghi 82%, nơi ghi 85%.24HMoney Cần nói rõ ngay từ đầu: đây là dự báo trong báo cáo triển vọng ngành logistics của Chứng khoán MB (MBS) công bố ngày 24/9, chưa phải kết quả kinh doanh.CafeF Báo cáo tài chính quý III của các doanh nghiệp sẽ ra trong tháng 10.
Con số "gần 22%" là của cả nước
Tiêu đề nhiều bài báo nói hàng qua cảng tăng gần 22%. Đó là dự báo của MBS cho tổng lượng hàng qua hệ thống cảng biển cả nước trong quý III, tăng 21,7% so với cùng kỳ. Hai cụm cảng mà Gemadept (GMD), Cảng Hải Phòng (PHP) và VSC đang khai thác thì tăng chậm hơn nhiều: cụm Hải Phòng được ước tăng 9,7%, cụm TP HCM tăng 8,6%.Mekong ASEAN
MBS gắn đà tăng với việc dịch chuyển sản xuất khỏi Trung Quốc, sự phục hồi ở các thị trường xuất khẩu chính và nhu cầu tích trữ hàng trước mùa mua sắm cuối năm. Ùn tắc ở một số cảng trung chuyển lớn trong khu vực cũng khiến hãng tàu phân bổ thêm tuyến tới Hải Phòng và TP HCM.
Với hai doanh nghiệp còn lại, MBS dự báo lợi nhuận quý III của Gemadept đạt 587 tỷ đồng, tăng 86%, còn Cảng Hải Phòng đạt 430 tỷ đồng, tăng 65%.CafeF Sản lượng toàn hệ thống của Gemadept được bản tin này dẫn là tăng khoảng 6%, bản tin khác dẫn là tăng 16,3%. Dù lấy con số nào, lợi nhuận vẫn tăng nhanh hơn hàng hóa nhiều lần. Với PHP, con số 17% đi kèm được nơi thì ghi là mức tăng sản lượng, nơi thì ghi là mức tăng giá dịch vụ, nên bài này không dùng nó để tính toán.
Chi phí cố định: cơ chế nền của cả ba doanh nghiệp
Khấu hao cầu bến và thiết bị không giảm khi hàng ít, cũng không tăng khi hàng nhiều. Đây là chi phí cố định. Phần chi phí thay đổi theo từng container, như nhiên liệu cho xe nâng hay nhân công tăng ca, thì nhỏ hơn. Khi doanh thu mới đủ trả phần cố định, cảng lãi rất mỏng. Nhưng khi đã qua điểm hòa vốn, mỗi container thêm vào gần như chỉ kéo theo chi phí thay đổi, phần còn lại chảy thẳng xuống lợi nhuận. Giới phân tích gọi đây là đòn bẩy hoạt động.
Một ví dụ giả định giúp thấy rõ phép tính. Giả sử một cảng có doanh thu 100 đồng, chi phí cố định 60 đồng, chi phí thay đổi 25 đồng, lãi 15 đồng. Áp đúng hai mức MBS dự báo cho VSC là sản lượng tăng khoảng 6% và giá dịch vụ bình quân tăng khoảng 6,5%, doanh thu lên khoảng 112,9 đồng.Kinh tế Chứng khoán Chi phí thay đổi chỉ tăng theo sản lượng, lên khoảng 26,5 đồng, còn chi phí cố định đứng yên. Lãi mới khoảng 26,4 đồng, tức tăng khoảng 76%, trong khi doanh thu tăng chưa tới 13%.
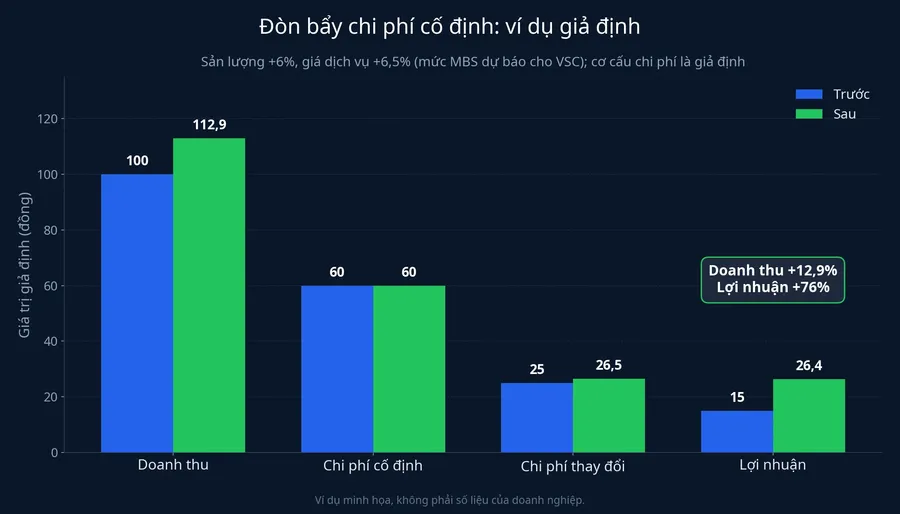
Cơ cấu chi phí trong ví dụ là giả định, không phải số của VSC. Dữ liệu thật cho thấy mức độ nặng nhẹ khác nhau giữa ba doanh nghiệp. Tính trên tám quý từ quý III/2024 đến quý II/2026, giá vốn chiếm khoảng 53,7% doanh thu của GMD, 53,1% của PHP và 64,7% của VSC. Khấu hao trên doanh thu trong sáu quý gần nhất là 7,3% ở GMD, 9,2% ở PHP và 12,0% ở VSC. Các tỷ lệ này cần đọc thận trọng, vì khấu hao chỉ là một phần chi phí cố định và dữ liệu không tách được lương vận hành hay tiền thuê hạ tầng.
Giá dịch vụ tăng: gần như toàn bộ phần tăng là lãi
Sản lượng tăng còn kéo theo một ít chi phí thay đổi. Giá dịch vụ tăng thì gần như không kéo theo chi phí nào, vì cùng một container, cùng một lượt cẩu, cảng thu thêm tiền.
Từ ngày 1/2/2026, khung giá dịch vụ bốc dỡ container tại hai khu cảng nước sâu Lạch Huyện (Hải Phòng) và Cái Mép - Thị Vải được điều chỉnh tăng khoảng 10%, theo Quyết định 2506/QĐ-BXD do Bộ Xây dựng ban hành.Báo Xây dựng Đây là khung giá, không có nghĩa mọi hợp đồng đều tăng đúng 10%.
Mức hưởng lợi khác nhau. Gemalink nằm trong khu Cái Mép - Thị Vải nên chịu tác động trực tiếp. Cảng Hải Phòng hưởng lợi qua liên doanh khai thác bến 3 và 4 Lạch Huyện. Với VSC, chưa có nguồn xác nhận hai cảng chính của công ty thuộc diện áp khung giá cảng nước sâu, dù MBS vẫn dự báo giá dịch vụ bình quân của VSC tăng khoảng 6,5% và biên lợi nhuận gộp quý III cải thiện khoảng 3,9 điểm phần trăm.24HMoney
Lãi từ công ty liên doanh, liên kết
Đây là chỗ con số sản lượng "toàn hệ thống" dễ đánh lừa người đọc. Một phần đáng kể mức tăng lợi nhuận được dự báo không đến từ cảng doanh nghiệp tự vận hành, mà từ những cảng doanh nghiệp chỉ góp vốn.
Với Gemadept, Gemalink là công ty liên kết. Cảng này được dự báo tiếp tục khai thác vượt đáng kể công suất thiết kế.CafeF Lượng hàng qua Gemalink được dự báo tăng 27,3%.Mekong ASEAN Khi Gemalink vừa nhận thêm hàng vừa thu giá theo khung mới, phần lãi Gemadept được chia tăng theo. Dòng này nằm dưới lợi nhuận gộp, nên không hiện ra khi chỉ nhìn sản lượng các cảng Gemadept tự khai thác.
Với Cảng Hải Phòng, hai bến 3 và 4 Lạch Huyện được MBS ước đạt hiệu suất khai thác khoảng 48% sau 9 tháng, nhờ hãng tàu MSC bổ sung tuyến dịch vụ.CafeF Hiệu suất 48% nghĩa là hơn một nửa năng lực vẫn còn trống. Chi phí đầu tư bến đã bỏ ra, nên mỗi tuyến tàu mới đều rơi vào vùng "sau điểm hòa vốn".
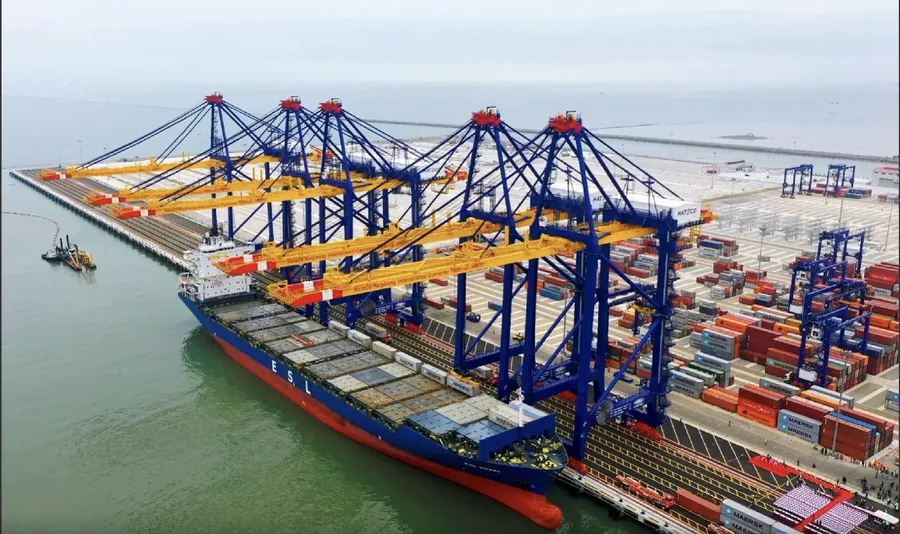
Với VSC, MBS kỳ vọng phần đóng góp từ công ty liên kết Hải An (HAH) tăng lên, bên cạnh hiệu suất khai thác cảng Nam Hải Đình Vũ được dự báo lên 73,6%, so với 51,5% của chín tháng năm 2025.Mekong ASEAN
Như vậy, mức tăng 65-86% không có một nguyên nhân duy nhất. Đòn bẩy chi phí cố định là cơ chế nền ở cả ba. Trên nền đó, Gemadept dựa nhiều vào Gemalink vừa tăng hàng vừa tăng giá, Cảng Hải Phòng dựa vào công suất còn trống ở Lạch Huyện, còn VSC dựa vào Nam Hải Đình Vũ và phần lãi từ Hải An.
Nền so sánh quý III/2025 không giống nhau
Mức tăng "so với cùng kỳ" còn phụ thuộc vào việc cùng kỳ năm ngoái cao hay thấp. Số dưới đây là lợi nhuận sau thuế hợp nhất, còn MBS dự báo phần thuộc cổ đông công ty mẹ, nên không dùng trực tiếp để kiểm tra phép tính của MBS.
Gemadept lãi 432,4 tỷ đồng trong quý III/2025, giảm 3,6% so với cùng kỳ, và còn gánh khoản thu nhập khác ròng âm 107,4 tỷ đồng. Nền này không thấp bất thường, thậm chí đã bị một khoản âm kéo xuống. Nếu dự báo thành hiện thực, phần lớn mức tăng sẽ đến từ hoạt động kinh doanh.
Cảng Hải Phòng lãi 296,4 tỷ đồng, giảm 20,7%, một phần vì quý III/2024 có thu nhập khác ròng tới 213,3 tỷ đồng. Nền quý III/2025 vì thế thấp hơn thật, và một phần mức tăng 65% sẽ đến từ hiệu ứng nền.
VSC lãi 113,4 tỷ đồng, tăng 45%. Đây là nền cao chứ không phải nền thấp. Điều đáng chú ý là MBS dự báo lợi nhuận cả năm 2026 của VSC chỉ đạt 370 tỷ đồng, tăng 8,5%.Kinh tế Chứng khoán Một quý tăng hơn 80% trong một năm chỉ tăng 8,5% cho thấy các quý khác yếu hơn đáng kể. Gemadept và Cảng Hải Phòng thì được dự báo tăng đều hơn, lần lượt 2.726 tỷ đồng (tăng 55%) và 1.240 tỷ đồng (tăng 50,6%).CafeF
Chiều ngược lại của cùng một cơ chế
Đòn bẩy hoạt động không chọn chiều. Chi phí cố định giữ nguyên khi hàng tăng thì cũng giữ nguyên khi hàng giảm. Nếu sản lượng chững lại, khấu hao, lương vận hành và tiền thuê hạ tầng vẫn phải trả đủ, nên lợi nhuận co lại nhanh hơn doanh thu nhiều lần.
Một số động lực MBS nêu mang tính thời vụ hoặc tạm thời. Nhu cầu tích trữ trước mùa mua sắm thường qua đi sau quý IV. Ùn tắc ở các cảng trung chuyển trong khu vực có thể giảm, và khi đó các tuyến tàu được phân bổ thêm cho Hải Phòng, TP HCM chưa chắc ở lại. Riêng Gemalink đang chạy vượt công suất thiết kế, nên dư địa tăng sản lượng ngắn hạn không còn nhiều, và tăng trưởng sẽ phụ thuộc nhiều hơn vào giá dịch vụ cho tới khi giai đoạn mở rộng đi vào hoạt động.
Giá cổ phiếu đã phản ánh bao nhiêu
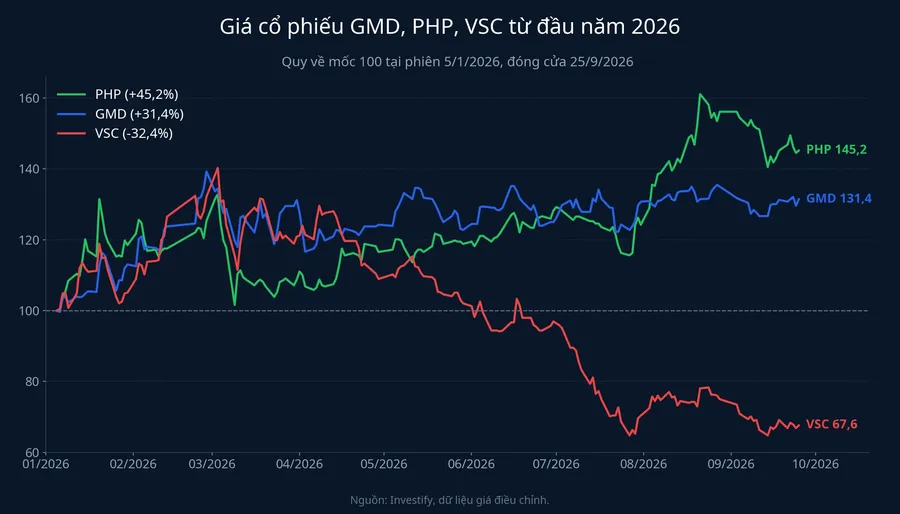
Tính từ phiên 5/1 đến phiên đóng cửa 25/9, GMD tăng 31,4% và PHP tăng 45,2%. Ngược lại, VSC giảm 32,4%, xuống 13.250 đồng/cổ phiếu. Với GMD và PHP, một phần kỳ vọng về quý III nhiều khả năng đã phản ánh vào giá. Với VSC, thị trường đang định giá thận trọng hơn nhiều, phù hợp với dự báo cả năm chỉ tăng 8,5%.
Đọc báo cáo quý III thế nào
Mức tăng lợi nhuận được dự báo có cơ sở cơ chế thật: chi phí cố định lớn cộng với giá dịch vụ tăng. Nhưng chất lượng của mức tăng không đồng đều. Gemadept có nền so sánh sạch nhất và lực đẩy rõ nhất từ Gemalink. Cảng Hải Phòng có một phần nhờ nền thấp. VSC là trường hợp một quý nổi bật trong một năm tăng chậm.
Khi báo cáo tài chính quý III được công bố trong tháng 10, có vài chỗ đáng xem trước con số lợi nhuận cuối cùng:
- Biên lợi nhuận gộp: nếu biên gộp mở rộng rõ so với cùng kỳ, đòn bẩy chi phí cố định và giá dịch vụ đang thực sự làm việc. Nếu lợi nhuận tăng mà biên gộp đi ngang, lực đẩy nằm ở chỗ khác.
- Lãi từ công ty liên doanh, liên kết: dòng này cho biết bao nhiêu phần tăng đến từ Gemalink, Lạch Huyện hay Hải An.
- So với quý II/2026, không chỉ với cùng kỳ: phép so sánh liền kề loại bớt hiệu ứng nền năm ngoái và cho thấy đà kinh doanh hiện tại.
Nếu cả biên gộp lẫn lãi liên doanh cùng tăng như dự báo, con số 65-86% có nền tảng vận hành. Nếu lợi nhuận tăng chủ yếu nhờ nền thấp hoặc thu nhập khác, con số ấy cần được đọc với mức chiết khấu lớn hơn. Và cùng cơ chế ấy nhắc rằng khi hàng qua cảng chậm lại, lợi nhuận sẽ giảm nhanh không kém lúc tăng.