

Nhìn vào hai con số đặt cạnh nhau, rất khó không phấn khích. Gói thầu PVS vừa công bố có giá trị dự kiến hơn 3 tỷ USD, tương đương khoảng 78.000 tỷ đồng theo tỷ giá 25.980 đồng/USD ngày 25/9. Cùng phiên đó, vốn hóa của PVS trên sàn chỉ khoảng 16.200 tỷ đồng. Một hợp đồng lớn gần gấp năm lần giá trị cả doanh nghiệp dễ khiến nhà đầu tư nghĩ ngay tới một cú nhảy lợi nhuận.
Tuy nhiên, con số 3 tỷ USD là giá trị của cả gói, không phải phần tiền sẽ chảy về túi cổ đông. Để đi từ con số trên tiêu đề tới lợi nhuận sau thuế, nó phải qua ba lớp lọc, và mỗi lớp lấy đi một phần đáng kể. Bài viết này lần lượt đi qua từng lớp, dựa trên ước tính của các công ty chứng khoán đang được báo chí dẫn lại.
Gói thầu lớn nhất PTSC M&C từng nhận
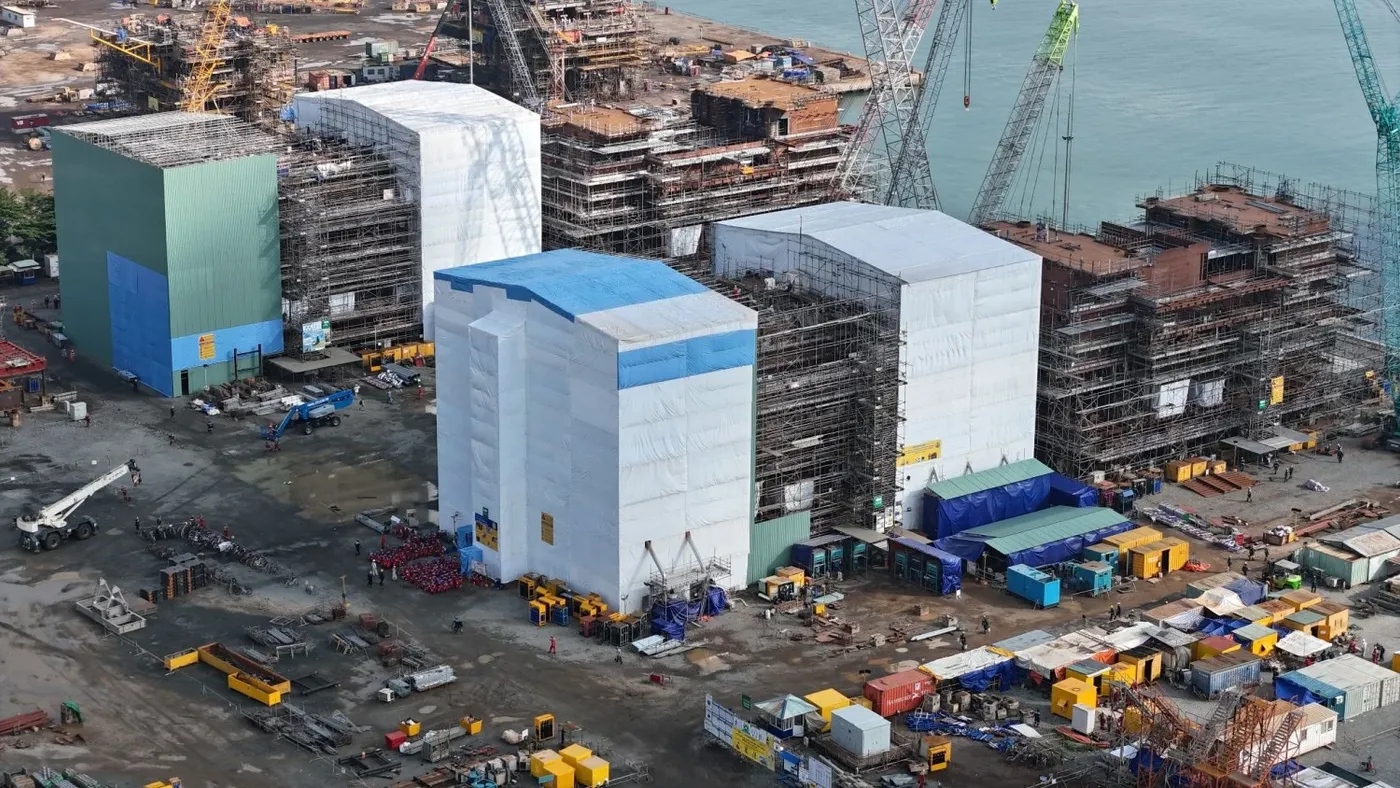
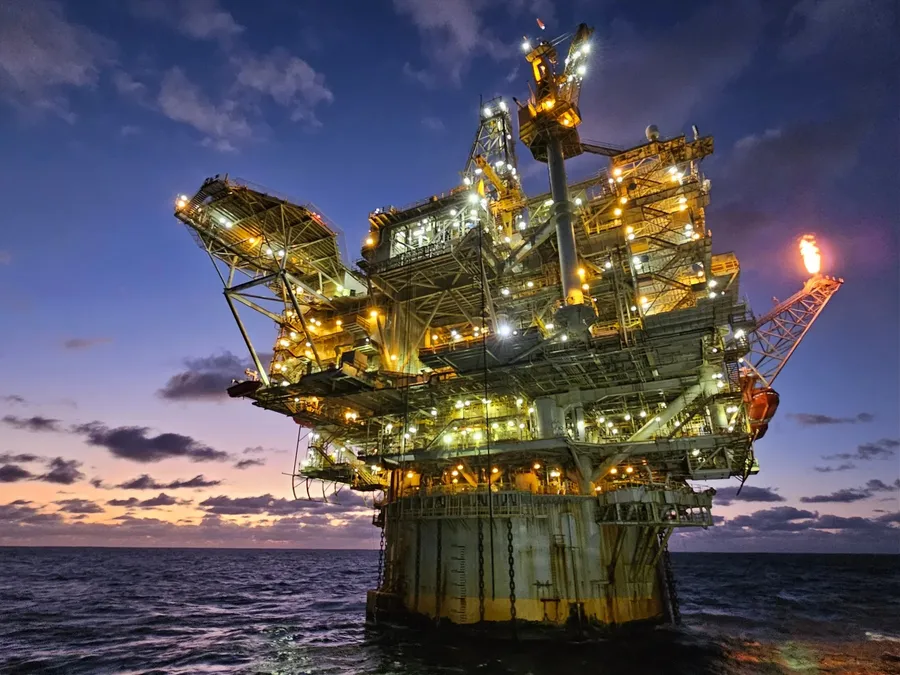
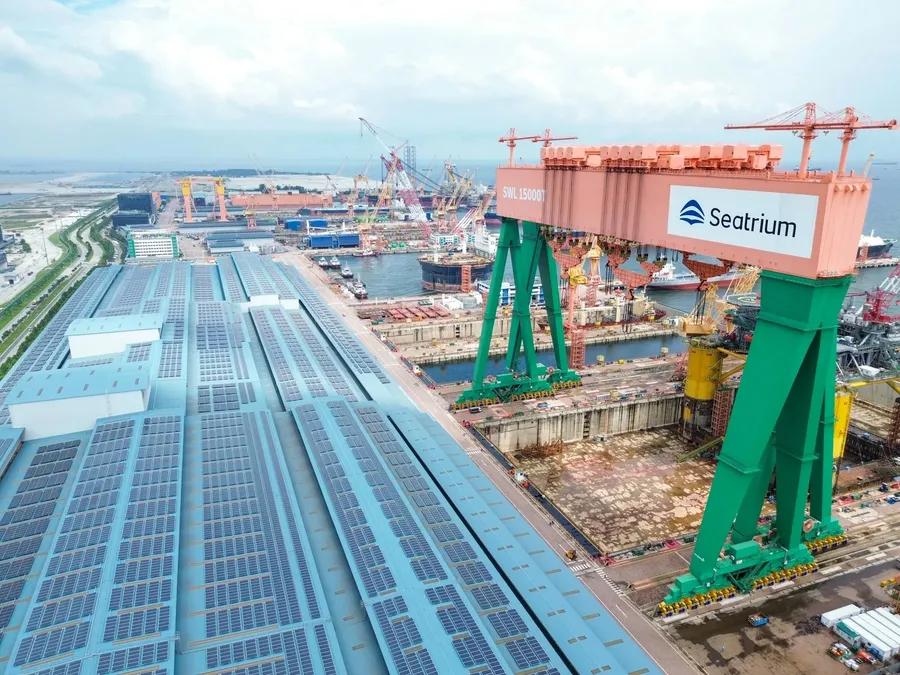
Ngày 13/9, QatarEnergy gửi thư trao thầu gói EPIC-1 thuộc dự án tái phát triển mỏ dầu Maydan Mahzam cho Công ty TNHH MTV Dịch vụ Cơ khí Hàng hải PTSC (PTSC M&C), công ty con do PVS sở hữu 100% vốn. PTSC M&C không nhận gói này một mình mà tham gia theo liên danh với Seatrium, tập đoàn đóng giàn và đóng tàu của Singapore. Ngày 25/9, PVS công bố thông tin chính thức kèm giá trị hợp đồng dự kiến hơn 3 tỷ USD.Người Quan Sát
Về quy mô, đây là gói thầu có khối lượng công việc lớn nhất mà PTSC M&C từng được trao.CafeF Mỏ Maydan Mahzam nằm ngoài khơi, cách đất liền Qatar khoảng 110 km về phía đông bắc.Ocean Energy Resources Niềm tin rằng đây là tin tốt không hề vô lý. Câu hỏi đáng đặt ra là tin tốt ấy lớn đến đâu khi quy về lợi nhuận.
Lớp thứ nhất: thư trao thầu chưa phải hợp đồng
Thứ PTSC M&C đang cầm là thư trao thầu, tức văn bản chủ đầu tư thông báo đã chọn nhà thầu. Hợp đồng chính thức dự kiến được ký trong tháng 10/2026.Ocean Energy Resources Theo các báo cáo phân tích được CafeF dẫn lại, giá trị hợp đồng chính thức và tỷ lệ phân chia công việc giữa các bên trong liên danh đều chưa được công bố.CafeF
Ngay cả phạm vi công việc cũng đang được mô tả theo hai cách. Thông tin từ PTSC nói về 8 cấu kiện mới với tổng trọng lượng hơn 100.000 tấn.CafeF Báo cáo của Chứng khoán VCBS lại mô tả gói EPIC-1 gồm 7 khối thượng tầng mới nặng trên 78.000 tấn và cải tạo 5 khối thượng tầng hiện hữu, cùng cầu nối, đường ống và cáp.CafeF
Hai cách đếm có thể lệch nhau đơn giản vì cách gộp hạng mục. Dù vậy, sự chênh lệch này cho thấy các chi tiết vẫn đang được hoàn thiện. Rủi ro của lớp thứ nhất vì thế khá rõ: con số cuối cùng ghi trên hợp đồng có thể khác con số đang được nhắc trên báo.
Lớp thứ hai: cả gói chia cho hai nhà thầu
Hơn 3 tỷ USD là giá trị cả gói do liên danh nhận. Phần của riêng PVS chưa được công bố, và các ước tính hiện có đang vênh nhau khá xa. Chứng khoán Vietcap ước tính giá trị hợp đồng dành cho PVS có thể lên tới 3 tỷ USD.Người Quan Sát
VCBS thận trọng hơn. Công ty này cho rằng phần việc thuộc PVS có thể chiếm ít nhất 50% giá trị gói thầu, và chỉ đưa khoảng 1,25 tỷ USD doanh thu từ Maydan Mahzam vào bảng dự phóng mảng cơ khí chế tạo của PVS giai đoạn 2026–2030.CafeF Cần lưu ý rằng một số tiêu đề đã lấy con số 1,25 tỷ USD làm "giá trị gói thầu". Thực chất, đó là phần doanh thu VCBS dự kiến PVS ghi nhận trong năm năm đầu.
Hai ước tính không hẳn mâu thuẫn. Chúng khác nhau ở hai giả định: PVS được chia bao nhiêu phần việc, và bao nhiêu phần trong số đó rơi vào trước năm 2031. Khoảng cách giữa 1,25 tỷ và 3 tỷ USD là khoảng 1,75 tỷ USD, tương đương hơn 45.000 tỷ đồng doanh thu. Đây là khoảng trống lớn nhất của câu chuyện, và nó chỉ được lấp khi hợp đồng ký xong và tỷ lệ chia việc được công bố.
Lớp thứ ba: doanh thu rải nhiều năm, biên lãi mỏng
Giả sử phần của PVS đã rõ, doanh thu vẫn không về một lúc. Dự án dự kiến triển khai từ quý IV/2026 đến cuối năm 2031, và theo Vietcap, khối lượng công việc tăng tốc chủ yếu từ giữa năm 2027.Người Quan Sát Hợp đồng tổng thầu ghi nhận doanh thu theo tiến độ thi công, nên quý nào làm nhiều việc thì quý đó mới ghi nhận nhiều doanh thu.
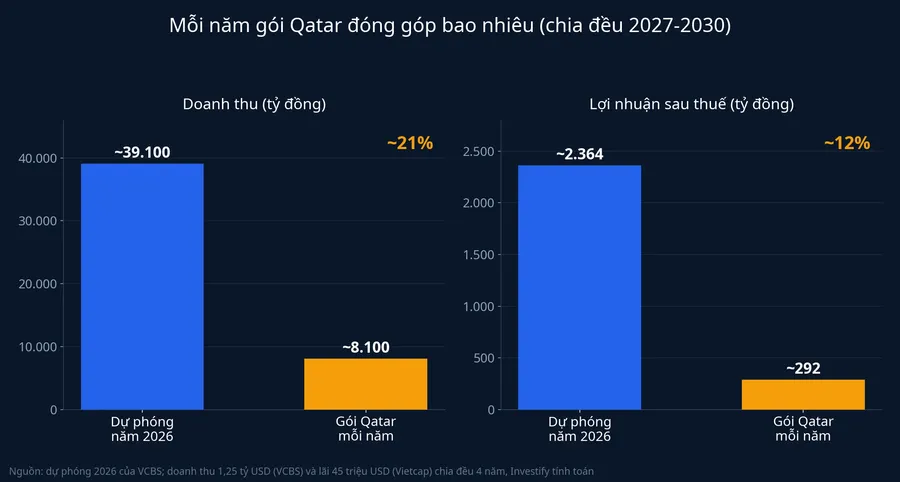
Lấy ước tính của VCBS để hình dung quy mô. Nếu khoảng 1,25 tỷ USD được chia đều cho bốn năm 2027–2030, mỗi năm PVS ghi nhận khoảng 312 triệu USD, tức khoảng 8.100 tỷ đồng. VCBS dự phóng doanh thu cả năm 2026 của PVS khoảng 39.100 tỷ đồng.CafeF Như vậy, gói Qatar có thể bổ sung khoảng một phần năm quy mô doanh thu hiện nay mỗi năm. Về khối lượng việc, đây là đóng góp lớn.
Câu chuyện khác hẳn khi đi xuống dòng lợi nhuận. Vietcap ước tính hợp đồng có thể mang lại khoảng 45 triệu USD lợi nhuận sau thuế cho PVS trong giai đoạn 2027–2030.Người Quan Sát Con số này chỉ bằng khoảng 1,5% của 3 tỷ USD. Nói cách khác, cứ 100 đồng giá trị gói thầu thì để lại khoảng 1,5 đồng lãi ròng cho cổ đông.
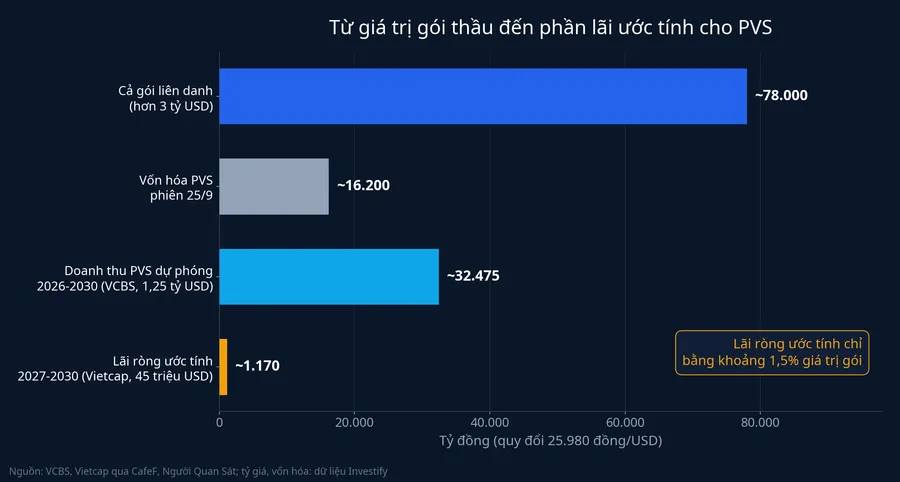
Quy ra tiền đồng, khoảng 45 triệu USD tương đương khoảng 1.170 tỷ đồng cho cả bốn năm, trung bình gần 300 tỷ đồng mỗi năm. VCBS dự báo lợi nhuận sau thuế năm 2026 của PVS khoảng 2.364 tỷ đồng.CafeF Phần lãi từ gói Qatar vì thế tương đương khoảng một phần tám mức lợi nhuận năm hiện tại. Mức này có ý nghĩa, nhưng cách rất xa hình ảnh "lợi nhuận tăng vọt" mà con số 78.000 tỷ đồng gợi ra.
Biên lãi mỏng là đặc điểm chung của nghề tổng thầu ngoài khơi. Nhà thầu phải mua thép, thiết bị, thuê tàu lắp đặt và trả lương cho hàng nghìn kỹ sư, công nhân, nên phần lớn giá trị hợp đồng chỉ đi qua tay nhà thầu rồi chảy ra cho nhà cung cấp. Mức 1,5% được giới phân tích xem là giả định thận trọng. Nếu PVS kiểm soát chi phí tốt, phần lãi có thể cao hơn. Ngược lại, nếu phần việc của PVS chỉ khoảng một nửa gói như VCBS giả định mà biên lãi vẫn ở mức này, con số lãi còn phải co lại tương ứng.
Rủi ro thực hiện nằm ở khâu giữ chi phí
Với hợp đồng kéo dài đến cuối năm 2031, rủi ro lớn nhất thường nằm ở khả năng giữ chi phí trong suốt năm năm thi công. Giá thép và vật tư biến động mạnh có thể ăn vào phần biên vốn đã mỏng, nhất là khi hợp đồng tổng thầu thường chốt giá trọn gói. Chỉ cần chậm tiến độ ở một cấu kiện là có thể kéo theo phạt hợp đồng và chi phí thuê tàu kéo dài.
Công trình nằm trong vùng Vịnh, khu vực đang căng thẳng quanh eo biển Hormuz. Căng thẳng kéo dài có thể đẩy chi phí bảo hiểm và vận chuyển cấu kiện từ bãi chế tạo ra công trường lên cao. Đây là rủi ro cần ghi nhận, dù hiện chưa có dấu hiệu nó ảnh hưởng trực tiếp tới gói thầu này.
Thị trường đã phản ứng ra sao
Phiên 15/9, ngày tin trúng thầu lan rộng trên báo trong nước, cổ phiếu PVS tăng 4,91% lên 34.200 đồng với hơn 8,1 triệu cổ phiếu khớp lệnh, khối lượng cao nhất trong hơn một tháng. Đà tăng không giữ được lâu. Phiên 25/9, PVS đóng cửa ở 31.600 đồng, thấp hơn khoảng 3,1% so với mức 32.600 đồng của phiên 14/9, trước khi có tin.
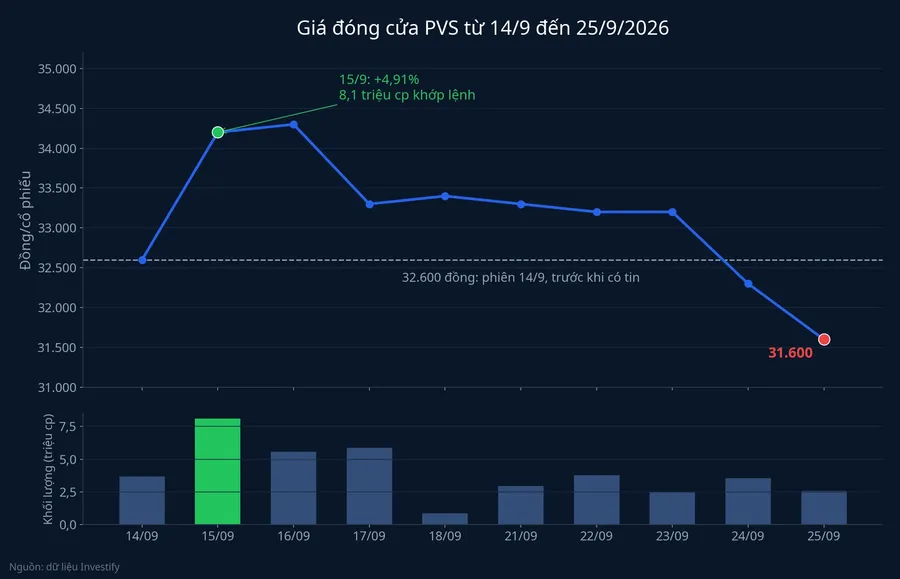
Có ít nhất hai cách giải thích cho diễn biến này. Cách thứ nhất là thị trường đã tự lọc con số 3 tỷ USD theo đúng các lớp vừa phân tích, sau nhịp mua theo tiêu đề. Cách thứ hai là tác động từ diễn biến chung của thị trường trong cùng giai đoạn, vốn cũng kéo nhiều mã vốn hóa lớn. Dữ liệu hiện có không đủ để tách riêng phần đóng góp của từng yếu tố. Điều chắc chắn hơn là tin trúng thầu, dù lớn, chưa đủ sức giữ giá cổ phiếu ở vùng cao của phiên 15/9.
Giá trị thật nằm ở lượng việc, không phải lãi đột biến
Gói Qatar không phải cú nhảy lợi nhuận. Giá trị thật của nó là lượng việc. Theo Vietcap, 3 tỷ USD tương đương khoảng 143% lượng hợp đồng đã ký hiện tại của PVS cho giai đoạn 2026–2030, và lớn hơn 2,7 lần tổng ba gói tổng thầu PVS giành được ở giai đoạn 1 dự án Lô B.Người Quan Sát Với một doanh nghiệp sống bằng hợp đồng như PVS, việc lấp đầy bãi chế tạo đến năm 2031 giúp doanh thu ổn định hơn và giảm áp lực phải thắng thầu bằng mọi giá. Đây cũng là bằng chứng năng lực ở Trung Đông, nơi PVS đã thực hiện nhiều dự án tổng thầu tại Qatar từ năm 2018.CafeF
Cách đọc hợp lý nhất là xem gói thầu này như một khoản đảm bảo việc làm nhiều năm, không phải một khoản lãi đột biến. Kịch bản trung tâm dựa trên các ước tính hiện có là phần lãi thêm vài trăm tỷ đồng mỗi năm từ giữa năm 2027, trên nền lợi nhuận khoảng 2.300–2.400 tỷ đồng. Kịch bản này chỉ đổi hướng khi xuất hiện một trong hai tín hiệu: tỷ lệ chia việc cho PVS thấp hơn nhiều so với mức 50%, hoặc biên lãi mảng cơ khí chế tạo xấu đi rõ rệt trong các quý thi công đầu tiên.
Những mốc sẽ trả lời phần còn để ngỏ, theo thứ tự thời gian:
- Tháng 10/2026: hợp đồng chính thức được ký, có thể kèm giá trị cuối cùng.
- Sau khi ký: tỷ lệ chia việc giữa PTSC M&C và Seatrium cho biết phần doanh thu thật của PVS.
- Các kỳ báo cáo tài chính tới: lượng hợp đồng chưa thực hiện và biên lãi gộp mảng cơ khí chế tạo cho thấy gói Qatar đang chuyển thành lợi nhuận với tốc độ nào.