

Ngân hàng Nhật Bản SMBC muốn nâng sở hữu tại VPBank lên khoảng 20%, và phương án mà họ đang cân nhắc sẽ không đưa đồng vốn mới nào về VPBank. Đó là điểm đáng chú ý nhất trong bản tin Reuters phát đi ngày 25/9. Cần nói rõ ngay từ đầu: Reuters dẫn các nguồn tin giấu tên, còn VPBank và SMBC đều chưa phản hồi đề nghị bình luận.CafeF Vì vậy, bài này không đoán thương vụ có thành hay không. Nhìn vào con số, câu hỏi hữu ích hơn là thương vụ đang đứng ở đâu, và mỗi hướng đi để lại gì cho cổ đông nhỏ.
Hai bên đang vướng ở mức giá
Theo bản tin Reuters, Sumitomo Mitsui Banking Corp (SMBC) đang đàm phán nâng tỷ lệ sở hữu tại VPBank từ 15% lên khoảng 20%. Các cuộc đàm phán đã kéo dài nhiều tháng và hai bên đặt mục tiêu hoàn tất trong năm nay.Vietstock Điểm chưa ngã ngũ là giá.
VPBank muốn một mức giá cao hơn đáng kể so với thị giá, giống thương vụ năm 2023. Khi đó, SMBC trả khoảng 1,5 tỷ USD cho 15% cổ phần, cao hơn thị giá khoảng 40%.Vietstock Lần này, SMBC không muốn trả mức chênh tương tự và đã thảo luận nội bộ về việc mua thêm cổ phiếu trên sàn thay vì mua cổ phiếu phát hành riêng lẻ.
Con số 20% cũng có lý do. Theo quy định chung, một nhà đầu tư nước ngoài cùng các bên liên quan thường chỉ được nắm tối đa 20% vốn một ngân hàng Việt Nam.CafeF Nói cách khác, SMBC đang nhắm tới mức trần dành cho một cổ đông ngoại riêng lẻ.
Lô cổ phiếu VPBank đã chuẩn bị sẵn
Trước khi có tin Reuters, VPBank đã dựng sẵn khung cho một đợt bán cổ phần. ĐHĐCĐ năm 2026 của ngân hàng thông qua kế hoạch tăng vốn hai giai đoạn. Giai đoạn đầu là trả cổ tức bằng cổ phiếu tỷ lệ 26,04104%, đưa vốn điều lệ lên 100.000 tỷ đồng, với ngày đăng ký cuối cùng là 25/9. Giai đoạn sau là phát hành riêng lẻ hơn 624 triệu cổ phiếu cho một nhà đầu tư nước ngoài, nâng vốn điều lệ lên hơn 106.200 tỷ đồng.DNSE VPBank chưa công bố tên nhà đầu tư này.
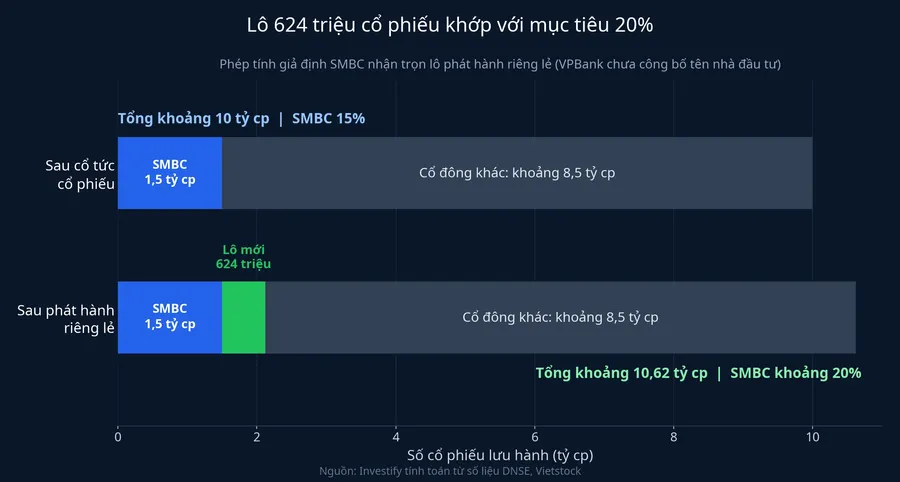
Đặt các con số cạnh nhau sẽ thấy một phép tính đáng chú ý. Với vốn điều lệ 100.000 tỷ đồng và mệnh giá 10.000 đồng, VPBank sẽ có khoảng 10 tỷ cổ phiếu sau đợt cổ tức, trong đó SMBC giữ khoảng 1,5 tỷ. Nếu SMBC nhận trọn lô 624 triệu cổ phiếu mới, phần nắm giữ lên khoảng 2,12 tỷ trên tổng khoảng 10,62 tỷ cổ phiếu, tức khoảng 20%. Đây là phép tính của chúng tôi, không phải thông tin VPBank xác nhận. Tuy vậy, quy mô lô phát hành khớp gần như trọn vẹn với mục tiêu Reuters nêu.
Lô này cũng không nhỏ. Tính theo thị giá chốt phiên 24/9, lượng cổ phiếu dự kiến chào bán có giá trị gần 13.800 tỷ đồng.CafeF Trong khi đó, công ty tư vấn Turicum Investment Management của Thụy Sĩ ước tính VPBank có thể thu về khoảng 700–900 triệu USD, tương đương 18.200–23.400 tỷ đồng.VietTimes Khoảng cách giữa hai con số đó chính là phần chênh mà hai bên đang mặc cả. Nếu áp mức cao hơn thị giá 40% như năm 2023 lên giá 22.100 đồng của phiên 24/9, giá bán rơi vào khoảng 30.900 đồng mỗi cổ phiếu, tổng thu khoảng 19.300 tỷ đồng. Con số này nằm gọn trong khoảng Turicum ước tính.
Hướng thứ nhất: SMBC mua trên sàn
Nhánh này xảy ra khi SMBC chấp nhận gom dần và thị trường còn đủ chỗ cho nhà đầu tư nước ngoài.
Về chỗ trống, dữ liệu đến phiên 24/9 cho thấy khối ngoại đang nắm 22,84% cổ phần VPB, room còn lại khoảng 7,19%. Hai con số cộng lại xấp xỉ 30%, tức dữ liệu giao dịch vẫn tính theo trần thông thường, dù VPBank được phép áp trần sở hữu nước ngoài tới 49% sau khi nhận chuyển giao bắt buộc GPBank.Vietstock Kể cả khi chỉ tính theo trần 30%, phần 5% SMBC cần mua vẫn lọt vừa room còn lại. Điểm cần lưu ý là room này dùng chung với mọi nhà đầu tư nước ngoài khác.
Vướng mắc thật sự là thanh khoản. Sau đợt cổ tức, để lên 20% của khoảng 10 tỷ cổ phiếu, SMBC cần mua thêm khoảng 500 triệu cổ phiếu. Từ đầu năm, VPB khớp bình quân khoảng 17,45 triệu cổ phiếu mỗi phiên.CafeF Quy đổi thêm 26% cổ phiếu mới, con số này vào khoảng 22 triệu cổ phiếu mỗi phiên. Như vậy, kể cả khi SMBC mua được mọi cổ phiếu khớp trong phiên, việc gom đủ cũng mất khoảng 23 phiên. Không nhà đầu tư nào chiếm được toàn bộ lượng khớp, nên quá trình này nhiều khả năng kéo dài hàng tháng.
Với cổ đông nhỏ, lực cầu đều đặn qua nhiều phiên có thể đỡ giá VPB, và số cổ phiếu lưu hành không tăng nên không có pha loãng. Đổi lại, VPBank không nhận thêm đồng vốn nào. Tiền của SMBC chảy vào túi những cổ đông bán ra, còn ngân hàng vẫn phải tìm nguồn vốn khác. Nhu cầu vốn ấy có thật: cuối quý II/2026, dư nợ tín dụng riêng ngân hàng mẹ đạt gần 1,06 triệu tỷ đồng, tăng 24,6% so với cuối năm 2025.DNSE Tăng trưởng tín dụng nhanh như vậy đòi hỏi vốn chủ sở hữu lớn lên tương ứng để giữ tỷ lệ an toàn vốn.
Về phía SMBC, lợi ích rất rõ. Theo thị giá hiện tại, 5% cổ phần VPBank có giá trị khoảng 425 triệu USD.Vietstock Mua trên sàn giúp SMBC tránh được phần chênh mà VPBank muốn giữ.
Hướng thứ hai: chốt phát hành riêng lẻ ở giá cao
Nhánh này xảy ra khi hai bên thống nhất được một mức giá cao hơn thị giá, VPBank công bố tên nhà đầu tư và hoàn tất hồ sơ với cơ quan quản lý. Khung phương án đã được ĐHĐCĐ thông qua, nên phần việc còn lại chủ yếu là chốt giá.
Lô 624 triệu cổ phiếu mới sẽ làm số cổ phiếu lưu hành tăng từ khoảng 10 tỷ lên khoảng 10,62 tỷ, tức mỗi cổ đông hiện hữu bị pha loãng khoảng 5,9% tỷ lệ sở hữu. Tuy vậy, pha loãng ở giá cao khác hẳn pha loãng ở giá thấp. Nếu cổ phiếu mới được bán cao hơn giá sổ sách và giá thị trường, mỗi cổ phiếu cũ được chia phần trên một khối vốn chủ sở hữu lớn hơn tương ứng. Năm 2023 là tiền lệ: sau thương vụ SMBC, vốn chủ sở hữu của VPBank tăng từ khoảng 103.500 tỷ lên khoảng 140.000 tỷ đồng.The Investor
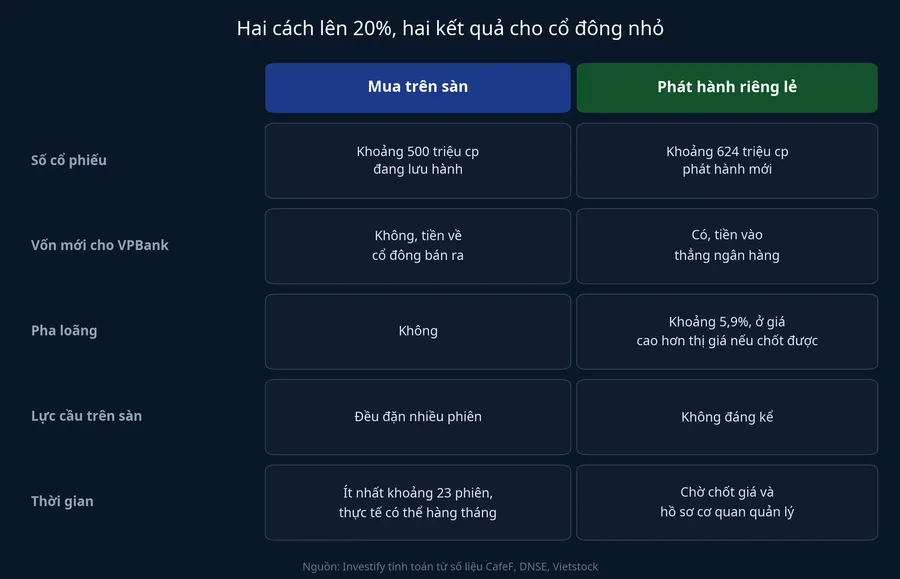
Nhánh này không tạo lực cầu trên sàn như nhánh thứ nhất. Giá cổ phiếu sau thông báo sẽ phụ thuộc chủ yếu vào mức giá chốt. Giá chốt càng cao hơn thị giá, thị trường càng có thêm một mốc tham chiếu để định giá lại VPB.
Hướng thứ ba: đàm phán kéo dài qua cuối năm
Nhánh này xảy ra khi hai bên không thu hẹp được khoảng cách về giá, và SMBC cũng chưa bắt đầu mua trên sàn. Khi đó, phần tăng giá dựa vào kỳ vọng thương vụ có thể bị lấy lại.
Phiên 25/9, VPB đóng cửa ở 23.000 đồng, tăng 4,07%, khối lượng khoảng 46,8 triệu cổ phiếu, cao nhất trong 30 phiên gần nhất và gấp khoảng 2,7 lần mức bình quân từ đầu năm. Đầu giờ chiều, mã này có lúc chạm giá trần 23.600 đồng rồi hạ nhiệt về cuối phiên.DNSE
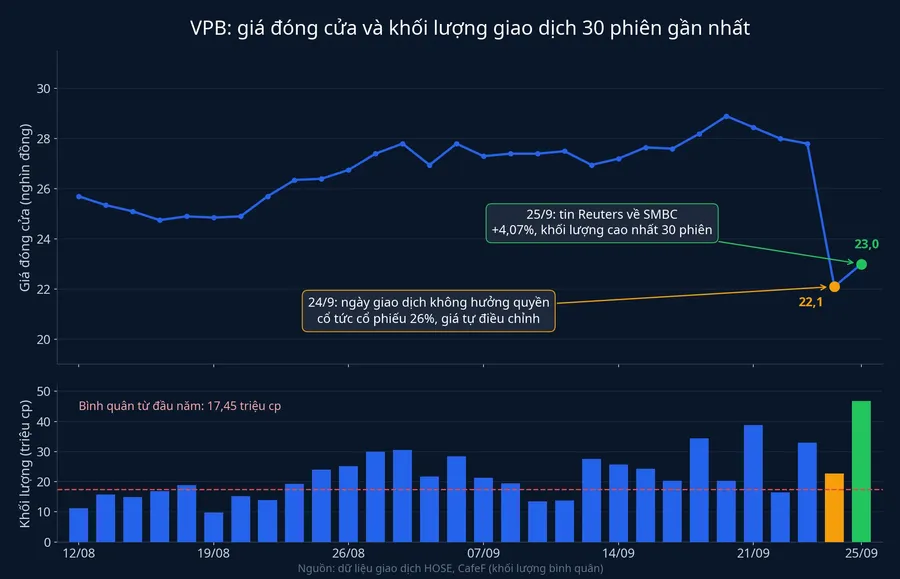
Cần thận trọng khi gán toàn bộ mức tăng này cho tin SMBC. Thị trường Việt Nam vừa được FTSE Russell nâng hạng lên thị trường mới nổi trong tuần này, và 25/9 cũng là ngày đăng ký cuối cùng nhận cổ tức cổ phiếu.CafeF Dù vậy, bằng chứng nghiêng về tin Reuters là động lực chính của phiên này. Giá lên mạnh nhất vào đầu giờ chiều, sau khi báo trong nước đăng lại tin từ khoảng 11 giờ 26, và khối lượng tăng vọt ngay trong phiên. Kỳ vọng dòng vốn sau nâng hạng có thể là lực đỡ nền, nhưng khó giải thích việc một mã vốn hóa lớn chạm trần đúng ngày có tin. Nếu nhánh thứ ba xảy ra, phần dễ bị lấy lại nhất là phần tăng của riêng phiên này.
Nhà đầu tư mới cũng cần tránh một điểm dễ nhầm. Giá 22.100 đồng của phiên 24/9 đã được điều chỉnh vì đó là ngày giao dịch không hưởng quyền cổ tức cổ phiếu. Nếu so với mức 27.800 đồng của phiên 23/9 mà không tính đến việc này, người mới sẽ tưởng VPB vừa giảm hơn 20%. Thực tế, cổ đông đủ điều kiện sẽ nhận thêm khoảng 26 cổ phiếu cho mỗi 100 cổ phiếu đang có, nên giá trị tài sản của họ gần như không đổi.
Tín hiệu nào cho biết nhánh nào đang thành hiện thực
Mỗi nhánh để lại một dấu vết riêng, và đều quan sát được trong những phiên tới.
Nếu SMBC mua trên sàn, dấu vết đầu tiên là khối ngoại mua ròng VPB kéo dài nhiều phiên liền, với quy mô lớn hơn hẳn mức mua của các quỹ chỉ số. Kèm theo đó, room còn lại của VPB sẽ co dần. SMBC là cổ đông lớn của VPBank, nên các giao dịch làm thay đổi tỷ lệ sở hữu đều phải công bố thông tin.
Nếu hai bên chốt phát hành riêng lẻ, tín hiệu sẽ đến từ văn bản. Đó là một nghị quyết HĐQT VPBank nêu tên nhà đầu tư, giá phát hành và hồ sơ gửi cơ quan quản lý. Giá phát hành so với thị giá lúc đó là con số quyết định đợt pha loãng có lợi cho cổ đông nhỏ đến đâu.
Nếu đàm phán kéo dài, dấu hiệu là cả hai thứ trên cùng vắng mặt đến gần cuối năm, trong khi mốc hoàn tất trong năm nay mà Reuters nêu đã cận kề.
Nhìn tổng thể, cùng một mục tiêu 20% có thể dẫn tới hai kết quả trái ngược cho cổ đông nhỏ. Một bên là lực cầu trên sàn nhưng ngân hàng không có vốn mới. Bên kia là vốn mới đi kèm pha loãng ở giá cao. Dữ liệu hiện có chưa đủ để nói nhánh nào sẽ thắng, vì mọi thông tin vẫn đến từ nguồn giấu tên. Cho đến khi một trong các dấu vết trên xuất hiện, mức tăng của phiên 25/9 vẫn là giá của một kỳ vọng, chưa phải giá của một thương vụ đã ký.