
Sáng 25/9, cổ phiếu KOS của CTCP Kosy đứng ở giá sàn 21.000 đồng, phiên giảm sàn thứ năm liên tiếp. Cùng lúc đó, báo cáo bán niên đã soát xét của doanh nghiệp lại ghi nhận lãi sau thuế tăng hơn gấp đôi. Hai thông tin này nghe như đá nhau, nhưng thực ra không mâu thuẫn. Rủi ro đang đè lên KOS không nằm trong báo cáo tài chính. Nó nằm ở chỗ cổ phiếu của lãnh đạo đang được cầm cố ở đâu, và bao nhiêu.
Điều đáng nói là loại rủi ro này nhà đầu tư cá nhân hoàn toàn có thể tự kiểm tra trước khi xuống tiền, chỉ bằng dữ liệu công khai và vài phút tra cứu.
Bốn công ty chứng khoán, 16 ngày
Theo tổng hợp của CafeF, các thông báo bán giải chấp cổ phiếu KOS không đến từ một nơi mà từ ít nhất bốn công ty chứng khoán khác nhau.CafeF
- Ngày 8/9, Chứng khoán Funan thông báo dự kiến bán 900.000 cổ phiếu KOS của ông Nguyễn Việt Cường, Chủ tịch HĐQT CTCP Kosy, cùng CTCP Đầu tư Leo Regulus và một cổ đông cá nhân khác.
- Ngày 22/9, Chứng khoán Capital dự kiến bán 605.600 cổ phiếu của bà Nguyễn Thị Hằng, Phó Chủ tịch HĐQT, và bà Nguyễn Thị Phương Thảo, Phó Tổng giám đốc Kosy. Riêng phần của bà Thảo là 309.400 cổ phiếu.CafeF
- Cũng ngày 22/9, Chứng khoán Finhay phát thông báo bán giải chấp KOS, nhưng báo chí chưa nêu khối lượng.
- Ngày 23/9, Chứng khoán Nhất Việt (VFS) ra loạt thông báo đối với ông Cường, bà Thảo, Leo Regulus và một cổ đông cá nhân, tổng cộng hơn 2,02 triệu cổ phiếu.
Cộng ba thông báo đã có khối lượng, số cổ phiếu dự kiến bán giải chấp là hơn 3,5 triệu, chưa tính phần của Finhay. Cần lưu ý đây là số "dự kiến bán", không phải số đã khớp. Ngoài ra, ông Cường còn đăng ký bán 5 triệu cổ phiếu KOS từ 27/8 đến 24/9. Tính đến sáng 24/9, chưa có báo cáo kết quả nên chưa rõ ông đã bán được bao nhiêu.DNSE
Năm phiên sàn và một hàng chờ bán dài hơn 10 triệu cổ phiếu
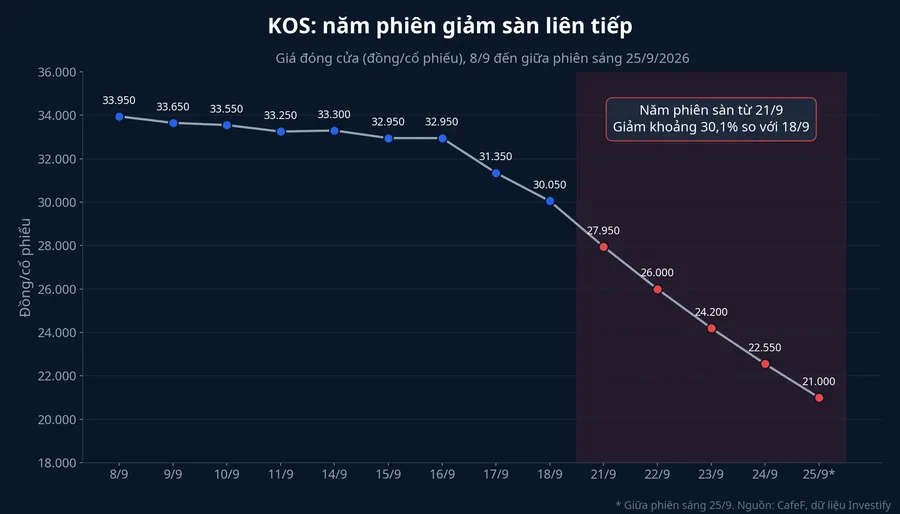
KOS đóng cửa phiên 18/9 ở 30.050 đồng. Từ phiên 21/9, mã này giảm hết biên độ 7% mỗi phiên, và đến sáng 25/9 đã xuống 21.000 đồng, thấp hơn khoảng 30,1% chỉ sau năm phiên.CafeF Nhìn xa hơn, ngày 6/8 cổ phiếu này còn ở quanh 35.000 đồng, tức đà giảm đã bắt đầu từ trước khi các thông báo giải chấp dồn dập.DNSE
Nhưng mức giảm chưa phải điều đáng sợ nhất. Chốt phiên sáng 24/9, KOS chỉ khớp 8.300 cổ phiếu, trong khi lượng đặt bán ở giá sàn lên tới 10,38 triệu cổ phiếu.DNSE Đến giữa phiên sáng 25/9, khối lượng khớp mới đạt khoảng 1.600 cổ phiếu.
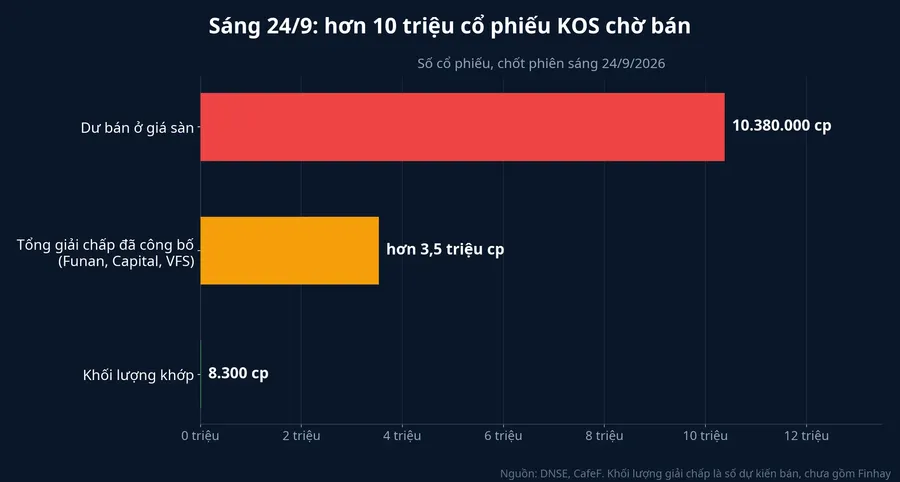
Con số này kéo theo hai hệ quả mà nhà đầu tư mới thường bỏ qua. Một là người đang cầm KOS muốn thoát cũng phải xếp hàng sau hơn 10 triệu cổ phiếu khác, nên đặt bán ở giá sàn vẫn có thể không khớp. Hai là lượng dư bán lớn gần gấp ba tổng khối lượng giải chấp đã công bố. Điều đó cho thấy hàng chờ bán không chỉ gồm lệnh giải chấp của lãnh đạo, mà nhiều khả năng còn có nhà đầu tư khác, kể cả người dùng margin, đang cùng tìm lối ra.
Cơ chế domino của cổ phiếu cầm cố
Cầm cố cổ phiếu vận hành khá đơn giản. Người vay đem cổ phiếu làm tài sản bảo đảm và được cho vay theo một tỷ lệ trên giá trị số cổ phiếu đó. Khi giá giảm, giá trị tài sản bảo đảm giảm theo. Nếu xuống dưới ngưỡng đã thỏa thuận mà người vay không nộp thêm tiền hay tài sản, bên cho vay có quyền bán cổ phiếu để thu hồi nợ.
Rủi ro thực sự nằm ở chỗ nhiều nơi cùng nhận cầm cố một mã. Lệnh bán ở nơi thứ nhất đẩy giá xuống, giá thấp hơn khiến khoản cầm cố ở nơi thứ hai chạm ngưỡng, nơi thứ hai lại ra thông báo bán, và vòng lặp cứ thế đi tiếp. Giá sàn liên tiếp còn làm vòng này quay nhanh hơn. Mỗi phiên sàn cắt thêm 7% giá trị tài sản bảo đảm ở mọi nơi cùng lúc, trong khi số cổ phiếu thực sự bán được lại rất ít.
Quy mô sở hữu quyết định vòng lặp này nguy hiểm đến đâu. Theo CafeF, ông Cường trực tiếp nắm 35,40% vốn Kosy, Leo Regulus nắm 11,64%, cộng lại khoảng 47,04%, tương đương gần 101,84 triệu cổ phiếu. Báo cáo bán niên xác định Leo Regulus là bên liên quan vì có cùng lãnh đạo là Chủ tịch HĐQT.CafeF
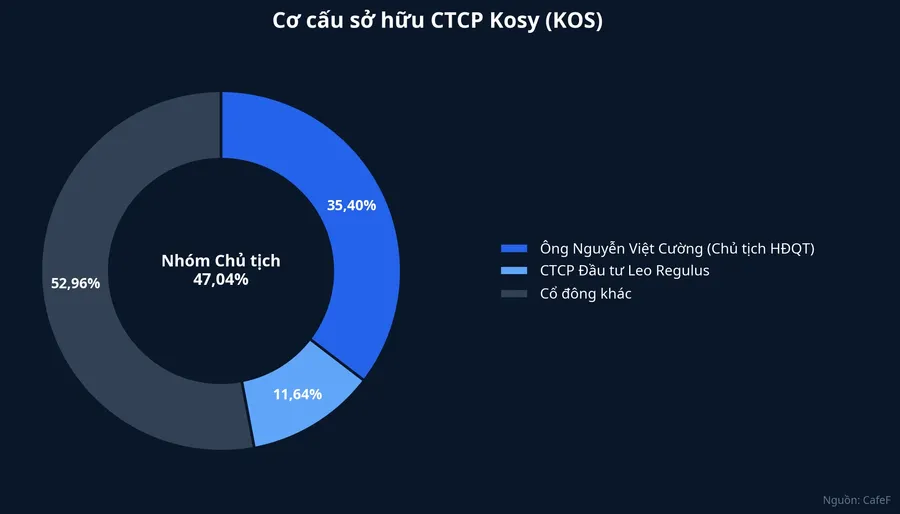
Điều báo cáo không nói là tổng số cổ phiếu đang bị cầm cố. Kosy chưa công bố con số này, nên thị trường không biết còn bao nhiêu cổ phiếu nữa có thể bị đem ra bán. Chính khoảng trống thông tin đó khiến người mua đứng ngoài.
Lời giải thích của Kosy và các nguyên nhân khác
Trong văn bản giải trình ngày 23/9, Kosy cho biết một số công ty chứng khoán có yếu tố liên quan đến nhà đầu tư, tổ chức Hàn Quốc đã điều chỉnh giảm giá và yêu cầu xử lý tài sản bảo đảm trong khoảng hai ngày. Doanh nghiệp không nêu tên các đơn vị này.CafeF Kosy cũng đề nghị các công ty chứng khoán xem xét giãn hoặc cơ cấu nghĩa vụ tài chính cho phù hợp với tiến độ dòng tiền thực tế.DNSE
Lời giải thích này khớp với việc các thông báo dồn vào hai ngày 22 và 23/9. Tuy vậy, nó không giải thích hết. KOS đã giảm từ tháng 8, trước đợt thông báo dày đặc, và dư bán vượt xa khối lượng giải chấp. Dữ liệu hiện có nghiêng về kịch bản bán giải chấp là cú hích trực tiếp của chuỗi phiên sàn, còn tâm lý rút lui của các nhà đầu tư khác khuếch đại thêm. Chưa đủ bằng chứng để tách bạch chính xác mỗi yếu tố đóng góp bao nhiêu.
Vì sao lãi tăng gấp đôi không giữ được giá
Theo báo cáo tài chính hợp nhất bán niên đã soát xét, 6 tháng đầu năm 2026 Kosy có doanh thu thuần 722,66 tỷ đồng, tăng 9,03%, và lãi sau thuế 15,36 tỷ đồng, tăng 120,67% so với cùng kỳ. Mức tăng này đến một phần từ nền thấp, vì cùng kỳ năm trước lãi chỉ khoảng 6,96 tỷ đồng.DNSE
Lợi nhuận không phải lá chắn trong tình huống này. Lý do đầu tiên là lệnh bán giải chấp không quan tâm đến lợi nhuận: công ty chứng khoán bán để thu hồi khoản vay, bất kể doanh nghiệp lãi hay lỗ. Lý do thứ hai là con số lợi nhuận còn nhỏ so với quy mô vốn đang nằm trong dự án. Chi phí lãi vay 6 tháng là 47,36 tỷ đồng, gấp khoảng ba lần lãi sau thuế. Tại ngày 30/6, hàng tồn kho là 2.778,49 tỷ đồng, chiếm gần 55% tổng tài sản 5.078 tỷ đồng, trong khi tiền và tương đương tiền chỉ 13,96 tỷ đồng.DNSE Tổng vay và nợ thuê tài chính ở mức khoảng 1.998 tỷ đồng.CafeF
Theo chính Kosy, phải từ đầu năm 2027 doanh nghiệp mới dự kiến có thêm nguồn thu và dòng tiền đáng kể từ các dự án bất động sản.DNSE Các con số trên chưa cho thấy Kosy mất khả năng thanh toán, và bài viết này không kết luận doanh nghiệp tốt hay xấu. Chúng chỉ cho thấy khi cổ đông lớn cần tiền gấp để giữ khoản cầm cố, doanh nghiệp khó có tiền dư để đỡ.
Nhà đầu tư nhỏ có thể tự kiểm tra những gì
Phần lớn các bước dưới đây chỉ mất vài phút với dữ liệu công khai.
Tìm thông báo bán giải chấp theo mã. Gõ mã cổ phiếu kèm từ "giải chấp" trên các trang tin tài chính, hoặc xem mục tin tức của mã trên ứng dụng chứng khoán. Có một điểm về quy định cần biết: khi công ty chứng khoán bán giải chấp cổ phiếu của người nội bộ, người đó không phải đăng ký trước và báo cáo sau như giao dịch thông thường.SSI Vì vậy thông báo của chính công ty chứng khoán là nơi bạn thấy tín hiệu sớm nhất. Một thông báo đơn lẻ chưa nói lên nhiều, nhưng nhiều thông báo từ nhiều nơi trong thời gian ngắn là dấu hiệu cổ phiếu của cùng một nhóm đang được cầm cố rải rác.
Cộng tỷ lệ sở hữu của nhóm lãnh đạo. Mở báo cáo quản trị hoặc danh sách cổ đông lớn, cộng phần của lãnh đạo, người thân và các công ty liên quan. Khi nhóm này nắm gần một nửa vốn như ở Kosy, lượng cổ phiếu có thể bị bán ra nếu xảy ra giải chấp là rất lớn so với số cổ phiếu giao dịch tự do.
Để ý dấu hiệu gián tiếp của cầm cố. Số cổ phiếu cầm cố thường không được công bố đầy đủ. Những dấu hiệu gián tiếp gồm lãnh đạo đăng ký bán lượng lớn đúng lúc giá đang giảm, công ty liên quan đến lãnh đạo cùng nắm nhiều cổ phiếu, và doanh nghiệp có ít tiền mặt so với nợ vay.
So dư bán ở giá sàn với khối lượng khớp. Đây là thước đo rủi ro mắc kẹt. Khi hàng triệu cổ phiếu chờ bán mà chỉ vài nghìn cổ phiếu khớp, người mua ở giá sàn cũng có thể không bán lại được trong nhiều phiên.
Tín hiệu cho thấy áp lực bán đã cạn
Với KOS, và với bất kỳ mã nào có cơ cấu tương tự, những tín hiệu đáng theo dõi trong các phiên tới gồm:
- Dư bán ở giá sàn thu hẹp dần qua từng phiên, đi kèm khối lượng khớp tăng lên.
- Không còn thông báo giải chấp mới từ công ty chứng khoán nào trong vài phiên liên tiếp.
- Báo cáo kết quả giao dịch của ông Cường cho đợt đăng ký bán 5 triệu cổ phiếu, để biết Chủ tịch còn lại bao nhiêu.
- Kết quả làm việc giữa Kosy và các công ty chứng khoán về đề nghị giãn hoặc cơ cấu nghĩa vụ. Nếu có thỏa thuận, áp lực bán gấp được gỡ trực tiếp.
Nếu dư bán co lại và không có thông báo mới, vòng giải chấp đang chậm lại. Ngược lại, nếu thông báo mới tiếp tục xuất hiện trong khi dư bán vẫn ở mức hàng triệu cổ phiếu, thì lượng hàng chờ bán chưa hết dù giá đã giảm hơn 30%.
Bài học của KOS không nằm ở chuyện lãi hay lỗ. Một doanh nghiệp có lợi nhuận tăng vẫn có thể chứng kiến cổ phiếu nằm sàn nhiều phiên, khi phần lớn vốn nằm trong tay một nhóm cổ đông đang vay bằng chính cổ phiếu đó. Trước khi mua bất kỳ mã nào, ngoài báo cáo tài chính, vài phút xem ai đang nắm cổ phiếu và cổ phiếu ấy có đang nằm trong tài khoản cầm cố của ai hay không có thể giúp bạn tránh được hàng chờ bán hơn 10 triệu cổ phiếu như ở KOS.