
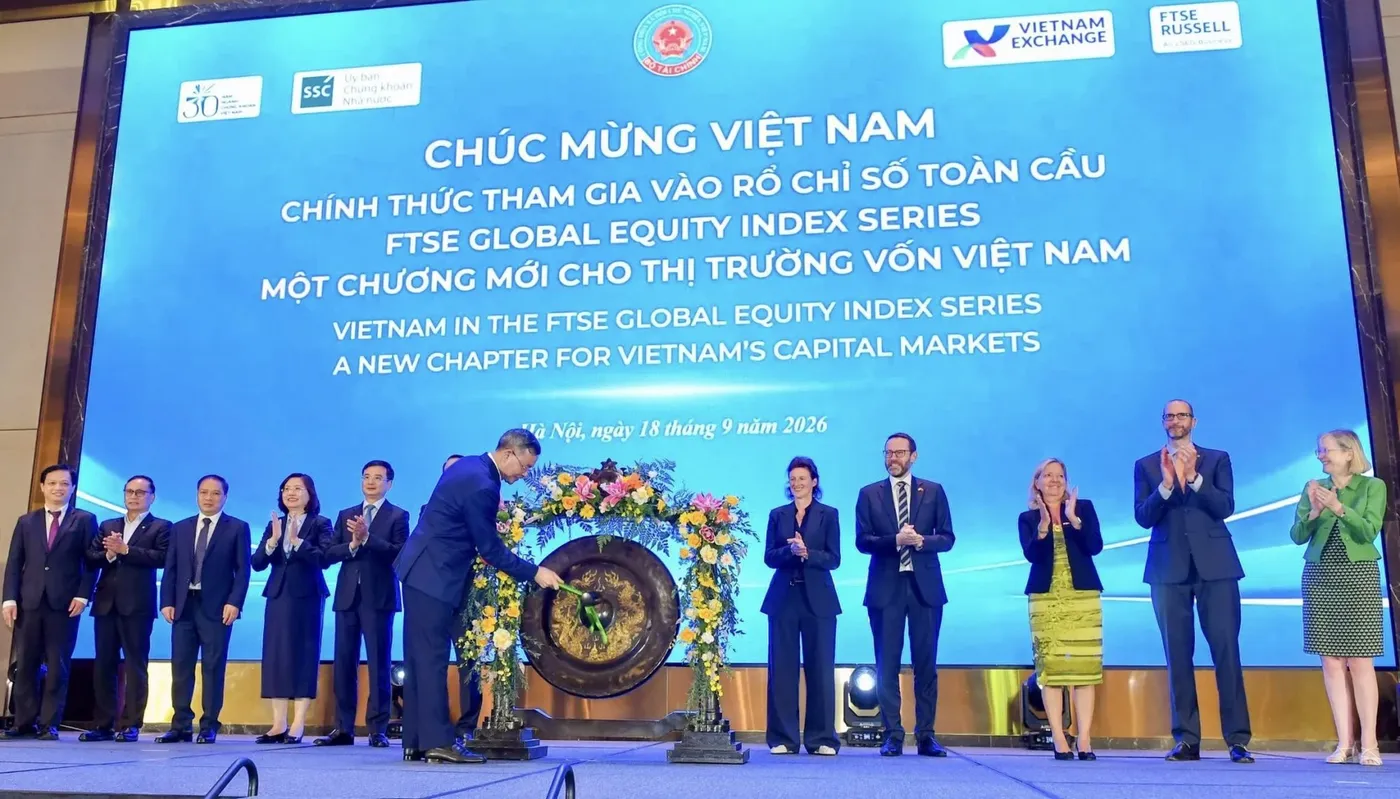
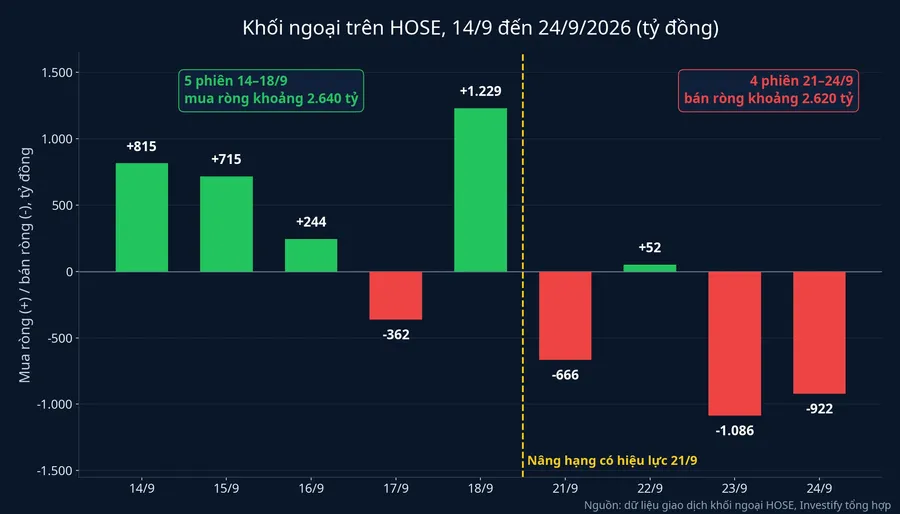
Cộng chín phiên giao dịch trên HOSE từ 14/9 đến 24/9 lại, khối ngoại gần như đứng yên. Năm phiên trước ngày nâng hạng có hiệu lực, họ mua ròng khoảng 2.640 tỷ đồng. Bốn phiên sau đó, họ bán ròng khoảng 2.620 tỷ đồng. Phần chênh lệch chưa tới 20 tỷ đồng, tức là một sai số nhỏ so với quy mô giao dịch hàng chục nghìn tỷ mỗi tuần.
Thế nhưng thứ đang lan trên các diễn đàn chỉ là nửa sau của phép cộng đó. Bốn phiên đầu tiên Việt Nam nằm trong nhóm thị trường mới nổi thứ cấp của FTSE Russell, khối ngoại bán ròng khoảng 2.600 tỷ đồng, và chỉ có một phiên họ ngừng bán.CafeF Bức tranh lớn cho thấy câu chuyện không nằm ở chỗ tiền ngoại quay lưng với nâng hạng. Nó nằm ở cách dòng vốn chỉ số vận hành theo lịch, và ở một xu hướng rút vốn đã kéo dài từ đầu năm.
Vì sao nhiều người đọc thành "quay lưng"
Lo lắng này không vô cớ. Trước ngày hiệu lực, các dự báo nói tới dòng vốn lên tới 6 tỷ USD khi Việt Nam được đưa vào các chỉ số thị trường mới nổi. Vậy mà ngay phiên đầu tiên 21/9, khối ngoại đã bán ròng gần 670 tỷ đồng trên HOSE.Người Quan Sát
Chuỗi số sau đó càng củng cố cảm giác ấy. Phiên 23/9, khối ngoại bán ròng 1.048 tỷ đồng trên toàn thị trường.CafeF Phiên 24/9, họ bán ròng thêm 867,9 tỷ đồng.Tin nhanh Chứng khoán Cùng phiên này, VN-Index giảm 26,56 điểm, tương đương 1,47%, về 1.775,09 điểm. Đặt cạnh con số 6 tỷ USD, nhiều nhà đầu tư dễ kết luận rằng tiền ngoại không tin vào câu chuyện nâng hạng. Để thấy vì sao kết luận đó vội vàng, cần lùi lại một tuần.
Nửa đầu của phép cộng: tuần 14–18/9
Trong tuần 14–18/9, khối ngoại mua ròng 2.638 tỷ đồng trên toàn thị trường, dồn mạnh vào cổ phiếu ngân hàng.Tin nhanh Chứng khoán Riêng phiên 18/9, phiên cuối cùng trước ngày hiệu lực, họ mua ròng khoảng 1.200 tỷ đồng.Báo Mới Theo dữ liệu giao dịch trên HOSE, phiên này khối ngoại mua vào 10.501 tỷ đồng và bán ra 9.272 tỷ đồng, gấp ba đến bốn lần quy mô giao dịch của chính họ ở các phiên khác trong tuần.
Điều này ảnh hưởng đến cách đọc số liệu như sau. Một quỹ mô phỏng chỉ số phải nắm đúng rổ cổ phiếu vào đúng ngày chỉ số thay đổi. Mua muộn một phiên nghĩa là lệch khỏi chỉ số mà quỹ cam kết bám theo. Vì thế các quỹ bám chỉ số FTSE thị trường mới nổi phải mua xong cổ phiếu Việt Nam trước khi phiên 21/9 mở cửa, và thường dồn lệnh vào phiên đóng cửa 18/9. Một chuyên gia của VNDIRECT cũng nhận định dòng vốn thụ động có thể đã được các quỹ ETF tái cơ cấu trước ngày hiệu lực, và việc bán ròng sau đó không mâu thuẫn với câu chuyện nâng hạng.Người Quan Sát
Cùng lúc, chiều ngược lại cũng chạy theo lịch. Các thay đổi của bộ chỉ số FTSE thị trường cận biên có hiệu lực ngay sau phiên 18/9, với 126 cổ phiếu Việt Nam rời các chỉ số này.VietnamFinance Quỹ bám chỉ số cận biên phải đưa tỷ trọng Việt Nam về 0 trong cùng cửa sổ đó. Con số mua ròng của tuần 14–18/9 vì vậy đã là phần chênh sau khi hai dòng lệnh theo lịch triệt tiêu nhau.
Sau 21/9, đợt này không còn lệnh mua theo lịch nào nữa. Lộ trình của FTSE chia việc giải ngân thành nhiều bước, đợt kế tiếp có hiệu lực từ 22/3/2027.CafeF Khoảng trống sáu tháng ở giữa chính là nơi dòng tiền chủ động, không phải dòng tiền chỉ số, quyết định chiều đi của khối ngoại.
Ai đang bán sau 21/9
Cần nói rõ một giới hạn. Dữ liệu theo phiên không cho biết người bán sau 21/9 có phải chính những quỹ đã mua trước đó hay không, và chưa nguồn nào xác nhận đây là chuyện "trả hàng" đúng nghĩa. Có ba cách giải thích đều hợp lý.
Cách giải thích thứ nhất là các quỹ chủ động đầu tư vào thị trường cận biên đang rút dần. Khác với quỹ chỉ số, họ không bị ép bán trước 18/9, nên có thể thoát vị thế chậm hơn. CafeF dẫn nhận định rằng áp lực bán có thể tiếp diễn, bao gồm khả năng rút vốn của nhóm quỹ này.CafeF Tuy nhiên, hiện chưa có số liệu đo được quy mô phần này.
Cách giải thích thứ hai là xu hướng bán ròng cả năm quay lại sau một tuần gián đoạn. Tính từ đầu năm 2026, khối ngoại đã bán ròng xấp xỉ 95.000 tỷ đồng.CafeF Chia cho khoảng 38 tuần, mỗi tuần bình quân họ bán ròng khoảng 2.500 tỷ đồng. Nói cách khác, bốn phiên bị gọi là "bán thẳng tay" có quy mô xấp xỉ một tuần bình thường của năm nay. Tuần mua ròng 14–18/9 mới là tuần bất thường.
Cách giải thích thứ ba là khối ngoại bán có chọn lọc một nhóm mã. Hai cổ phiếu họ Vingroup bị bán liên tục, kể cả trong tuần khối ngoại mua ròng: tuần 14–18/9, VIC bị bán ròng 1.073 tỷ đồng và VHM 771 tỷ đồng.Tin nhanh Chứng khoán Phiên 24/9, VHM bị bán ròng 349,3 tỷ đồng và VIC 176,7 tỷ đồng, trong khi khối ngoại vẫn mua ròng 182,1 tỷ đồng cổ phiếu MSN.Tin nhanh Chứng khoán
Dữ liệu nghiêng về cách giải thích thứ hai và thứ ba. Quy mô bán ròng khớp với nhịp bình quân của cả năm, và phần lớn áp lực dồn vào vài mã lớn đã bị bán từ trước ngày nâng hạng. Dù vậy, phiên 23/9 có một tín hiệu khác: áp lực chuyển sang nhóm ngân hàng, với VPB bị bán ròng khoảng 289 tỷ đồng và ACB 142 tỷ đồng.CafeF Nếu kiểu bán này lặp lại thêm nhiều phiên, cách giải thích "chọn lọc" sẽ yếu đi.
Bối cảnh dài hạn giúp hiểu vì sao bán ròng là trạng thái quen thuộc. Theo ông Lê Chí Phúc, Tổng Giám đốc SGI Capital, sau nhiều năm rút vốn, tỷ lệ sở hữu của nhà đầu tư nước ngoài trên thị trường Việt Nam đã giảm từ khoảng 24% xuống còn 12%.CafeF Ông Phúc cho rằng ở nhiều thị trường từng được FTSE Russell nâng hạng, giai đoạn tích cực nhất thường đến trước ngày hiệu lực, sau đó là giai đoạn phân hóa và tích lũy kéo dài khoảng 3–6 tháng.
Quỹ ETF VN Diamond bị rút: một câu chuyện khác
Tin thứ hai khiến nhà đầu tư lo là quỹ ETF DCVFMVN DIAMOND (mã FUEVFVND) do Dragon Capital quản lý bị rút ròng trong cả ba phiên 21, 22 và 23/9. Riêng phiên 23/9, quỹ bị rút ròng gần 48 tỷ đồng, mức lớn nhất trong nhiều tháng.Chuyển động Thị trường
Thời điểm trùng với nâng hạng, nhưng dữ liệu của chính quỹ chỉ về rổ cổ phiếu mà quỹ nắm. Từ đầu năm 2026, quỹ đã bị rút ròng khoảng 913 tỷ đồng, tức phần lớn tiền rút ra diễn ra từ trước khi nâng hạng có hiệu lực.Chuyển động Thị trường Chỉ số VN Diamond mà quỹ mô phỏng đã giảm 13,71% từ cuối năm 2025 đến phiên 24/9, trong khi VN-Index chỉ giảm 0,53% cùng khoảng thời gian. Khoảng cách hơn 13 điểm phần trăm đủ là lý do để một phần nhà đầu tư rút vốn, dù có nâng hạng hay không.
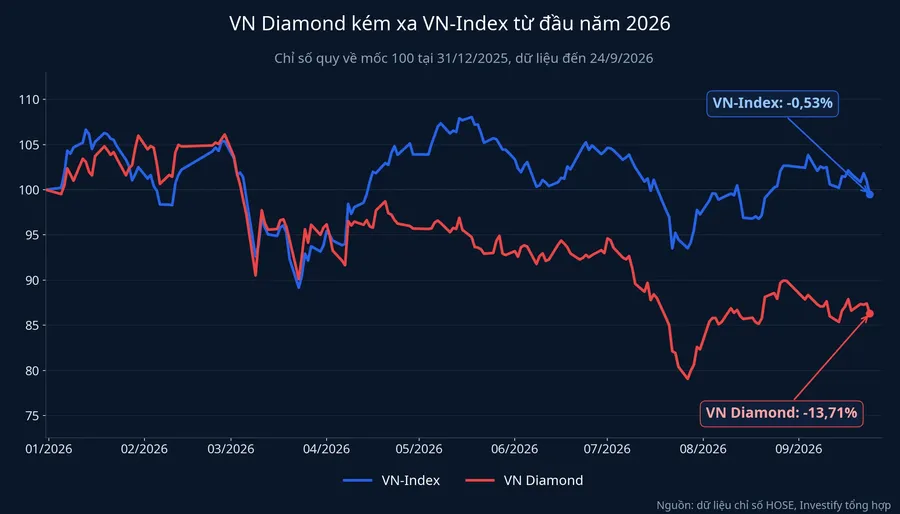
Cũng cần hiểu vì sao rổ này tồn tại. VN Diamond gom những cổ phiếu tốt đang hết hoặc sắp hết giới hạn sở hữu cho nhà đầu tư nước ngoài.DNSE Bạn có thể hình dung quỹ ETF này như một cánh cửa phụ để nhà đầu tư ngoại nắm gián tiếp những mã đã kín "phòng". Hai tháng 7 và 8, quỹ vẫn ghi nhận dòng tiền vào ròng, nghĩa là nhu cầu với rổ này lên xuống theo hiệu suất chứ không theo lịch nâng hạng.Chuyển động Thị trường Ngay phiên 23/9, khi Diamond bị rút mạnh nhất, khối ngoại lại mua ròng khoảng 70 tỷ đồng chứng chỉ quỹ FUESSVFL trên sàn.CafeF Họ không rời bỏ đồng loạt các quỹ ETF trong nước.
Áp lực lên FPT, MWG và nhóm ngân hàng lớn đến đâu
Khi bị rút vốn, quỹ ETF bán các cổ phiếu trong danh mục theo đúng tỷ trọng đang nắm. Tại ngày 31/8, danh mục của quỹ Diamond nặng nhất ở ngân hàng với 40,1% tài sản, tiếp theo là bán lẻ 22,5% và công nghệ thông tin 16%. Ba mã lớn nhất là FPT chiếm 16% NAV, MWG 14,4% và GMD 9,7%.Chuyển động Thị trường
Đặt vào quy mô thực tế, áp lực này khá nhỏ. Tổng NAV của quỹ đạt 11.134 tỷ đồng, nên khoản rút gần 48 tỷ đồng của phiên 23/9 chỉ bằng khoảng 0,4% tài sản. Với tỷ trọng 16%, phần FPT tương ứng khoảng 7–8 tỷ đồng. Để so sánh, riêng tuần 14–18/9, khối ngoại đã mua ròng 508 tỷ đồng cổ phiếu FPT.Tin nhanh Chứng khoán Với người đang cầm FPT, MWG hay cổ phiếu ngân hàng, việc quỹ Diamond bị rút là một nguồn bán có thật, nhưng chưa đủ lớn để tự quyết định xu hướng giá. Nó chỉ thành vấn đề nếu việc rút vốn kéo dài nhiều tuần với quy mô lớn hơn hẳn.
Bức tranh chính xác hơn
Cách đọc "nâng hạng xong, khối ngoại quay lưng" chưa khớp với dữ liệu. Phần tiền theo lịch của đợt đầu đã vào trước 21/9. Khoản bán ròng khoảng 2.600 tỷ đồng sau đó bằng gần đúng phần đã mua trước, và tương đương nhịp bán ròng bình quân mỗi tuần của năm 2026. Khối ngoại đang quay về trạng thái của cả năm nay, chứ chưa phải phản ứng mới với việc nâng hạng. Còn quỹ VN Diamond bị rút là chuyện hiệu suất của một rổ cổ phiếu cụ thể.
Hệ quả thực tế là con số bán ròng từng phiên trong vài tuần tới không phải thước đo nâng hạng thành hay bại. Nó phản ánh một xu hướng rút vốn đã có từ trước và chưa có tín hiệu đảo chiều. Luận điểm này chỉ bị lật lại nếu một trong ba tín hiệu dưới đây đổi chiều.
Quy mô bán ròng mỗi tuần. Mốc so sánh là mức bình quân khoảng 2.500 tỷ đồng của năm. Nếu con số tuần thấp dần dưới mức đó, áp lực đang giảm như SGI Capital kỳ vọng. Nếu vượt xa mức đó nhiều tuần liên tiếp, khi ấy mới có cơ sở để nói tới chuyện quay lưng.
Độ lan của lệnh bán. Khi bán ròng vẫn dồn vào VIC và VHM, đó là câu chuyện riêng của hai mã. Khi lệnh bán lan ra ngân hàng, bán lẻ, công nghệ trong nhiều phiên liền, giống dấu hiệu đầu tiên ở phiên 23/9, đó mới là rút vốn trên diện rộng.
Những tuần mua ròng không có sự kiện chỉ số. Tuần 14–18/9 mua ròng vì lịch của quỹ. Một tuần mua ròng không có lịch nào đứng sau mới là dấu hiệu tiền chủ động dài hạn quay lại. Mốc chỉ số kế tiếp là ngày 22/3/2027, và từ nay đến đó, tiền ngoại vào hay ra đều là lựa chọn của từng quỹ chứ không còn là lịch.