
Phiên 23/9 tại Mỹ, lợi suất trái phiếu chính phủ kỳ hạn 10 năm tăng 15 điểm cơ bản và đóng cửa ở 5,11%, có lúc chạm 5,14% trong phiên. Theo CNN, đây là mức cao nhất kể từ năm 2007. Đầu năm nay, con số này mới ở 4,15%.CNN
Nhà đầu tư Việt nên chú ý tới con số này vì lợi suất trái phiếu Mỹ 10 năm được xem là "giá của tiền" trên toàn cầu. Khi nó tăng, giữ vàng (tài sản không sinh lãi) trở nên kém hấp dẫn hơn, đồng USD được chuộng hơn, còn vốn ngoại có thêm lý do để cân nhắc trước khi rót vào các thị trường mới nổi như Việt Nam.
Tuy vậy, mốc 2007 rất dễ bị đọc sai. Cùng một mức lợi suất, nhưng bức tranh lớn phía sau gần như ngược hẳn năm đó.
Cùng mức lợi suất, khác hẳn bối cảnh 2007
Năm 2007, lãi suất điều hành của Fed ở mức 5,25%. Tháng 9 năm đó, Fed hạ 0,5 điểm phần trăm xuống 4,75% vì lo khủng hoảng tín dụng nhà đất lan rộng.Fed Lãi suất điều hành khi đó còn cao hơn lợi suất 10 năm, và thị trường đang chuẩn bị bước vào một chu kỳ hạ lãi suất.
Năm nay, mọi thứ gần như đảo chiều. Fed vừa nâng lãi suất lên biên độ 3,75–4%, lần tăng đầu tiên kể từ 2023. Trần của biên độ này thấp hơn lợi suất 10 năm hơn một điểm phần trăm. Thị trường cũng không chờ Fed hạ lãi suất: theo công cụ CME FedWatch, xác suất Fed tăng tiếp trong tháng 10 đã lên khoảng 66%, từ 55% một ngày trước đó.CNN
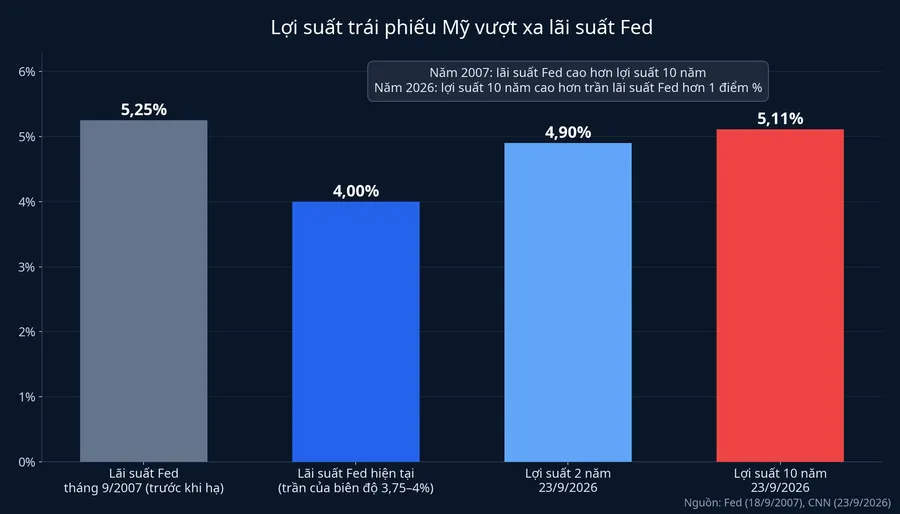
Khoảng chênh hơn một điểm phần trăm ấy có hai thành phần. Thành phần thứ nhất là kỳ vọng Fed còn tăng lãi suất. Thành phần thứ hai là mức bù mà người mua đòi thêm để chịu giữ trái phiếu dài hạn khi lạm phát và nợ công Mỹ cùng ở mức cao. Số liệu công khai không cho phép tách chính xác hai phần này. Dù vậy, cả hai cùng chỉ về một hướng: lợi suất cao lần này không phải dấu hiệu thị trường đang chờ Fed ra tay giải cứu như năm 2007. Vì thế, lấy mốc 2007 để dự báo một cuộc khủng hoảng tương tự là phép so sánh khập khiễng.
Những lực đẩy lợi suất đi lên trong phiên 23/9
Phiên tăng hôm 23/9 hội tụ nhiều yếu tố, và mỗi yếu tố tác động qua một kênh riêng.
Dữ liệu doanh nghiệp Mỹ nóng hơn dự báo. Khảo sát nhanh của S&P Global cho thấy hoạt động kinh doanh tháng 9 của Mỹ tăng nhanh nhất kể từ tháng 7/2021.CNN Điều đáng lo hơn nằm ở phần chi phí: doanh nghiệp báo cáo chi phí đầu vào tăng nhanh nhất trong bốn năm, chủ yếu do nhiên liệu và vận tải đắt lên theo giá dầu.Wolf Street Trước đó, lạm phát tháng 8 của Mỹ đã ở mức 3,4% so với cùng kỳ, cao hơn nhiều so với mục tiêu 2% của Fed.Fortune
Phát biểu cứng rắn từ Fed. Tại Chicago ngày 23/9, ông Michael Barr, Thống đốc Hội đồng Thống đốc Cục Dự trữ Liên bang Mỹ (Fed), cho rằng nhiều khả năng cần điều chỉnh chính sách thêm để đưa lạm phát về mục tiêu kịp thời.American Banker Theo ông Barr, lạm phát vẫn cao hơn 2% và chưa cho thấy xu hướng quay về rõ ràng. Phát biểu này củng cố kỳ vọng Fed tăng lãi suất tiếp tại cuộc họp 27–28/10.Fed
Phiên đấu giá trái phiếu 5 năm ít người mua. Kho bạc Mỹ bán 70 tỷ USD trái phiếu 5 năm ở lợi suất 5,033%, cao hơn mức giao dịch ngay trước phiên đấu giá 3,1 điểm cơ bản. Tỷ lệ đặt mua trên lượng chào bán chỉ đạt 2,212 lần, thấp nhất kể từ tháng 12/2018. Nhóm người mua gián tiếp, thường gồm các ngân hàng trung ương nước ngoài và tổ chức lớn, giảm tỷ trọng xuống 54,31% từ 61,51% ở phiên trước.TFTC Sau phiên này, lợi suất 5 năm vượt 5% lần đầu kể từ 2007.CNN
Giá dầu bật lại. Giá dầu Brent tăng 3,86% lên 103,08 USD/thùng, chấm dứt chuỗi năm phiên giảm.CNN Đợt tăng diễn ra sau khi ông Masoud Pezeshkian, Tổng thống Iran, tuyên bố tại Liên Hợp Quốc rằng Iran sẽ không đầu hàng Mỹ.CNBC
Vậy yếu tố nào nặng ký nhất? Lợi suất 2 năm, kỳ hạn bám sát kỳ vọng về lãi suất Fed, tăng khoảng 16 điểm cơ bản lên 4,9%, ngang mức tăng của kỳ hạn 10 năm.CNN Điều đó cho thấy trong riêng phiên 23/9, kỳ vọng Fed tăng lãi suất (được đẩy lên bởi dữ liệu nóng và phát biểu của ông Barr) là động lực chính. Giá dầu và phiên đấu giá yếu có vai trò khuếch đại. Tuy nhiên, hai yếu tố này quan trọng hơn ở một câu hỏi dài hạn: vì sao lợi suất 10 năm đứng cao hơn hẳn lãi suất Fed.
Vàng giảm, USD mạnh lên, tỷ giá trong nước gần như đứng yên
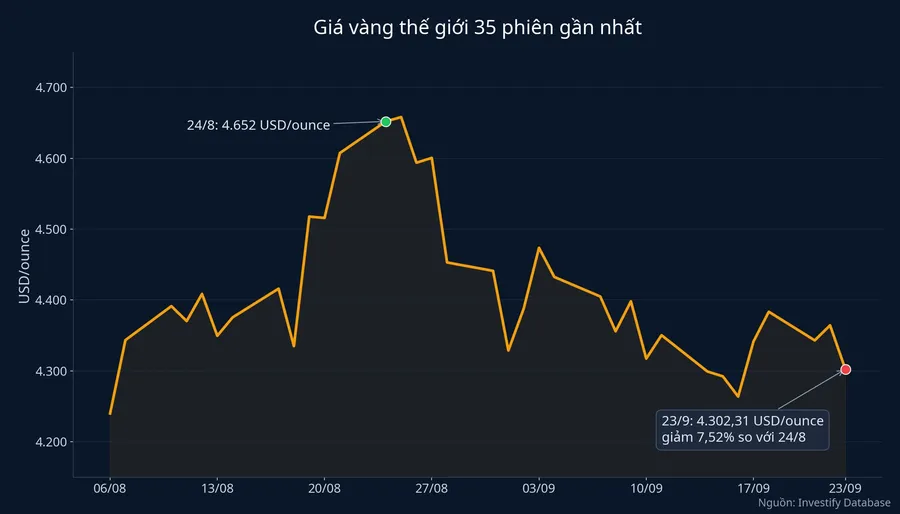
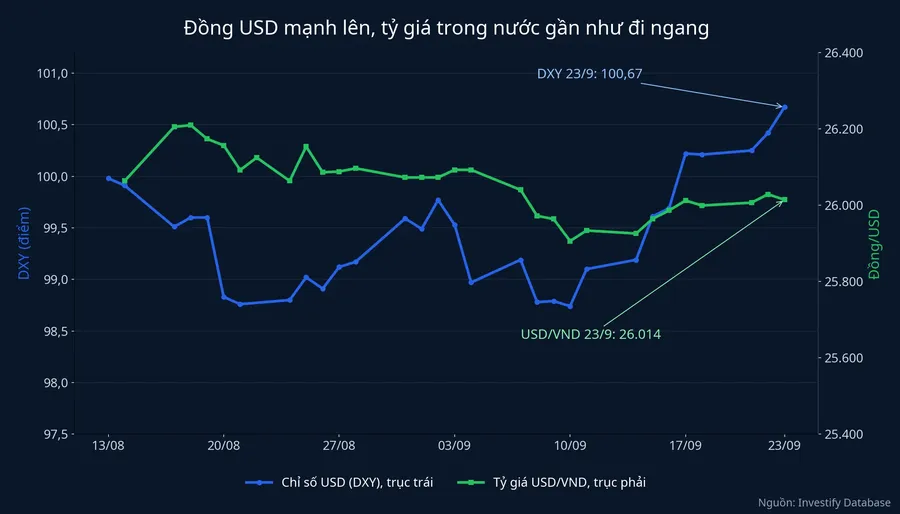
Giá vàng thế giới giảm 1,42% trong phiên 23/9, xuống 4.302,31 USD/ounce. So với mức 4.652 USD/ounce ngày 24/8, vàng đã mất 7,52%. Cùng lúc, chỉ số đồng USD (DXY) lên 100,67 điểm, từ vùng 99,1 điểm ngày 11/9. Chứng khoán Mỹ cũng giảm theo: S&P 500 mất 0,75%, Nasdaq mất 1,1%.CNN
Ở Việt Nam, tỷ giá USD/VND chốt phiên 23/9 ở 26.014 đồng, giảm nhẹ 0,19% so với 26.063,5 đồng ngày 24/8. Đồng USD mạnh lên trên thế giới nhưng chưa kéo tỷ giá trong nước đi lên.
Diễn biến của khối ngoại lại khác. Phiên 23/9, họ bán ròng 1.048 tỷ đồng trên toàn thị trường, tập trung vào nhóm ngân hàng như VPB (khoảng 289 tỷ đồng), ACB (142 tỷ đồng) và TCB (86 tỷ đồng), trong khi VN-Index giảm hơn 15 điểm về 1.801,65 điểm.Markettimes Cần lưu ý thứ tự thời gian ở đây. Phiên chứng khoán Việt Nam ngày 23/9 đóng cửa trước khi lợi suất Mỹ tăng lên 5,11% vào tối cùng ngày, nên đợt bán ròng này không phải phản ứng với mốc mới. Nó phản ánh áp lực đã tích tụ khi lợi suất 10 năm quanh quẩn vùng 5% trong nhiều tuần. Phiên 24/9 mới là phiên đầu tiên thị trường trong nước phản ứng với mốc 5,11%.
Kịch bản A: Fed tăng tiếp, dữ liệu vẫn nóng
Tín hiệu kích hoạt là số liệu lạm phát tháng 9 của Mỹ (công bố giữa tháng 10) không hạ nhiệt so với mức 3,4% của tháng 8, và Fed tăng thêm 0,25 điểm phần trăm tại cuộc họp kết thúc ngày 28/10.
Khi đó, lãi suất điều hành cao hơn sẽ kéo cả đường cong lợi suất đi lên, và lợi suất 10 năm có cơ sở neo trên 5%. Dù vậy, nếu thị trường đã đặt cược khoảng 66% vào đợt tăng này thì phần lớn đã được phản ánh vào giá. Lợi suất chỉ tăng mạnh thêm nếu Fed phát tín hiệu còn tăng nữa sau tháng 10.
Hệ quả dễ thấy là đồng USD giữ sức mạnh, còn vàng tiếp tục chịu sức ép vì chi phí cơ hội của việc giữ tài sản không sinh lãi tăng lên. Với Việt Nam, áp lực tỷ giá tăng dần và vốn ngoại có thêm lý do để thận trọng với những cổ phiếu có định giá cao.
Kịch bản B: Mỹ và Iran hạ nhiệt, giá dầu giảm
Tín hiệu kích hoạt là eo biển Hormuz được mở lại và Brent quay về dưới 100 USD/thùng một cách bền vững. Một vài dấu hiệu ban đầu đã xuất hiện. Ông Donald Trump, Tổng thống Mỹ, cho biết phái đoàn Mỹ đã có một cuộc gặp "rất tốt" kéo dài khoảng ba giờ với phía Iran.CNBC Reuters cũng đưa tin Iran có thể mở lại eo biển Hormuz trong vòng một tuần nếu Mỹ nới áp lực quân sự và dỡ lệnh phong tỏa các cảng của Iran.
Cơ chế của kịch bản này khá rõ ràng. Giá dầu giảm kéo chi phí nhiên liệu và vận tải xuống, làm dịu phần chi phí đầu vào vốn đang tăng nhanh nhất bốn năm. Kỳ vọng lạm phát hạ theo, Fed bớt áp lực phải tăng tiếp, và lợi suất có cơ sở hạ nhiệt.
Đồng USD khi đó sẽ yếu đi và vàng bớt sức ép từ lợi suất. Tuy nhiên, vàng cũng mất một phần lực đỡ từ nhu cầu trú ẩn địa chính trị, nên hai lực này có thể bù trừ nhau. Với Việt Nam, giá dầu thấp giúp giảm áp lực lạm phát nhập khẩu, còn lợi suất Mỹ hạ tạo dư địa cho vốn ngoại quay lại. Rủi ro lớn nhất của kịch bản này là đàm phán có thể đảo chiều rất nhanh, như phát biểu cứng rắn của ông Pezeshkian ngay trong ngày 23/9 đã cho thấy.
Kịch bản C: Fed dừng lại, người mua trái phiếu vẫn đòi thêm
Tín hiệu kích hoạt là Fed không tăng lãi suất trong tháng 10, nhưng các phiên đấu giá trái phiếu tiếp theo vẫn yếu, với tỷ lệ đặt mua thấp và lợi suất trúng thầu cao hơn giá giao dịch trước phiên. Phiên đấu giá trái phiếu 7 năm diễn ra ngay ngày 24/9 là phép thử gần nhất.TFTC
Điểm khác biệt của kịch bản này là nó tách khỏi Fed. Ngay cả khi lãi suất điều hành đứng yên, lợi suất dài hạn vẫn cao vì người mua đòi thêm phần bù cho rủi ro lạm phát dai dẳng và khối nợ công Mỹ ngày càng lớn. Bộ Tài chính Mỹ đang mua lại trái phiếu dài hạn để hãm đà tăng lợi suất, với đợt tiếp theo tối đa 6 tỷ USD. Các nhà phân tích được CNN dẫn lời cho rằng quy mô này quá nhỏ so với thị trường trái phiếu Mỹ hơn 30.000 tỷ USD để đổi được xu hướng.CNN
Trong kịch bản này, lợi suất kỳ hạn ngắn có thể hạ nhưng kỳ hạn dài vẫn cao, khiến chi phí vay dài hạn trên toàn cầu neo ở mức đắt. Đây là kịch bản kéo dài nhất cho áp lực lên vàng và dòng vốn vào thị trường mới nổi, bởi không có một sự kiện đơn lẻ nào đủ sức chấm dứt nó.
Tín hiệu đáng theo dõi
Các kịch bản trên không hoàn toàn loại trừ nhau. Dù vậy, cặp tín hiệu giá dầu Brent và lợi suất 10 năm giúp phân biệt chúng khá rõ.
- Brent về dưới 100 USD/thùng và lợi suất 10 năm lùi về dưới 5%: kịch bản B đang thành hiện thực, áp lực lên vàng và tỷ giá sẽ giảm dần.
- Brent về dưới 100 USD/thùng nhưng lợi suất 10 năm vẫn trên 5%: lực đẩy không còn là giá dầu mà đến từ người mua trái phiếu, tức kịch bản C. Áp lực lên vàng và vốn ngoại khi đó kéo dài hơn.
- Lạm phát tháng 9 vẫn nóng và Fed tăng lãi suất ngày 28/10: kịch bản A, đồng USD giữ sức mạnh ít nhất đến cuối năm.
Ở trong nước, chỉ báo cần đặt cạnh các tín hiệu trên là tỷ giá USD/VND. Chừng nào tỷ giá còn đi ngang quanh 26.000 đồng như tháng qua, tác động của lợi suất Mỹ vẫn đang đi qua kênh tâm lý và dòng vốn ngoại, chưa chạm đến ổn định vĩ mô. Tỷ giá nhích lên rõ rệt mới là dấu hiệu áp lực đã truyền vào hệ thống tài chính trong nước.
Với người đang giữ trái phiếu hoặc chứng chỉ quỹ trái phiếu, có một nguyên lý cơ bản cần nhớ: lợi suất tăng thì giá trái phiếu đang lưu hành giảm, và kỳ hạn càng dài thì giá giảm càng nhiều. Ở chiều ngược lại, người mua mới được hưởng mức lợi suất cao hơn. Bức tranh lớn cho thấy mốc 5,11% vừa là sức ép với danh mục cũ, vừa là mức lợi suất mà nhiều năm qua nhà đầu tư trái phiếu toàn cầu chưa được trả. Phiên đấu giá 7 năm ngày 24/9 và số liệu lạm phát tháng 9 giữa tháng 10 sẽ là hai mốc đầu tiên cho biết kịch bản nào đang chiếm ưu thế.