
Sáng 24/9, cổ đông Masan High-Tech Materials (MSR) nhận tin The Elmet Group, doanh nghiệp vonfram niêm yết trên NASDAQ, sẽ mua 4,99% cổ phần MSR với giá 124,75 triệu USD. Mức giá này tương ứng định giá vốn chủ sở hữu 2,5 tỷ USD cho toàn công ty.CafeF Con số 2,5 tỷ USD sẽ được nhắc nhiều nhất trong vài ngày tới.
Tuy vậy, nhìn vào cấu trúc thương vụ, phần cổ phần chỉ là một nửa. Nửa còn lại là hợp đồng để MSR cung cấp vonfram khai thác từ mỏ Núi Pháo (Thái Nguyên) và làm dịch vụ chế biến vonfram cho Elmet trong hơn 8 năm. Để đọc đúng tin này, nên bắt đầu từ phía người mua: Elmet cần gì và vì sao họ tìm đến Việt Nam.
Elmet cần nguồn vonfram đang chạy thật
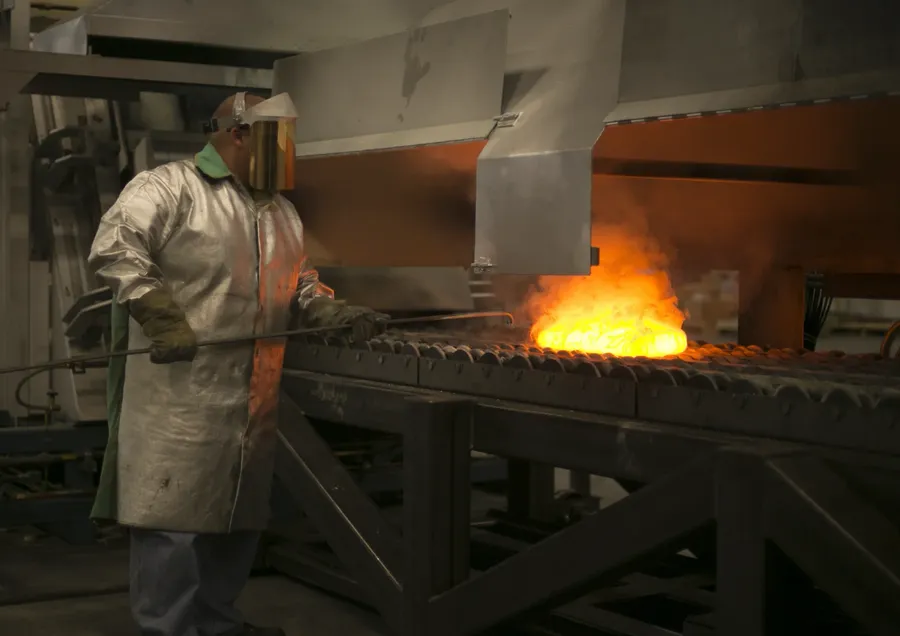
Elmet tự giới thiệu là nhà sản xuất vonfram tích hợp theo chuỗi giá trị duy nhất thuộc sở hữu Mỹ, có cơ sở sản xuất tại các bang Maine, Michigan và Ohio, và vừa IPO trên NASDAQ đầu năm 2026.CafeF Vonfram là kim loại chịu nhiệt và chống mài mòn rất tốt, được dùng trong bán dẫn, hàng không vũ trụ, năng lượng và quốc phòng.
 *Ảnh: The Elmet Group*
Khoảng mười ngày trước thương vụ với MSR, Elmet có hai cam kết lớn từ phía Mỹ. Theo CafeF dẫn Reuters, công ty có kế hoạch dùng khoản đầu tư cam kết 450 triệu USD để mở rộng nhà máy trong nước và phát triển nguồn nguyên liệu từ các nước đồng minh. Song song, Elmet có hợp đồng cung ứng vonfram cho Cơ quan Hậu cần Quốc phòng Mỹ để bổ sung kho dự trữ quốc gia, giá trị tối đa khoảng 2 tỷ USD.CafeF
Nhận tiền rồi thì phải có hàng để giao. Trong khi đó, phần lớn nguồn vonfram khai thác và tinh chế của thế giới nằm ở Trung Quốc, nước đã đưa vonfram vào diện kiểm soát xuất khẩu. Một số năng lực mới mà Elmet đầu tư tại Mỹ phải tới 2027-2028 mới đi vào hoạt động.CafeF Trong khoảng trống đó, họ cần một nguồn cung đang vận hành, nằm ngoài Trung Quốc và đã quen làm việc với họ.
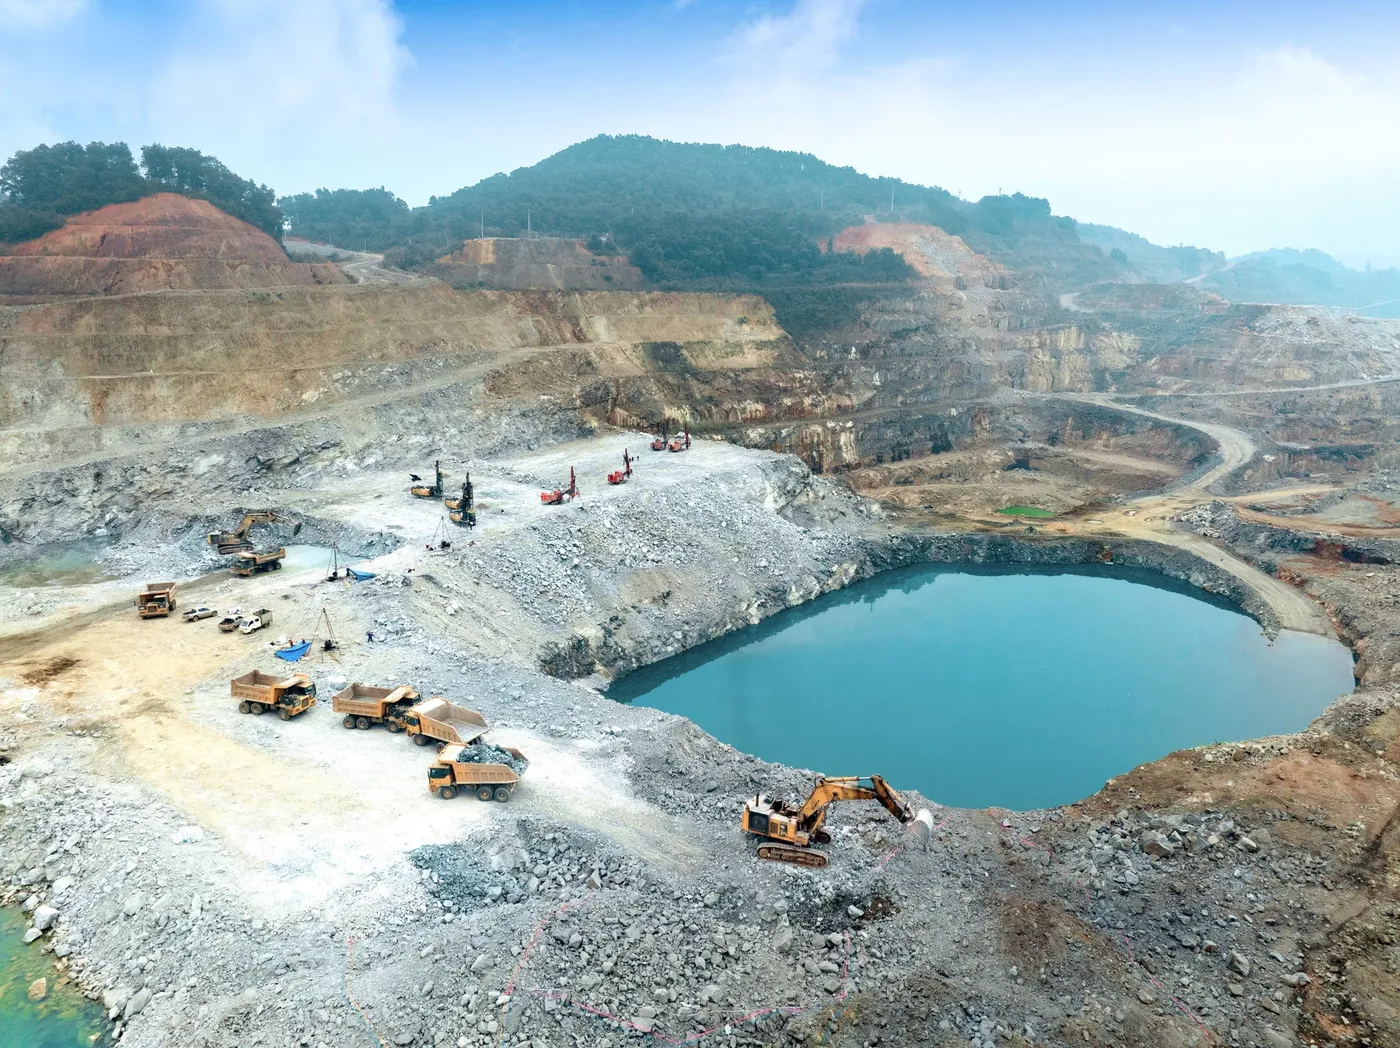
Núi Pháo đáp ứng đủ các điều kiện này. Đây là mỏ vonfram lớn nhất đang vận hành ngoài Trung QuốcCafeF, và MSR đã bán vonfram cho Elmet hơn 12 năm nay.CafeF
Hợp đồng cung ứng mới là phần cốt lõi
Theo công bố của MSR, hai bên cam kết sản lượng khoảng 1.250 tấn WO₃ quy đổi mỗi năm trong hơn 8 năm, tổng doanh thu gộp ước khoảng 1,5 tỷ USD trong thời hạn ban đầu, tính theo giá vonfram hiện hành.CafeF Vì được quy theo giá hiện hành, khoảng 1,5 tỷ USD là một ước tính chứ không phải số tiền cố định.
Nhìn vào con số theo năm, hợp đồng tương ứng khoảng 187 triệu USD mỗi năm nếu chia đều cho 8 năm. Kế hoạch cả năm 2026 của MSR là doanh thu khoảng 1,4 tỷ USD và lợi nhuận sau thuế khoảng 233 triệu USD.CafeF Như vậy, phần doanh thu từ Elmet chỉ vào khoảng 13% kế hoạch năm.
Nói cách khác, hợp đồng này không làm doanh thu MSR tăng vọt. Giá trị của nó nằm ở chỗ một phần sản lượng đã có người mua chắc chắn trong nhiều năm. Công ty nhờ đó dự báo doanh thu tốt hơn và chạy nhà máy chế biến đều công suất hơn.
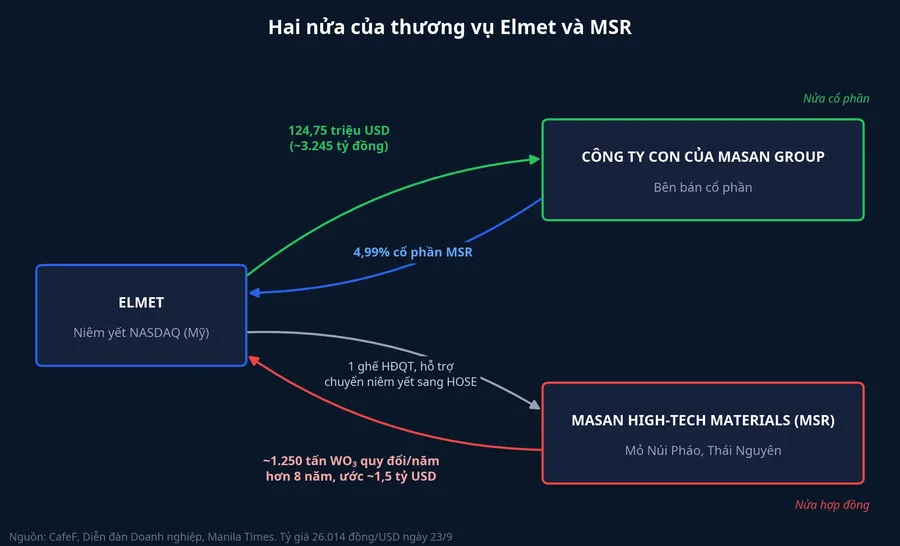
Đặt cạnh hợp đồng, khoản 124,75 triệu USD cho phần cổ phần nhỏ hơn nhiều. Elmet cũng không mua 4,99% để điều hành. Đổi lại, họ nhận một ghế trong HĐQT MSR và cam kết hỗ trợ kế hoạch chuyển niêm yết sang HOSE.Manila Times Vì vậy, phần cổ phần giống một sợi dây gắn hai bên lại với nhau hơn là một khoản đầu tư tài chính thuần túy. Khi đã là cổ đông và có người trong HĐQT, Elmet có lợi ích trực tiếp để quan hệ cung ứng kéo dài.
Tiền bán cổ phần chảy về Masan, không vào MSR
Đây là chi tiết dễ bị bỏ qua nhất. Elmet mua 4,99% cổ phần MSR từ một công ty con do Masan Group sở hữu 100%.Diễn đàn Doanh nghiệp Đây là giao dịch chuyển nhượng cổ phần đang có, MSR không phát hành cổ phiếu mới.
Vì thế, khoản 124,75 triệu USD, tương đương khoảng 3.245 tỷ đồng theo tỷ giá 26.014 đồng/USD ngày 23/9, chảy về phía Masan chứ không vào két của MSR. Với MSR, cái được là hợp đồng, ghế HĐQT và một cổ đông chiến lược từ Mỹ. Với Masan Group (MSN), cái được là tiền mặt từ việc bán bớt cổ phần ở mức giá cao hơn thị giá. Cổ phiếu MSN đóng cửa phiên 23/9 ở 69.800 đồng.
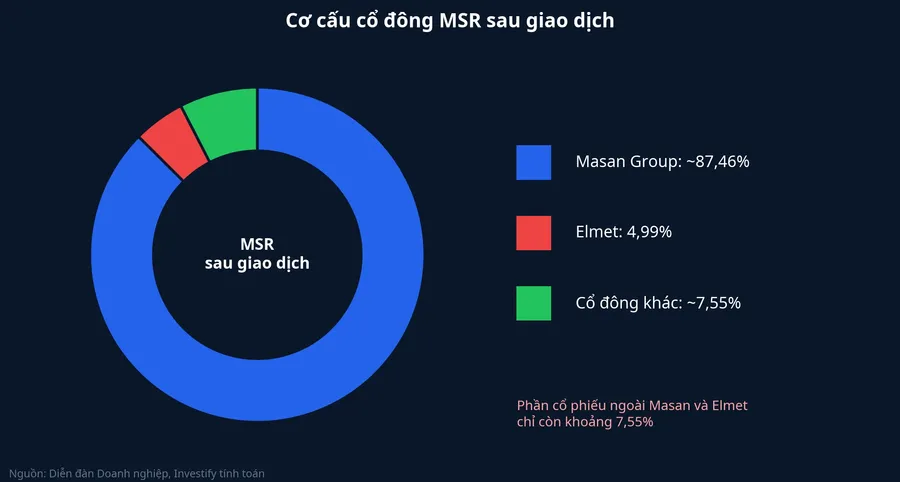
Sau giao dịch, Masan Group vẫn là cổ đông kiểm soát với tỷ lệ sở hữu khoảng 87,46%.Diễn đàn Doanh nghiệp Giao dịch cũng chưa hoàn tất. Việc hoàn tất còn phụ thuộc vào phê duyệt của cơ quan quản lý và cấp có thẩm quyền của doanh nghiệp, các thỏa thuận thương mại chỉ có hiệu lực sau khi giao dịch hoàn tất, và hai bên đặt mục tiêu hoàn tất trong nửa đầu tháng 10.CafeF
Định giá 2,5 tỷ USD quy ra mỗi cổ phiếu
MSR đang lưu hành 1.099.829.520 cổ phiếu. Chia 2,5 tỷ USD cho số cổ phiếu này được khoảng 2,27 USD mỗi cổ phiếu, tức khoảng 59.100 đồng theo tỷ giá 26.014 đồng/USD. Phiên 23/9, MSR đóng cửa ở 53.500 đồng, nên mức giá của thương vụ cao hơn thị giá khoảng 10,5%.
Có hai điều cần lưu ý với con số khoảng 59.100 đồng. Thứ nhất, đây là con số suy ra từ tổng giá trị thương vụ, các bên chưa công bố giá mỗi cổ phần. Thứ hai, đây là giá của một thương vụ chiến lược đi kèm hợp đồng cung ứng nhiều năm, người mua trả thêm để có quan hệ lâu dài, ghế HĐQT và nguồn hàng. Mức giá đó không phải giá mục tiêu cho cổ phiếu trên sàn, và không có gì bảo đảm thị giá sẽ tiến về đó.
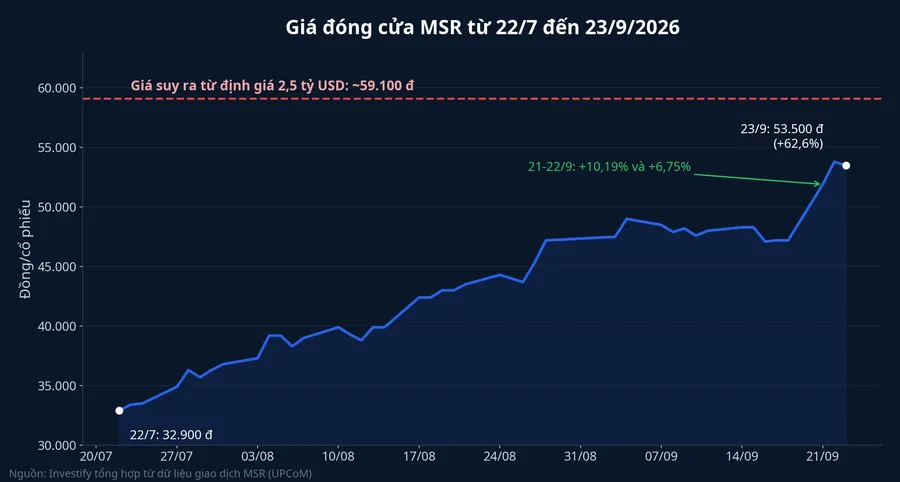
Khoảng chênh 10,5% cũng nhỏ hơn nhiều so với quãng đường giá đã đi. MSR đóng cửa 32.900 đồng ngày 22/7 và đã tăng khoảng 62,6% tới phiên 23/9. Riêng hai phiên 21/9 và 22/9, cổ phiếu tăng 10,19% rồi 6,75%, đi từ 47.200 đồng lên 53.800 đồng trước khi tin Elmet được công bố.
Đợt tăng này có nhiều lực đẩy chồng lên nhau: kết quả kinh doanh nửa đầu năm, tin Elmet nhận vốn từ phía Mỹ giữa tháng 9, và thông báo lấy ý kiến cổ đông của MSR ngày 22/9. Dữ liệu hiện có chưa đủ để tách phần nào do yếu tố nào. Điều nhìn thấy được là thị trường đã đặt kỳ vọng vào câu chuyện vonfram từ trước sáng nay.
Nền kinh doanh phía sau thương vụ
Nửa đầu năm 2026 là giai đoạn MSR đổi chiều rõ rệt. Doanh thu thuần đạt 11.131 tỷ đồng, tăng 270,2% so với cùng kỳ. Lợi nhuận sau thuế đạt 2.202,3 tỷ đồng, trong khi cùng kỳ 2025 công ty lỗ 216,4 tỷ đồng. MSR cho biết kết quả này đến từ sản lượng tiêu thụ tăng, giá vonfram thực tế duy trì ở mức cao và vận hành hiệu quả hơn. Công ty cũng đã công bố chi cổ tức lần đầu tiên, tổng giá trị 1.100 tỷ đồng.CafeF
Điều đáng chú ý trong BCTC là mặt còn lại của bức tranh. Dòng tiền từ hoạt động kinh doanh nửa đầu năm chỉ đạt 448,8 tỷ đồng, bằng khoảng một phần năm lợi nhuận kế toán, vì tiền bị giữ lại trong hàng tồn kho. Hàng tồn kho tại 30/6 lên 8.726 tỷ đồng, so với 2.881 tỷ đồng cùng kỳ. Nợ vay ròng vẫn ở mức 10.856 tỷ đồng và chi phí lãi vay 6 tháng là 546,9 tỷ đồng.
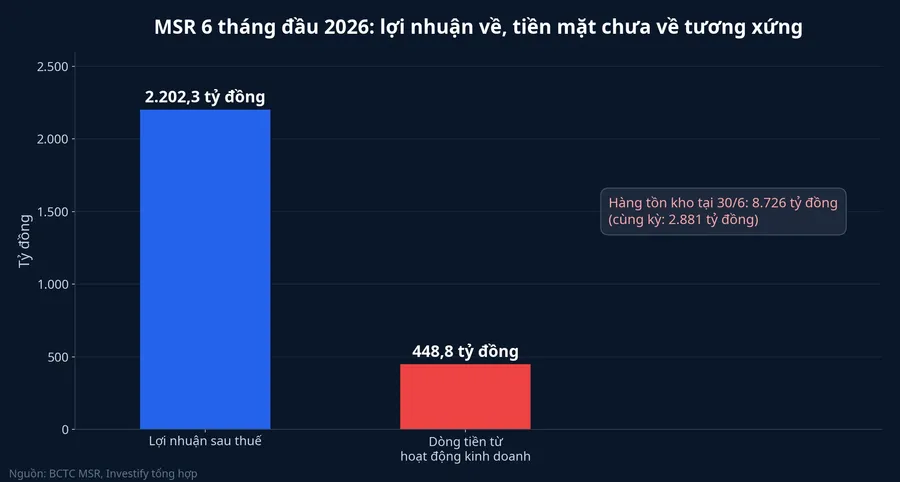
Nói gọn lại, lợi nhuận đã về nhưng tiền mặt chưa về tương xứng. Một hợp đồng bao tiêu dài hạn có thể giúp MSR quay vòng hàng tồn kho đều hơn, nhưng đó là điều phải chờ các quý tới kiểm chứng.
Những rủi ro nằm ngoài thương vụ
Giá vonfram quyết định phần lớn câu chuyện. Lợi nhuận nửa đầu năm của MSR dựa nhiều vào giá bán cao, và ngay khoảng 1,5 tỷ USD của hợp đồng với Elmet cũng được tính theo giá hiện hành. Các điều khoản giá chi tiết, như giá cố định hay điều chỉnh theo thị trường, chưa được công bố. Hợp đồng dài hạn giữ được đầu ra về sản lượng, nhưng chưa chắc giữ được giá.
Lượng cổ phiếu trôi nổi rất mỏng. Sau giao dịch, Masan giữ khoảng 87,46% và Elmet giữ 4,99%, phần còn lại cho mọi cổ đông khác chỉ khoảng 7,55%. Với lượng cổ phiếu tự do chuyển nhượng ít như vậy, một dòng tiền không lớn cũng đủ kéo giá đi xa theo cả hai chiều. Phiên 23/9, MSR chỉ khớp 1.579.200 cổ phiếu, một mức thanh khoản khiêm tốn so với vốn hóa khoảng 59.000 tỷ đồng.
Lịch sử lợi nhuận còn ngắn. Mới một năm trước MSR còn báo lỗ. Nửa đầu 2026 là kỳ lãi lớn trong một chu kỳ giá thuận lợi, chưa phải bằng chứng cho khả năng sinh lời qua cả chu kỳ lên và xuống của giá vonfram.
Các mốc cần theo dõi
Nhìn tổng thể, thương vụ này nâng chất lượng đầu ra của MSR hơn là nâng quy mô: một khách hàng Mỹ gắn bó lâu năm nay có thêm cổ phần và ghế HĐQT, cam kết mua một phần sản lượng trong hơn 8 năm. Mức định giá 2,5 tỷ USD, theo cách Masan mô tả, là một mốc tham chiếu độc lập cho giá trị MSR, nhưng tiền mặt từ giao dịch thuộc về Masan. Kết luận này chỉ đổi chiều nếu cơ chế giá của hợp đồng hóa ra bất lợi, hoặc giao dịch không hoàn tất.
Phiên hôm nay, tin tốt có thể khiến MSR và MSN biến động mạnh, đặc biệt là MSR vì lượng cổ phiếu trôi nổi mỏng. Phản ứng giá trong một phiên nói lên tâm lý thị trường nhiều hơn là giá trị của thương vụ. Những tín hiệu đáng theo dõi trong vài tháng tới:
- Hoàn tất giao dịch trong nửa đầu tháng 10, vì chỉ khi đó các thỏa thuận thương mại mới có hiệu lực.
- Cơ chế giá của hợp đồng, nếu được công bố thêm. Giá gắn với thị trường thì hợp đồng chủ yếu bảo đảm sản lượng; có giá sàn hoặc giá cố định thì hợp đồng che chắn được một phần rủi ro chu kỳ.
- BCTC quý III, để xem dòng tiền kinh doanh đã bắt kịp lợi nhuận hay chưa.
- Tiến độ chuyển sàn lên HOSE, yếu tố có thể cải thiện thanh khoản.
Vonfram Việt Nam giờ được định giá không chỉ theo giá hàng hóa mà còn theo vị trí trong chuỗi cung ứng của Mỹ. Nhưng với nhà đầu tư cá nhân, câu chuyện địa chính trị vẫn phải đi qua những con số rất đời thường: giá vonfram, dòng tiền và lượng cổ phiếu trôi nổi.