
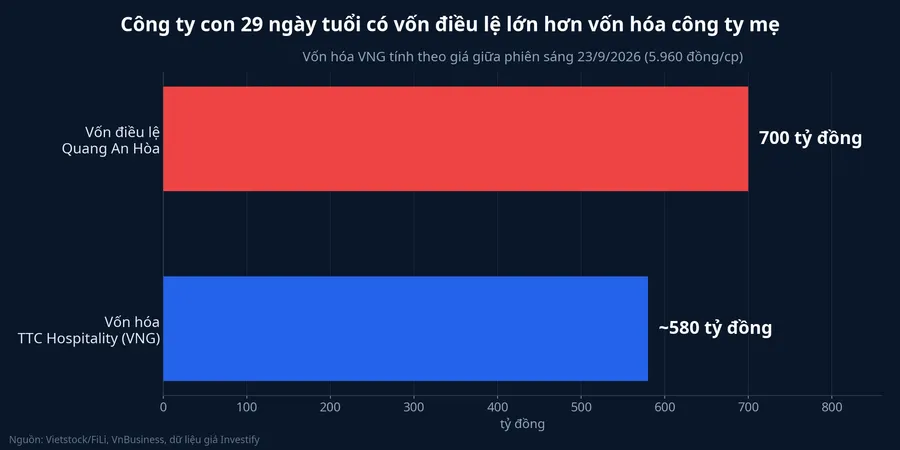
Nhìn vào hai con số dưới đây, phần lớn nhà đầu tư sẽ phải đọc lại lần thứ hai. Công ty TNHH Đầu tư & TMDV Quang An Hòa được thành lập ngày 25/8/2026, ngành nghề là dịch vụ lưu trú ngắn ngày, vốn điều lệ 700 tỷ đồng.FiLi Trong khi đó, với khoảng 97,3 triệu cổ phiếu lưu hành và giá 5.960 đồng giữa phiên sáng 23/9, CTCP Du lịch Thành Thành Công (TTC Hospitality, HOSE: VNG) đang được thị trường định giá quanh 580 tỷ đồng.VnBusiness Một công ty con chưa tròn tháng tuổi có vốn điều lệ lớn hơn giá trị vốn hóa của chính công ty mẹ niêm yết.
Ngày 23/9, đúng 29 ngày sau khi Quang An Hòa ra đời, nghị quyết HĐQT của VNG được công bố, thông qua chủ trương bán toàn bộ phần vốn tại doanh nghiệp này. Để hiểu vì sao, cần đọc thương vụ cùng với báo cáo tài chính bán niên của VNG, nơi các con số kể một câu chuyện nhất quán hơn nhiều so với tiêu đề tin tức.
Thứ được đem bán là gì
Theo công bố được Vietstock/FiLi đưa tin, chủ sở hữu trực tiếp của Quang An Hòa không phải VNG. Đó là Công ty TNHH Du lịch Thành Thành Công Lâm Đồng (TTC Lâm Đồng), công ty con do VNG sở hữu 100% vốn. Thứ được đem bán là toàn bộ phần vốn góp của TTC Lâm Đồng tại Quang An Hòa.FiLi
HĐQT giao ông Trần Mến, thành viên HĐQT TTC Hospitality kiêm người đại diện theo pháp luật của TTC Lâm Đồng, tìm và thẩm định đối tác, ký hợp đồng và quyết định giá. Điều kiện về giá chỉ có một: không thấp hơn giá trị TTC Lâm Đồng đã góp vốn tại Quang An Hòa.
Chi tiết này quan trọng hơn vẻ ngoài của nó. Vốn điều lệ là số vốn chủ sở hữu cam kết góp, còn vốn đã góp là số tiền hoặc tài sản đã thực sự được đưa vào công ty. Luật Doanh nghiệp 2020 cho chủ sở hữu công ty TNHH thời hạn 90 ngày kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp để góp đủ vốn.Việt Úc Quang An Hòa mới 29 ngày tuổi, nên công bố hiện chưa cho biết TTC Lâm Đồng đã góp đủ 700 tỷ đồng hay chưa, góp bằng tiền hay bằng tài sản gì. Vì vậy, mức "giá không dưới 700 tỷ" mà nhiều bản tin nhắc tới chỉ đúng khi vốn đã được góp đủ.
Cũng cần nói rõ giai đoạn của thương vụ. Đây mới là chủ trương của HĐQT: chưa có bên nhận chuyển nhượng, chưa có hợp đồng, chưa có giá chốt.
Một cách làm đã từng xuất hiện
Mô hình "lập công ty mới rồi bán vốn" không mới với VNG. Tháng 12/2024, doanh nghiệp chuyển nhượng toàn bộ phần vốn tại Công ty TNHH Palace Bình Thuận, tương đương 95% vốn điều lệ, cho CTCP Du lịch Núi Tà Cú với giá 76 tỷ đồng. Palace Bình Thuận được thành lập vào tháng 9/2024, tức chỉ khoảng ba tháng trước thương vụ.FiLi
Cuối tháng 6/2026, VNG tiếp tục bán hơn 10 triệu cổ phần, tương đương 3,22% vốn CTCP Toàn Hải Vân, cũng cho Núi Tà Cú, với giá hơn 300 tỷ đồng. Thương vụ mang về khoản lãi tài chính hơn 38 tỷ đồng trong nửa đầu năm. Điều đáng chú ý là trong số tiền hơn 300 tỷ đồng phải thu, Núi Tà Cú mới thanh toán 210 tỷ đồng.FiLi Phần còn lại, khoảng hơn 90 tỷ đồng, vẫn nằm trên sổ dưới dạng khoản phải thu.
Vì sao doanh nghiệp chọn bán vốn tại một pháp nhân thay vì bán thẳng khách sạn hay khu đất? Bạn có thể hình dung pháp nhân như một chiếc hộp. Khi tài sản đã nằm gọn trong hộp, người mua chỉ cần nhận chuyển nhượng phần vốn góp, còn giấy phép, quyền sử dụng đất và hợp đồng đi theo pháp nhân, không phải làm lại thủ tục sang tên từng tài sản. Đây là cách làm phổ biến trong các thương vụ bất động sản và du lịch, và không sai về mặt pháp lý. Tuy nhiên, nó khiến nhà đầu tư bên ngoài khó nhìn thấy bên trong chiếc hộp có gì. Công bố về Quang An Hòa cũng chưa nêu tài sản cụ thể nào đứng sau 700 tỷ đồng vốn điều lệ.
Báo cáo bán niên giải thích nhu cầu tiền mặt
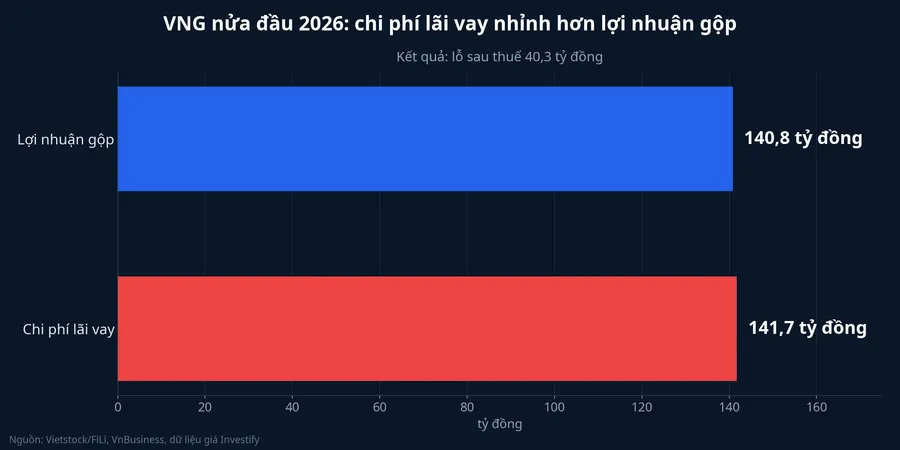
Theo báo cáo tài chính hợp nhất soát xét bán niên được VnBusiness tổng hợp, nửa đầu năm 2026 VNG đạt doanh thu thuần 380,1 tỷ đồng, tăng 16,1% so với cùng kỳ. Lợi nhuận gộp đạt 140,8 tỷ đồng, tăng 75,5%.VnBusiness Hoạt động khách sạn và khu du lịch đang cải thiện thật, và đó là phần tích cực không nên bỏ qua.
Vấn đề nằm ở dòng tiếp theo của báo cáo kết quả kinh doanh. Chi phí lãi vay trong cùng sáu tháng là 141,7 tỷ đồng, nhỉnh hơn toàn bộ lợi nhuận gộp. Nói đơn giản, mọi đồng lãi từ bán phòng và vé tham quan đều dùng để trả lãi cho ngân hàng và trái chủ, mà vẫn chưa đủ. Kết quả là VNG lỗ sau thuế 40,3 tỷ đồng, dù đã thu hẹp 57,4% so với mức lỗ 94,6 tỷ đồng cùng kỳ.VnBusiness Nếu không có khoản lãi hơn 38 tỷ đồng từ thương vụ Toàn Hải Vân, mức lỗ đã sâu hơn đáng kể.
Bảng cân đối kế toán cho thấy áp lực rõ hơn nữa. Tại 30/6/2026, vay và nợ thuê tài chính ngắn hạn là 926,2 tỷ đồng, dài hạn là 1.950,5 tỷ đồng. Tổng cộng khoảng 2.876,8 tỷ đồng, gấp khoảng 2,6 lần vốn chủ sở hữu 1.092,9 tỷ đồng. Trong khi đó, tiền và tương đương tiền chỉ còn 11,7 tỷ đồng.VnBusiness
Dòng tiền kể cùng một câu chuyện. Lưu chuyển tiền thuần từ hoạt động kinh doanh âm 118,9 tỷ đồng trong sáu tháng, và doanh nghiệp phải vay mới 1.024,9 tỷ đồng để trả 931,9 tỷ đồng nợ gốc.VnBusiness Đây là mô hình vay mới để trả nợ cũ, vốn chỉ bền vững khi ngân hàng tiếp tục sẵn sàng cho vay.
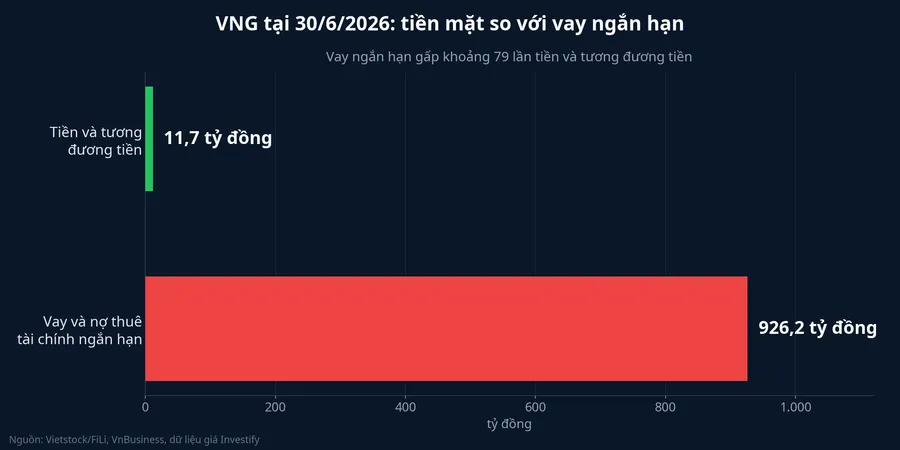
Đặt trong bối cảnh đó, chuỗi Palace Bình Thuận, Toàn Hải Vân và Quang An Hòa có thể được đọc như một kênh tạo tiền mặt song song với hoạt động kinh doanh chính. Cần nói rõ đây là cách đọc từ số liệu, không phải mục đích mà doanh nghiệp đã công bố. Cũng có khả năng các thương vụ phục vụ việc sắp xếp lại danh mục tài sản trong hệ sinh thái Thành Thành Công. Dù vậy, với 11,7 tỷ đồng tiền mặt đối diện 926,2 tỷ đồng nợ ngắn hạn, nhu cầu thu tiền là điều khó bỏ qua khi đánh giá bất kỳ thương vụ vốn nào của VNG.
Danh mục Đà Lạt đứng sau TTC Lâm Đồng
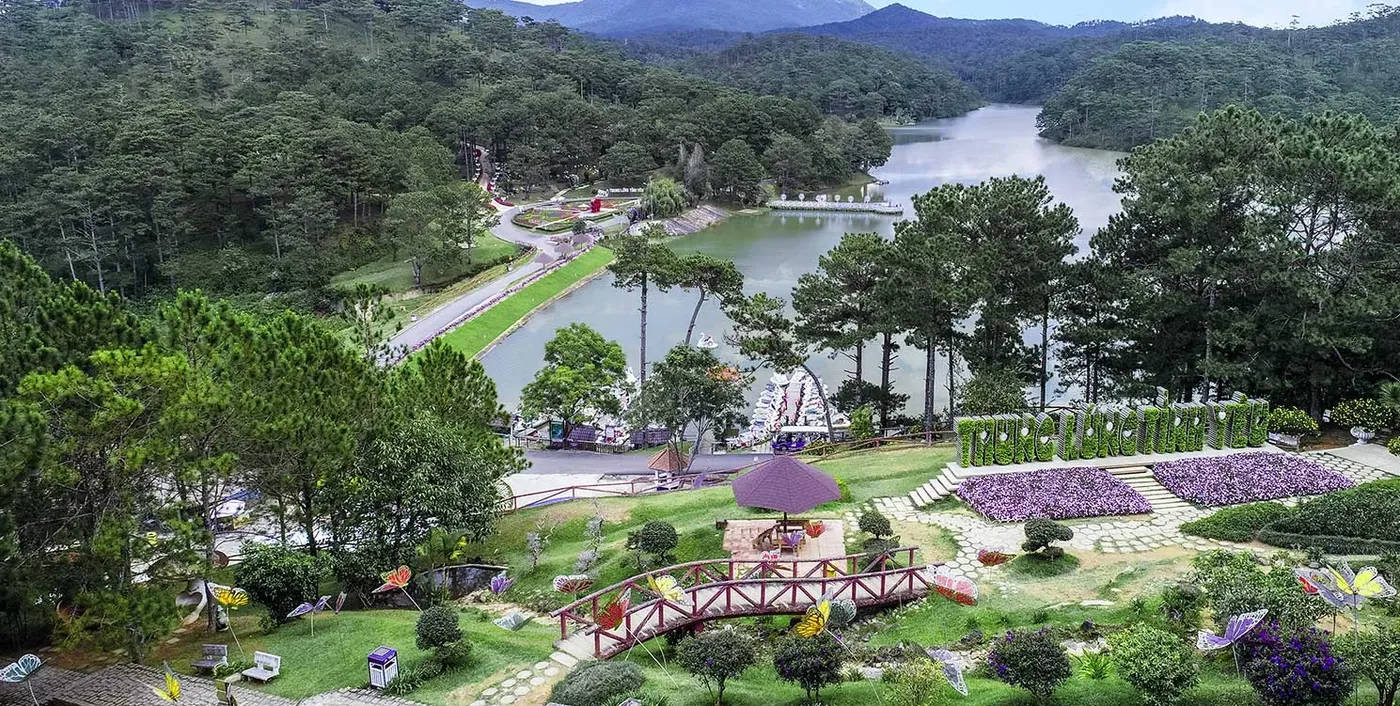
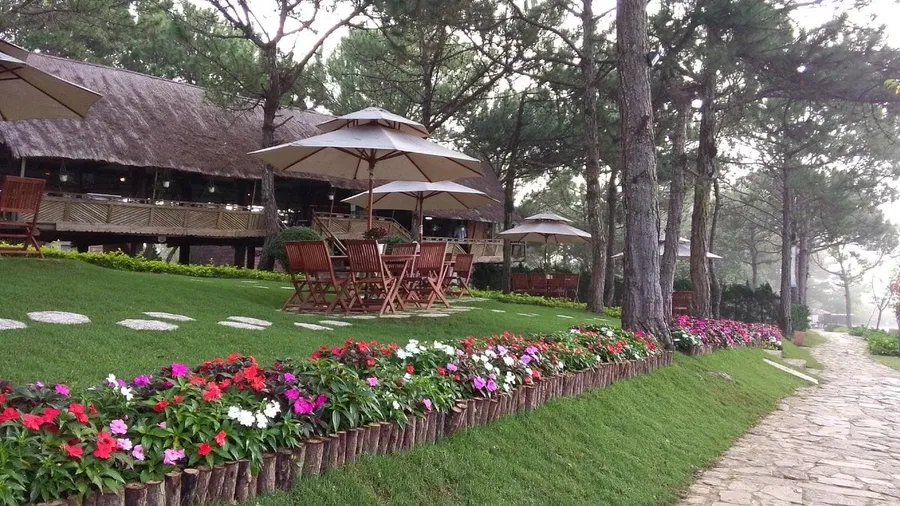
TTC Lâm Đồng, chủ sở hữu của Quang An Hòa, là khoản đầu tư lớn nhất gần đây của VNG. Cuối năm 2025, VNG bỏ ra hơn 619 tỷ đồng để sở hữu 100% doanh nghiệp này. TTC Lâm Đồng nắm các điểm du lịch quen thuộc ở Đà Lạt như Thung lũng Tình yêu, đồi Mộng Mơ và khu nghỉ dưỡng đồi Thống Nhất.FiLi
Riêng khu nghỉ dưỡng đồi Thống Nhất là dự án rộng hơn 70,5 ha với tổng mức đầu tư gần 500 tỷ đồng. Tại 30/6/2026, dự án đã ghi nhận hơn 427 tỷ đồng chi phí xây dựng dở dang.FiLi Đây là tiền đã chi ra nhưng chưa tạo ra doanh thu.
Công bố không cho biết Quang An Hòa được góp vốn bằng tài sản nào của TTC Lâm Đồng. Vì vậy, chưa thể khẳng định thương vụ này là cách bán gián tiếp một phần danh mục Đà Lạt. Đó là câu hỏi mà hợp đồng chuyển nhượng, khi được công bố, sẽ phải trả lời.
Giá cổ phiếu chưa nói được nhiều
Giữa phiên sáng 23/9, cổ phiếu VNG tăng 6,43% lên 5.960 đồng, trong khi VN-Index gần như đi ngang quanh 1.818 điểm. Tin về Quang An Hòa được công bố cùng ngày, nhưng khó coi mức tăng này là phản ứng của thị trường với thương vụ.
Lý do nằm ở thanh khoản. Khối lượng khớp lệnh của VNG tính đến giữa phiên sáng chỉ khoảng 100 cổ phiếu. Trong 25 phiên gần nhất, phần lớn các phiên chỉ khớp vài trăm đến vài nghìn cổ phiếu, và biên độ 6-7% trong một phiên xuất hiện nhiều lần. Chẳng hạn, phiên 7/9 cổ phiếu tăng 6,67% rồi phiên 8/9 giảm 6,25%. Với một mã khớp mỏng như vậy, vài lệnh nhỏ đã đủ đẩy giá đi xa. Tin tức, lệnh lẻ hay dao động quen thuộc của mã này đều có thể giải thích mức tăng hôm nay, và dữ liệu hiện có không đủ để tách riêng tác động của tin.
Một chỉ báo đáng chú ý hơn là định giá. VNG đang giao dịch ở mức P/B khoảng 0,52 lần, nghĩa là thị giá thấp hơn nhiều so với giá trị sổ sách 11.240 đồng mỗi cổ phiếu.VnBusiness Khoảng cách này phản ánh việc thị trường đang chiết khấu cho gánh nặng nợ, cũng như cho khả năng biến các tài sản trên sổ thành tiền thật.
Tiền thực thu mới là thước đo
Quan điểm của tôi sau khi đọc các con số là: với một doanh nghiệp có chi phí lãi vay lớn hơn lợi nhuận gộp, giá trị của thương vụ Quang An Hòa không nằm ở con số 700 tỷ đồng trên nghị quyết, mà ở số tiền thực sự về tài khoản và cách số tiền đó được sử dụng. Những tín hiệu đáng theo dõi khi thương vụ tiến triển:
Bên nhận chuyển nhượng là ai. Hai thương vụ trước đều bán cho Núi Tà Cú. Nếu Quang An Hòa cũng về tay một doanh nghiệp quen thuộc trong hệ sinh thái Thành Thành Công, dòng tiền có thể chỉ luân chuyển trong nhóm. Nếu người mua là đối tác bên ngoài, mức giá sẽ mang tính thị trường hơn.
Giá chốt so với vốn đã góp. Bán đúng bằng vốn đã góp thì thương vụ không tạo ra lợi nhuận, chỉ đổi tài sản thành tiền. Phần chênh lệch trên vốn góp, nếu có, mới là khoản lãi được ghi nhận vào báo cáo.
Tiền về đến đâu. Khoản phải thu từ thương vụ Toàn Hải Vân vẫn còn khoảng hơn 90 tỷ đồng chưa thanh toán. Báo cáo quý III sẽ cho biết phần tiền này đã về hay chưa, và dòng tiền kinh doanh có bớt âm hay không.
Nếu tiền từ Quang An Hòa được dùng để giảm khoản vay ngắn hạn 926,2 tỷ đồng, áp lực lãi vay của VNG mới thực sự giảm. Ngược lại, nếu tiền chủ yếu nằm lại dưới dạng khoản phải thu như thương vụ Toàn Hải Vân, bức tranh tài chính của doanh nghiệp về cơ bản vẫn chưa thay đổi.