
Tối 23/9, khi thị trường đã đóng cửa, nhà đầu tư mới biết Hòa Phát (HPG) đề xuất không tiếp tục phương án khu liên hợp gang thép 86.000 tỷ đồng tại Khu kinh tế Nam Phú Yên, nay thuộc tỉnh Đắk Lắk.Tuổi Trẻ Chi tiết đáng đọc kỹ nhất trong bản tin là mốc thời gian: theo báo cáo doanh nghiệp gửi tỉnh, việc rà soát và điều chỉnh hướng nghiên cứu đã bắt đầu từ tháng 6/2026. Nói cách khác, đây không phải một quyết định bộc phát, mà là kết quả của vài tháng tính toán lại.
Cổ phiếu HPG đóng cửa phiên 23/9 ở 21.050 đồng, giảm 0,47%, nên giá chưa kịp phản ánh thông tin này. Phiên 24/9 sẽ là lần đầu thị trường "chấm điểm" quyết định. Trước khi đến đó, nhìn vào con số sẽ giúp tách bạch điều Hòa Phát thật sự nói với điều mà nhiều người sẵn sàng tin.
Hai cách đọc đang chờ sẵn
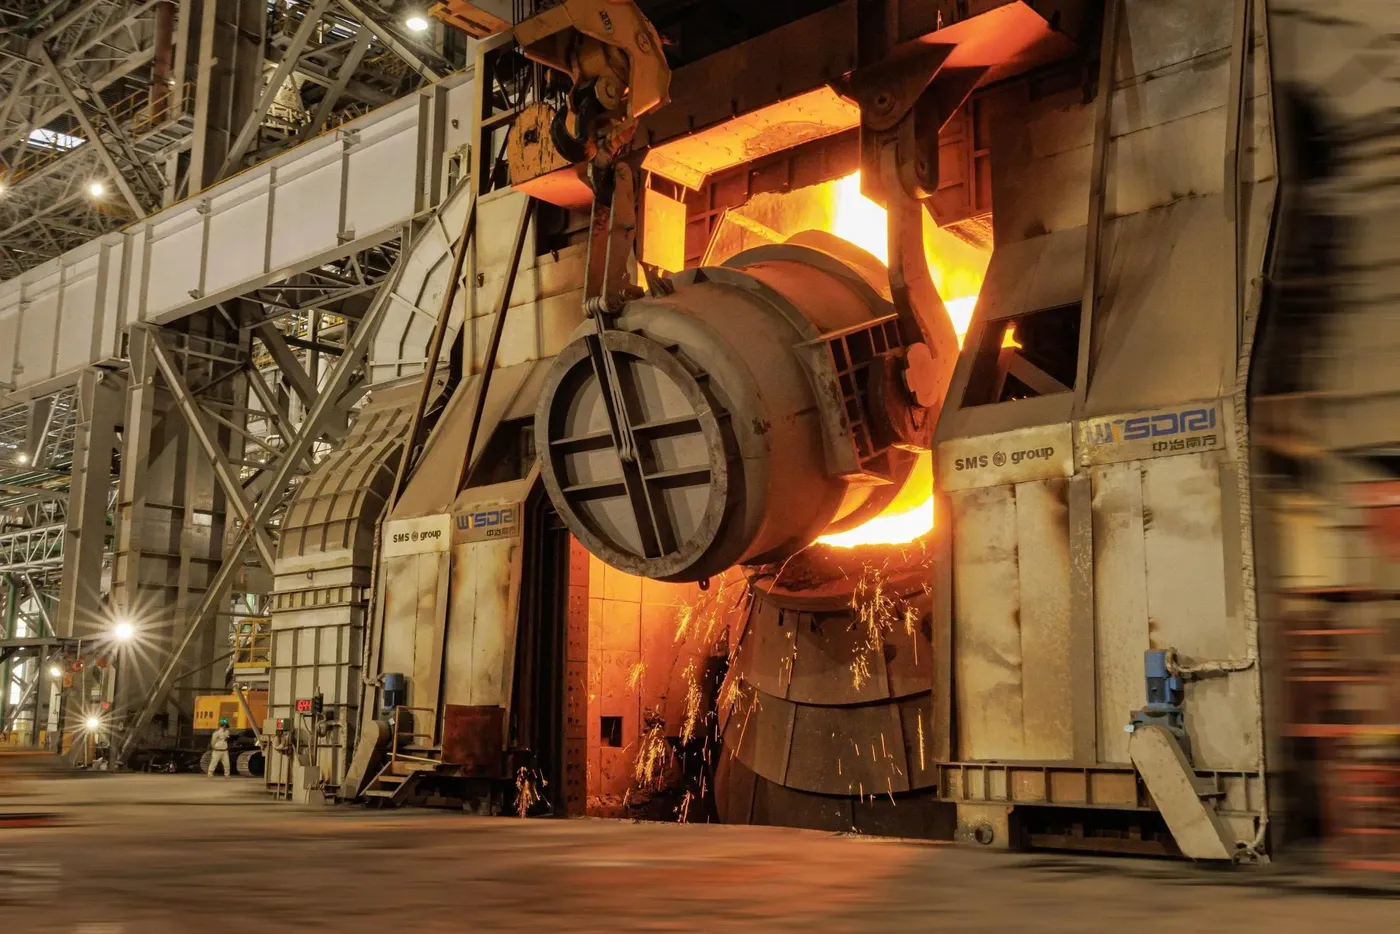
Cách đọc thứ nhất cho rằng doanh nghiệp thép đầu ngành bỏ dở "cú đấm thép" thứ ba sau bốn năm theo đuổi thì hẳn đang hụt hơi. Lập luận này có cơ sở, vì quy mô dự án không nhỏ: công suất thiết kế 6 triệu tấn/năm, riêng giai đoạn 1 đạt 3 triệu tấn/năm.Tuổi Trẻ Con số đó còn nhỉnh hơn dây chuyền cán nóng 5,6 triệu tấn/năm của Dung Quất 2.Tạp chí Công Thương
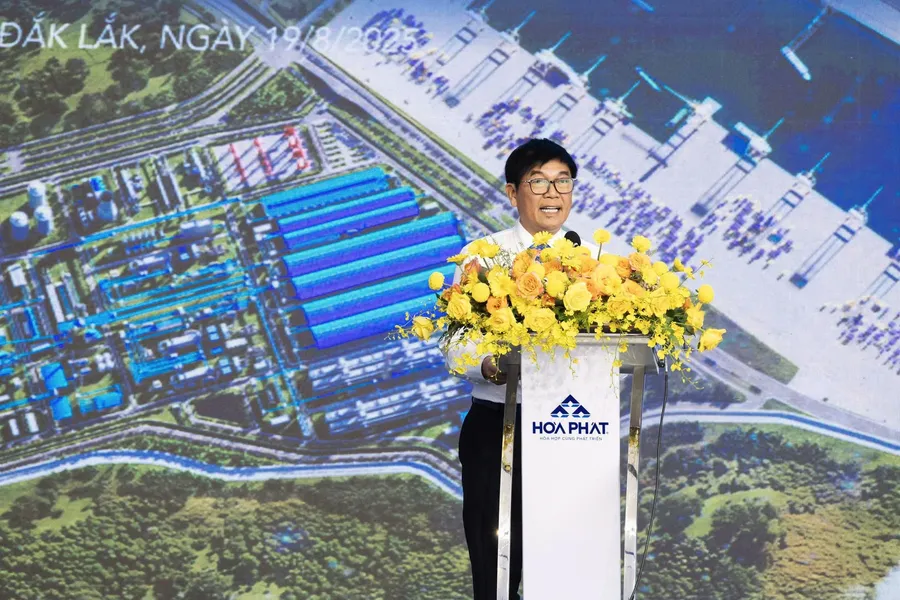
Tại ĐHĐCĐ năm 2025, ông Trần Đình Long, Chủ tịch HĐQT Công ty CP Tập đoàn Hòa Phát, từng đánh giá khu đất ở đây có thể là một trong những khu vực hiếm hoi còn lại tại Việt Nam phù hợp để xây nhà máy thép quy mô lớn.Người Quan Sát Một vị trí được chính người đứng đầu tập đoàn đánh giá cao như vậy mà nay lại lùi bước, người cầm cổ phiếu có lý do để lo.
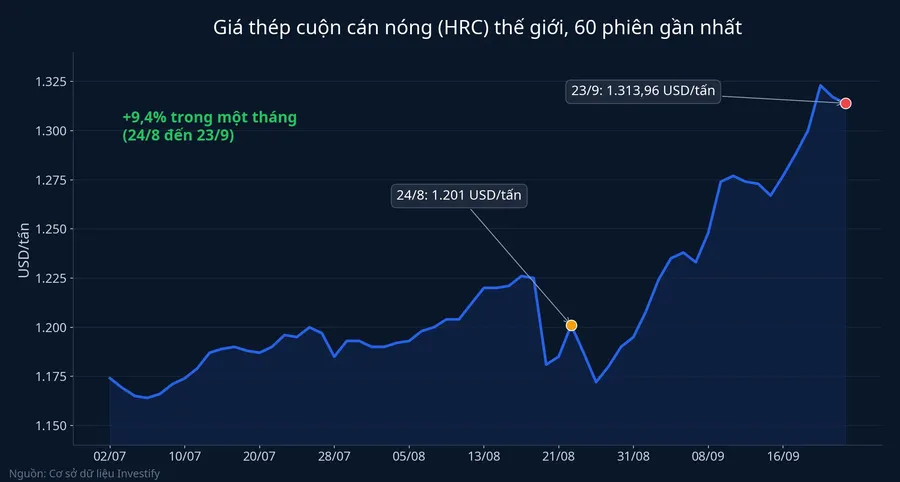
Cách đọc thứ hai đi theo hướng ngược lại: ngành thép đang hồi, giá đang lên, nên sớm muộn Hòa Phát cũng sẽ mở rộng tiếp. Dữ liệu ngắn hạn ủng hộ niềm tin này. Giá thép cuộn cán nóng (HRC) thế giới tăng khoảng 9,4% trong một tháng, từ 1.201 USD/tấn ngày 24/8 lên 1.313,96 USD/tấn ngày 23/9, trong khi quặng sắt gần như đi ngang quanh 97,32 USD/tấn. Chứng khoán MBS, trong báo cáo cập nhật ngày 19/9, dự báo sản lượng HRC của Hòa Phát quý III đạt 2,1 triệu tấn, tăng 68% so với cùng kỳ, còn tổng sản lượng thép đạt 4,1 triệu tấn, tăng 38%.Người Quan Sát
Cả hai cách đọc đều bỏ qua điều mà chính Hòa Phát viết trong báo cáo gửi tỉnh.
Hòa Phát nói gì, và không nói gì
Hòa Phát cho rằng nếu tiếp tục triển khai trong điều kiện thị trường chưa thật sự thuận lợi, dự án có thể phải điều chỉnh quy mô, tiến độ hoặc phương án đầu tư. Việc đó sẽ kéo theo chi phí và thời gian xử lý lớn hơn, đồng thời ảnh hưởng đến giải phóng mặt bằng và đời sống người dân. Tập đoàn kết luận phương án khu liên hợp theo quy mô và điều kiện hiện tại chưa đáp ứng yêu cầu về hiệu quả đầu tư tương xứng với nguồn lực cần huy động và mức độ rủi ro phải kiểm soát.Tuổi Trẻ
Đọc kỹ từng chữ sẽ thấy Hòa Phát không hề nói thiếu tiền. Doanh nghiệp nói phương án này, ở quy mô này, chưa mang lại hiệu quả xứng với số vốn phải bỏ ra. Đó là ngôn ngữ của phép tính lợi nhuận trên vốn, không phải ngôn ngữ của một doanh nghiệp đang kẹt tiền.
Về thủ tục, đây mới là đề xuất. Một lãnh đạo Ban Quản lý các khu kinh tế và khu công nghiệp Đắk Lắk cho biết đã nhận được báo cáo; UBND tỉnh cùng các sở, ngành đang nghiên cứu, chưa có quyết định hay câu trả lời chính thức.Tuổi Trẻ Vì vậy, gọi đây là "hủy dự án" là đi xa hơn những gì nguồn tin xác nhận.
Điều Hòa Phát cũng không nói là rút khỏi Đắk Lắk. Trước đây, hai bên đã ký biên bản ghi nhớ cho ba dự án với tổng vốn hơn 120.000 tỷ đồng, gồm Khu công nghiệp Hòa Tâm (13.300 tỷ đồng), cảng Bãi Gốc (24.000 tỷ đồng) và khu liên hợp gang thép.Người Quan Sát Phần được điều chỉnh chỉ là khu liên hợp. Hòa Phát đề xuất ưu tiên phát triển Khu công nghiệp Hòa Tâm, thu hút dự án thứ cấp và nghiên cứu hợp tác với các nhà đầu tư công nghiệp khác.
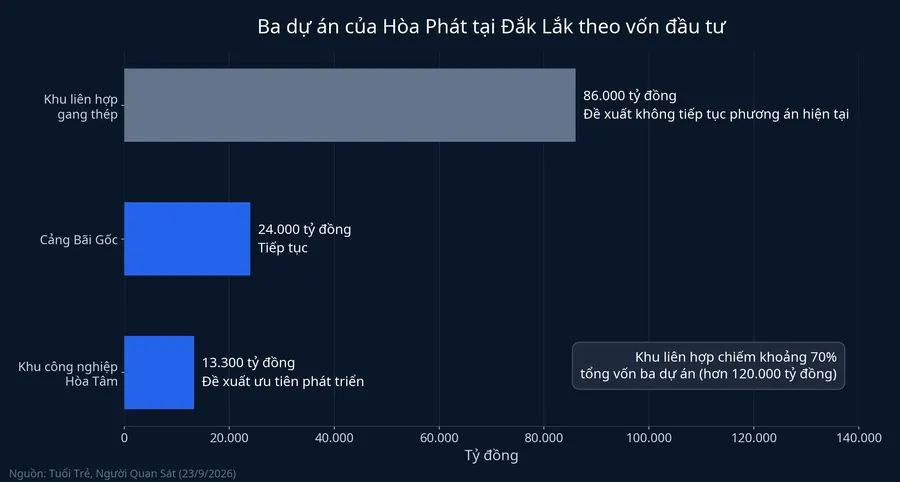
Phần hạ tầng này cũng đã đi khá xa. Hạ tầng khu công nghiệp giai đoạn 1 rộng khoảng 491,87 ha, đã giải phóng mặt bằng 370,19 ha, đạt 75,3%. Phần đất liền của cảng Bãi Gốc rộng khoảng 64,9 ha, đã hoàn tất 100% mặt bằng.Tuổi Trẻ Như vậy, Hòa Phát giữ lại cảng biển và đất công nghiệp, những tài sản không phụ thuộc trực tiếp vào giá thép. Thứ bị đưa ra khỏi kế hoạch là hạng mục tốn vốn nhất và rủi ro nhất: thêm 6 triệu tấn công suất.
Bảng cân đối không cho thấy dấu hiệu kẹt vốn
Nếu Hòa Phát thật sự hụt hơi, dấu hiệu sẽ lộ ra ở bảng cân đối. Theo báo cáo tài chính hợp nhất bán niên 2026 đã soát xét, tổng dư nợ vay và nợ thuê tài chính tại ngày 30/6 ở mức gần 98.530 tỷ đồng, tương đương khoảng 35% tổng nguồn vốn và gần 0,7 lần vốn chủ sở hữu. Tập đoàn cũng đang nắm khoảng 37.000 tỷ đồng tiền mặt.Doanh nhân Một doanh nghiệp có nợ vay thấp hơn vốn chủ và lượng tiền mặt lớn như vậy không ở thế bị ép bỏ dự án vì cạn tiền.
Tuy nhiên, chính bảng cân đối đó cho thấy vì sao thêm 86.000 tỷ đồng lúc này là một phép tính đắt. Dư nợ vay đã sát mốc 100.000 tỷ đồng. MBS dự báo chi phí tài chính quý III còn tăng 60% so với cùng kỳ do mặt bằng lãi suất cao hơn.Người Quan Sát Một siêu dự án mới gần như chắc chắn cần vay thêm, trong khi dòng tiền từ Dung Quất 2 mới bắt đầu chảy về. Bài toán ở đây không phải "có tiền hay không", mà là "đồng vốn vay thêm có sinh lời đủ để bù chi phí lãi và rủi ro hay không".
Giá thế giới tăng chưa đủ để xây nhà máy mới
Giá HRC thế giới tăng khoảng 9,4% trong một tháng là dữ kiện thật. Nhưng một nhà máy 6 triệu tấn không được quyết định dựa trên một tháng giá, vì nó cần đầu ra ổn định trong hai, ba chục năm.
Ở thị trường trong nước, bức tranh kém sôi động hơn nhiều. Giá thép xây dựng D10 đứng yên ở 14.210 đồng/kg suốt từ đầu tháng 8 đến 23/9. Giá thế giới đi lên nhưng giá bán lẻ trong nước chưa nhúc nhích, cho thấy sức cầu nội địa chưa đủ mạnh để doanh nghiệp đẩy giá.
Phần tiếp theo là phân tích của Investify, không phải lời của doanh nghiệp. Tấm khiên lớn nhất của thép cán nóng trong nước hiện nay là thuế phòng vệ thương mại. Bộ Công Thương đã áp thuế chống bán phá giá chính thức với thép cán nóng nhập khẩu từ Trung Quốc từ năm 2025,Dân trí và đến tháng 4/2026 áp thêm mức thuế tạm thời 27,83% với thép cán nóng khổ rộng.Tuổi Trẻ MBS cũng dựa một phần dự báo quý III vào việc áp lực từ thép nhập khẩu Trung Quốc giảm mạnh sau thuế chống bán phá giá.
Nhưng thuế chỉ che chắn thị trường nội địa. Khi phần thị phần trong nước dần được lấp bằng sản lượng của Dung Quất 2, 6 triệu tấn tiếp theo sẽ phải tìm chỗ bán ở nơi khác, nhiều khả năng là xuất khẩu. Ở đó, thép Việt Nam cạnh tranh trực diện với nguồn cung Trung Quốc mà không có hàng rào thuế nào bảo vệ.
Cũng cần thừa nhận các lời giải khác. Chi phí và rủi ro giải phóng mặt bằng là lý do chính Hòa Phát nêu ra. Nhu cầu vốn cho các mảng kinh doanh khác cũng có thể đóng một vai trò. Dữ liệu hiện có nghiêng về lời giải "đầu ra chưa đủ chắc cho thêm 6 triệu tấn", bởi doanh nghiệp đặt yếu tố thị trường lên đầu danh sách lý do và giữ lại toàn bộ phần hạ tầng vốn không phụ thuộc vào giá thép. Dù vậy, nguồn tin chưa cho phép khẳng định yếu tố nào nặng ký hơn.
Kỷ luật vốn, đổi lấy trần tăng trưởng thấp hơn
Việc Hòa Phát đề xuất lùi khỏi phương án khu liên hợp Đắk Lắk không phải tín hiệu hụt hơi. Đây là quyết định phân bổ vốn của một doanh nghiệp đầu ngành. Điều quyết định này ngầm nói ra là Hòa Phát chưa đủ tin chu kỳ giá thép sẽ kéo dài để đổ thêm 86.000 tỷ đồng vào công suất mới.
Với cổ đông HPG, hệ quả có hai mặt. Mặt thứ nhất là dòng tiền: không phải giải ngân cho một dự án cỡ Dung Quất 2 trong vài năm tới nghĩa là áp lực vay thêm giảm đi. Dòng tiền từ Dung Quất 2 có cơ hội được dùng để hạ dư nợ, qua đó kìm chi phí tài chính đang tăng nhanh.
Mặt thứ hai là trần tăng trưởng. Câu chuyện "cú đấm thép" thứ ba từng là một phần lý do để kỳ vọng sản lượng Hòa Phát tiếp tục tăng mạnh sau năm 2027. Khi phần đó được gỡ ra, tăng trưởng sản lượng vài năm tới phụ thuộc chủ yếu vào việc Dung Quất 2 chạy đầy công suất. Sau đó, lợi nhuận sẽ đi theo giá thép nhiều hơn là theo sản lượng.
Vì thế, cách đọc sát dữ liệu nhất là: Hòa Phát vừa hạ kỳ vọng tăng trưởng dài hạn để đổi lấy một bảng cân đối nhẹ hơn. Nhận định này chỉ đảo chiều nếu các mốc dưới đây cho tín hiệu ngược lại.
Tín hiệu cần theo dõi
Phản hồi chính thức của UBND tỉnh Đắk Lắk. Nếu tỉnh chấp thuận đề xuất, quỹ đất dành cho khu liên hợp sẽ chuyển sang phương án khác và cánh cửa quay lại trở nên hẹp. Nếu tỉnh đề nghị giữ quỹ đất, khả năng Hòa Phát trở lại khi thị trường thuận lợi hơn vẫn còn.
Báo cáo tài chính quý III. Dư nợ vay giảm so với mức gần 98.530 tỷ đồng tại ngày 30/6 là dấu hiệu tiền đang được dùng để trả nợ thay vì dồn cho dự án mới. Nếu dư nợ tiếp tục tăng, câu hỏi cần đặt ra là tiền đang chảy đi đâu.
Kế hoạch đầu tư tại ĐHĐCĐ năm 2027. Nếu Hòa Phát công bố một dự án công suất lớn ở địa điểm khác, câu chuyện là đổi chỗ chứ không phải dừng mở rộng. Nếu kế hoạch chỉ xoay quanh tối ưu công suất hiện có, thông điệp "chưa tin chu kỳ" sẽ được xác nhận thêm một lần nữa.