
Ngày 18/9, Ngân hàng Trung ương Nhật Bản (BOJ) nâng lãi suất điều hành thêm 0,25 điểm phần trăm, từ 1% lên 1,25%, mức cao nhất kể từ năm 1995.CNBC Đây cũng là lần tăng lãi suất có khoảng cách ngắn nhất kể từ năm 1990, chỉ ba tháng sau lần tăng trước, thay vì sáu tháng như thông lệ gần đây.Stockbiz
Sách giáo khoa kinh tế dạy rằng khi ngân hàng trung ương tăng lãi suất, đồng tiền nước đó mạnh lên, lợi suất trái phiếu đi lên và cổ phiếu chịu sức ép. Đúng ngày 18/9, cả ba thị trường của Nhật lại đi theo chiều ngược lại. Đô la Mỹ có lúc tăng 1,3% lên 158,05 yên, mức cao nhất hai tuần, rồi chốt phiên New York ở 156,725 yên, vẫn cao hơn 0,5%.Yahoo Finance Lợi suất trái phiếu chính phủ Nhật kỳ hạn 10 năm giảm 4,9 điểm cơ bản xuống 2,947%.CNBC Còn chỉ số Nikkei 225 tăng 882,70 điểm, tương đương 1,38%, lên 65.018,95 điểm.NewsOnJapan
Nhìn bề mặt, đây là phản ứng của một thị trường vừa được hạ lãi suất, không phải tăng. Nhưng bức tranh lớn hơn không nằm ở con số 1,25%, mà nằm ở khoảng cách giữa những gì BOJ vừa làm và những gì nhà đầu tư đã đặt cược từ trước đó nhiều tuần.
Mức tăng đã nằm sẵn trong giá từ đầu tháng
Muốn hiểu vì sao đồng yên yếu đi ngay trong ngày lãi suất tăng, phải lùi lại hai tuần trước đó. Đầu tháng 9, đồng yên đã tăng giá mạnh lên mức cao nhất kể từ tháng 2, vì giới giao dịch đặt cược BOJ sẽ bước vào một chuỗi nhiều lần tăng lãi suất.Reuters qua Yahoo Finance Từ 160,33 yên đổi một USD ngày 2/9, tỷ giá rơi về 153,18 yên ngày 8/9. Chỉ trong một tuần, đồng yên lấy lại hơn 7 yên so với đô la Mỹ.
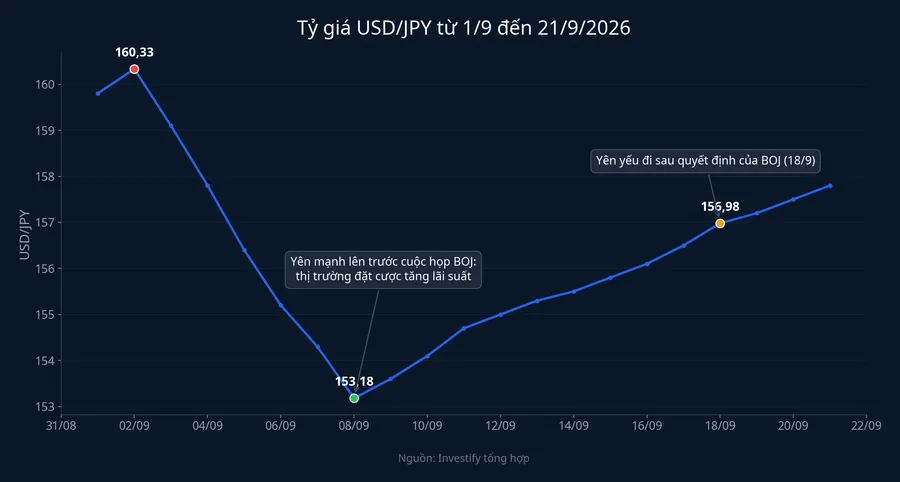
Đến ngày họp, gần như không còn ai bất ngờ về bản thân quyết định. Các chuyên gia kinh tế trong khảo sát của Reuters đã dự báo đúng mức tăng 0,25 điểm phần trăm.CNBC Đây chính là cơ chế priced-in kinh điển: khi một tin đã được mua trước vào giá, lúc tin chính thức ra, nó không còn sức đẩy giá thêm. Phần còn lại để thị trường định giá là câu hỏi khó hơn nhiều: sau 1,25%, BOJ sẽ tăng tiếp nhanh đến đâu. Stockbiz nhận định bản thân mức tăng 25 điểm cơ bản "không còn là thông tin đủ mới để đẩy yên và lợi suất trái phiếu lên cao hơn", điều nhà đầu tư thực sự quan tâm là tốc độ thắt chặt tiếp theo.Stockbiz
Tín hiệu thị trường chờ mà không nhận được
Câu hỏi về tốc độ tăng tiếp theo đã nhận về một gói tín hiệu nghiêng hẳn về phía chậm lại.
Tín hiệu rõ nhất nằm ở lá phiếu. Quyết định được thông qua với tỷ lệ 7-2, hai thành viên Toichiro Asada và Ayano Sato thuộc Hội đồng Chính sách BOJ bỏ phiếu phản đối, vì cho rằng lạm phát lõi còn dưới 2% nên nền kinh tế chưa đủ mạnh để tăng lãi suất.CNBC Số liệu công bố ngay sáng cùng ngày cho thấy lạm phát lõi tháng 8 giảm còn 1,7%, từ 1,8% của tháng 7, vẫn dưới mục tiêu 2%, nên hai người phản đối có thêm lý lẽ ngay trong buổi sáng bỏ phiếu.CNBC
Ông Hirofumi Suzuki, Chiến lược gia trưởng về ngoại hối của Sumitomo Mitsui Banking Corporation, nói với CNBC rằng hai phiếu chống là "một bất ngờ".CNBC Cả hai người phản đối đều theo trường phái ủng hộ nới lỏng tiền tệ và do Thủ tướng Nhật Bản Sanae Takaichi bổ nhiệm hồi đầu năm; chuyên gia của Oxford Economics đọc hai lá phiếu này là tín hiệu bà Takaichi chưa sẵn lòng chiều theo yêu cầu tăng lãi suất nhanh hơn từ phía Mỹ.CNBC Khảo sát của Reuters trước cuộc họp đã đoán đúng cả tên hai người phản đối, nên bản thân sự tồn tại của phiếu chống không hoàn toàn bất ngờ. Điều khiến thị trường thất vọng là cả gói tín hiệu đi kèm.
Tín hiệu thứ hai nằm ở những gì BOJ không công bố. Theo State Street, lần tăng này không đi kèm báo cáo triển vọng kinh tế cập nhật, nên BOJ không có dự báo mới nào để củng cố thông điệp cứng rắn, và Oxford Economics nhận xét câu chữ trong thông cáo gần như giống báo cáo triển vọng tháng 7.CNBC Ông Ray Attrill, Trưởng bộ phận chiến lược ngoại hối của National Australia Bank, tóm lại cảm giác chung của thị trường: BOJ "rõ ràng đã gây thất vọng so với kỳ vọng".Yahoo Finance
Ghép hai tín hiệu lại, thị trường đọc ra một thông điệp: lãi suất tăng, nhưng chuỗi tăng nhanh mà nhà đầu tư đã đặt cược từ đầu tháng có thể không đến sớm như vậy. Các khoản đặt cược vào đồng yên từ đầu tháng mất đi một phần cơ sở, và đồng yên mất giá.
Cổ phiếu ngân hàng và lợi suất hai năm cho thấy thị trường đang đọc gì
Trong ba phản ứng, đồng yên là con số được nhắc nhiều nhất. Nhưng hai chỉ báo khác cho thấy rõ hơn thị trường đang định giá lại điều gì.
Thứ nhất là lợi suất trái phiếu kỳ hạn hai năm, loại nhạy nhất với kỳ vọng lãi suất điều hành trong vài quý tới. Sau quyết định, lợi suất này giảm về quanh 1,82%, nghĩa là nhà đầu tư đã hạ bớt dự đoán về số lần tăng lãi suất sắp tới.NewsOnJapan
Thứ hai là cổ phiếu ngân hàng, nhóm hưởng lợi trực tiếp khi lãi suất tăng vì biên lãi cho vay nới rộng. Vậy mà chiều 18/9, các ngân hàng lớn như Mitsubishi UFJ, Sumitomo Mitsui, Mizuho và Resona đều nằm trong nhóm giảm giá.NewsOnJapan Nhóm được lợi nhiều nhất từ lãi suất cao lại bị bán ra đúng ngày lãi suất tăng. Các nguồn tin thị trường Nhật giải thích diễn biến này chủ yếu bằng việc kỳ vọng về một lộ trình tăng lãi suất nhanh đã giảm bớt: nhà đầu tư đang tách bạch giữa một lần tăng lãi suất đơn lẻ và cả một chu kỳ thắt chặt kéo dài.
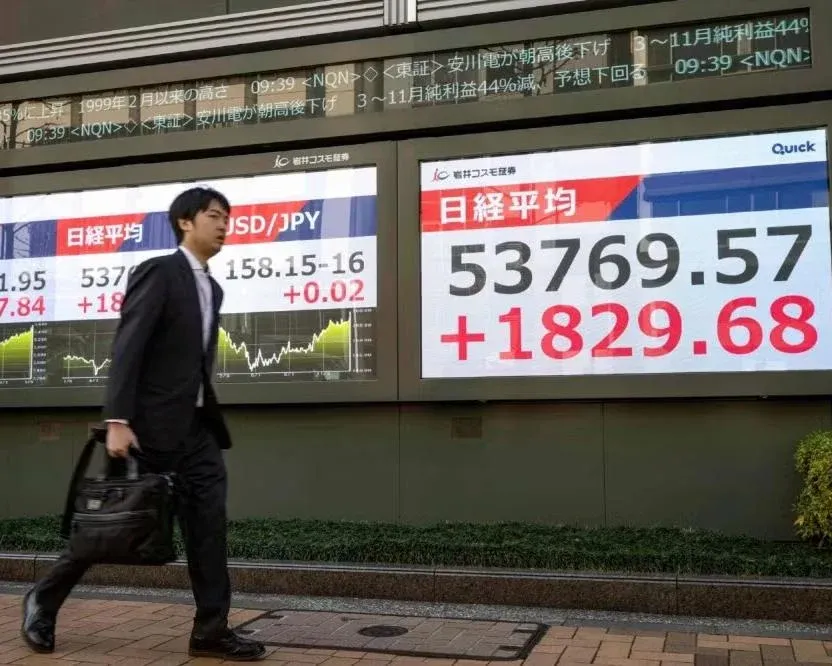
Đồng yên còn chịu thêm một lực kéo từ bên ngoài. Hai ngày trước BOJ, Cục Dự trữ Liên bang Mỹ (Fed) đã tăng lãi suất lên vùng 3,75-4% và phát tín hiệu còn tăng tiếp.Dân Trí Theo công cụ FedWatch của CME, xác suất Fed tăng thêm 0,25 điểm phần trăm trong tháng 10 đã lên khoảng 55%, từ 27% một tuần trước.Yahoo Finance
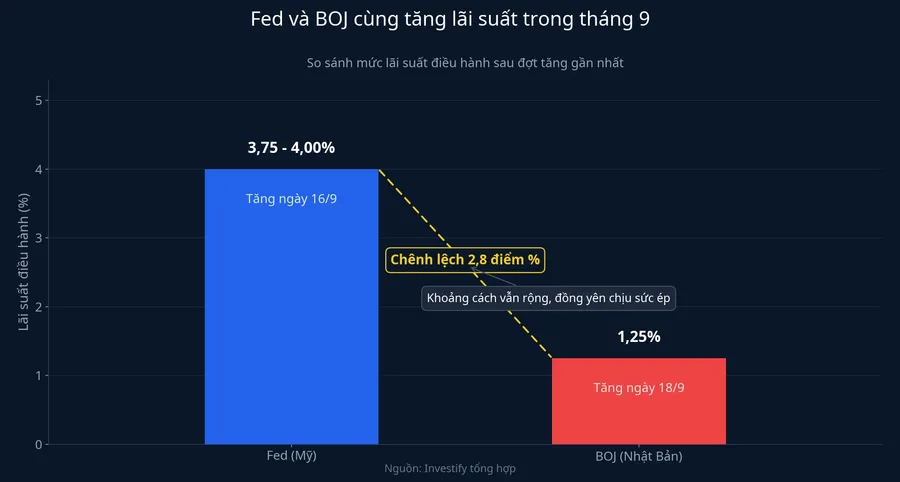
Theo Stockbiz, chênh lệch lãi suất giữa hai nước tiếp tục khuyến khích các giao dịch vay đồng yên lãi thấp để đầu tư vào tài sản có lợi suất cao hơn, và dòng tiền đó gây sức ép lên đồng yên ngay cả khi BOJ đã tăng lãi suất.Stockbiz Sức ép lên đồng yên vì thế đến từ hai nguồn chồng lên nhau: Fed cứng rắn ở một phía, BOJ thiếu tín hiệu tăng nhanh ở phía còn lại. Yếu tố thứ hai mới giải thích được vì sao đồng yên yếu đi ngay trong ngày BOJ tăng lãi suất, bởi chênh lệch với Mỹ đã tồn tại từ trước đó rồi.
Nikkei tăng không hoàn toàn nhờ BOJ
Trong ba phản ứng, mức tăng của Nikkei là bằng chứng yếu nhất cho câu chuyện về BOJ. Chỉ số này đã mở cửa cao hơn từ đầu phiên, sau khi cổ phiếu công nghệ Mỹ tăng trong đêm và chỉ số bán dẫn Philadelphia tăng hơn 3%, còn giá dầu giảm cũng giúp tâm lý thị trường dịu lại.NewsOnJapan
Đà tăng còn khá hẹp. Trong khi Nikkei tăng 1,38%, chỉ số TOPIX đại diện cho toàn thị trường lại giảm 0,07% xuống 4.091,14 điểm.NewsOnJapan Lực kéo tập trung vào vài cổ phiếu có trọng số lớn trong Nikkei, nhóm liên quan tới trí tuệ nhân tạo và bán dẫn như Advantest, Tokyo Electron và SoftBank Group.
Quyết định của BOJ vẫn góp một phần vào mức tăng, vì đồng yên yếu giúp doanh thu bằng ngoại tệ của các tập đoàn xuất khẩu có giá trị cao hơn khi quy đổi về yên, còn lợi suất giảm làm nhẹ bớt sức ép lên định giá cổ phiếu tăng trưởng. Nhưng nếu phải chọn một chỉ báo phản ánh đúng thông điệp của BOJ, cổ phiếu ngân hàng và lợi suất hai năm cho câu trả lời sạch hơn Nikkei nhiều.
Ông Ueda không đóng cửa khả năng tăng nhanh
Phản ứng của thị trường trong ngày 18/9 không đồng nghĩa BOJ đã chuyển sang lập trường ôn hòa. Tại họp báo sau cuộc họp, Thống đốc Ngân hàng Trung ương Nhật Bản Kazuo Ueda nói việc tăng mạnh hoặc tăng ở các kỳ họp liên tiếp phụ thuộc vào việc Nhật có đối mặt rủi ro lạm phát rất lớn hay không, và "không nên loại trừ điều gì".AOL Ông cũng cho biết mục tiêu của BOJ đã chuyển từ đẩy lạm phát lên 2% sang giữ lạm phát ổn định quanh mức đó và ngăn giá cả tăng vượt mục tiêu.
Cùng ngày, theo báo Nikkei được Reuters dẫn lại, giới chức Nhật đã kiểm tra tỷ giá với các ngân hàng, một động thái thường được xem là bước chuẩn bị trước khi can thiệp.Yahoo Finance Đô la Mỹ thu hẹp mức tăng sau thông tin này, nhưng đến cuối phiên New York vẫn cao hơn 0,5% so với đồng yên. Nhật Bản cũng đã cùng Mỹ can thiệp mua yên vào cuối tháng 7, nên thị trường không coi rủi ro can thiệp là lời dọa suông.NewsOnJapan
Bài học cho nhà đầu tư Việt Nam
Tỷ giá USD/VND gần như đứng yên quanh sự kiện này, từ 26.012 đồng ngày 17/9 xuống 25.999 đồng ngày 18/9 rồi lên 26.006,5 đồng ngày 21/9. Kênh ảnh hưởng trực tiếp từ quyết định của BOJ sang Việt Nam vì thế chưa rõ nét trong ngắn hạn. Rủi ro đáng kể hơn nằm ở tình huống ngược lại: nếu BOJ tăng tốc trong tương lai và đồng yên tăng giá nhanh, việc đóng các vị thế vay yên lãi thấp có thể khiến nhà đầu tư toàn cầu giảm tài sản rủi ro, gây áp lực lên dòng vốn vào các thị trường mới nổi.Stockbiz
Giá trị lớn nhất của câu chuyện Nhật với nhà đầu tư Việt nằm ở cách đọc một tin lãi suất. Một quyết định lãi suất chỉ di chuyển giá bằng phần chênh giữa quyết định đó và điều thị trường đã chờ sẵn. Khi tin đã được đoán trước, giá phản ứng với phần đi kèm: tỷ lệ biểu quyết, câu chữ trong thông cáo, việc có hay không có dự báo mới. Áp dụng vào thực tế, khi đọc một quyết định của Fed hay Ngân hàng Nhà nước, câu hỏi đầu tiên cần đặt ra là thị trường đã kỳ vọng gì trước đó; sau đó, chỉ báo nhạy nhất với kỳ vọng như lợi suất kỳ hạn ngắn hay cổ phiếu ngân hàng sẽ cho biết thị trường đọc quyết định là nhanh hơn hay chậm hơn dự kiến. Con số lãi suất trên tiêu đề bản tin thường lại là thông tin ít mới nhất trong cả ngày hôm đó.
Những mốc cần theo dõi
Thị trường chứng khoán Tokyo đóng cửa từ 21 đến 23/9 do kỳ nghỉ lễ. Phiên mở lại ngày 24/9 cũng là ngày mức lãi suất 1,25% chính thức có hiệu lực, và là phiên đầu tiên cổ phiếu Nhật được giao dịch sau cuộc họp báo của ông Ueda.Stockbiz Stockbiz nhận định nếu USD/JPY tiến gần vùng 160, khả năng Chính phủ Nhật can thiệp thị trường ngoại hối sẽ trở lại tâm điểm.Stockbiz
Mốc quan trọng nhất là cuộc họp BOJ ngày 29-30/10, khi báo cáo triển vọng kinh tế còn thiếu ở lần này sẽ được công bố; ông Ueda đã nói BOJ sẽ định lượng tác động của các lần tăng lãi suất trong báo cáo quý đó.StockbizAOL Nếu báo cáo nâng dự báo lạm phát và số phiếu chống giảm xuống, thị trường sẽ phải định giá lại theo hướng tăng nhanh hơn, đồng yên có cơ sở mạnh lên và cổ phiếu ngân hàng Nhật có thể lấy lại vị thế. Nếu hội đồng tiếp tục chia rẽ và dự báo giữ nguyên, chênh lệch lãi suất với Mỹ sẽ tiếp tục là lực chính kéo đồng yên về gần vùng 160.
Dù kịch bản nào xảy ra, bài học của ngày 18/9 vẫn đứng vững: điều quyết định phản ứng của thị trường là lộ trình mà quyết định đó hé lộ, còn bản thân con số lãi suất trên tiêu đề thường đã được định giá từ trước.