
Sáng 22/9, cổ phiếu NVB của Ngân hàng TMCP Quốc Dân (NCB) tăng kịch trần lên 14.600 đồng/cổ phiếu, tương đương +9,77%.CafeF Đây là phiên tăng trần thứ hai trong bốn phiên liên tiếp, và tính từ mức đóng cửa 11.700 đồng ngày 17/9, giá đã đi lên gần 24,8% chỉ trong bốn phiên.
Cùng lúc đó, Hội đồng quản trị NCB đang trình cổ đông phương án chào bán riêng lẻ 3,3 tỷ cổ phiếu với giá 10.000 đồng/cổ phiếu, huy động 33.000 tỷ đồng và nâng vốn điều lệ lên hơn 62.000 tỷ đồng.DNSE Số cổ phiếu mới này bằng 112,7% lượng cổ phiếu hiện hữu, tức nhiều hơn toàn bộ số đang lưu hành. Theo trực giác thông thường, phát hành thêm lượng cổ phiếu lớn như vậy phải kéo giá xuống. Thực tế ngược lại, và lời giải nằm ở ba mức giá cần đặt cạnh nhau.
Ba mức giá của cùng một cổ phiếu
Cổ phiếu NVB hiện có ba mức giá khác nhau, tùy cách đo. Vốn điều lệ NCB sau đợt chào bán 1 tỷ cổ phiếu hoàn tất cuối tháng 6/2026 là 29.280 tỷ đồng, tương ứng 2,928 tỷ cổ phiếu.Tin nhanh Chứng khoán Báo cáo tài chính hợp nhất quý 2/2026 vẫn ghi nhận khoản lỗ lũy kế 5.036,9 tỷ đồng.Báo Mới Lấy vốn điều lệ trừ khoản lỗ này rồi chia cho số cổ phiếu, giá trị sổ sách còn lại là khoảng 8.300 đồng mỗi cổ phiếu, theo phép tính tối giản chưa cộng các quỹ.
Giá chào bán trong phương án là 10.000 đồng, đúng bằng mệnh giá và cũng là mức NCB đã dùng cho ba đợt phát hành riêng lẻ gần nhất. Thị giá sáng 22/9 là 14.600 đồng.
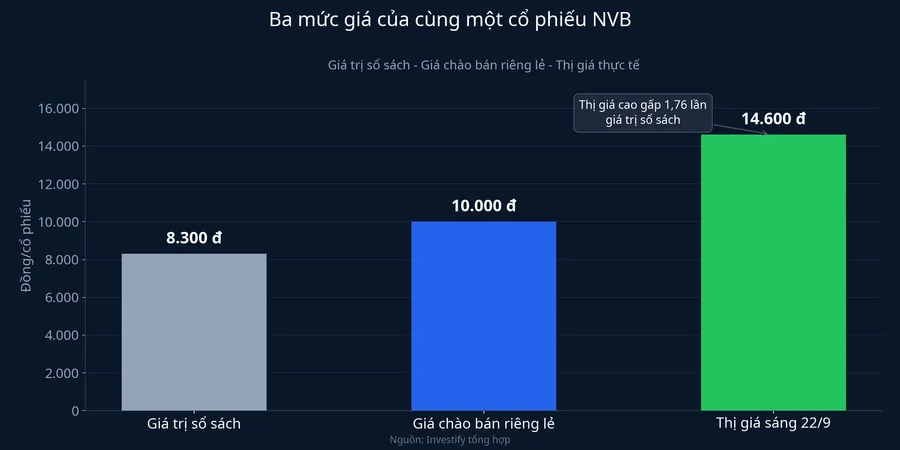
Đặt ba con số cạnh nhau thì cơ chế lộ ra. Giá chào bán 10.000 đồng cao hơn giá trị sổ sách khoảng 8.300 đồng, nghĩa là đợt phát hành này không làm mỏng sổ sách của cổ đông hiện hữu mà làm dày lên. Nếu phương án được thực hiện đúng như trình, phần vốn góp thực trên mỗi cổ phiếu sẽ nhích từ khoảng 8.300 đồng lên khoảng 9.190 đồng, tăng chừng 11%. Đây là điểm mà cụm từ "pha loãng 112,7%" dễ gây hiểu lầm nhất: tỷ lệ pha loãng lớn chỉ gây thiệt cho cổ đông cũ khi cổ phiếu mới được bán dưới giá trị thực. Ở trường hợp NCB, khoản lỗ lũy kế nhiều năm đã kéo giá trị sổ sách xuống dưới mệnh giá, nên bán đúng mệnh giá vẫn là bán trên giá trị sổ sách.
Cái thực sự bị pha loãng là lợi nhuận
Sổ sách dày lên không có nghĩa cổ đông hiện hữu không mất gì. Đổi lại, lợi nhuận trên mỗi cổ phiếu bị chia nhỏ. Nửa đầu năm 2026, NCB đạt lợi nhuận sau thuế 726,7 tỷ đồng, tăng 57% so với cùng kỳ.Thời báo Tài chính Việt Nam Riêng quý 2 lãi sau thuế 510,7 tỷ đồng, mức cao nhất theo quý trong lịch sử ngân hàng.VnExpress Chia khoản lãi nửa năm đó cho 2,928 tỷ cổ phiếu, mỗi cổ phiếu tương ứng khoảng 248 đồng. Nếu 3,3 tỷ cổ phiếu mới được phát hành mà lợi nhuận giữ nguyên, cùng khoản lãi ấy chia cho 6,228 tỷ cổ phiếu chỉ còn khoảng 117 đồng.
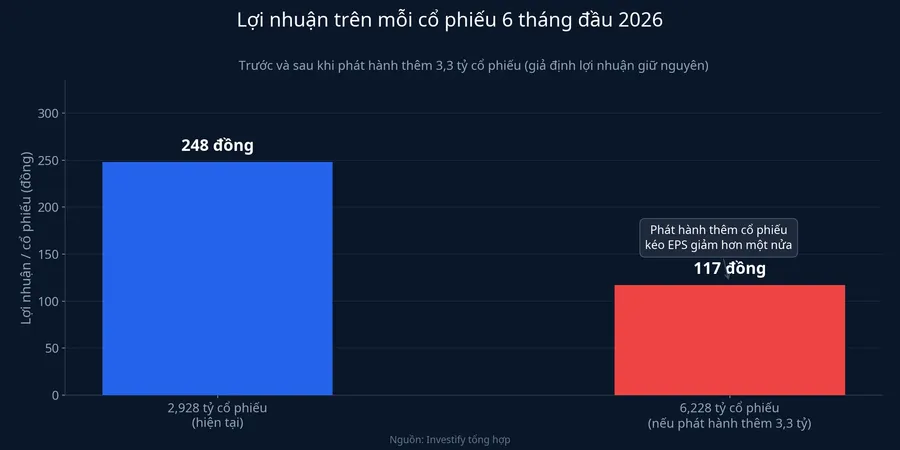
Để cổ đông hiện hữu không bị lùi về lợi nhuận trên mỗi cổ phiếu, lợi nhuận tuyệt đối của NCB phải tăng thêm đúng 112,7%, đúng bằng tỷ lệ pha loãng. Khoản vốn mới 33.000 tỷ đồng sẽ được bổ sung vào nguồn vốn cấp tín dụng giai đoạn 2027-2028, không dùng để xử lý trực tiếp nợ cũ.Vietstock Vốn chỉ chuyển thành lợi nhuận nếu cho vay hiệu quả, phần chưa có dữ liệu kiểm chứng. ROE quý 2/2026 của NCB mới ở mức 3,63%, NIM 2,37%, đều thuộc nhóm thấp trong ngành.
Một lộ trình tăng vốn kéo dài nhiều năm
Đợt phát hành này không phải chuyện đột xuất mà nằm trong một lộ trình đã chạy nhiều năm. Vốn điều lệ NCB tăng từ 4.100 tỷ đồng năm 2021 lên 29.280 tỷ đồng vào tháng 6/2026, và các đợt tăng vốn trước đó đều về đích sớm hơn kế hoạch.
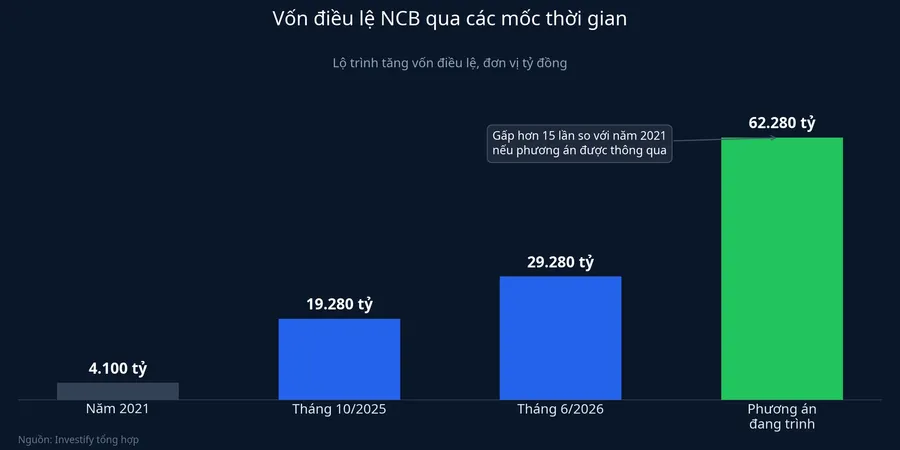
Với nhà đầu tư theo dõi lâu năm, mỗi đợt tăng vốn mới là tín hiệu cho thấy phương án cơ cấu lại NCB, đã trình Ngân hàng Nhà nước từ năm 2022, đang chạy đúng hướng. Tỷ lệ an toàn vốn (CAR) quý 2/2026 đạt 14,0%, cải thiện rõ so với vùng 9,6-10,2% giai đoạn 2023-2024, và đây chính là chỉ tiêu mà mỗi đợt tăng vốn củng cố trực tiếp.
Lượng cổ phiếu tự do chuyển nhượng rất mỏng
Cơ chế định giá giải thích vì sao thị trường không coi đây là tin xấu, nhưng để giá chạm trần cần thêm một yếu tố: rất ít hàng thực sự được giao dịch. Sau đợt chào bán 1 tỷ cổ phiếu hoàn tất cuối tháng 6/2026, 22 nhà đầu tư cá nhân, trong đó có nhiều thành viên Hội đồng quản trị và Ban Kiểm soát, nắm giữ hơn 75% vốn điều lệ NCB.Thương hiệu Công luận Toàn bộ cổ phiếu phát hành riêng lẻ còn bị hạn chế chuyển nhượng trong một năm kể từ ngày hoàn tất, trừ trường hợp chuyển nhượng giữa các nhà đầu tư chứng khoán chuyên nghiệp hoặc theo quyết định của tòa án.FireAnt
Con số khối lượng phản ánh đúng điều đó. Phiên sáng 22/9, NVB khớp 1,62 triệu cổ phiếu, tương đương khoảng 23 tỷ đồng giá trị giao dịch, mức rất mỏng với một ngân hàng có vốn điều lệ gần 29.280 tỷ đồng. Khi lượng hàng tự do chuyển nhượng nhỏ, vài chục tỷ đồng đã đủ đẩy giá lên mức trần, và chiều ngược lại cũng đúng khi dòng tiền rút đi.
Đà tăng đến từ đâu
Không nên quy toàn bộ mức tăng gần 25% về một nguyên nhân duy nhất. Ba lời giải cùng hợp lý: kết quả kinh doanh quý 2, câu chuyện tái cơ cấu ở trên, và thanh khoản mỏng.
Dữ liệu nghiêng về hai lời giải sau nhiều hơn lời giải đầu, vì kết quả quý 2 đã công bố từ cuối tháng 7 trong khi giá chỉ bật lên từ phiên 18/9, đúng thời điểm tỷ lệ pha loãng 112,7% được công bố ngày 11/9 và lan rộng trên thị trường. Kết quả kinh doanh nhiều khả năng là nền tảng cho kỳ vọng dài hạn, còn chất xúc tác trực tiếp gắn với tin tăng vốn và lượng hàng tự do chuyển nhượng mỏng. Đây là cách đọc hợp lý nhất với dữ liệu hiện có, không phải kết luận kiểm chứng tuyệt đối.
Phần rủi ro chưa được giải quyết
Bảng cân đối của NCB vẫn còn phần chưa xử lý xong. Nợ xấu cuối quý 2/2026 ở mức 8.592 tỷ đồng, tỷ lệ nợ xấu cuối quý 1/2026 là 7,25%, thuộc nhóm cao nhất hệ thống ngân hàng.Báo Mới Tỷ lệ bao phủ nợ xấu chỉ khoảng 14,75%, nghĩa là bộ đệm dự phòng rất mỏng so với mặt bằng ngành. Một phần mức giảm của tỷ lệ nợ xấu đến từ việc dư nợ tăng nhanh làm to mẫu số, chứ không hoàn toàn từ việc xử lý dứt điểm nợ cũ.
Phương án đang ở giai đoạn nào
Đây là chi tiết dễ bị bỏ qua nhất khi đọc tin. Phương án 3,3 tỷ cổ phiếu mới được Hội đồng quản trị đề xuất ngày 18/8/2026, hiện đang xin ý kiến cổ đông và còn phải qua phê duyệt của Ngân hàng Nhà nước cùng Ủy ban Chứng khoán Nhà nước trước khi triển khai, dự kiến phát hành trong năm 2027. Chưa có cổ phiếu nào được bán ra ở thời điểm này.
Ở mức giá 14.600 đồng, nhà đầu tư đang trả khoảng 1,76 lần giá trị sổ sách cho một ngân hàng có ROE 3,63% và nợ xấu thuộc nhóm cao nhất hệ thống. Khoảng cách giữa giá thị trường và giá trị sổ sách chỉ được thu hẹp theo hai cách: hoặc lợi nhuận đi lên đủ nhanh để bù phần vốn mới, hoặc giá đi xuống. Yếu tố quyết định phần lớn câu chuyện này nằm ở mức giá chào bán cuối cùng khi nghị quyết cổ đông được công bố. Giá giữ ở 10.000 đồng như đề xuất thì phần chênh so với thị giá thuộc về người mua riêng lẻ; giá được nâng lên gần thị giá thì phần thiệt của cổ đông hiện hữu hẹp lại đáng kể. Đây là tín hiệu đáng theo dõi nhất trong những tuần tới, khi nghị quyết chính thức được thông qua.