
Phiên 21/9/2026, lãi suất cho vay qua đêm giữa các ngân hàng tại Việt Nam tăng 2,5 điểm phần trăm, vọt lên 7,0%/năm.FireAnt Cùng tuần đó, biểu lãi suất huy động trực tuyến của nhóm bốn ngân hàng quốc doanh vẫn trả 6,8%/năm cho kỳ hạn 12 tháng.Kenh14
Đồng tiền vay đúng một đêm đang đắt hơn đồng tiền gửi trọn một năm. Bức tranh lớn không nằm ở con số 7% giật gân, mà ở ba mức lãi suất đặt cạnh nhau kể một câu chuyện khác hẳn cảm giác ban đầu, quan trọng với bất kỳ ai đang phân vân nên gửi tiết kiệm ngay hay chờ lãi suất nhích thêm.
Cú vọt chỉ xảy ra ở đúng một kỳ hạn
Điều đáng chú ý nhất của phiên 21/9 không phải mức 7%, mà là phần còn lại của đường cong gần như đứng yên: kỳ hạn 1 tuần giữ nguyên 4,8%/năm, kỳ hạn 2 tuần giữ 6,0%, riêng 1 tháng tăng nhẹ 0,5 điểm phần trăm lên 6,5%.FireAnt
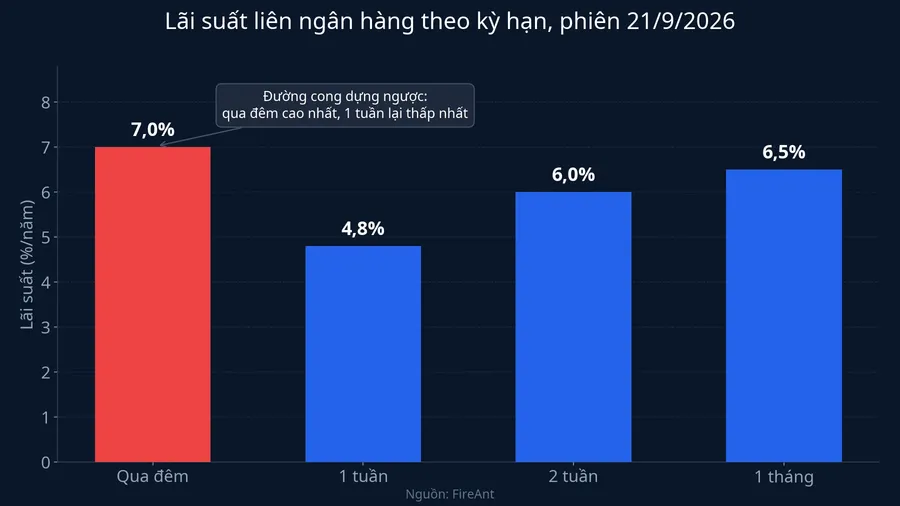
Đặt bốn con số cạnh nhau sẽ thấy một đường cong gãy: qua đêm 7,0% cao nhất, tụt xuống 6,5% ở kỳ hạn 1 tháng, 6,0% ở 2 tuần, thấp nhất là 4,8% ở kỳ hạn 1 tuần. Vay càng dài thường phải trả càng cao vì bên cho vay chịu rủi ro lâu hơn, nên đường cong dựng ngược ở đúng đầu ngắn nhất là dấu hiệu của một cú lệch tiền mặt trong ngày, không phải việc cả hệ thống định giá lại chi phí vốn. Lý do đường cong dễ gãy ở đúng chỗ đó nằm ở quy mô giao dịch: đầu tháng 9, doanh số vay mượn kỳ hạn qua đêm đạt khoảng 898,8 nghìn tỷ đồng và kỳ hạn 1 tuần vượt 1,11 triệu tỷ đồng chỉ trong một tuần.Thời báo Tài chính Việt Nam Khi khối lượng lớn như vậy dồn vào kỳ hạn một ngày, chỉ cần vài ngân hàng lớn thiếu tiền mặt cuối kỳ là giá vay bị đẩy lên rất nhanh.
Ba lời giải cùng tồn tại, nhưng không cái nào một mình đủ
Dòng tiền dịch chuyển vì ba lực cùng lúc. Đến 3/9, dư nợ tín dụng 20,45 triệu tỷ đồng đã vượt số dư huy động 19,13 triệu tỷ đồng hơn 1,3 triệu tỷ, dù khoảng cách đã thu hẹp so với mức khoảng 2 triệu tỷ hồi giữa năm.Tin nhanh Chứng khoán Lịch phát hành trái phiếu Kho bạc cũng dồn dập, kế hoạch cả năm 2026 là 500.000 tỷ đồng và quý III đã đạt khoảng 68% mục tiêu, nghĩa là tiền liên tục bị hút từ hệ thống ngân hàng về ngân sách.FireAnt Thêm vào đó, ngày 16/9 Fed tăng lãi suất 25 điểm cơ bản lên vùng 3,75-4%, lần tăng đầu tiên kể từ 2023, khiến Ngân hàng Nhà nước hết dư địa nới lỏng thêm.CNBC
Ba lực này không loại trừ nhau nhưng giải thích những hiện tượng khác nhau: nhu cầu thanh toán cuối quý giải thích cú vọt ở kỳ hạn qua đêm, chênh lệch tín dụng-huy động giải thích mặt bằng ngắn hạn neo cao cả tháng, còn Fed giải thích vì sao Ngân hàng Nhà nước hết dư địa nới lỏng. Riêng phiên 21/9, dữ liệu nghiêng về lời giải đầu tiên, vì hai lực còn lại đã hiện diện từ trước mà các kỳ hạn dài hơn vẫn đứng yên.
Cách Ngân hàng Nhà nước xử lý nói nhiều hơn con số 7%
Tuần liền trước, Ngân hàng Nhà nước còn đi ngược chiều: trên kênh cầm cố giấy tờ có giá, tuần 14-18/9 ghi nhận hút ròng 62.543 tỷ đồng, tuần hút ròng thứ hai liên tiếp.CafeBiz
Đến phiên 21/9, chiều bơm hút đảo lại gần như ngay lập tức: Ngân hàng Nhà nước chào thầu 63.000 tỷ đồng qua kênh cầm cố với lãi suất 4,5%/năm, các tổ chức tín dụng trúng thầu 57.066 tỷ đồng trong khi chỉ 9.151 tỷ đồng đáo hạn, tương đương bơm ròng khoảng 47.915 tỷ đồng.FireAnt Mức 4,5% đó là giá tiền chính thức Ngân hàng Nhà nước cho vay kỳ hạn 7 ngày, thấp hơn hẳn 7% các ngân hàng phải trả cho nhau qua đêm, nên ngân hàng nào còn giấy tờ có giá làm tài sản bảo đảm sẽ chuyển sang vay Ngân hàng Nhà nước. Đó chính là cơ chế tự kéo lãi suất qua đêm xuống.
Cùng ngày, một van thứ hai được mở: hoán đổi ngoại tệ kỳ hạn 7 ngày, quy mô tối đa 2 tỷ USD, tương đương khoảng 48.800 tỷ đồng.VietnamFinance Ngân hàng bán USD lấy VND rồi mua lại khi hợp đồng đáo hạn sau một tuần, nên tiền bơm ra sẽ tự thu về. Ngân hàng Nhà nước có dư địa làm việc này vì tỷ giá đang yên: tỷ giá giao ngay USD/VND phiên 21/9 ở mức 26.006,5 đồng, chỉ nhích 0,31% so với một tuần trước, nên không có sức ép ngoại hối cấp tính nào buộc phải giữ chặt thanh khoản tiền đồng. Ngay phiên hôm sau, quy mô bơm được thu hẹp lại còn hút ròng nhẹ 650 tỷ đồng.Người Quan Sát Bơm mạnh một phiên rồi rút dần ngay sau đó là cách xử lý một cú sốc, không phải mở đầu một chu kỳ nới lỏng hay thắt chặt.
Cú sốc liên ngân hàng có chạm tới sổ tiết kiệm của bạn không
Tháng 9 này đã có sẵn một lần thử nghiệm cho câu hỏi đó. Ngay sau kỳ nghỉ Quốc khánh, lãi suất qua đêm từng bật từ khoảng 1% cuối tháng 8 lên 6%/năm ngày 3/9, biên độ còn lớn hơn cú 21/9.Thời báo Tài chính Việt Nam Sau cú đó, biểu lãi suất huy động không đi theo: nhóm quốc doanh vẫn giữ nguyên 6,8%/năm suốt nửa đầu tháng 9, còn tăng trưởng huy động tháng 8 đạt 0,99%, gần gấp năm lần mức tăng tín dụng 0,2%.Tin nhanh Chứng khoán
Lý do khá đơn giản: thị trường liên ngân hàng là nơi các ngân hàng vá tiền mặt trong vài ngày, còn huy động dân cư là nơi họ mua nguồn vốn ổn định cho nhiều tháng. Hai thị trường phục vụ hai nhu cầu khác nhau nên giá của chúng không bắt buộc phải đi cùng nhịp, và chờ một cú giật qua đêm kéo lãi suất tiết kiệm lên là chờ một cơ chế truyền dẫn chưa có bằng chứng ủng hộ trong chính tháng này.
Khoảng cách người gửi tự quyết được lớn hơn nhiều
Trong khi mặt bằng huy động đứng yên, chênh lệch giữa các lựa chọn cụ thể lại đang rất rộng, và đây mới là phần người gửi tiền nắm quyền kiểm soát.
Thứ nhất là kênh gửi: cùng nhóm quốc doanh, cùng kỳ hạn 12 tháng, gửi trực tuyến được 6,8%/năm, còn tại quầy thì Vietcombank, BIDV và VietinBank niêm yết phổ biến quanh 5,9-6%/năm, chênh nhau gần 0,9 điểm phần trăm chỉ vì thao tác đăng ký ở đâu.VOH Thứ hai là ngân hàng: ở biểu trực tuyến ngày 20/9, ACB niêm yết 7,8%/năm cho kỳ hạn 12 tháng, cao nhất thị trường, trong khi Sacombank ở 7,5%, LPBank và Saigonbank cùng 7,2%.Kenh14 Nhóm quốc doanh ở 6,8% thấp hơn ACB đúng 1 điểm phần trăm.
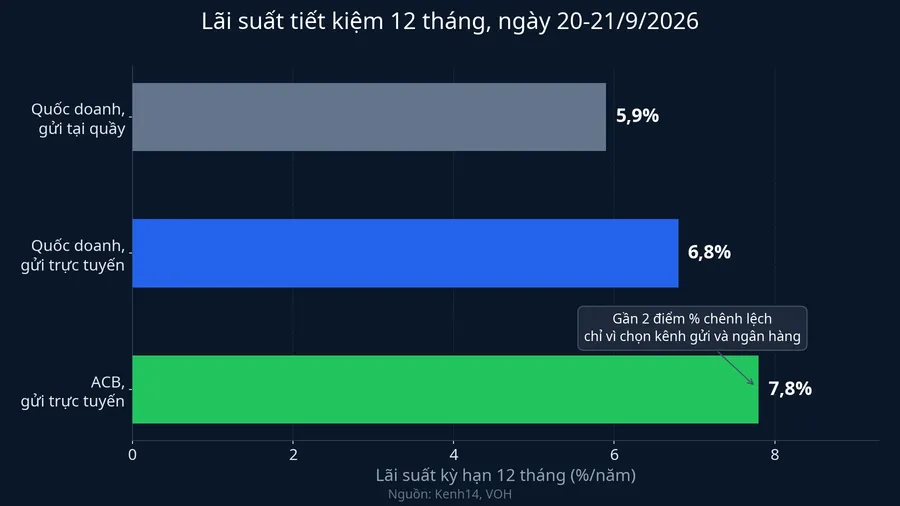
Cộng hai lựa chọn lại, một người gửi 500 triệu đồng kỳ hạn 12 tháng có thể nhận từ khoảng 29,5 triệu đồng tiền lãi nếu gửi tại quầy nhóm quốc doanh, tới khoảng 39 triệu đồng nếu gửi trực tuyến ở ngân hàng trả cao nhất. Gần 10 triệu đồng chênh lệch đó do người gửi tự quyết, lớn hơn hẳn phần mà bất kỳ cú giật thanh khoản liên ngân hàng nào có thể mang lại.
Phần đánh đổi cũng cần nói rõ, vì mức lãi cao hơn không miễn phí. Bảo hiểm tiền gửi chỉ chi trả tối đa 125 triệu đồng cho một người tại một tổ chức, nên khoản vượt ngưỡng ở ngân hàng nhỏ phụ thuộc vào sức khỏe của chính ngân hàng đó. Sản phẩm lãi suất cố định ngoài hệ thống ngân hàng, không có lớp bảo hiểm này, cần chênh lệch đủ dày so với mức 6,8% mới bù được rủi ro tổ chức phát hành.
Tín hiệu cần theo dõi
Câu trả lời cho việc mặt bằng huy động có nhích lên hay không sẽ đến từ kỳ hạn 1 tuần trên thị trường liên ngân hàng, chứ không phải từ kỳ hạn qua đêm. Mức 4,8%/năm hôm 21/9 là con số tham chiếu: nếu kỳ hạn 1 tuần rời khỏi vùng đó và leo lên sát kỳ hạn 1 tháng, cơn khát vốn đã kéo dài quá một ngày và biểu huy động sẽ có lý do để điều chỉnh. Còn nếu kỳ hạn 1 tuần tiếp tục đứng quanh 4,8% trong lúc qua đêm hạ nhiệt, cú 21/9 khép lại giống cú 3/9: một phiên căng tiền mặt, không phải một mặt bằng lãi suất mới. Hai phiên đấu thầu trái phiếu Kho bạc ngày 23/9 và 30/9 là nguồn hút thanh khoản chính còn lại của quý III, nên đó là hai mốc gần nhất có thể kiểm chứng bức tranh này.