
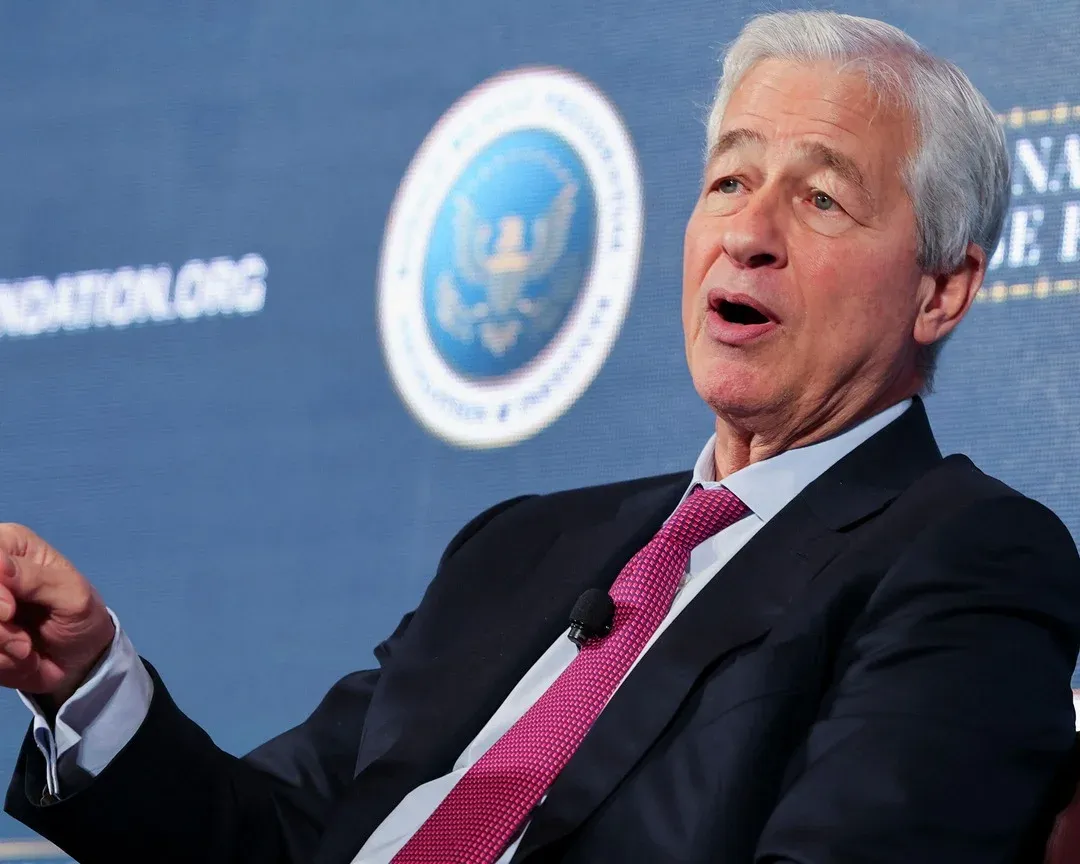
Phiên 21/9, Phố Wall khép lại bằng một loạt kỷ lục của nhóm bán dẫn. Nasdaq đóng cửa ở 27.122,09 điểm, tăng 2,26%, mức cao nhất lịch sử và là lần lập kỷ lục đầu tiên kể từ tháng 6.Doanh Nhân VN AMD tăng hơn 9% và lần đầu chạm mốc vốn hóa 1.000 tỷ USD trong phiên, trở thành hãng chip Mỹ thứ tư làm được điều này sau Nvidia, Broadcom và Micron, trong khi cổ phiếu Intel tăng hơn 11%.Tin Tức Bitcoin Con số 1.000 tỷ USD của AMD trùng hợp với một con số 1.000 tỷ USD khác đang chi phối cách Phố Wall định giá cả nhóm công nghệ. Tại buổi công bố kết quả quý II hồi tháng 7, Chủ tịch kiêm Tổng Giám đốc JPMorgan Chase Jamie Dimon dự báo chi tiêu cho AI toàn cầu sẽ đi từ 400 tỷ USD năm ngoái lên 700 tỷ USD năm nay, rồi "nhỉnh hơn 1.000 tỷ USD" vào năm tới.Motley Fool Cũng trong tháng đó, chính ông Dimon nói sẽ không mua cổ phiếu hay trái phiếu kho bạc dài hạn ở mặt bằng giá hiện nay.CNBC Bức tranh lớn cho thấy: người dự báo dòng tiền khổng lồ nhất lại là người thận trọng nhất với chính dòng tiền đó.
Hai phe không cãi nhau về con số chi tiêu
Cách đọc phổ biến là đặt phe lạc quan cạnh phe hoài nghi, rồi hỏi ai đúng. Nhưng nhìn vào dữ liệu, khung đó sai ngay từ đầu, vì cả hai phe đang dùng chung một bộ số.
Nhóm bốn hãng đám mây lớn của Mỹ đều nâng kế hoạch đầu tư trong mùa báo cáo vừa qua. Riêng quý II/2026, Alphabet chi 44,9 tỷ USD cho mua sắm tài sản và thiết bị, gấp đôi cùng kỳ; cả năm 2026 hãng nâng mục tiêu lên 195-205 tỷ USD.MarketTimes Amazon đặt kế hoạch khoảng 200 tỷ USD, Meta 135-145 tỷ USD. Tổng chi cho hạ tầng AI của bốn hãng năm nay được ước tính khoảng 700-725 tỷ USD, và Moody's ước tính con số này tiến gần 1.000 tỷ USD vào 2027.FireantMarketTimes
Không ai trong hai phe phản bác quỹ đạo chi tiêu đó. Điều họ bất đồng là khoản chi khổng lồ ấy cuối cùng chảy vào túi ai, và mất bao lâu để sinh lời. Đây là hai câu hỏi tách rời nhau, và thị trường đang dần chấm điểm chúng riêng biệt.
Nhánh thứ nhất: nhu cầu thật đang trả tiền
Ở nhánh này, chi tiêu chuyển hóa thành doanh thu đủ nhanh để nuôi mặt bằng định giá hiện tại. Bằng chứng gần nhất khá mạnh.
Nvidia công bố quý gần nhất, kết thúc 26/7/2026, với doanh thu 96,2 tỷ USD, tăng 106% so với cùng kỳ. Riêng mảng trung tâm dữ liệu đạt 89,0 tỷ USD, tăng 117%.Nvidia Biên lợi nhuận gộp đạt 75,0%, mở rộng từ 72,4% cùng kỳ năm trước nhờ dòng sản phẩm Blackwell Ultra. Hãng hướng dẫn doanh thu quý tiếp theo khoảng 108 tỷ USD, còn biên lợi nhuận gộp về mức 74,0%, thấp hơn 75,0% vừa đạt được.
Phía dịch vụ đám mây cũng tăng tốc theo cùng chiều. Azure của Microsoft lần đầu vượt mốc 100 tỷ USD doanh thu năm với tốc độ tăng 43%, AWS của Amazon tăng 37% lên 42,2 tỷ USD trong quý II, Google Cloud tăng 82% từ nền thấp.Vietstock Đây là doanh thu từ khách hàng bên ngoài, không phải giao dịch nội bộ giữa các hãng AI với nhau. Phiên tăng đêm 21/9 nằm cùng mạch logic đó: thị trường đang trả tiền cho một sản phẩm AI có người dùng thật, chứ không phải cho một thông báo xây thêm trung tâm dữ liệu.
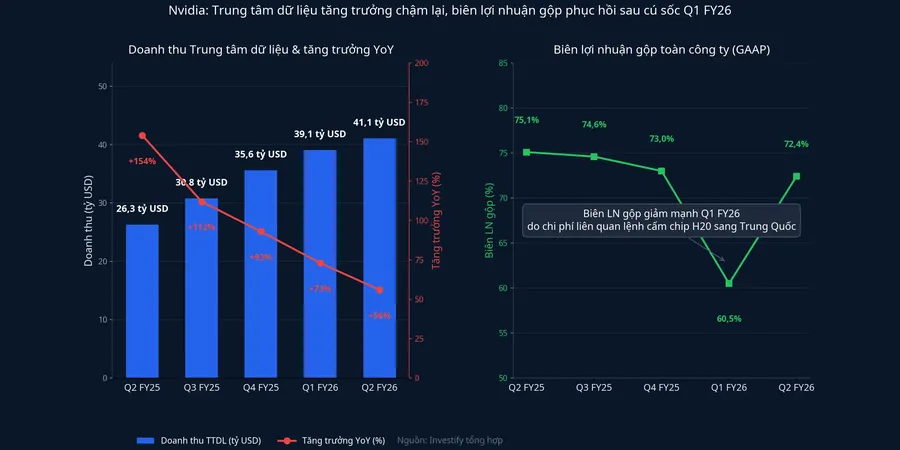
Tín hiệu phân giải cho nhánh này chính là biên lợi nhuận gộp của Nvidia. Giữ được vùng 74,0% mà hãng đã hướng dẫn, kèm doanh thu đúng kế hoạch, nghĩa là người bán chip vẫn chuyển được chi phí linh kiện sang người mua. Nếu biên này thủng sâu hơn mức hướng dẫn, đó sẽ là dấu hiệu đầu tiên cho thấy sức ép cạnh tranh đang thắng thế nhu cầu.
Nhánh thứ hai: vòng tiền xoay trong một hệ sinh thái khép kín
Ở nhánh này, phần lớn doanh thu bề ngoài đến từ chính các bên trong cuộc chơi, nên khi một mắt xích hụt vốn thì cả chuỗi chịu áp lực cùng lúc.
Cấu trúc gây lo ngại rất cụ thể. Nvidia rót vốn vào OpenAI, OpenAI cam kết mua chip Nvidia và ký hợp đồng điện toán trị giá 300 tỷ USD với Oracle, rồi Oracle mua chip Nvidia. Trong tổng giá trị hợp đồng chưa thực hiện 638 tỷ USD mà Oracle ghi nhận, một mình thỏa thuận với OpenAI đã chiếm 300 tỷ USD.Seeking Alpha Để tài trợ phần xây dựng, Oracle phát hành gần 26 tỷ USD trái phiếu trong năm 2025, tổng nợ vượt 100 tỷ USD, chi phí bảo hiểm rủi ro vỡ nợ lên vùng cao nhiều năm, và hãng cắt giảm 13% nhân sự trong năm 2026.Báo Mới
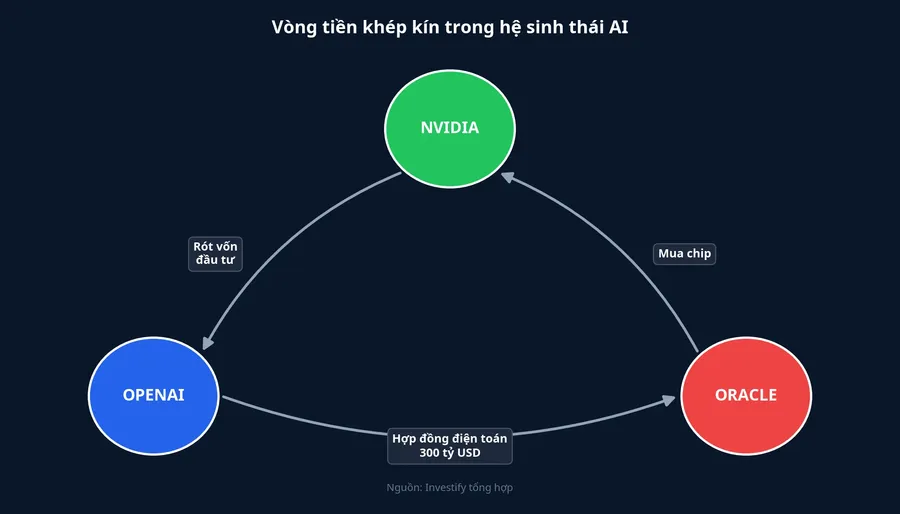
Bên kia của sợi dây là OpenAI. Công ty đốt khoảng 9 tỷ USD tiền mặt trong năm 2025, con số này được dự báo lên khoảng 17 tỷ USD trong 2026, trong khi tổng cam kết hạ tầng dài hạn lên tới 1.400 tỷ USD trải trong tám năm.Motley Fool Áp lực cũng đã chạm tới nhóm mạnh vốn nhất: Alphabet ghi nhận quý thâm hụt tiền mặt đầu tiên kể từ khi Google niêm yết năm 2004.Fireant Một lớp rủi ro nữa nằm ngoài bảng cân đối: nghĩa vụ tài chính ngoại bảng của Alphabet, Microsoft, Amazon, Meta và Oracle được ước tính khoảng 1.650 tỷ USD, tăng gấp tám lần trong bốn năm.Vietstock Cần đọc đúng bản chất con số này: đó là cam kết chi tiêu nhiều năm chưa chiết khấu, không phải dư nợ vay tại một thời điểm.
Tín hiệu phân giải cho nhánh này là chi phí vốn của bên đi vay nhiều nhất. Chi phí bảo hiểm rủi ro vỡ nợ của Oracle và mặt bằng lãi suất huy động cho các dự án trung tâm dữ liệu tiếp tục đi lên, nghĩa là thị trường trái phiếu đang đòi phần bù cao hơn cho đúng rủi ro mà thị trường cổ phiếu chưa tính vào giá.
Thị trường đã bắt đầu đổi cách chấm điểm
Có một chi tiết đáng chú ý hơn cả hai nhánh trên. Trong mùa báo cáo vừa qua, Microsoft báo hiệu chi tiêu vốn thấp hơn kỳ vọng và cam kết duy trì dòng tiền dồi dào trong năm tài chính 2027, giá cổ phiếu phản ứng tích cực. Ngược lại, khi Amazon công bố kế hoạch đầu tư khoảng 200 tỷ USD, cao hơn kỳ vọng, cổ phiếu giảm hơn 10% ngoài giờ giao dịch. Cùng hướng đó, Fortune ngày 14/9 mô tả một giao dịch đang hình thành trên Phố Wall: nhóm sản xuất chip suy yếu trong khi nhóm vận hành đám mây đi lên.Fortune
Cần thận trọng khi diễn giải các phản ứng giá này, vì mỗi phiên còn chịu tác động của lợi suất trái phiếu, dòng vốn theo chỉ số và kết quả kinh doanh các mảng ngoài AI. Nhưng mẫu hình lặp lại đủ nhiều lần để nói rằng phần thưởng đang dịch dần từ quy mô công suất sang kỷ luật vốn.
Cổ phiếu công nghệ Việt Nam đứng giữa hai nhánh
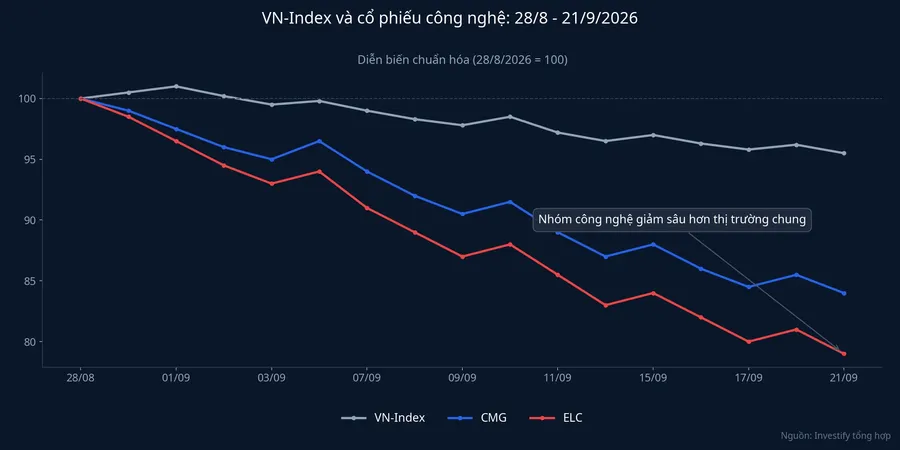
Nhóm cổ phiếu công nghệ trong nước đã chịu áp lực trước khi cuộc tranh luận này lên tới cao trào. Từ phiên 28/8 tới phiên 21/9, VN-Index giảm 1,77%, trong khi CMG giảm 6,97% và ELC giảm 11,19%. Phiên 21/9, VN-Index đóng cửa ở 1.799,67 điểm, giảm 0,88%, với khối ngoại bán ròng 666,5 tỷ đồng trên HOSE.
Khoảng cách giữa câu chuyện và doanh thu là điểm cần soi kỹ nhất. FPT là doanh nghiệp duy nhất trong nhóm công bố số liệu AI cụ thể: doanh thu mảng AI và dữ liệu năm 2025 đạt 2.612 tỷ đồng, tăng 40,7%.Người Quan Sát Tính theo tỷ trọng, các hợp đồng liên quan AI và dữ liệu mới chiếm khoảng 7% doanh thu mảng công nghệ thông tin nước ngoài.Vietcap Cổ phiếu FPT đang giao dịch ở mức P/E khoảng 46,6 lần theo kỳ báo cáo quý II/2026.
Các mã còn lại mỏng hơn nữa về số liệu. CMG vận hành ba trung tâm dữ liệu với tổng công suất khoảng 12MW và đặt mục tiêu 70MW vào 2030; khối hạ tầng số đạt 987,5 tỷ đồng năm 2025 và dự báo 4.618 tỷ đồng năm 2026, nhưng phần đóng góp riêng của AI chưa được tách bạch và các trung tâm dữ liệu quy mô lớn mới dự kiến đóng góp từ 2027.ASEAN Securities ELC không công bố doanh thu AI; mảng giao thông thông minh chiếm khoảng 80% doanh thu quý II/2026.Tin Nhanh Chứng Khoán VGI là doanh nghiệp đầu tư viễn thông nước ngoài, và các trung tâm dữ liệu AI của hệ sinh thái Viettel thuộc Viettel IDC chứ không nằm trong VGI.
Một lưu ý dễ gây nhầm lẫn: hãng tản nhiệt hưởng lợi từ nhu cầu máy chủ Nvidia và đang đầu tư gần 1 tỷ USD tại Việt Nam là Asia Vital Components của Đài Loan.CafeF Mã AVC trên UPCOM là Thủy điện A Vương, một doanh nghiệp điện hoàn toàn khác ngành, không liên quan đến câu chuyện AI.
Khung theo dõi
Cả hai nhánh đều dẫn tới cùng một kết luận thực dụng cho nhà đầu tư trong nước: định giá nhóm công nghệ Việt Nam hiện neo vào kỳ vọng nhiều hơn vào dòng doanh thu AI đã ghi nhận. Ở tỷ trọng vài phần trăm doanh thu, chủ đề AI chưa đủ sức đỡ một mức P/E gần 47 lần nếu chu kỳ đầu tư toàn cầu chậm lại. Đây không phải phán quyết rằng cổ phiếu công nghệ Việt Nam đang định giá sai, mà là lời nhắc rằng phần lớn mức định giá đó đang vay trước từ một tương lai chưa xảy ra.
Ba dữ liệu sẽ phân giải câu chuyện trong hai tháng tới. Thứ nhất, biên lợi nhuận gộp Nvidia so với mức hướng dẫn 74,0% khi hãng công bố quý tới. Thứ hai, kế hoạch đầu tư mà nhóm đám mây lớn đưa ra trong mùa báo cáo quý III, cùng phản ứng giá đi kèm, theo mẫu hình Microsoft được thưởng còn Amazon bị phạt. Thứ ba, ở trong nước, dòng doanh thu mảng AI và dữ liệu trong báo cáo quý III của FPT: tỷ trọng nhích lên nghĩa là câu chuyện đang có tiền thật đi kèm, còn đứng yên thì phần định giá vẫn đang vay trước từ tương lai.