
Ngày 17/9, Hội đồng quản trị VietinBank thông qua phương án chào bán 160 triệu trái phiếu ra công chúng, tổng giá trị theo mệnh giá 16.000 tỷ đồng.CafeF Đây mới là phương án được thông qua, chưa phải đợt phát hành đã diễn ra. Nhưng có một chi tiết khiến nó chạm thẳng tới người gửi tiền bình thường: trái phiếu được phân phối trực tiếp qua chi nhánh VietinBank, mệnh giá 100.000 đồng, đăng ký mua tối thiểu 100 trái phiếu, tức 10 triệu đồng. Người bước vào quầy gửi tiết kiệm hoàn toàn có thể bước ra với một tờ trái phiếu trên tay.
Đợt 1 chào bán 12.000 tỷ đồng trong quý 4/2026 đến quý 2/2027, đợt 2 chào bán 4.000 tỷ đồng đến quý 4/2027. Khác với trái phiếu riêng lẻ chỉ dành cho nhà đầu tư chuyên nghiệp có danh mục tối thiểu 2 tỷ đồng, đợt chào bán ra công chúng này, sau khi được Ủy ban Chứng khoán Nhà nước cấp giấy chứng nhận, mở cho mọi cá nhân có 10 triệu đồng. Phần lớn người mua sẽ so sánh nó với sổ tiết kiệm mà không biết hai công cụ này đứng ở hai vị trí khác nhau khi ngân hàng gặp khó.
Vì sao ngân hàng không cần tài sản đảm bảo
Trái phiếu lần này thuộc dạng quen thuộc trong ngành ngân hàng: không chuyển đổi, không kèm chứng quyền, không có tài sản bảo đảm, và đáp ứng điều kiện tính vào vốn cấp 2.Mekong ASEAN Vốn cấp 2 là lớp vốn đệm thứ hai trong công thức tính tỷ lệ an toàn vốn. Ngân hàng muốn cho vay nhiều hơn thì phải có thêm vốn đệm, mà phát hành thêm cổ phiếu sẽ làm loãng phần sở hữu cổ đông hiện hữu. Trái phiếu vốn cấp 2 giải quyết đúng bài toán đó: huy động được tiền dài hạn, tính được vào vốn đệm, không đụng tới cơ cấu cổ đông.
Cái giá của việc đó do người mua trái phiếu trả, không phải ngân hàng. Để một khoản nợ được công nhận là vốn đệm, nó phải hấp thụ được tổn thất khi ngân hàng gặp khó, nghĩa là chủ nợ phải chấp nhận đứng sau. Không có tài sản đảm bảo không phải vì ngân hàng quên thế chấp. Bản chất công cụ này không cho phép điều đó, và đây là điều đầu tiên cần hiểu trước khi nhìn vào con số lãi suất trên tờ rơi quảng cáo.
Chỗ đứng của bạn trong hàng trả nợ
Đây là điều cần kiểm tra trước cả lãi suất. Trái phiếu thứ cấp có thứ tự ưu tiên thanh toán thấp hơn các chủ nợ khác khi tổ chức phát hành mất khả năng thanh toán.VnEconomy Người gửi tiết kiệm được trả trước; trái chủ vốn cấp 2 chỉ nhận phần còn lại, nếu còn. Loại trái phiếu này còn cho phép ngân hàng hoãn trả lãi nếu việc trả lãi khiến ngân hàng lỗ trong năm. Đây là điều khoản mà sổ tiết kiệm không có.
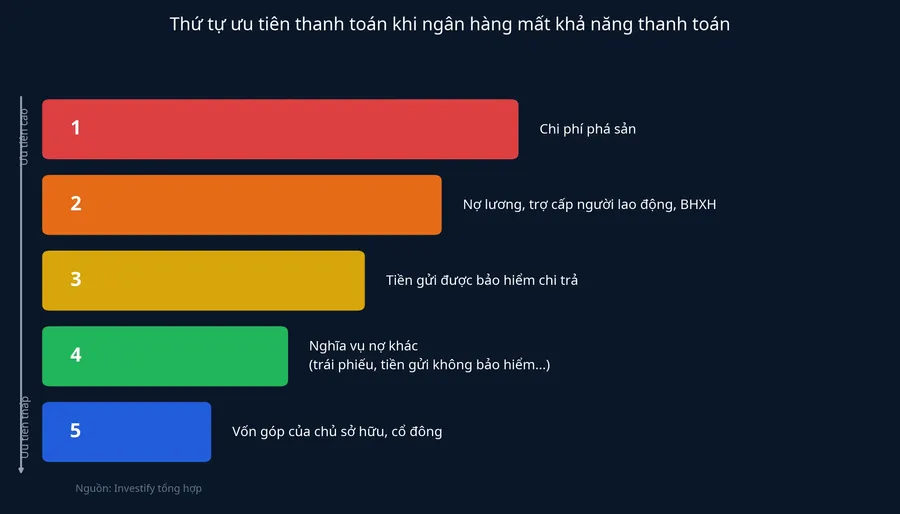
Khoảng cách còn rộng hơn ở lớp bảo vệ cuối cùng. Từ ngày 13/7/2026, hạn mức chi trả bảo hiểm tiền gửi đã được nâng lên 350 triệu đồng cho một người tại một tổ chức tín dụng, gồm cả gốc và lãi, theo Thông tư 05/2026 của Ngân hàng Nhà nước.Bảo hiểm tiền gửi Việt Nam Con số cũ là 125 triệu đồng, nhưng hạn mức này chỉ áp cho tiền gửi đồng Việt Nam. Trái phiếu không thuộc diện bảo hiểm tiền gửi, kể cả trái phiếu do chính ngân hàng nhận tiền gửi phát hành.
Cần nói cho công bằng: VietinBank là một trong bốn ngân hàng quốc doanh lớn nhất hệ thống, vốn nhà nước chi phối, rủi ro mất khả năng thanh toán ở mức thấp. Bài này không bàn về nguy cơ đổ vỡ, mà về việc phần bù rủi ro bạn nhận được có tương xứng với vị trí xếp sau đó hay không.
"Tối đa 2,8%" là trần, không phải cam kết
Con số được nhắc nhiều nhất trong các bản tin là biên độ tối đa 2,8%/năm, nhưng cần đọc kỹ cả cụm, không chỉ con số. Lãi suất trái phiếu thả nổi, bằng lãi suất tham chiếu — bình quân lãi suất tiết kiệm 12 tháng của VietinBank, BIDV, Vietcombank và Agribank — cộng biên độ. Cả hai thành phần đều có thể thay đổi: lãi tham chiếu trôi theo mặt bằng huy động, còn 2,8% là mức trần chứ không phải mức đã chốt.
Chính phương án trả nợ trong tài liệu công bố cho thấy điều đó. VietinBank giả định lãi suất tham chiếu 5,9%/năm, tương ứng lãi suất trái phiếu 8,2%/năm trong 5 năm đầu. Lấy 8,2 trừ 5,9 ra 2,3 điểm phần trăm, thấp hơn mức trần 2,8 điểm phần trăm được nhắc trên tiêu đề các bản tin.
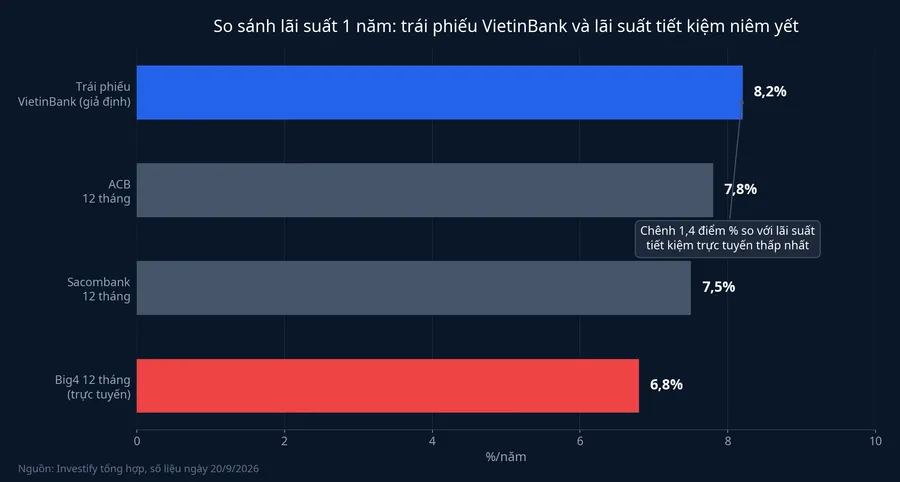
Mốc so sánh cũng cần đặt lại cho đúng. Theo biểu lãi suất huy động trực tuyến ngày 20/9/2026, cả bốn ngân hàng quốc doanh cùng niêm yết 6,8%/năm cho kỳ hạn 12 tháng.Kenh14 Đặt cạnh mức 8,2%/năm ngân hàng giả định, phần chênh chỉ khoảng 1,4 điểm phần trăm. Với 100 triệu đồng, đó là chừng 1,4 triệu đồng mỗi năm, đổi lấy kỳ hạn 6 năm và vị trí xếp sau trong hàng trả nợ. Ở nhóm ngân hàng tư nhân, so sánh còn sít sao hơn: ACB cùng ngày niêm yết 7,8%/năm cho kỳ hạn 12 tháng, có bảo hiểm tiền gửi và đứng trước trong thứ tự thanh toán, gần bằng mức trái phiếu mà VietinBank giả định.
Quyền mua lại là quyền của ngân hàng, không phải của bạn
Trái phiếu kỳ hạn 6 năm, nhưng VietinBank có quyền mua lại trước hạn vào đúng mốc tròn 1 năm kể từ ngày phát hành. Đây là quyền của tổ chức phát hành. Bạn không được đòi ngân hàng trả tiền sớm, nhưng ngân hàng thì được, và đó không phải điều khoản chỉ nằm trên giấy: các ngân hàng lớn, bao gồm chính VietinBank, từng nhiều lần tất toán trước hạn các lô trái phiếu vốn cấp 2 tương tự khi mặt bằng lãi suất đi xuống.
Hệ quả với người mua rất cụ thể. Nếu lãi suất đi xuống, ngân hàng có động lực mua lại lô lãi cao rồi phát hành lô mới rẻ hơn. Bạn nhận lại gốc đúng lúc thị trường không còn chỗ nào trả 8%/năm nữa. Chiều ngược lại thì không có: nếu lãi suất tăng và trái phiếu của bạn kém hấp dẫn hơn mặt bằng mới, ngân hàng cứ giữ nguyên cho tới đáo hạn. Rủi ro tái đầu tư nằm hoàn toàn về phía người mua.
Sáu năm và một thị trường thứ cấp mỏng
Trái phiếu sẽ đăng ký tại VSDC và niêm yết trên HNX, nên trên lý thuyết bạn bán lại được. Nhưng thanh khoản trái phiếu doanh nghiệp Việt Nam thường tập trung cao vào một nhóm mã nhỏ; trái phiếu ngân hàng lớn dễ bán hơn cả cũng chỉ là "dễ hơn" so với trái phiếu riêng lẻ bất động sản, không phải so với cổ phiếu hay sổ tiết kiệm. Sổ tiết kiệm rút trước hạn mất phần lãi; trái phiếu bán trước hạn phụ thuộc vào việc có ai mua và mua ở giá nào.
Số dư giấy tờ có giá do VietinBank phát hành cuối quý 2/2026 đạt 142.990 tỷ đồng, giảm 17,8% so với mức 174.030 tỷ đồng cuối năm 2025, trong đó riêng trái phiếu là 55.721 tỷ đồng.CafeF Với 16.000 tỷ đồng lần này, ngân hàng dành 8.000 tỷ đồng cho các dự án đối tác công tư và 8.000 tỷ đồng cho bất động sản. Nhu cầu bổ sung vốn đệm cho tăng trưởng tín dụng trung dài hạn của khối ngân hàng chưa có dấu hiệu hạ nhiệt.
Việc cần làm trước khi xuống tiền
Đợt chào bán còn phải qua bước cấp giấy chứng nhận đăng ký chào bán của Ủy ban Chứng khoán Nhà nước, và bản cáo bạch chính thức sẽ được công bố cùng bước đó. Đó là tài liệu đáng đọc, không phải bản tin tóm tắt. Khi bản cáo bạch ra, có bốn dòng cần tìm: điều khoản xác định lãi suất so với trần 2,8 điểm phần trăm, điều khoản mua lại trước hạn cho biết ngân hàng được thực hiện quyền đó vào mốc nào, điều khoản thứ tự ưu tiên thanh toán trong phần mô tả nghĩa vụ nợ, và điều khoản hoãn trả lãi nếu có.
Đặt bốn dòng đó cạnh biểu lãi suất tiết kiệm 12 tháng bạn đang thực sự được hưởng, chứ không phải cạnh mức 5,9%/năm trong giả định. Với khoản tiền cần dùng trong một hai năm, kỳ hạn 6 năm cộng thị trường thứ cấp mỏng là hai điều kiện không phù hợp, và tiền gửi vẫn là chỗ hợp lý hơn. Với khoản tiền thực sự để dài hạn, bài toán khó hơn: câu hỏi còn lại là mức chênh lệch lãi suất thực tế, dù là 1,4 điểm phần trăm hiện tại hay con số ghi trong bản cáo bạch, có đủ trả cho việc đứng sau người gửi tiết kiệm trong hàng trả nợ hay không. Đó là phép tính mỗi người phải tự làm, không phải điều tờ rơi tại quầy giao dịch sẽ nói hộ bạn.