Tám tháng đầu năm 2026, nhà đầu tư trong nước mở thêm hơn 2 triệu tài khoản chứng khoán mới.Nhân Dân Phần lớn trong số đó là tài khoản cá nhân tự giao dịch, không phải tiền qua kênh quỹ chuyên nghiệp. Đây chính là điểm mà Bộ Tài chính muốn thay đổi, và khoảng cách giữa mục tiêu với thực tế đang rộng hơn nhiều người nghĩ.
Chỉ tiêu gấp sáu lần, điểm xuất phát chỉ 0,8% GDP
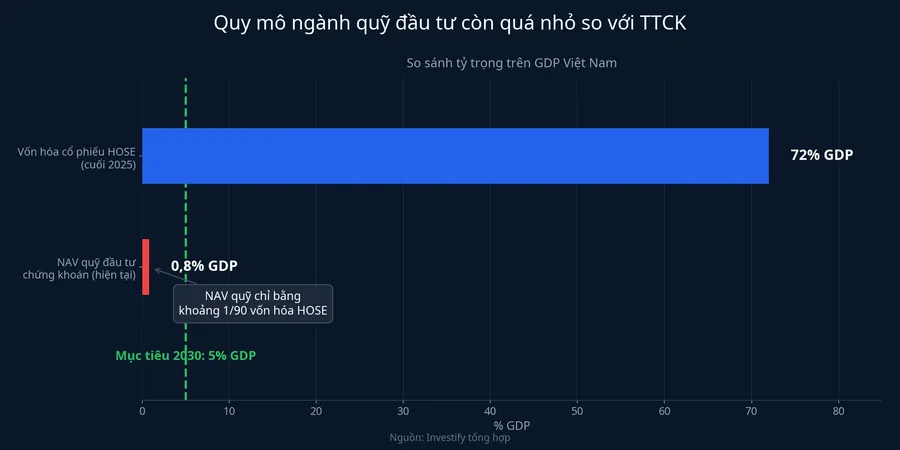
Ngày 12/9/2025, Bộ Tài chính phê duyệt Đề án tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán theo Quyết định 3168/QĐ-BTC, đặt mục tiêu đến năm 2030 có 500 quỹ, 2,5 triệu nhà đầu tư nắm chứng chỉ quỹ và tổng NAV đạt 5% GDP. Mục tiêu này sau đó được tái khẳng định ở cấp Chính phủ theo Quyết định 1413/QĐ-TTg ngày 27/7/2026.
Nhìn vào con số xuất phát mới thấy độ khó của chỉ tiêu này. Với GDP năm 2025 khoảng 12,85 triệu tỷ đồng, NAV các quỹ đầu tư chứng khoán hiện tương đương khoảng 0,8% GDP.Tin nhanh chứng khoán Từ 0,8% lên 5%, ngành quỹ phải lớn gấp hơn sáu lần trong bốn năm, ngay cả khi quy mô nền kinh tế đứng yên. Để so sánh, vốn hóa cổ phiếu trên HOSE cuối năm 2025 đã vượt 72% GDP.VnEconomy Thị trường đã lớn, còn lớp quỹ chuyên nghiệp đứng giữa người dân và thị trường thì vẫn rất mỏng.
Khoảng cách này không chỉ là chuyện riêng của Việt Nam. Tính theo tài sản quản lý toàn ngành, Thái Lan ở mức trên 31% GDP và Malaysia trên 56% GDP, trong khi Việt Nam khoảng 6%.Thời báo Tài chính Việt Nam Cần lưu ý hai thước đo này khác phạm vi: con số 6% là tài sản quản lý của cả ngành, gồm cả phần ủy thác cho tổ chức, còn 0,8% là riêng NAV các quỹ đầu tư chứng khoán.
Bảng thành tích ba năm nói điều ngược lại
Đây là chỗ câu chuyện rẽ khỏi lời kêu gọi chính sách. Trong 38 quỹ mở cổ phiếu đang hoạt động, có 25 quỹ đủ ba năm lịch sử để so sánh. Tính đến phiên 18/9/2026, không quỹ nào trong số 25 quỹ đó đuổi kịp VN-Index: lợi suất trung bình nhóm quỹ đạt 23,68% trong ba năm, còn chỉ số tăng 49,83%.
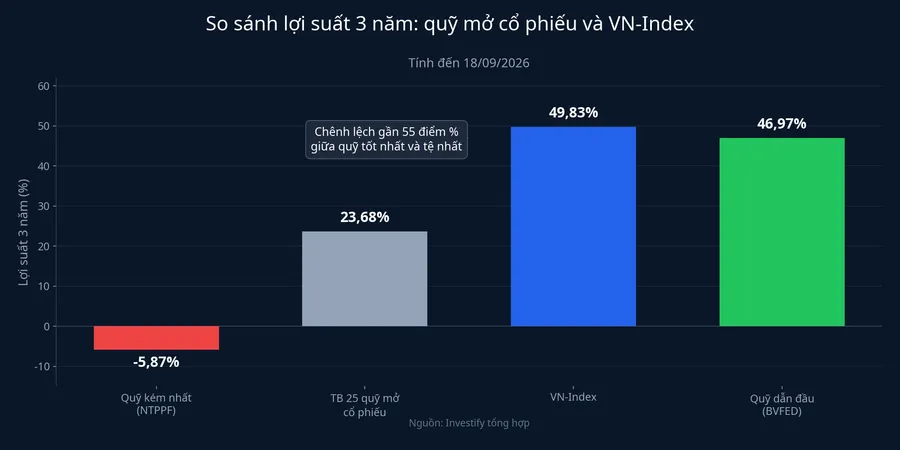
Kết quả tương tự lặp lại ở khung ngắn hơn. Khung một năm, 34 quỹ có lợi suất trung bình âm 9,08% trong khi VN-Index tăng 9,04%. Khung hai năm, 28 quỹ đạt trung bình 12,14% so với 43,54% của chỉ số. Chỉ khi kéo dài khung quan sát, bức tranh mới đổi màu: ở khung năm năm, 5 trong 14 quỹ đủ tuổi đã vượt được VN-Index, dù trung bình nhóm (27,65%) vẫn thấp hơn chỉ số (34,23%) khoảng 6,6 điểm phần trăm. Năng lực chọn cổ phiếu của người quản lý quỹ, nếu có, chỉ bắt đầu lộ ra trên chu kỳ dài, không phải trong một hay hai năm.
Năm nay còn khó hơn năm trước. Theo dữ liệu FiinTrade, 56 trong 88 quỹ cổ phiếu, tương đương 64%, ghi nhận hiệu suất âm trong sáu tháng đầu năm 2026, gần gấp đôi tỷ lệ 35% của cùng kỳ 2025.VnEconomy
Tự chọn cổ phiếu cũng không dễ hơn
Nếu dừng ở đây, kết luận dễ rút ra sẽ là "tự đánh vẫn hơn nhờ quỹ". Con số không ủng hộ cách đọc đó. Năm 2025, VN-Index tăng 40,87%, nhưng theo thống kê của Dragon Capital, chỉ khoảng 17% cổ phiếu có hiệu suất vượt VN-Index, mức thấp nhất trong hơn 25 năm của thị trường, và hơn 46% cổ phiếu ghi nhận lợi nhuận âm.VnEconomy Đà tăng năm đó tập trung vào một nhóm hẹp cổ phiếu vốn hóa lớn, nên một người chọn ngẫu nhiên vài mã có xác suất thua chỉ số cao hơn nhiều so với xác suất thắng.
Nói cách khác, cả hai con đường ba năm qua đều thua chỉ số, nhưng thua theo hai kiểu khác nhau. Và chính chỗ khác nhau đó mới là thứ nhà đầu tư cần cân nhắc, không phải câu hỏi "quỹ hay tự đánh, cái nào thắng".
Ba tiêu chí để cân hai con đường
Chi phí nền. Phí quản lý trung bình của 38 quỹ mở cổ phiếu là 1,58%/năm, thấp nhất 1,0% và cao nhất 1,95%. Khoản này thu đều bất kể quỹ lãi hay lỗ. Người tự giao dịch không trả phí quản lý, nhưng trả phí giao dịch mỗi lần mua bán, lãi vay margin nếu dùng đòn bẩy, và thời gian theo dõi bảng điện mỗi ngày.
Độ phân tán kết quả. Chọn quỹ cũng là một quyết định, không phải cách né quyết định. Trong nhóm 25 quỹ đủ ba năm, quỹ tốt nhất đạt 46,97% còn quỹ kém nhất âm 5,87%, chênh nhau hơn 52 điểm phần trăm. Khoảng cách này hẹp hơn nhiều so với độ phân tán của một danh mục cá nhân tập trung vài mã, nhưng vẫn đủ lớn để chọn sai quỹ là chuyện có thật.
Rào cản vào. Phí mua gần như bằng 0 ở 34 trong 38 quỹ. Chương trình đầu tư định kỳ phổ biến ở mức tối thiểu 100.000 đồng mỗi lần, có quỹ nhận từ 10.000 đồng. Vốn không còn là rào cản. Khoản đáng chú ý hơn là phí bán khi rút sớm, phổ biến 1,5-2,0% và một số quỹ tới 3,0% ở bậc nắm giữ ngắn, rồi giảm dần về 0% khi giữ đủ lâu.
Một quan sát đáng chú ý ghép cả ba tiêu chí lại: quỹ có phí quản lý thấp nhất nhóm, BVFED của Bảo Việt Fund ở mức 1,0%/năm, cũng chính là quỹ dẫn đầu lợi suất ba năm với 46,97%. Đây là một trường hợp đơn lẻ, chưa đủ để kết luận phí thấp tạo ra kết quả cao. Kết quả của BVFED có thể đến từ lựa chọn danh mục, từ thời điểm phân bổ, hoặc từ chính mức phí thấp làm giảm bào mòn tích lũy. Nhưng khi cả nhóm cùng thua chỉ số, mỗi điểm phần trăm phí đều là phần chắc chắn bị trừ, còn phần bù lại thì không chắc chắn.
Dòng tiền thật đang đi ngược chỉ tiêu
Trong khi đề án đặt mục tiêu gấp sáu lần, nhà đầu tư vẫn đang rút tiền ra khỏi các quỹ. Hơn 20.000 tỷ đồng bị rút ròng khỏi các quỹ đầu tư trong sáu tháng đầu năm 2026.Báo Đầu tư Chuỗi rút ròng đó có gián đoạn: tháng 7/2026, quỹ mở cổ phiếu hút ròng hơn 884 tỷ đồng, đảo chiều sau hai tháng rút ròng liên tiếp.Thời báo Tài chính Việt Nam
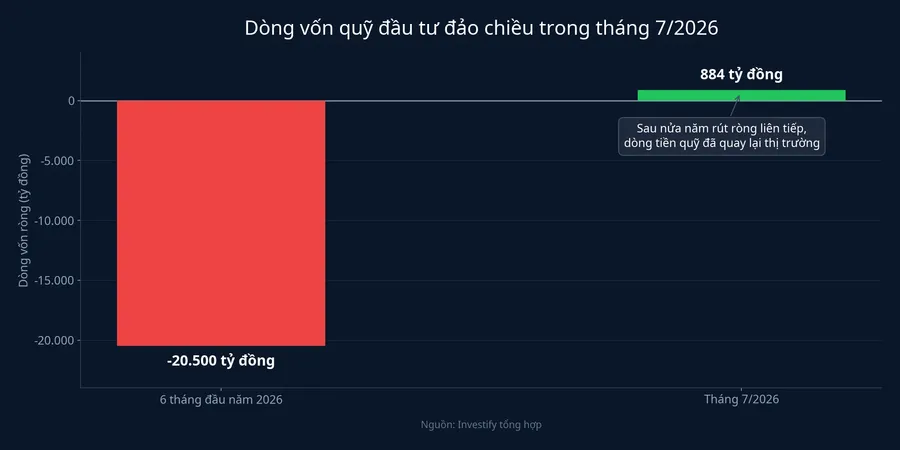
Một tháng chưa đủ thành xu hướng, nhưng nó cho thấy dòng tiền vào quỹ phản ứng theo hiệu suất gần nhất, chứ không theo chỉ tiêu chính sách. Chừng nào bảng thành tích ba năm còn như hiện tại, chỉ tiêu 5% GDP vẫn chỉ là con số trên giấy.
Cân thế nào cho thực tế
Với người không theo dõi thị trường hằng ngày, chuẩn phổ biến là tách rõ hai thứ đang mua: phần bám chỉ số và phần trả cho người quản lý. Sản phẩm bám chỉ số cho kết quả gần chỉ số với chi phí thấp. Quỹ mở chủ động thu thêm trung bình 1,58%/năm, và ba năm qua khoản thêm đó chưa mua lại được kết quả tốt hơn chỉ số ở bất kỳ quỹ nào trong nhóm 25 quỹ. Cái nó mua được là kỷ luật và độ phân tán: kết quả xấu nhất của nhóm quỹ ba năm là âm 5,87%, trong khi một danh mục cá nhân tập trung vài mã có thể xấu hơn nhiều.
Với người tự chọn cổ phiếu, phép kiểm chứng trung thực nhất là đặt lợi suất danh mục của mình cạnh VN-Index cùng kỳ, chứ không cạnh giá vốn từng mã. VN-Index đóng cửa phiên 21/9 ở 1.799,67 điểm, giảm 0,88%, một mốc so sánh miễn phí và luôn có sẵn cho cả người mua quỹ lẫn người tự giao dịch.
Còn với mục tiêu 5% GDP năm 2030, tín hiệu đáng theo dõi trong các tháng tới không phải là số quỹ được cấp phép mới, mà là dòng vốn ròng vào nhóm quỹ cổ phiếu. Nếu chuỗi hút ròng tháng 7 kéo dài qua quý IV, đó sẽ là bằng chứng cho thấy nhà đầu tư bắt đầu tin vào kênh quỹ. Nếu dòng rút quay lại, chỉ tiêu chính sách và hành vi thị trường sẽ tiếp tục đi hai hướng khác nhau.