
Từ hôm nay, thứ Hai 21/9/2026, quyết định của FTSE Russell đưa thị trường chứng khoán Việt Nam từ nhóm Thị trường cận biên lên nhóm Thị trường mới nổi thứ cấp chính thức có hiệu lực.BNews Nhưng phần biến động đáng đọc nhất của câu chuyện này lại xảy ra từ chiều thứ Sáu tuần trước, gói gọn trong đúng mười lăm phút cuối phiên.
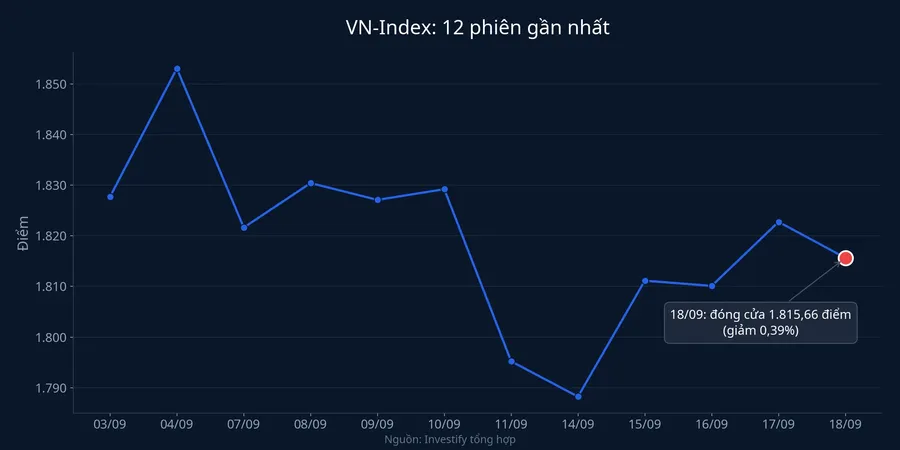
Phiên 18/9, VN-Index có lúc leo lên sát 1.841 điểm và giữ sắc xanh gần như suốt cả ngày. Đến đợt khớp lệnh đóng cửa (ATC), chỉ số đảo chiều và kết phiên ở 1.815,66 điểm, giảm 7,11 điểm tương đương 0,39%.Người Quan Sát Tính từ đỉnh trong phiên, hơn 25 điểm bị lấy đi trong một khoảng thời gian ngắn hơn cả một lần nghỉ giữa hiệp bóng đá.
Vì sao toàn bộ chuyện nằm gọn trong mười lăm phút
Nhìn vào cách quỹ chỉ số vận hành sẽ hiểu ngay vì sao biến động dồn hết vào cuối phiên. Quỹ chỉ số không được chấm điểm theo lợi nhuận tuyệt đối, mà theo mức bám sát chỉ số tham chiếu, và chỉ số đó được tính theo giá đóng cửa. Hệ quả rất máy móc: mọi lệnh mua, bán, loại bỏ mã của một kỳ cơ cấu đều phải khớp trong đợt ATC của phiên cuối cùng trước khi rổ chỉ số đổi thành phần, và ở kỳ này, phiên đó chính là 18/9.
Điều khiến phiên thứ Sáu đặc biệt là bốn nhóm quỹ khác nhau cùng chốt sổ trong một ngày. Theo tổng hợp của Elibook từ báo cáo BSC Research, có 28 quỹ chỉ số bám theo bộ FTSE GEIS với tổng tài sản trên 1.160 tỷ USD, cộng thêm ba quỹ ETF ngoại lớn nhất thị trường Việt Nam là VanEck (522 triệu USD), Xtrackers (384 triệu USD) và Fubon (350 triệu USD).Elibook
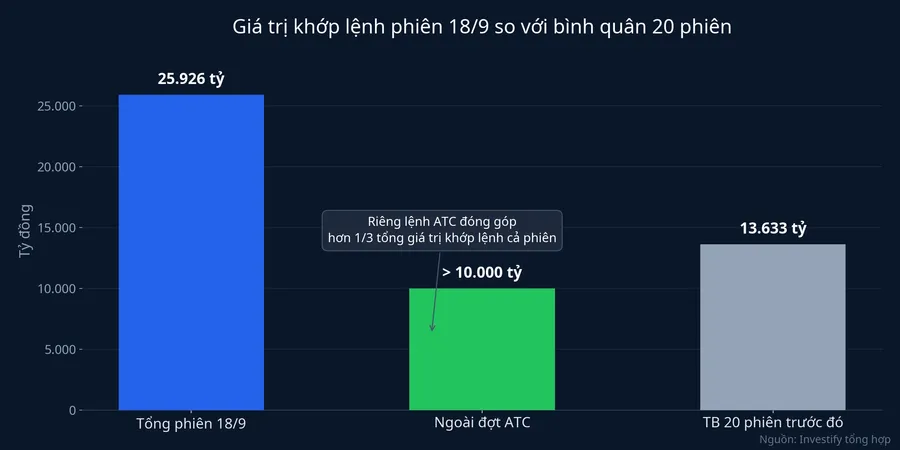
Con số thanh khoản phản ánh rõ áp lực đó. Giá trị khớp lệnh trên HOSE phiên 18/9 đạt 25.926 tỷ đồng, cao nhất trong khoảng 4 tháng.Người Quan Sát Nhưng nếu tách riêng đợt đóng cửa ra, phần khớp lệnh của cả ngày còn lại chỉ hơn 10.000 tỷ đồng,Người Quan Sát thấp hơn mức bình quân 20 phiên trước đó là 13.633 tỷ đồng. Nói cách khác, kỷ lục thanh khoản 4 tháng được tạo ra bởi một đợt đấu giá, không phải bởi một ngày giao dịch sôi động.
Ba cách giải thích, và vì sao dữ liệu nghiêng về nhiễu cơ học
Có ít nhất ba cách giải thích cho phiên giảm 18/9. Cách thứ nhất là các quỹ buộc phải bán theo quy tắc trần tỷ trọng, không liên quan tới sức khỏe doanh nghiệp. VIC là ví dụ rõ nhất: mã này vượt trần tỷ trọng trong danh mục của cả Fubon, Xtrackers lẫn VanEck nên cả ba quỹ đều phải hạ tỷ trọng, và cả tuần vừa rồi khối ngoại bán ròng VIC 1.074 tỷ đồng dù thị giá gần như không đổi.Người Quan Sát Cách thứ hai là lượng hàng được nhà đầu tư trong nước gom trước để chờ bán lại cho quỹ, và khi lượng gom trước vượt sức hấp thụ thực tế của khối ngoại, phần dư bị dội ra ngay cuối phiên. Cách thứ ba là các biến số vĩ mô như Fed giữ lập trường cứng rắn, giá dầu leo thang, lãi suất tiền gửi vẫn ở vùng cao.
Dữ liệu nghiêng hẳn về hai cách đầu. Độ rộng phiên 18/9 vẫn nghiêng về bên mua với 182 mã tăng so với 126 mã giảm,Người Quan Sát trong khi khối ngoại mua ròng hơn 1.200 tỷ đồng trong phiên và nâng giá trị mua ròng cả tuần lên khoảng 2.400 tỷ đồng.Dân Trí Một đợt bán tháo thực sự khó để lại bức tranh như vậy: đa số mã vẫn tăng giá, khối ngoại vẫn là bên mua ròng, còn toàn bộ mức giảm chỉ số nằm gọn trong đúng đợt ATC, đúng nơi mà quy tắc của quỹ chỉ số bắt buộc lệnh phải xuất hiện. Các biến số vĩ mô vẫn cần theo dõi, nhưng chúng không giải thích được vì sao chỉ số xanh suốt cả ngày rồi đỏ trong mười lăm phút cuối.
Lộ trình bốn đợt: phần nặng nằm ở năm 2027
Đây là chi tiết dễ bị bỏ qua nhất khi đọc tin nâng hạng. Cổ phiếu Việt Nam không vào bộ chỉ số toàn cầu trong một lần, mà FTSE chia thành bốn đợt với tỷ trọng cộng dồn tăng dần: 10% từ 21/9/2026, lên 30% vào 22/3/2027, lên 65% vào 21/6/2027 và đủ 100% vào 20/9/2027.Báo Chính Phủ
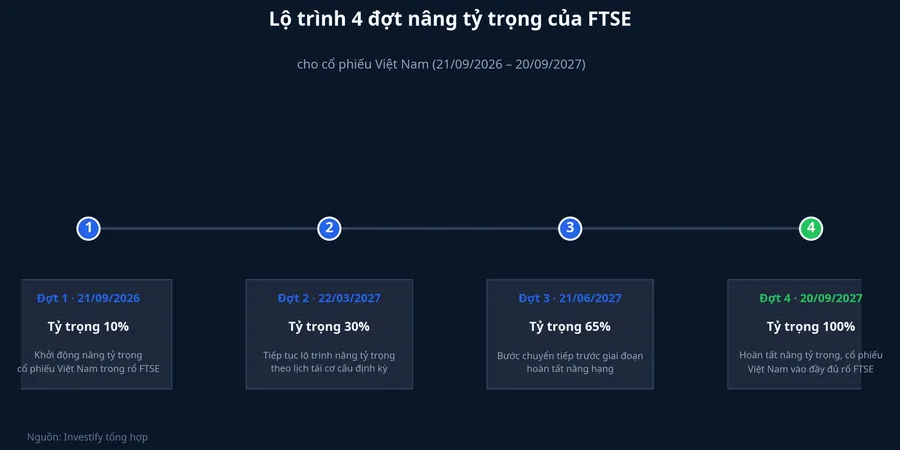
Nhìn theo quy mô tiền, bức tranh càng rõ. Đợt đầu tiên có hiệu lực hôm nay tương ứng khoảng 200 triệu USD dòng vốn thụ động theo ước tính của BSC, tức chừng 5.200 tỷ đồng theo tỷ giá 25.999 đồng đổi một USD, nhỏ hơn cả mức khớp lệnh bình quân một phiên của rổ VN-Index. Trong khi đó, hai đợt lớn nhất, mỗi đợt khoảng 700 triệu USD, lại rơi vào tháng 6 và tháng 9 năm 2027, tức còn gần một năm nữa.
Rổ giai đoạn đầu gồm 27 cổ phiếu, tất cả đều niêm yết trên HOSE.FireAnt Ba mã vốn hóa lớn là VCB, VIC và VHM; ba mã vốn hóa trung bình là BID, HPG và VPB; 21 mã còn lại thuộc nhóm vốn hóa nhỏ. Xét theo ngành, ngân hàng góp 8 mã và dịch vụ tài chính góp 7 mã, tức hơn một nửa rổ nằm trong khu vực tài chính.
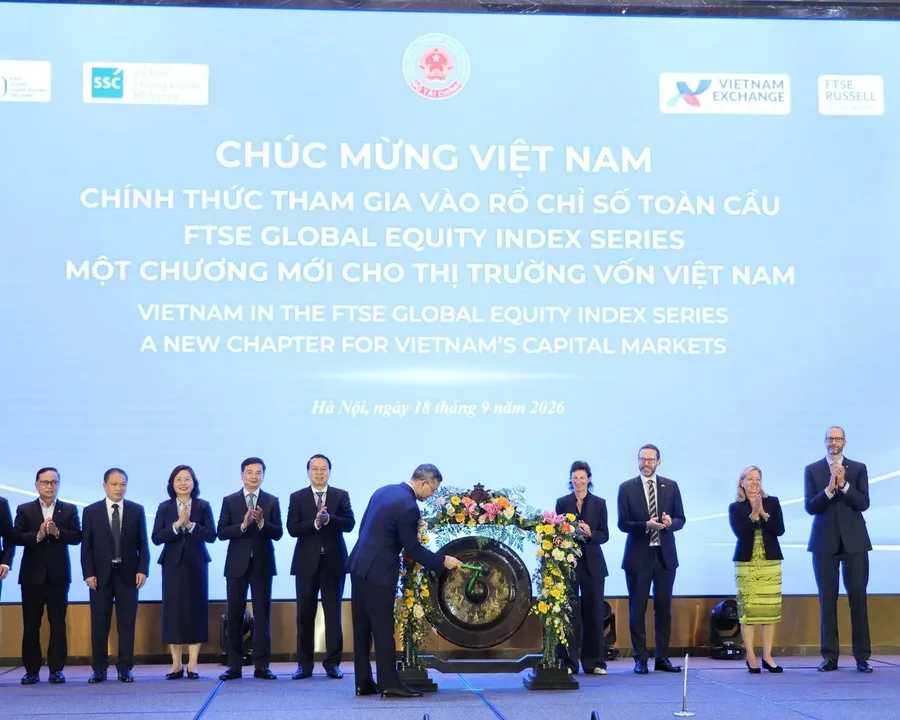
Buổi lễ công bố tại Hà Nội, với đại diện Bộ Tài chính, Ủy ban Chứng khoán Nhà nước và FTSE Russell, chỉ là nghi thức xác nhận một quyết định đã công bố từ trước. Dòng vốn thụ động thật sự mới bắt đầu đổ vào theo đúng tỷ trọng từ hôm nay, và kéo dài suốt năm tới.
Ba nhánh kịch bản cho tuần 21 đến 25/9
Phần lớn dòng lệnh cơ cấu đợt đầu đã hấp thụ xong trong phiên 18/9, nên tuần này không còn chịu sức ép kỹ thuật của chính kỳ cơ cấu, mà là tuần kiểm chứng dòng tiền thật có bước vào hay không. Ba nhánh dưới đây có trigger phân biệt khá rõ ràng, giúp nhà đầu tư theo dõi thay vì đoán mò.
Nhánh hồi phục. Nhóm bị bán lệch trong đợt đóng cửa 18/9 gồm FPT, CTG, MBB, ACB, đều giảm trên 3%, có thể được trả điểm trong vài phiên đầu tuần nếu VN-Index vượt dứt khoát vùng kháng cự 1.860 điểm kèm khối ngoại tiếp tục mua ròng.Công Luận Lý do: lệnh bán trong ATC là lệnh bắt buộc theo quy tắc, nên khi áp lực đó biến mất, giá có cơ sở quay lại vùng cân bằng trước phiên cơ cấu.
Nhánh giằng co, hiện là nhánh được nhiều công ty chứng khoán nghiêng về nhất. Chỉ số tích lũy trong vùng 1.790 đến 1.850 điểm, thanh khoản trở lại mặt bằng bình thường nếu VN-Index giữ được mốc hỗ trợ 1.800 điểm trong khi khối ngoại không bán ròng mạnh trở lại.Công Luận Lý do: kỳ vọng nâng hạng phần lớn đã phản ánh vào giá từ trước, dư địa tăng riêng từ thông tin này không còn nhiều.
Nhánh điều chỉnh sâu. Chỉ số thủng 1.790 điểm và lùi về quanh 1.768 rồi 1.740 điểm nếu phiên hôm nay 21/9 tiếp tục giảm điểm kèm khối ngoại đảo chiều bán ròng. Các mã thanh khoản mỏng mà quỹ chỉ số chiếm tỷ trọng lớn, cụ thể là MCH, SSB và VPL, dễ chịu hiệu ứng bán ra khi tin đã ra. Rủi ro này có tiền lệ: các quỹ ETF hiện hữu tại Việt Nam đã rút ròng hơn 5.400 tỷ đồng từ đầu năm 2026, theo báo cáo chuyên đề của ASEAN Securities.ASEAN Securities
Tín hiệu cần theo dõi thay vì chỉ nhìn điểm số
Chỉ số đóng cửa mỗi phiên không phải dữ liệu tốt nhất để đọc tuần này, vì nó gộp chung cả phần cơ học lẫn phần dòng tiền thật. Hai con số đáng đặt cạnh nhau hơn là giá trị khớp lệnh mỗi phiên và trạng thái mua bán ròng của khối ngoại: khớp lệnh HOSE quay lại trên 20.000 tỷ đồng mà không cần một đợt cơ cấu nào, kèm khối ngoại giữ trạng thái mua ròng, là dấu hiệu dòng tiền mới đã thật sự bước vào. Ngược lại, nếu khớp lệnh tụt về vùng quanh 13.000 tỷ đồng như mặt bằng bình quân tháng qua, thị trường vẫn đang giao dịch trên nền thanh khoản cũ và cột mốc hôm nay chưa đổi được gì về dòng tiền thực.
Với khung thời gian dài hơn, mốc cần ghi vào lịch là 22/3/2027, ngày tỷ trọng cộng dồn tăng từ 10% lên 30%. Đó mới là lần đầu tiên quy mô dòng vốn theo lộ trình đủ lớn để tự nó tạo ra khác biệt về thanh khoản, thay vì chỉ tạo ra một đợt đấu giá mười lăm phút như những gì vừa diễn ra.