
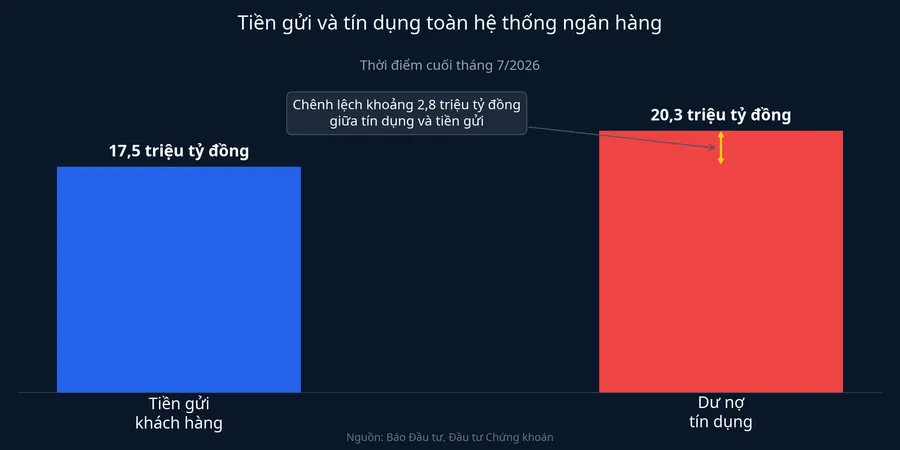
Cuối tháng 7/2026, tiền gửi của dân cư và tổ chức kinh tế tại hệ thống tổ chức tín dụng đạt 17,46 triệu tỷ đồng, mức cao nhất từ trước đến nay.Báo Đầu tư Đặt cạnh dư nợ tín dụng 20,26 triệu tỷ đồng cùng thời điểm, cứ 100 đồng huy động được đã có khoảng 116 đồng cho vay ra nền kinh tế.Báo Đầu tư Phần chênh gần 2,8 triệu tỷ đồng đó không tự sinh ra, và câu hỏi đáng lo hơn không phải "tiền ở đâu ra" mà là "vì sao tiền cũ chưa quay về".
Khoảng cách giữa hai dòng chảy
Bảy tháng đầu năm 2026, tiền gửi tăng thêm 945.000 tỷ đồng, tương đương 5,72% so với cuối năm 2025, còn ngân hàng bơm ra gần 1,67 triệu tỷ đồng tín dụng.Tinnhanhchungkhoan Khoảng cách hơn 720.000 tỷ đồng buộc ngân hàng mua vốn ở nơi khác, chủ yếu qua phát hành giấy tờ có giá. Số dư giấy tờ có giá của 26 ngân hàng niêm yết đã lên 1,96 triệu tỷ đồng cuối quý II/2026, tăng 23,6% so với cùng kỳ, gấp ba lần tốc độ tăng của tiền gửi khách hàng, và đây là nguồn vốn đắt nhất trong cơ cấu huy động.Thời báo Tài chính Việt Nam Tỷ trọng tiền gửi khách hàng trong tổng nguồn vốn của các ngân hàng niêm yết đã giảm từ 64,6% xuống 59,8% qua sáu quý gần nhất, còn vốn liên ngân hàng tăng từ 13,4% lên 16,5%. Càng dựa vào nguồn đắt, chi phí vốn càng khó hạ.Thời báo Tài chính Việt Nam
Bức tranh còn lệch pha: tiền gửi dân cư tăng 8,56% từ đầu năm lên 11,22 triệu tỷ đồng, còn tiền gửi tổ chức kinh tế chỉ tăng 0,98%, riêng tháng 7 giảm khoảng 130.700 tỷ đồng khi doanh nghiệp rút tiền sản xuất kinh doanh.Báo Đầu tư Tiền gửi doanh nghiệp là nguồn rẻ nhất ngân hàng có; hệ thống vừa mất nguồn rẻ, vừa phải mua thêm nguồn đắt trả lãi cao hơn.
Điều báo cáo không nói rõ: vốn đã cho vay chưa quay về
Hai lớp trên giải thích phần lớn cảm giác thiếu vốn, nhưng chưa chạm cái khó gỡ nhất: ngân hàng không chỉ cần tiền mới chảy vào, mà cần tiền cũ chảy về để cho vay vòng tiếp theo. Ở nhóm 27 ngân hàng niêm yết, dư nợ xấu cuối quý II/2026 là 310.000 tỷ đồng, tăng thêm 43.000 tỷ đồng so với cùng kỳ, trong khi tỷ lệ nợ xấu vẫn chỉ ở 2,01%, thậm chí giảm nhẹ.Người Quan Sát Hai chiều ngược nhau này không mâu thuẫn: dư nợ cho vay phình nhanh hơn khối nợ xấu, nên nhìn tỷ lệ thì yên tâm, nhìn số tuyệt đối thì không.
Rủi ro thực sự nằm ở một khoản ít được nhắc tới hơn. Tại ngày 30/6/2026, lãi và phí phải thu của 27 ngân hàng niêm yết đạt 230.745 tỷ đồng, tăng 36,1% so với cùng kỳ, trong khi dư nợ cho vay chỉ tăng 17,8%.Người Quan Sát Đây là lãi đã ghi vào thu nhập nhưng khách hàng chưa trả, khoản vay vẫn xếp nhóm 1. Tỷ lệ lãi và phí phải thu trên dư nợ tăng từ 1,30% lên 1,50%, mức cao nhất trong sáu kỳ bán niên, bằng 28,9% thu nhập hoạt động 12 tháng của toàn ngành. TCBS Research lưu ý con số này chưa chắc toàn bộ phải thoái khỏi thu nhập, do còn chịu ảnh hưởng của kỳ hạn trả lãi và các khoản vay có ân hạn; nhưng khi một khoản vay chuyển nhóm, ngân hàng phải thoái lãi đã ghi nhận và trích lập dự phòng cùng kỳ.
Tín hiệu đi kèm không dễ chịu hơn. Nợ nhóm 2, tức nhóm cần chú ý, đã tăng hai quý liên tiếp, từ 1,17% lên 1,38%, và theo TCBS Research phần tăng thêm có thể chuyển thành nợ xấu trong một đến hai quý tới nếu tỷ lệ chuyển nhóm giữ nguyên như trước.Người Quan Sát Cộng lại, hệ thống đang có hơn 310.000 tỷ đồng nằm trong nợ đã hỏng và hơn 230.000 tỷ đồng lãi mới chỉ tồn tại trên sổ sách, vốn đã đi ra khỏi két nhưng chưa quay về, và không đợt bơm tiền nào kéo nó về được.
Vì sao Ngân hàng Nhà nước chọn hút ròng thay vì bơm thêm
Tuần 14 đến 18/9, Ngân hàng Nhà nước hút ròng hơn 62.543 tỷ đồng qua nghiệp vụ thị trường mở, chứ không bơm thêm.Thời báo Tài chính Việt Nam Lãi suất qua đêm hạ về 3,2%, trong khi kỳ hạn một tháng vẫn ở 6%, đường cong nói rõ một điều: hệ thống không thiếu tiền mặt, chỉ thiếu vốn có kỳ hạn.Thời báo Tài chính Việt Nam
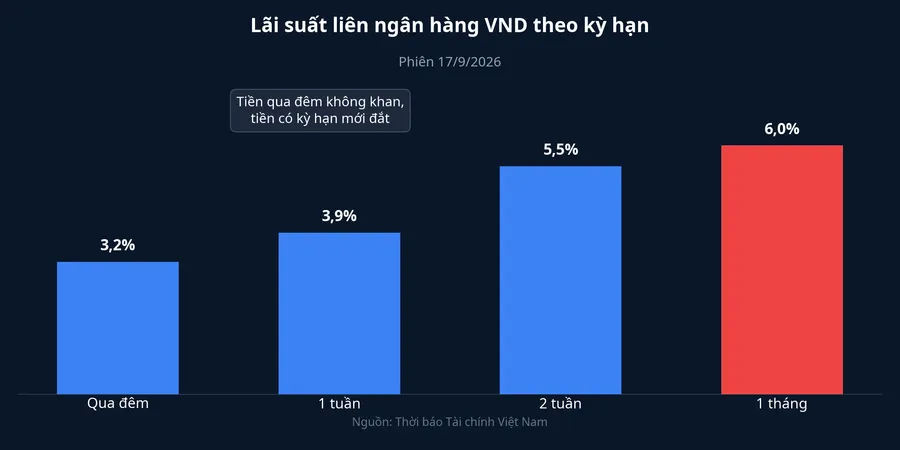
Bơm thêm thanh khoản qua thị trường mở chỉ tạo ra tiền vài ngày đến vài tuần, trong khi ngân hàng cần vốn tài trợ khoản vay trung dài hạn. Bơm mạnh còn kéo theo áp lực tỷ giá lúc USD đang lên và nguy cơ đẩy thêm tín dụng vào chính những khoản nợ đang hỏng, nên công cụ được chọn nhắm thẳng vào khối nợ giam vốn, không phải thanh khoản ngắn hạn.
Nghị định 359: công cụ thật, nhưng không phải phép màu
Ngày 17/9/2026, Phó Thủ tướng Nguyễn Văn Thắng thay mặt Chính phủ ký ban hành Nghị định số 359/2026/NĐ-CP về Công ty Quản lý tài sản của các tổ chức tín dụng Việt Nam, tức VAMC, với vốn điều lệ 5.000 tỷ đồng, có hiệu lực từ ngày 6/11/2026.Báo Chính phủ Từ nay tới đó là giai đoạn chuẩn bị bộ máy, chưa phải giai đoạn mua nợ.LuatVietnam
Đặt 5.000 tỷ đồng vốn điều lệ cạnh 310.000 tỷ đồng nợ xấu, con số trông rất nhỏ, và đúng là nhỏ nếu hiểu công ty dùng tiền mặt mua đứt nợ. Cơ chế chính lại không phải tiền mặt: công ty được mua nợ xấu theo giá trị thị trường hoặc bằng trái phiếu đặc biệt, kỳ hạn tối đa năm năm, lãi suất 0%, và trái phiếu này được dùng để vay tái cấp vốn tại Ngân hàng Nhà nước.Bnews Khoản nợ hỏng rời bảng cân đối ngân hàng, đổi thành một tờ giấy có thể mang tới Ngân hàng Nhà nước vay tiền. Ngân hàng lấy lại dòng vốn để cho vay vòng mới, còn tiền bơm ra đúng địa chỉ thay vì tràn khắp thị trường.
Nhưng đây không phải phép màu. Trái phiếu đặc biệt không xóa tổn thất, chỉ dời nó lại: ngân hàng bán nợ vẫn phải trích lập dự phòng cho chính tờ trái phiếu đó, và nếu công ty không thu hồi được, khoản nợ quay lại khi trái phiếu đáo hạn. Lãi suất 0% còn nghĩa là ngân hàng chịu chi phí cơ hội suốt kỳ hạn, tài sản sinh lời biến thành tài sản không sinh lời, một lựa chọn phải cân nhắc chứ không phải món quà. Tốc độ xử lý còn phụ thuộc vào thanh khoản tài sản bảo đảm, phần lớn là bất động sản. Chừng nào thị trường chuyển nhượng còn chậm, khoản nợ dù đã đổi chủ vẫn nằm im.
Hai cách giải thích khác, và vì sao chưa đủ
Nợ xấu và lãi chưa thu không phải lời giải duy nhất. Lệch kỳ hạn huy động và cho vay cũng đúng ở mức độ nhất định, và Ngân hàng Nhà nước đã nâng tỷ lệ tính tiền gửi Kho bạc Nhà nước vào công thức LDR lên 50% từ 1/8/2026 để giảm áp lực này. Tốc độ tăng trưởng tín dụng tự nó cũng nhanh, dư nợ tăng 8,98% trong bảy tháng, đủ căng nguồn vốn bất kể chất lượng tài sản. Nhưng dữ liệu không nghiêng về hai cách giải thích này nhiều nhất: nếu chỉ là lệch kỳ hạn hoặc tốc độ tăng trưởng, chi phí vốn sẽ giảm ngay khi thanh khoản dồi dào. Thực tế, lãi suất qua đêm đã về 3,2% mà kỳ hạn một tháng vẫn 6%, còn ngân hàng vẫn đẩy mạnh phát hành giấy tờ có giá đắt hơn. Điều đó cho thấy vấn đề nghiêng nhiều hơn về phía vốn bị giam trong tài sản không quay vòng, và việc Chính phủ chọn ban hành nghị định xử lý nợ thay vì nới lỏng tiền tệ cũng đi theo cách đọc này.
Ba mốc cần theo dõi
Kế hoạch tăng trưởng tín dụng khoảng 15% cho cả năm 2026 tương đương khoảng 2,79 triệu tỷ đồng bơm thêm.VnEconomy Bảy tháng đầu năm đã dùng gần 1,67 triệu tỷ đồng, còn lại khoảng 1,1 triệu tỷ đồng cho năm tháng cuối năm, và nếu huy động không bắt kịp, phần chênh vẫn phải mua bằng nguồn vốn đắt. Ba mốc đáng chú ý: giữa tháng 10 khi số liệu tiền gửi tháng 8 công bố, đặc biệt tiền gửi tổ chức kinh tế có quay lại tăng hay không; cuối tháng 10 khi báo cáo tài chính quý III ra, với chỉ tiêu lãi và phí phải thu trên dư nợ đặt cạnh mức 1,50%; và ngày 6/11 khi Nghị định 359 có hiệu lực, thời điểm mới theo dõi được quy mô nợ mua thực tế.
Nợ xấu và lãi chưa thu là lý do chính khiến một kỷ lục huy động vẫn đi kèm cảm giác thiếu vốn, nhiều hơn chuyện lệch kỳ hạn hay tốc độ tăng trưởng tín dụng. Nghị định 359 mở ra một kênh xử lý thật, nhưng mua thời gian chứ không xóa tổn thất, và tốc độ của nó phụ thuộc vào thanh khoản bất động sản, thứ không nằm trong tay nhà làm chính sách. Với người gửi tiết kiệm, khung đọc đơn giản hơn: chừng nào tín dụng còn chạy nhanh hơn huy động và giấy tờ có giá còn tăng gấp ba lần tốc độ tiền gửi, mặt bằng lãi suất huy động khó giảm sâu trong các quý tới.